martedì 17 settembre 2013

Bilancio Torino 2012: con la Serie A aumentano i ricavi e si riduce la perdita.


Luca Marotta                                            

La società FC Torino Spa ha chiuso il bilancio d’esercizio relativo all’anno solare 2012 con una perdita, al netto delle imposte, di € 10.991.484. Anche gli anni precedenti si sono chiusi in perdita: nel 2011 per € 14,7 milioni; nel 2010 la perdita fu di € 11,1 milioni e nel 2009 di € 8,4 milioni.
L’esercizio 2012 beneficia solo per il secondo semestre dei ricavi da diritti TV, avendo disputato il primo semestre in Serie B. Come facilmente prevedibile il ritorno in Serie A, di cui ha beneficiato solo la seconda parte dell’esercizio, ha comportato l’aumento dei ricavi e la riduzione della perdita. A conferma dell’importanza della Serie A, nella Relazione sulla Gestione è evidenziato che nella relazione semestrale al 30 giugno 2012, corrispondente al girone di ritorno del Campionato di Serie B 2011/12, era evidenziata una perdita netta di Euro 10.549.000 sostanzialmente pari all’intera perdita netta dell’intero esercizio 2012.
Il Gruppo.
Nell’Assemblea degli azionisti del 29 aprile 2013, che ha approvato il bilancio risultavano sempre due soci: la società UT Communications Spa, con una percentuale di controllo del 97,5%, e la società MP Service Srl con il 2,5%. MP Service Srl risulta, a sua volta, controllata al 100% da UT Communications.
Dal bilancio emergono rapporti con parti correlate, che oltre ai due azionisti sono: Cairo Pubblicità; Cairo Communication e Cairo Editore.
La continuità aziendale.
Il Collegio Sindacale, come già scritto nella sua relazione al bilancio 2011 e al bilancio 2010, ha evidenziato che “lo sviluppo e la continuità aziendale dipendono anche dal mantenimento di un adeguato sostegno finanziario” da parte della proprietà e tale sostegno è stato assicurato durante l’anno.
Nel 2012, UT Communications ha effettuato finanziamenti infruttiferi per € 4.300.000 (€ 13.550.000 nel 2011), mentre ha convertito in capitale di rischio € 7.350.000 (€ 14.000.000 nel 2011), destinando l’importo in conto copertura perdite. Nel 2010, i finanziamenti infruttiferi versati ammontavano a 21 milioni e l’importo trasformato in capitale di rischio è stato pari a 14,5 milioni.
Anche i dati del 2012, confermano che FC Torino Spa non si autofinanzia e che ha bisogno del supporto finanziario del suo “mecenate”.
La relazione della società di revisione BDO Spa non contiene rilievi ed eccezioni.

Il Patrimonio Netto.
Il patrimonio netto è positivo per € 759.925 (€ 4,4 milioni nel 2011). Durante l’esercizio, si è verificato un decremento di € 3.641.483, dovuto all’incremento di versamenti per copertura perdite per € 7.350.000 e alla perdita di esercizio di € 10.991.484.
I mezzi propri finanziano solo l’1,2% degli investimenti e questo significa che l’attivo è finanziato col capitale di terzi (comprensivo dei soldi prestati dalla controllante e degli altri debiti) per il 98.8%.
Il patrimonio netto non è sufficiente a coprire il valore netto dei diritti pluriennali alle prestazioni dei calciatori, segnando un rapporto percentuale del 3,2% (26,2% nel 2011). Anche aggiungendo al numeratore del rapporto i debiti finanziari verso la controllante la percentuale salirebbe al 15,9% e non coprirebbe completamente l’importo dei diritti pluriennali alle prestazioni dei calciatori.
L’indebitamento finanziario.

L’indebitamento finanziario è rappresentato dai debiti verso la controllante UT Communications spa pari a € 3.000.000 (€ 6.050.000 nel 2011). Tali debiti sono infruttiferi e finanziano il 5% dell’attivo. Considerando le disponibilità liquide pari a € 2.496.239, si ha un indebitamento finanziario netto di 504 mila euro (€ 2 milioni nel 2011). Non esistono debiti bancari e debiti verso altri finanziatori.
L’indebitamento finanziario netto è inferiore al valore della produzione, ma il Margine Operativo Lordo, essendo negativo per € 8 milioni(11,3 milioni nel 2011), non riuscirebbe a generare un flusso di cassa sufficiente a pagare l’indebitamento finanziario, da cui la necessità del supporto finanziario della proprietà. Si aggiunga, che anche la differenza tra attività correnti e passività correnti è negativa per 22,7 milioni.
Il saldo, tra crediti e debiti relativi al calciomercato comprensivo delle compartecipazioni risulta negativo per € 15,3 milioni, pertanto l’indebitamento finanziario netto ai fini del Financial Fair Play, resta al di sotto dei ricavi.
I crediti verso società calcistiche ammontano a € 10.549.000. Il maggior importo riguarda il Milan con € 3.119.000, seguito dalla Fiorentina con € 1.917.000.
I debiti verso squadre di calcio sono pari a € 19,9 milioni. Il maggior importo riguarda sempre la Fiorentina con € 3.863.000, seguito dal Milan con € 3.184.000.
Il valore della rosa.
Il totale dell’attivo nell’anno 2012 ammontava a € 62,9 milioni (50,3 milioni nel 2011). Il 52,2% dell’attivo è rappresentato da immobilizzazioni. I diritti pluriennali alle prestazioni dei calciatori, rappresentano il 71,7% delle immobilizzazioni e ammontano a 23,6 milioni (16,8 milioni, nel 2011).
Durante il 2012 sono stati effettuati investimenti per 19,8 milioni (12,5 milioni nel 2011), cessioni con un valore residuo contabile netto di 4 milioni (2,3 milioni nel 2011) e ammortamenti per 8,9 milioni (7,7 milioni nel 2011).
Al 31/12/2012 i calciatori col valore contabile residuo più elevato risultano essere i seguenti:

I crediti per compartecipazioni cedute, allocati tra le immobilizzazioni finanziarie, ammontano a € 4.452.500 (€ 4,5 milioni nel 2011) e rappresentano il 13,5% delle immobilizzazioni.
Tali crediti riguardano: Gianmario Comi (Milan) con € 2.350.000, Simone Benedetti (Inter) con 2 milioni e Matteo Rubin (Fiorentina) con 100 mila euro.
I debiti per compartecipazioni acquisite aumentano a € 10.375.000 da € 8,7 milioni e riguardano: Cerci (Fiorentina) per € 2,5 milioni, Simone Verdi (Milan) per 2,5 milioni, Alain Stevanovic in compartecipazione con l’Inter per 2 milioni, Gianluca Sansone in compartecipazione col Sassuolo per 1,6 milioni.
Al 31.12.2012, il valore contabile potenziale della rosa ammontava a 17,6 milioni.
La Gestione Economica.
La Gestione Economica ha beneficiato dei ricavi derivanti dalla cessione dei diritti televisivi.

Il Player Trading.
L’attività legata alla gestione economica dei cartellini dei calciatori, durante il 2012, considerando anche i relativi ammortamenti, ha generato un risultato negativo di circa 7,4 milioni.
Le plusvalenze da cessione diritti pluriennali calciatori ammontano a 576 mila euro (€ 5,1 milioni nel 2011) e si riferiscono a Mirko Antenucci per Euro 317 mila e Matteo Rubin per € 54 mila oltre ad un bonus per 200 mila Euro riguardante Rosina.
I proventi da cessione temporanea calciatori ammontano a 235 mila euro e riguardano prevalentemente Matteo Rubin.
Le minusvalenze da cessione diritti pluriennali calciatori, allocate tra gli oneri diversi di gestione, ammontano a € 1.058.000 (€ 1.822.000  nel 2011) e riguardano principalmente Ebagua per 927 mila euro.
I costi relativi alle prestazioni di calciatori in prestito sono allocati tra i costi per il godimento beni di terzi e ammontano a 547 mila euro (€906 mila nel 2011), tra cui spicca Santana.
I proventi da compartecipazione ex art. 102 bis Noif, inclusi tra i proventi finanziari, ammontano a € 2.718.000 (€ 1.551.000  nel 2011) e sono dovuti alle risoluzioni di Ebagua (€ 930 mila), Meggiorini (€ 400 mila), Gorobsov (€ 800 mila) e Antenucci (€ 588 mila).
Gli oneri da compartecipazione ammontano a € 200.500 e riguardano Carrieri.
Gli ammortamenti della rosa calciatori risultano aumentare da € 7.669.000 a € 8.967.000.
I ricavi.
Il valore della produzione, comprensivo di plusvalenze, risulta aumentato di 12 milioni (+60%), passando da € 19,9 milioni a € 31,8 milioni. Se si considerasse il fatturato netto, senza la gestione economica dei calciatori, l’incremento diventa del 122%.
I ricavi da gare aumentano da € 2,3 milioni a € 3,9 milioni.
I ricavi commerciali, considerando le royalties, sono saliti a 5,9 milioni.
I ricavi da diritti Tv, pari a € 15,7 milioni, sono stati conseguiti durante il secondo semestre dell’esercizio per la partecipazione al girone di andata del campionato di Serie A 2012/2013.
La capitalizzazione dei costi del vivaio, che rappresenta uno storno di costi, aumenta da € 1,4 milioni a € 1,7 milioni. La voce “Contributi/Mutualità”, pari a € 2.243.000 riguarda i contributi erogati dalla Lega.
 I ricavi da sponsor ufficiali e sponsor tecnico aumentano a € 2.825.000. Gli altri sponsor hanno contribuito con € 1.192.000. I proventi pubblicitari, che alimentano i rapporti con le parti correlate, ammontano a € 1.574.000.
I costi.
Sul fronte dei costi, l’approdo in serie A ha comportato un incremento dei costi della produzione da € 41,6 milioni a € 50,8 milioni. I costi del personale aumentano da € 20,6 a € 27,7 milioni.
I costi del personale incidono sul valore della produzione per l’87% e rappresentano il 54% dei costi della produzione.
Gli ammortamenti e le svalutazioni pari a € 10,7 milioni (€ 9,6 milioni nel 2011) aumentano di 1,1 milioni e rappresentano il 21% dei costi della produzione.
Il punto di pareggio.
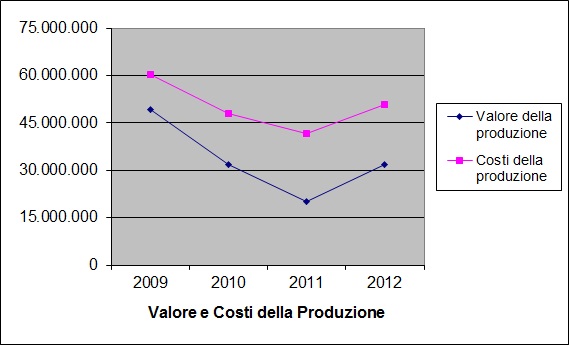


Il secondo semestre dell’anno 2012, si è chiuso sostanzialmente in pareggio grazie ai ricavi radiotelevisivi pari a € 15,8 milioni e la perdita è da addebitare al primo semestre dell’anno.
Il bilancio 2012 del Torino ha registrato un risultato negativo prima delle imposte per € 15,3 milioni ed una perdita netta di € 10,9 milioni. Mentre, il bilancio del 2011 si era chiuso con una perdita netta di 14,7 milioni ed un risultato prima delle imposte negativo per 20 milioni.
Gli ultimi quattro esercizi hanno registrato perdite nette rilevanti per un totale complessivo di € 45,3 milioni. Se considerassimo il risultato prima del calcolo delle imposte, il valore negativo salirebbe a 61,3 milioni.
Sul 2012, oltre all’assenza dei ricavi TV nel primo semestre, ha anche influito il risultato negativo del “Player Trading”.
L’esercizio 2013 beneficerà per intero dei ricavi da diritti TV e della plusvalenza di Ogbonna.
Il consolidato fiscale.
FC Torino Spa aderisce al consolidato fiscale, che vede nella veste di consolidante UT Communications Spa. U.T. Communications S.p.A. determina una base imponibile unica per il gruppo di società aderenti al consolidato fiscale, e beneficia della possibilità di compensare redditi imponibili con perdite fiscali in una unica dichiarazione.
Ciascuna società aderente al consolidato fiscale trasferisce a U.T. Communications S.p.A. il reddito fiscale (reddito imponibile o perdita fiscale); a fronte di un reddito imponibile della partecipata, U.T. Communications S.p.A. rileva un credito nei suoi confronti pari all’IRES da versare. Per contro, nei confronti delle società che apportano perdite fiscali U.T. Communications S.p.A. iscrive un debito pari all’IRES sulla parte di perdita contrattualmente conferita a livello di Gruppo.
In altre parole, l’IRES calcolata sul reddito imponibile di UT Communications Spa, “abbattuto” dalla perdita fiscale di FC Torino Spa, diventa un debito di UT Communications Spa nei confronti di FC Torino Spa.
Le imposte correnti presentano un saldo positivo di € 2.505.967 (€ 5.569.596 nel 2011). Il saldo è determinato dal compenso riconosciuto dalla controllante a fronte delle perdite fiscali utilizzate nel consolidato fiscale.
I crediti verso le imprese controllanti sono stati azzerati nel 2011 erano pari a € 344 mila e riguardavano il credito per il consolidato fiscale.
Le imposte differite e anticipate calcolate e accantonate nel 2012 hanno determinato un saldo positivo pari a € 1.714.829 (-€ 262 mila nel 2011) e il fondo per imposte differite, allocato tra le passività, è diminuito da € 4,1 milioni a € 2,4 milioni. I crediti per imposte anticipate ammontano a € 207.626.
I rapporti con parti correlate.
Nella relazione sulla gestione è scritto che i rapporti con le parti correlate sono stati effettuati al costo di mercato. Nel 2012 i ricavi con parti correlate rappresentano il 5,2% (8,6% nel 2011) del valore della produzione.
Cairo Pubblicità Srl, controllata da Cairo Communications Spa, ha stipulato un accordo di concessione per la vendita di spazi pubblicitari a bordo campo e di pacchetti di sponsorizzazione promo-pubblicitaria. Per effetto di tale contratto nel 2012 sono state riconosciute al concedente quote per Euro 1.574.000 a fronte di ricavi per Euro 1.996.000 al netto degli sconti di agenzia. L’importo delle commissioni calcolate è stato di € 60 mila (€ 37 mila nel 2011), che a differenza del 15% del ricavo non retrocesso, figurano come costo nel bilancio del Torino.
Nel contesto dell’accordo Cairo Pubblicità ha anche acquistato biglietti di accesso allo stadio per un controvalore di Euro 35 mila ed ha riaddebitato al Torino F.C. costi di sua competenza per Euro 24 mila;
Cairo Editore Spa ha ottenuto spazi pubblicitari per 100 mila euro, come nel 2011.
Mp Service srl è azionista di Torino F.C. Spa e si occupa, tra le altre cose, della gestione di impianti sportivi per usi commerciali. In bilancio risulta che il Torino paga 400 mila euro all'azionista MP Service per l'utilizzo del centro SISPORT.
Inoltre, esiste un accordo tra la Cairo Communication S.p.A. ed il Torino F.C. per la erogazione di servizi amministrativi quali la tenuta della contabilità, che prevede un corrispettivo annuale di Euro 100 mila;
Conclusioni.
Anche il bilancio 2012 di FC Torino Spa è un bilancio che evidenzia una gestione che necessita dell’intervento del mecenate. Tuttavia, il secondo semestre lascia intravedere, grazie ai diritti TV, una gestione orientata verso il pareggio di bilancio, anche perché l’esercizio 2013 evidenzierà il raddoppio dei ricavi per diritti TV e la plusvalenza relativa alla cessione di Ogbonna. Sul fronte dei ricavi commerciali, il 2013, promette un aumento dei relativi proventi. Infatti, è stato dato notevole risalto mediatico all’accordo con Suzuki.

domenica 8 settembre 2013

I Bilanci ad alta gradazione alcolica.


Luca Marotta


Casualmente mi sono imbattuto nella lettura del bilancio di una società quotata in borsa a Parigi. Trattasi di Remy Cointreau S.A., proprietaria di diversi marchi famosi come Rémy Martin, Cointreau, Louis XIII, Metaxa e altri.
Inizialmente sono rimasto colpito dal motto citato nel “Rapport annuel 2012-2013” da Christian Liabastre, 'Directeur de la Stratégie et du Développement des Marques', a proposito della strategia del Gruppo: “Nous recherchons la perfection. Rien d’autre”.
Continuando nella lettura dei numeri, mi ha impressionato la presenza di risultati economici in crescita a doppia cifra, soprattutto perché conseguiti durante un periodo di recessione economica.
“Un bel bilancio, molto interessante”, mi son detto.
La prima voce contabile da cui sono partito nella lettura del bilancio, perché è la prima misura del successo del business è il volume delle vendite, ossia il fatturato. Il volume d’affari di Remy Cointreau, al 31 marzo 2013, segna una crescita del 16,3% ed ammonta a circa 1,2 miliardi di Euro.
Siamo in presenza di cifre importanti, a livelli di correttivi di manovre finanziarie da parte di Stati UE, per intenderci.
Non conoscendo il settore ho voluto vedere quanto fatturano altri Gruppi quotati in borsa che operano nel medesimo settore. 
Diageo plc, con marchi come Johnnie Walker, Crown Royal, J&B, Smirnoff, Baileys, Guinness e altri, per l’esercizio chiuso al 30 giugno 2013, aveva fatturato, a lordo delle accise,  £ 15,5 miliardi di sterline, pari a circa 18,1 miliardi di Euro, ad un cambio di 1 £ = 1,168 €. Il fatturato al netto delle accise scende a £ 11,4 miliardi di sterline, corrispondenti a circa 13,3 miliardi di Euro. La crescita del fatturato di Diageo, sia lordo che netto, è stata del 6% circa.
Il Gruppo Campari, con marchi come Campari, Campari Soda, Aperol, Glen Grant, Cynar e altri, per l’esercizio chiuso al 31/12/2012 aveva fatturato 1,3 miliardi di Euro, registrando un aumento del 5% circa.
La distribuzione delle vendite per aree geografiche del Gruppo Remy Cointreau è stata la seguente :
39,9 % Asia-Pacifico; 33,0 % Americhe ; 27,1% Europa/Medio-Oriente e Africa. Una curiosità, Remy Cointreau è presente in Cina con una partecipazione del 27% in Dinasty Fine Wines Ltd.
A conferma delle notizie che i Francesi sono andati in Cina a produrre vino.
Il Gruppo Campari ha venduto per il 29,2% in Italia, per il 25,8% nel resto dell’Europa, per il 34,7% nelle Americhe e per il 10,4% nel Resto del Mondo e nei Duty Free.
Il Gruppo Diageo ha venduto in Nord America per il 33%, in Europa Occidentale per il 19%, in Europa Orientale, Turchia e Africa per il 20%, America Latina e Caraibi per il 13% Asia-Pacifico per il 15%.
Per quanto riguarda l’utile netto, che è il dato di sintesi della situazione economica più immediato, nel caso di Remy Cointreau risulta pari a 130,4 milioni di Euro, con un incremento del 17,4%, rispetto all’esercizio precedente. L’incremento è stato di 20 milioni di Euro.
Nel caso di Diageo l’utile netto è di £ 2,6 miliardi, pari a circa 3 miliardi di Euro, con un incremento del 25%.
Il Gruppo Campari al 31/12/2012 registrava un utile netto di 157,2 milioni di Euro in leggero calo dell’1,6% rispetto al 2011.
L’indebitamento finanziario netto del Gruppo Cointreau ammonta a 265,5 milioni di Euro. Il Patrimonio Netto ammonta a 1,1 miliardi di Euro e finanzia il 48% dell’attivo e l’80% del Capitale Investito Netto.
Il rapporto tra indebitamento finanziario netto ed EBITDA è inferiore a 1, precisamente è uguale a 0,99. Quindi il cash flow prodotto dalla gestione operativa è in grado di ripagare il debito finanziario in meno di un anno e ha permesso di rafforzare una politica di investimenti tesi a valorizzare i marchi. Il tasso di redditività del “capitale fisso investito” (escluse le attività correnti) è del 29,9% (27,5% nel 2011).
L’indebitamento finanziario netto del Gruppo Diageo ammonta a £ 8,4 miliardi, pari a circa 9,8 miliardi di Euro. Il patrimonio netto consolidato del Gruppo Diageo al 30 giugno 2013 è di £ 8,1 miliardi, pari a circa 9,4 miliardi di Euro. Tale patrimonio netto consolidato finanzia il 32,33% dell’attivo consolidato e il 49,1% del Capitale Investito Netto.
L’EBITDA è pari a £ 3,8 milioni, pari a circa 4,4 miliardi di Euro, e il rapporto tra Net Debt  ed EBITDA risulta pari a 2,9. Mentre, la redditività della media del capitale investito è del 16%.
La struttura patrimoniale del Gruppo Campari presenta un “equity ratio” del 42%. L’indebitamento finanziario netto è pari a 869,7 milioni di Euro e il Capitale Investito Netto ammonta a 2,3 miliardi di Euro. Il Patrimonio netto pari a 1,4 miliardi di Euro finanzia il 62,2% del Capitale Investito Netto.
Il Gruppo Campari presenta, al 31 dicembre 2012, un EBITDA pari a 320,2 milioni di Euro, in leggera diminuzione rispetto ai 325,8 milioni del 2011. Il rapporto tra Net Debt ed EBITDA è pari 2,7 mentre nel 2011 era pari a 1,95. Il tasso di redditività del “capitale fisso investito” (escluse le attività correnti) è del 13,9% (16,3% nel 2011).
Remy Cointreau S.A. è quotata nella borsa di Parigi. Il 2 gennaio 2012 la quotazione ha chiuso a 63 euro; il 31/12/2012 a € 82,73 e il 6 settembre 2013 a € 9,01 con una capitalizzazione di 3,91 miliardi di Euro.
Davide Campari-Milano S.p.A. è quotata nella borsa di Milano. Il 2 gennaio 2012, la quotazione ha chiuso a € 5,30; il 31/12/2012 a € 5,80 e il 6 settembre 2013 a € 6,19, con una capitalizzazioni di 3,53 miliardi di Euro.
Diageo plc è quotata nella borsa di Londra. Il 2 gennaio 2012 la quotazione ha chiuso a £ 1,406.50; il 31/12/2012 a £ 1,787.00 e il 6 settembre 2013 a £ 1,982.50 con una capitalizzazione di 49,63 miliardi di Sterline.
Conclusioni.

Dai dati dei tre gruppi, di cui si è scritto molto brevemente, se si approfondisse ulteriormente, si potrebbero trarre numerose piste di approfondimento e riflessione, ma un dato emerge chiaramente, che durante un periodo di recessione economica, le aziende che producono bevande alcoliche hanno continuato a incrementare le vendite e a fare profitti. 

mercoledì 4 settembre 2013

Il Bilancio 2011/12 Allianz Arena München Stadion: perdita da derivati.


Luca Marotta
Il bilancio di esercizio al 30/06/2012 della società “Allianz Arena München Stadion GmbH” si è chiuso con una perdita di Euro 3.687.014,17, mentre l’esercizio 2010/11 si era chiuso con un utile di Euro 915.318,14. Nonostante la riduzione generalizzata dei costi, la perdita è da attribuire alla risoluzione contrattuale del cross-currency interest rate swap, che ha comportato un onere aggiuntivo di € 10.405.000.
L’esercizio 2011/2012, è ormai il settimo esercizio di attività di Allianz Arena München Stadion GmbH. Durante il 2011/12 nell’Allianz Arena sono state disputate 48 partite in 46 giorni (nel 2010/11: 42 partite). 

L'organizzazione della Finale di UEFA Champions League, del 19 maggio 2012, è stata curata dal Comitato Organizzatore Locale, comprendente anche Allianz Arena München Stadion GmbH, che ha curato la gestione dell’evento con bilancio separato.

La società.
L'Allianz Arena München Stadion GmbH è una società controllata da FC Bayern München AG e si occupa della gestione dell’omonimo stadio di calcio a Monaco di Baviera con i relativi servizi accessori come parcheggi, ristorazione, aree ospitalità e negozi. A sua volta controlla la società Allianz Arena Payment GmbH, con una quota di possesso pari al 100%.
Il 27 aprile 2006, FC Bayern München AG acquistò temporaneamente il 100% delle azioni della Allianz Arena, con l’impegno al riacquisto entro il 30 giugno 2010 del 50% da parte della società cofondatrice TSV Monaco 1860. Tuttavia, Tale impegno è stato ufficialmente revocato il 25 aprile 2008. Tutte e tre le parti si sono accordate per alleviare il TSV 1860 dei suoi obblighi, che sono stati poi trasferiti al FC Bayern München AG. Attualmente Allianz Arena München Stadion GmbH è una società con socio unico.
Lo Stadio.
La società Alpine Bau GmbH ha costruito lo stadio e la posa della prima pietra è datata 21 ottobre 2002, mentre la consegna è avvenuta il 30 aprile 2005. L’inaugurazione risale al maggio 2005. Il costo di costruzione, come riportato dal sito ufficiale, è stato di circa € 340.000.000.
In genere, l’Allianz Arena è locato a titolo oneroso per l'organizzazione di partite di calcio ai due club di Monaco di Baviera: FC Bayern e TSV 1860 München. Inoltre, l'azienda può locare lo stadio a terzi, come la Federazione e/o la Lega tedesca (DFB, DFL), per lo svolgimento di partite internazionali e partite di coppa. Pertanto, la voce principale dei ricavi è costituita dalle locazioni per eventi dello stadio e dei relativi Sky Box della zona Vip, e non riguarda i ricavi da botteghino che sono gestiti dall’organizzatore della gara, che prende in locazione lo stadio. Inoltre, ad esclusione dei giorni dedicati alle partite, le strutture dello stadio possono essere messe a disposizione per eventi aziendali ed è possibile l'apertura per i visitatori che possono prenotare visite guidate a pagamento dello stadio.
Di seguito analizzeremo i dati del bilancio al 30 giugno 2012.
La struttura dell’attivo patrimoniale.

Il valore dell’attivo al 30.06.2012 è diminuito su base annua di € 21,7 milioni, assestandosi a € 268,1 milioni da € 289,8 milioni del 2010/11. I componenti principali dell’attivo sono: le immobilizzazioni immateriali per € 55 mila (€ 47 mila nel 2010/11); le immobilizzazioni materiali nette per € 246.781.238,73 (€ 256,4 milioni nel 2010/11); le immobilizzazioni finanziarie per € 25 mila, dato invariato e riguardante la partecipazione in Allianz Payment Gmbh; i crediti per € 11,1 milioni (€ 22,7 milioni nel 2010/11); le disponibilità liquide e mezzi equivalenti per € 9,1 milioni (€ 9,5 milioni nel 2010/11); i risconti attivi per € 1,1 milioni.
La variazione negativa del totale delle attività è dovuta principalmente all'ammortamento e alle svalutazioni delle immobilizzazioni, in particolare quelle riguardanti lo stadio e gli impianti tecnici (€ 9 milioni). Mentre, le disponibilità liquide sono diminuite di € 363 mila.
Il flusso di cassa generato dall’attività operativa è stato positivo per 6 milioni, ma è stato drenato dall’attività di finanziamento per 4,5 milioni di Euro, a causa del rimborso delle rate dei prestiti bancari e dall’attività di investimento per 1,8 milioni di Euro.
Il valore contabile netto della voce “terreni e fabbricati” diminuisce da € 244.616.144,00 a 237.170.800,65. La variazione è stata determinata prevalentemente dal calcolo degli ammortamenti per € 9 milioni. Il costo storico della voce “terreni e fabbricati” ammonta a circa 301 milioni di euro, ma bisogna tener presente che durante l’esercizio 2007/2008 è stato incrementato di € 100.546.722,97, importo stornato dalla voce “impianti e macchinari”.
Risulta una alienazione dovuta alla creazione della struttura “FCB Erlebniswelt”.
Il valore contabile netto della voce “impianti e macchinari” è di € 9.099.160,00, mentre il costo storico è di circa 51,8 milioni.
Il Patrimonio Netto
Il patrimonio netto ammonta a € 49,4 milioni e finanzia il 18,5% dell’attivo e il 20% delle immobilizzazioni. Il rapporto tra mezzi propri e capitale di terzi è del 23%, mentre nel 2010/11 era pari al 21%. Dal 1 luglio 2007, sia la perdita che l’eventuale utile d’esercizio vengono trasferite in automatico alla controllante FC Bayern München AG. Durante il 2010/11 si è registrato un apporto di capitale per 35 milioni, che è servito per ridurre l’indebitamento di 39,5 milioni.
Le Passività
Al 30 giugno 2012, i Debiti bancari ammontavano a € 118.440.000. Al 30 giugno 2011, i Debiti verso banche ammontavano a € 122.949.000 e a € 162,4 milioni nel 2009/10.
Per quanto riguarda i debiti bancari al 30 giugno 2012, la cifra con scadenza durante l’esercizio 2012/13 ammontava a € 4.508.000. L’importo con scadenza superiore ai 5 anni è di € 89.773.000. I Debiti verso banche riguardano mutui garantiti da ipoteche per un importo di 150 milioni di euro.
I debiti verso la società controllante ammontano a € 40 milioni e hanno una scadenza superiore ai 5 anni.
La voce altri accantonamenti per rischi e oneri diminuiscono da € 10.751.500 a € 403 mila a causa della risoluzione contrattuale del cross-currency interest rate swap.
I Ricavi.

Le fonti dei ricavi della società Allianz Arena München Stadion GmbH comprendono il noleggio dello stadio per le partite, degli Sky Box, delle sale convegni, la gestione dei ristoranti e dei chioschi, dei parcheggi e dei garage e dello store.
I ricavi per l'esercizio 2011/12 sono aumentati a € 54,2 milioni. Nel 2010/2011 sono stati pari a  € 47.706.729,67. L’aumento è dovuto al maggior numero di gare disputate. Nel 2011/12 si sono disputate 6 partite in più rispetto al 2010/11.
Gli incrementi delle voci dei ricavi sono così ripartiti: € 0,9 milioni in più nella ristorazione (VIP Catering), € 1,3 milioni per l'affitto dello stadio, € 2,7 milioni in più per le gare speciali, € 0,8 milioni per le altre locazioni, € 0,3 milioni per i ricavi da parcheggio.
I Costi.
La prima voce di costo, con un’incidenza del 62,6%, è rappresentata dagli oneri di gestione che sono pari a € 36,3 milioni, nel 2010/11 erano pari a € 27.569.000. Tra gli oneri di gestione assumono un’importanza notevole quelli energetici.
La seconda voce di costo per incidenza (19,8%) riguarda gli ammortamenti delle immobilizzazioni, che risultano pari a € 11.466.000, mentre nel 2010/11 erano pari a € 10.984.000. Gli interessi passivi risultano pari a € 8.661.000, mentre nel 2010/11 erano pari a € 9.722.000. Le spese per il personale ammontano a € 1.538.000, nel 2010/11 erano pari a € 1.293.000.
Il risultato netto del 2010/11 della società Allianz Arena München Stadion GmbH evidenzia una perdita di € 3.687.014,17, mentre nel 2010/11 si era registrato un utile di € 915.318,14.
I risultati attesi.
Nel bilancio 2010/11 gli amministratori avevano scritto che per la stagione 2011/2012 si prevedeva di nuovo un risultato positivo (con una previsione minima di 38 partite), nonostante la previsione degli aumenti dei prezzi in materia di costi, ma con un costo del finanziamento in ulteriore riduzione per i rimborsi previsti. Inoltre, un contributo positivo, con un margine significativo, avrebbe dato la finale di Champions League in programma il maggio 2012.
Invece, il risultato netto del 2011/12 della società Allianz Arena München Stadion GmbH evidenzia una perdita di 3,7 milioni, nonostante il numero delle gare sia stato superiore alle previsioni.
Per la stagione 2012/2013 gli amministratori hanno previsto un risultato positivo (con una previsione minima di 37 partite), gli oneri finanziari saranno ridotti a causa dei rimborsi in programma. Gli amministratori confidano che l’entrata in funzione di “FCB Erlebniswelt”, inaugurato nel maggio 2012 gioverà indirettamente ai ricavi 2012/13.
Anche le previsioni per il 2013/14 sono positive con un numero minimo di gare previste di 37. Inoltre nel mese di settembre 2013 risulta programmata una gara della nazionale tedesca.
Conclusioni
Il risultato operativo 2011/12 risulta negativo per € 3,2 milioni, comprensivo di interessi passivi per € 8,7 milioni e ammortamenti per € 11,5 milioni. L’ EBITDA risulta positivo per € 16,9 milioni (€ 22,1 milioni nel 2010/11) che raffrontato ad un indebitamento finanziario netto di € 149,3 (€ 153,7 milioni nel 2010/11), ci porta a stimare un rapporto tra “Net Debt/EBITDA” di 8,82. Questo significa che l’attività operativa è in grado di rimborsare il debito in circa 9 anni. Se escludessimo i debiti verso la controllante, pari a 40 milioni di Euro, tale rapporto scende a 6,46. Si tenga presente che la maggior parte del debito bancario, per un importo pari a € 89,8 milioni, ha scadenza superiore ai 5 anni.

Senza dubbio, la perdita 2011/12, causata dall’evento straordinario della risoluzione del contratto sui derivati, non deve essere più ripetuta in futuro, al fine di un giudizio positivo sulla sostenibilità del debito, senza l’intervento della proprietà, che peraltro è solida.

venerdì 30 agosto 2013

I conti 2011/12 della Real Sociedad de Fútbol SAD


Luca Marotta
jstargio@gmail.com

L’esercizio 2011/12 del club spagnolo della Real Sociedad de Fútbol SAD si è chiuso con un utile di 514.825 Euro.
Dal punto di vista sportivo dopo la retrocessione del 2006/07 ed i tre campionati disputati nella serie inferiore, culminati con la promozione del 2009/10, gli anni dal 2010/11 al 2012/13 sono stati disputati nella massima serie. Il 2010/11 si è concluso con un quindicesimo posto e il 2011/12 con il dodicesimo posto. L’anno 2012/13 conclusosi con il quarto posto e l’accesso alla Champions League, rappresenta in un certo senso l’anno della “resurrezione” del club basco.
In effetti, il club dopo la retrocessione, ha attraversato momenti difficili, ed è potuto sopravvivere grazie alla conversione di parte del debito concorsuale che ammontava a € 41.160.870 in “Préstamos participativos”. Il debito convertito fu di 27,3 milioni di Euro, quasi tre quarti, da pagare ai creditori con una rateizzazione trentennale. La posta relativa ai “Préstamos participativos” è inclusa nel patrimonio netto. Al 30/06/2012 ammontava a 23,74 milioni di Euro.


Il patrimonio netto al 30/06/2012 risulta negativo per € 3.385.458.
Il totale dell’attivo è pari a € 64.315.032, di cui € 50.847.723 riguardante l’attivo non corrente. Il passivo corrente è pari a 44,2 milioni di Euro. I debiti a medio/lungo periodo ammontano a € 32.377.046. I debiti per imposte differite inclusi nel passivo non corrente sono pari a € 11.864.382.
Il passivo corrente risulta pari a € 23.459.061 di cui € 2,7 milioni per risconti passivi.
La gestione economica dell’esercizio 2011/12 appare equilibrata.
Il totale dei ricavi ammonta a € 39.222.426 e il totale dei costi a € 38.707.671.
Il 41,7% dei ricavi è rappresentato dai diritti TV pari a € 16.3770.000. Il fatturato relativo agli abbonamenti e alle quote sociali è pari a € 7.629.500. I ricavi relativi alla biglietteria è stato pari a € 1.842.825. I ricavi commerciali relativi a sponsor e pubblicità sono stati pari a € 5,1 milioni. I proventi finanziari sono pari a € 189.647 e i proventi straordinari a € 2,5 milioni.
Tra i costi spiccano il costo del personale pari a € 25,8 milioni e gli ammortamenti pari a € 3,5 milioni. I costi per servizi sono pari a € 3 milioni e gli oneri diversi di gestione risultano pari a € 4,7 milioni. Gli oneri finanziari incidono per € 433.166.
Il risultato positivo realizzato nel 2011/12 di € 514.825 supera quello del bilancio preventivo 2011/12 che era di 99 mila Euro.
Per il bilancio preventivo per il 2012/13 ha previsto un utile di € 1,15 milioni, determinato da ricavi per € 43.551.920 e costi per € 42.402.499. Nella sostanza, per il 2012/13, è stato previsto un aumento dei ricavi di 4 milioni di Euro, a causa dell’aumento dei ricavi per diritti TV. La cifra riguardante i diritti TV nel preventivo 2012/13 ammonta a € 23.000.000. L’aumento è stato determinato dal cambio di acquirente dei diritti e ad una controversia legale vinta.
L’aumento delle entrate, in particolare dei diritti TV, ha permesso di prevedere un aumento dei costi, in particolare costo del personale e ammortamenti.
I costi previsti per il 2012/13 salgono a € 42,4 milioni.  Il dato del costo del personale per il 2012/13 è stato previsto aumentare a 27,4 milioni di Euro, una cifra che rappresenta il 64,5% del totale dei costi. E’ stato possibile procedere al prolungamento di alcuni contratti. Nel bilancio preventivo 2012/13 gli ammortamenti aumentano da € 3,5 milioni a € 4,7 milioni per gli acquisti di Carlos Vela e Chory Castro. 
In definitiva, l'aumento delle entrate è stato investito nel rafforzamento della squadra, che stante i risultati conseguiti come l’accesso alla Champions, porterà ad ulteriori aumenti per il 2013/14.
Conclusioni.
Dopo aver rischiato la scomparsa, la Real Sociedad ha perseguito una gestione tesa al raggiungimento del pareggio di bilancio, caratterizzata da sano ed equilibrato realismo e attento controllo delle voci di bilancio. Tale gestione ha garantito la stabilità economica, buoni risultati sportivi come il ritorno nella massima serie e il quarto posto del 2012/13. Il 2013/14 è iniziato bene grazie al superamento del turno preliminare in Champions e l’accesso alla fase a gironi che garantirà cospicue entrate per il 2013/14.


sabato 24 agosto 2013

Bilancio Genoa 2012: perdita da eccessivo “Player Trading”.


Luca Marotta


Il bilancio 2012 di Genoa Cricket and Football Club Spa, ha registrato una perdita di € 14.846.953, dovuta essenzialmente al costo del lavoro, all’ammortamento della rosa calciatori e anche alle minusvalenze record realizzate per sfoltire l’organico.
Il “Player Trading”, su cui puntava molto la gestione economica del Genoa, durante l’anno 2012,  ha mostrato il rovescio della medaglia. Infatti, il continuo ricorso al “Player Trading” alla ricerca della agognate plusvalenze, può portare ad un incremento del valore contabile della rosa calciatori e di conseguenza determina un aumento del costo del personale e degli ammortamenti. Se si aggiunge il verificarsi di stagioni sportive non brillanti, il rischio di realizzare delle minusvalenze diventa molto probabile. Per rimediare a questa situazione, per il 2013, gli Amministratori del Genoa si propongono come obiettivo la riduzione del costo del lavoro pari a € 53 milioni, attraverso la riduzione del numero di giocatori cercando di non ridurre il grado di competitività della rosa. Inoltre, sul bilancio 2012, hanno pesato come costi, € 43 milioni per gli ammortamenti ed € 19 milioni per minusvalenze. Le plusvalenze invece sono state pari a € 54 milioni.
La continuità aziendale.
I revisori della Mazars Spa, nella loro Relazione, hanno rilevato che l’entità della perdita è tale da ricadere nell’ipotesi prevista dall’articolo 2446 del Codice Civile, ossia quando il capitale si riduce di oltre un terzo a causa di perdite.
Secondo gli Amministratori la società dispone di adeguate risorse economiche e patrimoniali per far fronte agli impegni finanziari nel futuro, garantendo così la continuità aziendale.
Il collegio sindacale ha preso atto che il socio di maggioranza Fingiochi Spa, in data 21 dicembre 2012, ha manifestato la volontà di convertire parte della posta “finanziamento soci infruttifero” in riserva a copertura perdite esercizi precedenti, per l’importo di € 7 milioni. Con riferimento alla stessa posta, nel mese di gennaio 2013, il socio di maggioranza ha manifestato la volontà di convertire ulteriori € 750.000.
 Inoltre, con riferimento alla situazione patrimoniale al 31 dicembre 2012, il Collegio Sindacale ha preso atto del fatto che il socio di maggioranza si è reso disponibile a nuovi interventi a tutela dell’integrità del patrimonio netto, tuttavia, a detta dello stesso Collegio Sindacale è necessario “continuare ad effettuare con costanza un monitoraggio particolarmente attento sulla situazione economica e patrimoniale”.
In definitiva la continuità aziendale del Genoa dipende dall’azionista di maggioranza.
Il Patrimonio Netto.

Il patrimonio netto è pari a € 1.153.787 e risulta in aumento di € 153.047. La variazione è stata determinata dalla perdita di esercizio di € 14.846.953, dalla conversione in riserva copertura perdite di parte del vecchio finanziamento infruttifero del socio di maggioranza per l’importo di € 15 milioni.
Il Patrimonio Netto rappresenta solo lo 0,37% delle fonti di finanziamento dell’attivo. Tale indicatore è sintomo di sottocapitalizzazione.
L’indebitamento finanziario.

I debiti finanziari, esclusi i debiti verso la controllante per consolidato fiscale, diminuiscono da € 108,8 milioni a € 98,8 milioni e rappresentano il 30% (36% nel 2011) delle fonti di finanziamento. I debiti verso i soci sono diminuiti da € 27,3 milioni a € 11,4 milioni. I debiti verso le banche si incrementano di € 2,9 milioni, assestandosi a € 24,9 milioni. Le banche con cui lavora il Genoa sono Unicredit e Banca Carige. I debiti bancari a medio-lungo termine pari a 19,6 milioni riguardano dei mutui accessi con Banca Carige.
I debiti verso altri finanziatori sono rilevanti essendo pari a € 55,5 milioni (€ 59,5 milioni nel 2011) e registrano un decremento di 4 milioni. Tale voce riguarda debiti per operazioni di factoring con Banca Carige, Istituto per il Credito Sportivo, Emilia Romagna Factoring e Monte dei Paschi Leasing & Factoring. 
L’indebitamento finanziario netto ammonta a € 91,5 milioni, considerando le disponibilità liquide pari a circa € 251 mila, risulta in diminuzione rispetto al 2011 di circa € 13,2 milioni.
L’EBITDA è positivo per € 33,9 milioni e il rapporto tra indebitamento finanziario netto ed EBITDA è 2,7 (2,9 nel 2011). Di solito tale rapporto si giudica positivamente quando è inferiore a 2. Invece, quando supera 3, pone dei dubbi sulla sostenibilità del debito.
I crediti verso Enti-settore specifico risultano pari a € 136,5 milioni (€ 118,6 milioni nel 2011), mentre i debiti verso Enti-settore specifico, pari a € 99,7 milioni (€ 97,9 milioni nel 2011), finanziano il 32,31% dell’attivo. Se considerassimo anche i debiti e i crediti da compartecipazione, il saldo, che essenzialmente dipende dall’attività di calciomercato, sarebbe positivo per € 45,8 milioni (€ 26,5 milioni nel 2011) e ridurrebbe l’indebitamento considerato ai fini del Financial Fair Play a € 45,7 milioni al di sotto dei ricavi.
I debiti verso l’Erario e gli altri debiti.
I debiti verso l’Erario aumentano a € 37,5 milioni da € 24,9 milioni del 2011. Essi rappresentano il 12% delle fonti di finanziamento dell’attivo. Il maggior importo riguarda i debiti dilazionati per € 11,8 milioni di cui per l’IVA relativa a esercizi precedenti non versata circa € 8,7 milioni.
Le ritenute Irpef per retribuzioni tesserati ammontano a € 5,8 milioni, quelle relative ai premi sono pari a € 1,1 milioni. Risultano debiti per IVA pari a € 10, 2 milioni e debiti per IRAP 2012 pari a € 1,8 milioni. Nella Relazione sulla Gestione si legge che a seguito della rateizzazione del debito IVA pregresso, l’Agenzia delle Entrate ha inviato alla Procura della Repubblica di Genoa comunicazione di notizia di reato.
Il Genoa, come molti altri club, ha contenziosi in corso con l’Agenzia dell’Entrate riguardanti l’applicazione dell’Irap sulle plusvalenze fino all’anno 2007. Nel fondo rischi esiste apposito accantonamento.
I debiti verso Istituiti di previdenza ammontano a € 2,2 milioni (€ 1,6 milioni nel 2011).
La voce “debiti diversi” aumenta da € 8.288.938 a € 11.160.768. In questa voce dovrebbe essere ricompreso il debito verso il personale.
Il Valore della Rosa.
Nell’attivo di bilancio figurano diritti pluriennali alle prestazioni dei calciatori per € 99.380.534 (€ 123,1 milioni nel 2011), diritti pluriennali alle prestazioni dei calciatori delle giovanili per € 3.460.662  (€ 2,3 milioni nel 2011) e compartecipazioni ex art. 102 bis N.O.I.F. per € 23.653.000 (€ 30,8 milioni nel 2011), che equivalgono alla metà del valore dei calciatori ceduti in compartecipazione, mentre la metà del valore dei calciatori acquisiti in compartecipazione è iscritta nel passivo per € 14.700.000 (€ 25,1 milioni nel 2011). Pertanto il saldo netto potenziale della rosa calciatori del Genoa ammonterebbe a circa 112 milioni di euro, che è una cifra rilevante per un club come il Genoa. Non a caso, durante l’Assemblea degli Azionisti, l’Amministratore Delegato ha affermato che sarà avviata “una forte campagna di dismissione di giocatori che sono a matricola del Genoa ma impegnati in altre società”.
I calciatori col valore contabile residuo netto più elevato sono i seguenti:

Per quanto riguarda i giocatori ceduti in compartecipazione, che vengono esposti per metà del loro valore tra i crediti, al 31/12/2012, troviamo: Acerbi (Milan) per 4 milioni; Boakye (Juventus) per 4 milioni; Federico Rodriguez (Bologna) per 3 milioni, Acquafresca (Bologna) per 2,5 milioni e Tachtsidis (Roma) per 2,5 milioni.
Per quanto riguarda i giocatori acquisiti in compartecipazione, allocati per il 50% del valore tra i debiti, al 31/12/2012, figurano: Beretta (Milan) per 4 milioni; Immobile (Juventus) per 4 milioni; Manzoni (Parma) per € 1.700.000; Piscitella e Verre (Roma) per € 1,5 milioni, Bertolacci (Roma) per € 1 milione e Vinetot (Crotone) per € 1 milione. Su tali calciatori il Genoa ha calcolato geli ammortamenti sul valore pieno.
Rilevante è anche il dato relativo alla capitalizzazione dei costi del vivaio, allocata tra le immobilizzazioni immateriali per 9,4 milioni, che significa che il Genoa spende molti soldi per il settore giovanile.
La Gestione economica.
Il bilancio del Genoa evidenzia una dipendenza da player trading notevole, dovuta all’importo elevato delle plusvalenze realizzate a causa della continua movimentazione nella rosa calciatori, con acquisti, cessioni e il meccanismo delle compartecipazioni. Tuttavia, nel 2012, le minusvalenze hanno toccato il record di 16,9 milioni.

Il “Player trading”.
La gestione economica dei diritti pluriennali alle prestazioni dei calciatori risulta positiva per € 10,3 milioni. Nella sostanza le plusvalenze realizzate al netto delle minusvalenze riescono a coprire il costo degli ammortamenti.
Nel conto economico sono evidenziate plusvalenze da cessione diritti pluriennali per € 54,4 milioni (€ 62, 2 milioni nel 2011), che rappresentano il 43% del valore della produzione, che è pari a € 127,6 milioni (€ 118,8 milioni nel 2011). 
Le maggiori plusvalenze realizzate sono di seguito elencate:


I ricavi da cessione temporanea prestazioni calciatori aumentano da € 3,2 milioni a € 8,7 milioni. L’importo maggiore riguarda Destro, prestato alla Roma per € 5.750.000, seguito da Gilardino prestato al Bologna per € 650.000. Ovviamente gli importi dei calciatori prestati vanno per competenza e si all’importo maturato al 31/12/2012.
I costi da acquisizione temporanea prestazioni calciatori ammontano a € 1.577.000 (€ 2.454.000 nel 2011) e l’importo maggiore riguarda Carvalho Roger per 800 mila euro. Il presito di Borriello fi al 31 dicembre è costato 125 mila Euro.
Le minusvalenze derivanti da cessione diritti pluriennali sono state pari a 16,8 milioni (€ 3,4 milioni nel 2011). L’importo maggiore riguarda la cessione di Papastathoupoulos al Werder Bremen ceduto per € 5 milioni con una minusvalenza di € 4.870.000. Meggiorini è stato ceduto al Torino per € 2 milioni con una minusvalenza di € 3 milioni. Caracciolo è stato ceduto al club Harum Sparta per 400 mila Euro con una minusvalenza di € 1.885.082.
I proventi da compartecipazione ex art 102 bis Noif dell’anno 2012 sono stati pari a 13,6 milioni (17 milioni nel 2011), mentre gli oneri da compartecipazione ex art 102 bis Noif risultano pari a 11,2 milioni (3,2 milioni nel 2011).
La risoluzione della compartecipazione di Destro col Siena ha comportato un provento finanziario di 6,2 milioni, quella di Esposito col Lecce € 2.799.500, quella di Acerbi col Chievo € 1.750.000.
Tra gli oneri da compartecipazione spiccano Longo (Inter) per € 6.999.500; Kucka (Inter) per 1,5 milioni e Kharjia (Fiorentina) per 1,5 milioni. 
Gli altri ricavi.
A parte gli effetti del “player trading”, sul bilancio del Genoa esercitano una notevole influenza i proventi televisivi, pari a € 32,9 milioni (€ 31,9 milioni nel 2011), con un’incidenza del 26% sul valore della produzione. I proventi da sponsorizzazioni ammontano a € 3,7 milioni (€ 3,8 milioni nel 2011), quelli pubblicitari a € 1,6 milioni (€ 1,8 milioni nel 2011). I proventi commerciali e da royalties aumentano da un milione a € 10.546.652, a causa della cessione alla RAI dei diritti di sfruttamento delle immagini dell’archivio storico per € 8,7 milioni. Notevole è l’importo evidenziato nel valore della produzione che riguarda l’incremento delle immobilizzazioni per capitalizzazione dei costi del vivaio, che ammonta a € 4,5 milioni. I ricavi da gare sono stati pare a circa € 5 milioni (€ 5,8 milioni nel 2011).
Gli altri costi.
Il totale dei costi della produzione ammonta a € 136,6 milioni (€ 126,9 milioni). I costi del personale pari a € 53,9 milioni (€ 52,3 milioni nel 2011), rappresentano il 42% del valore della produzione, ma se escludessimo le plusvalenze tale percentuale salirebbe al 74%. L’incidenza del costo del personale sui costi della produzione è del 44%.
Gli ammortamenti sono pari a € 42,9 milioni (€ 44,2 milioni nel 2011). Quelli riguardanti la rosa dei calciatori ammontano a € 38,3 milioni (€ 40,8 milioni nel 2011). 
Il costo complessivo di gestione dei calciatori incide sul valore della produzione per il 72%. 
La differenza tra valore e costi della produzione è negativa per € 9 milioni (- 8,1 milioni nel 2011).
La gestione finanziaria, escludendo il meccanismo delle compartecipazioni è negativa per € 6,6 milioni a causa degli interessi passivi.
Il risultato prima delle imposte è negativo per € 13,2 milioni, mentre nel 2011 era positivo per circa 1,8 milioni e nel 2010 era negativo per 15,9 milioni.
Conclusioni.

Come evidenziato nei precedenti articoli, il Genoa ha un elevato valore contabile della rosa. Nell’esercizio 2012, complice una stagione sportiva non eccellente, tale valore eccessivo ha mostrato i suoi effetti negativi in termini di costi, quali il costo del personale, gli ammortamenti e le eccessive minusvalenze.

martedì 20 agosto 2013

Gli Appartamenti dell'Arsenal: le foto.


Recentemente ho potuto verificare direttamente sul posto quanto scrissi, il 2 settembre 2011, nell'articolo "Gli Appartamenti dell'Arsenal. Ovvero il business dell'edilizia residenziale".
Di seguito mi limiterò solamente a riportare le foto dei luoghi citati nell'articolo, ossia: “Drayton Park”, “Highbury Square” e "Quensland Road”.

Mappa della Zona.
La foto riguarda un'indicazione segnaletica che si trova uscendo dalla stazione metro "Arsenal" ("Piccadilly Line").


“Highbury Square”.
L'investimento immobiliare Highbury Square riguarda il vecchio e glorioso Stadio Highbury trasformato in appartamenti e il campo dove si giocava è diventato un giardino.


"Drayton Park"

Terminata Gillespie Road inizia Drayton Park. Da cui si accede all'Emirates Stadium. In questa via di accesso allo stadio sono stati effettuati alcuni investimenti immobiliari, apprezzabili sullo sfondo dell'ultima foto.


"Queensland Road"
L'investimento immobiliare in "Queensland Road" riguarda la costruzioni di alcune torri, alcune in fase di ultimazione. Nell'ultima foto si può apprezzare l'impatto visivo delle torri per uso residenziale sullo stadio.


Conclusioni.
Indubbiamente, l'edilizia residenziale può costituire un'ottima fonte di finanziamento per la costruzione di nuovi stadi e se accompagnata dall'obbligo di riqualificare quartieri abbandonati o che versino in stato di degrado, unitamente al vincolo di destinare una certa percentuale di edificabilità all'edilizia residenziale economica, può svolgere anche una funzione sociale, non trascurando il lavoro che si genera.

giovedì 8 agosto 2013

Bilancio Sassuolo 2012: in utile con "Mapei-dipendenza".

Luca Marotta
L’Unione Sportiva Sassuolo Calcio Srl ha chiuso il bilancio dell’esercizio 2012 con un utile al netto delle imposte di € 1.384.200, che migliora l’utile 2011 pari a € 68,996.
Trattasi di un bilancio che dipende dall’entità rilevante che hanno i ricavi da sponsorizzazione pari a € 12.997.503 (€ 14.280.740 nel 2011), che incidono per il 56,5% sul valore della produzione. La sponsorizzazione in questione è una operazione con parte correlata ed è a livello delle maggiori squadre della Serie A.
Il bilancio 2012 del Sassuolo riguarda la seconda parte della stagione sportiva 2011/12, conclusasi solo con i play-off, e la prima parte del campionato 2012/13, conclusosi con la promozione in Serie A. L'obiettivo del Club era la promozione in Serie A ed è stato raggiunto.
Il Gruppo.
La società è controllata dalla società MAPEI S.P.A. con sede in Milano (MI), che redige il bilancio consolidato di gruppo. Il Sassuolo ha aderito al sistema di tassazione denominato “Consolidato Fiscale Nazionale”, posto in essere dalla società controllante MAPEI S.P.A.. Tale opzione è stata rinnovata in data 15.06.2012 per il triennio 2012-2013-2014.
I rapporti con parti correlate.
Nella nota integrativa a proposito delle operazioni con parti correlate è scritto che “nel corso dell’esercizio non sono state realizzate rilevanti operazioni con parti correlate concluse a condizioni di mercato non normali.”
Nella Relazione sulla Gestione, come ricavi si fa riferimento alla sponsorizzazione da parte della controllante per € 12.994.603 e ad altri ricavi per prestazioni di servizi a consociate per € 83.500. Mentre, come costi sono evidenziati degli oneri finanziari nei confronti di Mapei Spa per € 109.125.
Il Sassuolo vanta crediti verso la Mapei Spa per circa 2 milioni di Euro, di cui 1,6 milioni a breve termine. Esistono debiti di natura finanziaria nei confronti della Mapei per € 5 milioni e debiti di natura commerciale per circa 50 mila Euro.
La continuità aziendale.
La società di revisione Reconta Ernst & Young S.p.A., nella sua relazione ha evidenziato al punto 4 a titolo di richiamo di informativa che il necessario supporto finanziario atto a sostenere l’attività della Società viene garantito dalla controllante Mapei S.p.A..
Tale concetto è stato ribadito dagli Amministratori nella Relazione sulla Gestione, poiché hanno affermato che il Sassuolo gestisce il rischio di liquidità cercando di evitare situazioni di tensione finanziaria, tuttavia essi fanno, in ogni caso, riferimento "all’impegno formale assunto dal socio di riferimento “MAPEI S.P.A.” a garantire un adeguato supporto finanziario alla Società per un periodo non inferiore a 12 mesi dall’approvazione del presente bilancio."
Il Patrimonio Netto.

Il patrimonio netto risulta positivo per € 2.516.232, nel 2011 era positivo per € 577.029. La variazione è dovuta all’utile netto d’esercizio di € 1.384.200 e a versamenti in conto futuri aumenti di capitale per € 555.000.
I mezzi propri finanziano il 16,9% delle attività. Per la restante parte si fa ricorso al capitale di terzi.
L’indebitamento finanziario.

La posizione finanziaria netta risulta negativa per € 5,6 milioni (€ 4,5 milioni nel 2011), ma è di molto inferiore al valore della produzione. L’EBITDA del bilancio 2012 è positivo per € 5.286.098 (€ 3.177.234 nel 2011), pertanto la gestione operativa ha generato flussi di liquidità per pagare l’indebitamento finanziario.
La maggior parte del debito finanziario riguarda il debito verso la controllate.
I crediti da calciomercato ammontano a € 2.721.895 . L’importo maggiore riguarda il Torino per € 2,5 milioni.
I debiti verso Enti settore specifico ammontano a € 3.382.139. Gli importi maggiori riguardano il Torino per € 1.250.000 e la Reggina per € 1.050.000.
Il saldo tra debiti e crediti da calciomercato diventa positivo se si considerano i crediti e i debiti da compartecipazione. Tra le compartecipazioni si segnala Sansone Gianluca col Torino per € 1.600.000.
Gli Altri debiti.
I debiti tributari pari a € 743.106 (€ 773.835 nel 2011) e riguardano essenzialmente i debiti verso l'Erario per ritenute su redditi di lavoro dipendente pari a € 686.463.
Gli altri debiti ammontano a € 496.977 (€ 545.507 nel 2011) e riguardano essenzialmente i debiti verso il personale. In rapporto al costo del personale sembra evidente la puntualità nei pagamenti.
Il Valore della Rosa dei calciatori.
Il valore contabile netto dei diritti pluriennali alle prestazioni dei calciatori ammonta a € 4.977.940 (€ 3.328.483. nel 2011) e rappresentano il 33% dell’attivo.
Sono stati effettuati investimenti per € 5.278.000, tra cui Missiroli dalla Reggina per € 3,5 milioni e Gazzola dall’Ascoli per € 1 milione.
Le cessioni effettuate hanno permesso di incassare € 3.413.300, tra cui Sansone al Torino per € 3,2 milioni.
I crediti per calciatori ceduti in compartecipazione aumentano notevolmente da € 4.000 a € 1.601.500.
I debiti per calciatori acquisiti in compartecipazione diminuiscono da € 1.555.000 a € 530.000.
Per quanto scritto sopra il valore contabile netto potenziale della rosa del Sassuolo è stimabile in circa 6 milioni di Euro.
Il Player Trading.
L’attività legata alla gestione economica dei calciatori, durante il 2012, considerando anche i relativi ammortamenti, ha generato un risultato positivo di circa € 325 mila (- 1,8 milioni nel 2011).
Le plusvalenze da cessione diritti pluriennali calciatori ammontano a € 2.720.333 e riguardano principalmente Sansone ceduto al Torino con una plusvalenza di € 2.633.333.
Gli ammortamenti della rosa calciatori ammontano a € 2.860.044.

I ricavi.
Il valore della produzione, comprensivo di plusvalenze, è aumentato da 20,3 milioni di Euro del 2011 a 23 milioni di Euro dell'esercizio 2012.
I ricavi da sponsorizzazioni ammontano a € 12.997.503 (€14.280.740 nel 2011) e rapprendano il 56,5% del totale del Valore della Produzione.
I contributi in conto esercizio pari a € 4.241.288 rappresentano la seconda fonte di ricavo.
I ricavi da gare sono modesti e sono pari a € 579.270 (€ 256.723 nel 2011). Anche i proventi televisivi conseguiti nell'esercizio 2012 sono modesti perché ammontano a € 445.568.
I costi.
I costi della produzione aumentano a € 21,1 milioni (€ 19,1 milioni nel 2011).
I costi del personale aumentano da € 11,9 milioni del 2011 a € 12,8 milioni e incidono per il 56% sul valore della produzione e rappresentano 61% dei costi della produzione.
Gli ammortamenti e le svalutazioni pari a € 2,9 milioni (€ 1,4 milioni nel 2011) rappresentano il 14% dei costi della produzione.
Il costo effettivo di gestione del personale (salari e ammortamenti) incide per il 68% sul valore della produzione.
I costi per servizi ammontano a € 2,7 milioni e comprendono € 865.855 (€ 777.205 nel 2011) per costi specifici tecnici, che riguardano principalmente le spese sostenute per i procuratori sportivi.
Conclusioni.
Il risultato prima delle imposte è positivo per € 2,2 milioni. Nel 2011 era positivo per € 1,1 milioni.
La gestione economica sembra equilibrata, ma dipende dai ricavi della sponsorizzazione Mapei.
Un interrogativo che ci si potrebbe porre in chiave Fair Play Finanziario riguarda la valutazione del valore della sponsorizzazione, soprattutto se raffrontata ai valori medi della Serie A.
Oltre gli obiettivi sportivi, tra cui la promozione in Serie A, che è stata conseguita, gli Amministratori del Sassuolo rimarcano che tra gli obiettivi aziendali ci sono anche l’attività di promozione e utilità sociale.

domenica 4 agosto 2013

I conti del Besiktas 2011/12: uno squilibrio sanzionato dal Fair Play Finanziario.


Luca Marotta

La società “BEŞİKTAŞ FUTBOL YATIRIMLARI SANAYİ VE TİCARET ANONİM ŞİRKETİ”, cui fa capo il club turco del Besiktas è una società quotata nella Borsa Istanbul.
Tale società è controllata dall’associazione sportiva "Beşiktaş Jimnastik Kulübü Derneği", che detiene il 62,5% delle azioni. Il restante 37,5% costituisce il flottante negoziato in borsa.
Il cambio che sarà utilizzato, nell’esposizione dei conti, è quello alla data di chiusura del bilancio consolidato del 31/05/2012, che era il seguente: 1 Lira Turca = Euro 0,4356 = £ 0,3481.
I conti consolidati del Besiktas sembrano mostrare una situazione di squilibrio economico, patrimoniale e finanziario, che ha causato nel tempo una situazione con numerosi debiti scaduti, che è stata sanzionata dagli organismi di controllo del Fair Play Finanziario.
L’esercizio 2011/12 si è chiuso con una perdita di circa Euro 65,7 milioni e il Patrimonio Netto oltre ad essere negativo risulta deteriorato rispetto all’esercizio precedente. Si aggiunga che nella Relazione della Società di Revisione sono presenti numerosi rilievi, tra cui, quello inerente una controversia col calciatore italiano Matteo Ferrari.
Nella sostanza si è in presenza di una situazione che necessita di una robusta ricapitalizzazione, aggravata anche da un Cash Flow negativo e da un Capitale Investito Consolidato Netto negativo. Si tenga anche conto che l’indebitamento finanziario netto, negli ultimi tre anni è sempre aumentato.
A conferma di quanto scritto, il 30 maggio 2012, l’UEFA decise di escludere il Besiktas dalle competizioni per un periodo di due anni, con la sospensione del secondo anno. 
“L'Organo di Appello UEFA ha deciso oggi di escludere il club turco Beşiktaş JK dalle prossime due competizioni UEFA a cui si qualificherà per le prossime cinque stagioni, per la violazione del sistema delle licenze UEFA e del Regolamento del fair play finanziario. L'esclusione dalla seconda competizione è sospesa per un periodo probatorio di cinque anni.”
Il ricorso del Beşiktaş, avverso tale provvedimento fu respinto dal TAS di Losanna, il 29 giugno 2012.
Il TAS ha confermato le sanzioni imposte dall'Organo di Appello UEFA. Conseguentemente, il Beşiktaş JK fu escluso è stato escluso per due edizioni dalle competizioni per club UEFA per un periodo di  cinque stagioni. Tuttavia, l'esclusione per la seconda stagione è stata sospesa per un periodo probatorio di cinque anni; il Besiktas JK è stato anche multato per 200.000 euro di cui 100.000 sospesi per un periodo probatorio di cinque anni.
Il dispositivo della sentenza del TAS concludeva nel seguente modo:
Nella sostanza, secondo il TAS, la decisione impugnata risultava corretta, perché il Besiktas aveva seguito una politica sistematica di attesa per le decisioni della FIFA o del TAS prima di effettuare i pagamenti. In altre parole, il Besiktas ha fatto sì che i club creditori agissero in contenzioso e di fatto non pagava prima che la FIFA avesse emesso una decisione finale. Ciò ha permesso al club turco di ritardare indebitamente i termini di pagamento e di ottenere una qualche forma di credito, omettendo di il pagamento nei termini pattuiti. Secondo il TAS, il Besiktas ha guadagnato un vantaggio sleale mettendo in pericolo l'equilibrio finanziario dei club creditori.
Tutto questo non è bastato, perché il Besiktas risulta coinvolto in uno scandalo del calcio turco, che ha avuto delle conseguenze a livello UEFA.

Lo Stato Patrimoniale.
Lo Stato Patrimoniale mostra una struttura di squilibrio finanziario e patrimoniale. Il Patrimonio netto è negativo per Euro 153,4 milioni in deterioramento rispetto al 31/05/2011. La sussistenza di tale elemento è contraria all’indicatore n. 2 del Fair Play Finanziario (negative equity).
Il totale dell’attivo ammonta a Euro 52,3 milioni e risulta in diminuzione rispetto all’esercizio precedente.
Le immobilizzazioni materiali sono trascurabili essendo pari a Euro 3,9 milioni, mentre le immobilizzazioni immateriali sono pari a Euro 20,5 milioni.
Il Valore contabile della Rosa calciatori è di Euro 19,9 milioni, il valore al 31 maggio 2011 era pari a Euro 20,3 milioni.
Tra le poste principali dell’attivo emergono i risconti attivi pari a Euro 20 milioni. Quelli pluriennali ammontano a Euro 16,1 milioni e i risconti attivi a breve termine per Euro 3,9 milioni. L’importo maggiore riguarda i risconti attivi calcolati sul costo di una licenza per Euro 9,1 milioni.

Il Rendiconto Finanziario Consolidato.
Il Cash Flow è negativo per Euro 989 mila. Questo significa che le disponibilità liquide sono diminuite da Euro 1,6 milioni a Euro 618 mila, soprattutto a causa dell’attività di investimento che ha “bruciato cassa” per circa 8 milioni di Euro.


L’Indebitamento Finanziario Netto.
La posizione finanziaria netta è negativa per Euro 57 milioni. Negli ultimi tre anni l’indebitamento finanziario netto risulta in continuo aumento. E fa fronte ad un patrimonio netto negativo per Euro 153,4 milioni e ad un capitale investito netto negativo per Euro 96,4 milioni.


La Gestione Economica.
I ricavi delle vendite pari a circa 66,8 milioni di Euro sono al netto delle plusvalenze e registrano un aumento del 5%.
L’incidenza percentuale delle varie tipologie di ricavi è la seguente: i ricavi da cessione diritti di trasmissione incidono per il 44%, le sponsorizzazioni per il 17%, i ricavi da biglietteria per il 7%, le competizioni UEFA per il4% e i ricavi da prestiti calciatori per il 2%.

Il costo del personale complessivo ammonta a circa 56,6 milioni di Euro. L’ammontare incluso nella voce del costo del venduto è di Euro 53 milioni, la parte restante figura tra le spese ammnistrative e commerciali.
Gli ammortamenti e le svalutazioni complessive ammontano a circa Euro 6,9 milioni.

Negli altri costi operativi figura un accantonamento fatto nell’esercizio ad un “fondo rischi contenziosi” per circa Euro 17,9 milioni.
L’EBIT risulta negativo per Euro 47,4 milioni e a causa del peso degli oneri finanziari pari a Euro 30,8 milioni si raggiunge una perdita prima delle tasse pari Euro 66 milioni.

Conclusioni.
Non sembra un caso che il Besiktas sia stato uno dei primi club ad entrare nel meccanismo sanzionatorio del Fair Play Finanziario.

Nella semestrale al 30 Novembre 2012, la situazione continua ad essere squilibrata dal punto di vista finanziario economico e patrimoniale, infatti il patrimonio netto al 30 Novembre 2012 oltre rimanere negativo per TL (372.613.671) si deteriora a causa della perdita semestrale di TL (20.585.352), pari a circa Euro 9 milioni.