Visualizzazione post con etichetta Bilancio Genoa. Mostra tutti i post

domenica 5 giugno 2022

Bilancio Genoa 2021: perdita di 42,73 milioni, incertezza significativa sulla continuità aziendale.


Luca Marotta


jstargio@gmail.com


Il Genoa ha chiuso il bilancio d'esercizio 2021 con una perdita di Euro 42,73 milioni nonostante la sospensione degli ammortamenti dei diritti pluriennali calciatori, immobilizzazioni materiali e immateriali per l’importo di € 43.388.025.

Grazie alla rivalutazione, effettuata nell’esercizio precedente, il patrimonio netto al 31.12.2021 è risultato positivo per Euro 4,68 milioni.

L’effetto della pandemia COVID-19 ha esercitato un impatto notevole sui conti del Genoa.

I ricavi da gare sono diminuiti del 64,8% rispetto al 2020, che di per sé segnava un livello minimo negli ultimi esercizi.

Nel 2021 gli effetti negativi della Pandemia COVID, hanno determinato lo svolgimento delle partite a porte chiuse e la riapertura con accesso limitato.

A causa della riduzione della liquidità nel settore calcio, le plusvalenze, fondamentali per la gestione economica e la continuità aziendale si sono mantenute ad un livello basso. Senza dubbio, il crollo delle plusvalenze è una delle conseguenze del COVID che ha ridotto gli scambi di calciatori, come conseguenza della riduzione di liquidità a disposizione dei club di calcio.

In definitiva, se fossero stati calcolati gli ammortamenti, il Genoa avrebbe manifesta un livello di perdita molto importante.

Nel mese di settembre 2021 è stata ufficializzata la vendita del pacchetto di maggioranza al fondo “777 Partners”.

Notizie recenti narrano di tensioni tra 777 Partners e il vecchio azionista di maggioranza Preziosi (Link: https://www.gazzetta.it/Calcio/Serie-A/Genoa/20-04-2022/genoa-tensione-preziosi-777-partners-sara-scontro-440133402483.shtml )

Il Genoa è risultato destinatario, in data 21 febbraio 2022, di una Relazione Conclusiva di Indagine elaborata dalla Procura Federale presso la FIGC ed avente ad oggetto la "Segnalazione della Co.Vi.So.C. in ordine alla valutazione degli effetti della cessione dei calciatori sui bilanci di alcune società professionistiche ai fini dell'iscrizione ai rispettivi campionati"

La Procura Federale si è concentrata sulle seguenti transazioni:

-          Operazione di cessione dei diritti alle prestazioni del calciatore ROVELLA Nicolò,

-          Operazioni dì acquisto dei diritti alle prestazioni dei calciatori PETRELLI Elia e PORTANOVA Manolo.

In definitiva l’indagine non ha prodotto risultati.

Dal punto di vista sportivo il bilancio 2021, riguarda il secondo semestre della stagione sportiva 2020/21 conclusasi con il traguardo della permanenza in Serie A all’undicesimo posto, e il primo semestre della stagione sportiva 2021/22, conclusasi con la retrocessione in SERIE B al diciannovesimo posto.

Il bilancio 2020, riguarda il secondo semestre della stagione sportiva 2019/20 conclusasi con il traguardo della permanenza in Serie A al diciassettesimo posto, e il primo semestre della stagione sportiva 2020/21, conclusasi con il traguardo della permanenza in Serie A all’undicesimo posto.

La continuità aziendale.

Negli esercizi precedenti, molte volte, di fatto, la continuità aziendale del Genoa CFC, è dipesa principalmente dalle plusvalenze.

I revisori di “Ria Grant Thorthon S.p.A.” hanno evidenziato nella loro Relazione un richiamo di informativa riguardante la Continuità aziendale e “quanto descritto nel paragrafo 6.2 'Evoluzione prevedibile della Gestione e nella Sezione 7 'Continuità aziendale", della relazione sulla Gestione all'interno dei quali gli Amministratori indicano l'esistenza di un'incertezza significativa che può far sorgere dubbi significativi sulla capacità della società di continuare ad operare come un'entità in funzionamento”.

Gli Amministratori hanno segnalato la predisposizione di un nuovo Piano di Business, che contempla due possibili scenari riguardanti la permanenza o meno nella Serie A.

ll Piano prevede;

-          contenimento del costo del lavoro;

-          espansione dei ricavi da diritti audiovisivi e sponsorizzazioni;

-          realizzare plusvalenze per conseguire redditività operativa ed equilibrio finanziario.

Gli Amministratori, hanno segnalato la possibilità di far ricorso all'intervento del nuovo azionista di riferimento, che si è reso disponibile, qualora necessario ai fini della continuità aziendale, a sostenere la società.

Gli Amministratori, hanno comunque redatto il bilancio utilizzando il presupposto della continuità aziendale e i Revisori non hanno espresso rilievi con riferimento a tale aspetto.

La Struttura Patrimoniale.

Il totale dell’Attivo è aumentato del 4% da € 281,56 milioni a € 292,83 milioni. I“Diritti pluriennali alle prestazioni dei calciatori” sono aumentati del 6,8% e rappresentano il 33,7% dell’attivo, se si considerassero anche i Diritti pluriennali alle prestazioni dei calciatori settore giovanile.

Il valore della partecipazione in imprese controllate rappresenta il 7,7% dell’attivo e ammonta a € 22.473.000. Tale importo riguarda la partecipazione totalitaria in “Genoa Image S.r.l.”. Tale società ha chiuso il bilancio al 31.12.2021 con un utile d’esercizio di Euro 380.512, con un patrimonio netto di Euro 14.024.773, con una differenza di € 8.448.227 rispetto al valore di carico della partecipazione nel bilancio della controllante

Il totale delle immobilizzazioni materiali ammonta a € 486.027 (€ 298.431 nel 2020).

Tra i crediti non sono evidenziati crediti verso la controllante; mentre nel 2020 erano pari a € 19.851.159.

I crediti verso controllate sono pari a Euro 3.131.640 (€ 5.581.412 nel 2020).

L’INDICE DI SOLVIBILITA’ TOTALE

Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 1,02 (1,05 nel 2020), ciò vuol dire che il valore dei beni posseduti dal club, così come esposti in bilancio e grazie alla rivalutazione effettuata, risulterebbe sufficiente per pagare i debiti, comprensivi anche dei risconti passivi.

L’INDICE DI SOLVIBILITA’ CORRENTE

Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,46879, ciò vuol dire che l’attivo a breve non sarebbe in grado di pagare i debiti a breve.

Grado Copertura Patrimonio Calciatori

Indica la capacità di copertura degli investimenti in Diritti Pluriennali con i Mezzi Propri. Il rapporto tra patrimonio netto e diritti pluriennali alle prestazioni dei calciatori è del 4,74%, di conseguenza i diritti pluriennali di calciatori risultano finanziati soprattutto dal capitale di terzi.

Il Patrimonio Netto.

Il patrimonio netto è positivo per € 4.681.984 grazie alle riserve di rivalutazione pari a € 50.202.468.

Nel 2020 era positivo per € 14.388.554; nel 2019 era negativo per -5.471.713; nel 2018 era negativo per € 15.702.547; nel 2017 era negativo per € 10.852.234; nel 2016 era positivo per Euro 73.011; nel 2015 era negativo per Euro 8,83 milioni e nel 2014 era negativo per Euro 6,3 milioni.

La variazione negativa di 9.295.257 è stata determinata principalmente dalla perdita di esercizio di € 42.730.096 e da Versamenti in conto futuro aumento di capitale per € 33.023.525.

L’indebitamento finanziario.

I debiti finanziari, esclusi i debiti verso la controllante per consolidato fiscale, aumentano da € 78,3 milioni a € 85,4 milioni e finanziano il totale dell’attivo, per il 30,3% (27,8% nel 2020).

I debiti verso le banche diminuiscono di € 1.366.942, da € 45.184.028 a € 43.817.086.

I debiti verso banche riguardano i due mutui erogati da Banca Carige con scadenza nel 2023 e i debiti per i finanziamenti pluriennali garantiti da SACE S.p.A. (come previsto nel Decreto Legge Liquidità n. 23 dell'8 aprile 2021 convertito, con modificazioni, dalla Legge 5 giugno 2021 n.40 per aver introdotto misure urgenti per favorire l'accesso al credito alle imprese), ottenuti con Banca Sistema S.p.A., Banco Azzoaglio e Banca Mediolanum S.p.A.

Il ricorso a finanziamenti pluriennali garanti da SACE S.p.A., è uno strumento concepito per mitigare gli effetti negativi del COVID.

I debiti verso altri finanziatori sono pari a € 36.854.127 (€ 33.138.145 nel 2020) e registrano un incremento del 13,2% e finanziano il 12,6% dell’attivo. Tale voce riguarda debiti per operazioni di factoring “autoliquidanti” con Banca Sistema S.p.A, Banca Carige.

L’indebitamento finanziario netto ammonta a € 82,8 milioni (€ 78,18 milioni nel 2020), considerando le disponibilità liquide pari a circa 545 mila Euro, risulta in aumento rispetto al 2020 di circa € 9,3 milioni (+10,2%).

L’EBITDA è negativo per -€ 32.239.409 (-€ 22.243.005 nel 2020).

I crediti verso Enti-settore specifico risultano pari a € 96,6 milioni (€ 61,4 milioni nel 2020), mentre i debiti verso Enti-settore specifico, pari a € 94,5 milioni (€ 75,4 milioni nel 2020), finanziano il 32,3% dell’attivo.

Se considerassimo anche il saldo positivo di € 2,1 milioni, che essenzialmente dipende dall’attività di calciomercato, l’indebitamento finanziario aumenterebbe a € 92 milioni (€ 35,2 milioni nel 2020), cifra superiore al fatturato netto.

La nozione di Net debt, intesa, come differenza tra debiti finanziari e disponibilità liquide integrata del saldo tra debiti e crediti verso società di calcio, ulteriormente integrata con la considerazione nel conteggio anche dei debiti fiscali e previdenziali non correnti (che riguardano le rateizzazioni pluriennali col fisco), deve essere considerata ai fini del conteggio.

L’indebitamento finanziario netto ai fini del Fair Play Finanziario pari a € 116,7 milioni risulta superiore al volume dei ricavi netti e non sarebbe conforme a quanto auspicato dalla normativa.

Il Regolamento del Financial Fair Play Edition 2018 ha introdotto la nozione di “Relevant Debt”. La nozione di debito rilevante (“Relevant Debt”) corrisponde alla nozione di “Net Debt” meno l'importo del debito direttamente attribuibile alla costruzione e/o alla modifica sostanziale dello stadio e/o alle strutture di formazione dall'inizio del debito fino a 25 anni dopo la data in cui il debito l'attività è dichiarata pronta per l'uso. Il “Relevant Debt” non deve essere superiore congiuntamente a due limiti: € 30 milioni e a 7 volte la media della differenza tra valore e costi della produzione. Nel caso del Torino, al 31.12.2021, sono assenti debiti per la costruzione di un nuovo stadio. Nel caso del Genoa, al 31.12.2021, non sono presenti debiti per costruzione di un nuovo stadio.

I debiti verso l’Erario e gli altri debiti.

I debiti verso l’Erario aumentano da € 61.858.756 a € 74.969.524, di cui € 42.492.748 a breve termine. Tali debiti rappresentano il 25,6% delle fonti di finanziamento dell’attivo.

Il 41,37% dei debiti tributari riguarda quelli rateizzati:


Il debito residuo rateizzato al 31/12/2021 ammonta a € 31.012.697 (€ 27.866.770 nel 2020). Gli importi rateizzati maggiori riguardano l’IVA. Complessivamente per l’IVA rateizzata residua un debito quota capitale di € 21.703.559 (€ 21.056.512 nel 2020).


Gli altri debiti tributari non rateizzati, riguardano, le ritenute Irpef per retribuzioni tesserati comprese le transazioni ammontano a € 25.791.719 (€ 16.227.082 nel 2020), quelle relative ai premi sono pari a 3.032.319 (€ 1.816.526 nel 2020).

A febbraio 2022 il Genoa ha versato contributi e ritenute per oltre 25 milioni di Euro.

I debiti verso Istituiti di previdenza ammontano a € 5.733.185 (€ 4.336.353 nel 2020), di cui € 5.196.718 (€ 3.621.032 nel 2020) riguardano il debito INPS.

La voce “debiti diversi” aumenta da € 26.567.967 a € 33.258.336. In questa voce dovrebbe essere ricompreso il debito verso il personale.

Al 31.12.2021 i fondi accantonamento rischi ammontano a € 5.839.643 (€ 6.221.668 nel 2020).

Il Valore della Rosa.

Nell’attivo di bilancio figurano diritti pluriennali alle prestazioni dei calciatori per € 97.540.895 (€ 91.306.499 nel 2020), diritti sportivi dei calciatori delle giovanili per € 1.151.200 (€ 1.506.533 nel 2020).

Il grafico mostra come dal 2011 in poi il valore contabile netto della rosa si sia sgonfiato, almeno fino al 2017, pur rimanendo sostanzialmente costante il costo del personale. Dal 2018 c’è un’inversione di tendenza, il valore dei diritti iscritti in bilancio torna ad essere maggior del costo del personale. Nel 2020, anche a causa della rivalutazione effettuata, il valore contabile netto della Rosa risulta ampiamente superiore al costo del personale, come nel 2021.


Rilevante è anche il dato relativo alla capitalizzazione dei costi del vivaio, allocato tra le immobilizzazioni immateriali per € 10.268.217 (€ 10.268.217 nel 2020), che significa che il Genoa spende molti soldi per il settore giovanile. Nel 2021 non sono stati effettuati ammortamenti.

La Gestione economica.

Il valore della produzione diminuisce da € 75.265.394 a € 74.513.516, con un variazione negativa dell’ 1%.

I costi della produzione sono pari a € 121.191.536 (€ 103.268.092 nel 2020) e sono aumentati del 17,4%.

Lo squilibrio economico è molto evidente: i costi della produzione (senza calcolare tutti i costi) aumentano del 17,4% il valore della produzione diminuisce dell’1%.

La differenza tra valore e costi della produzione è negativa per € 46.678.020, nel 2020 era negativa per € 28.002.696.

I Ricavi.

Sul bilancio del Genoa esercitano una notevole influenza i proventi televisivi. Nel 2021 i proventi televisivi risultano diminuiti di circa 7,36 milioni di Euro da € 43.730.416 a € 36.370.531, con un’incidenza del 74,5% sul fatturato netto e del 48,8% sul valore della produzione.

Nel 2020 e 2021 l’incidenza percentuale sul valore della produzione risulta importante rispetto agli anni precedenti a causa del crollo delle plusvalenze.

La rappresentazione grafica seguente, riguardante l’evoluzione del fatturato netto per componenti, mostra chiaramente la “teledipendenza” del fatturato netto del Genoa dai ricavi per la cessione dei diritti televisivi, che è ulteriormente aumentata negli anni del COVID-19.


I ricavi da gare sono diminuiti del 64,8%, da € 1,98 milioni a € 697 mila, a causa delle partite disputate a porte chiuse e la riapertura dello stadio con accesso limitato. I ricavi da gare incidono sul valore della produzione per lo 0,9% e sul fatturato netto per l’1,4%.

I ricavi da abbonamenti si sono azzerati, perché non è stata effettuata la campagna abbonamenti, pertanto sono diminuiti da € 1.743.915 a € zero.

I ricavi da gare di Coppa Italia sono pari a € 17.180, nel 2020 erano pari a € 17.648.

I proventi da sponsorizzazioni ammontano a € 2.202.047 (€ 1.711.130 nel 2020) e risultano in aumento del 28,7%. Lo Sponsor Ufficiale è mancato e non figura tra i ricavi 2021 (€ zero nel 2020), lo Sponsor Tecnico Basic Italia S.p.A. ha contribuito con € € 1.919.415 (€ 1.557.761 nel 2020) e le altre sponsorizzazioni ammontano a € 282.632 (€ 153.369 nel 2020).

Nel 2022 Pool Pharma, Genoa Cfc e 777 Partners hanno annunciato la sottoscrizione di un accordo di sponsorship per la stagione sportiva 2021/22.

I ricavi televisivi aumentano di € 7.359.885, da € 43.730.416 a € 36.370.531. Occorre evidenziare che i Proventi televisivi della Serie A sono gestiti collettivamente dalla Lega e sono divisi in parti uguali solo per una quota pari al 50%; mentre, il 20% spetta sulla base del "radicamento sociale" e il 30% in base ai risultati sportivi.

I ricavi televisivi fanno riferimento al secondo semestre della stagione sportiva 2020/2021 e al primo semestre della stagione sportiva 2021/2021 con risultati sportivi non molto buoni.

Negli ultimi tre esercizi la media dei ricavi TV è superiore ai 40,2 milioni di Euro.

I ricavi e proventi diversi risultano pari ad Euro 2.376.410 (€ 3.489.102 nel 2020).

Tra le sopravvenienze attive figura l’importo di € € 1.002.231 tra cui un valore di € 525.106 relativo alle agevolazioni fiscali in tema IRAP e altre sopravvenienze per minori passività non più dovute ,

Il “Player trading”.

Il bilancio del Genoa tradizionalmente evidenzia anche una “dipendenza da player trading” notevole, dovuta all’importo elevato delle plusvalenze realizzate, a causa della continua movimentazione nella rosa calciatori, con acquisti, cessioni.

Nel 2021, le plusvalenze, pari a € 10,41 milioni, hanno dovuto fronteggiare minori ammortamenti a causa della scelta di sospendere il calcolo degli ammortamenti della rosa calciatori.

Tuttavia, le minusvalenze sono state pari a €,5,24 milioni, gli altri oneri di gestione calciatori sono risultati pari a € 7,99 milioni e l’acquisto temporaneo di calciatori è risultato pari a € 313 mila (€ 819 mila nel 2020).

Il risultato del Player Trading risulta comunque positivo per € 9 milioni.

Nella sostanza, nell’esercizio 2021, è stata decisiva la sospensione del calcolo degli ammortamenti.

Nel conto economico sono evidenziate plusvalenze da cessione diritti pluriennali per € 10.408.345

 (€ 11,68 milioni nel 2020; € 79.65 milioni nel 2019; € 48,9 milioni nel 2018; € 30,4 milioni nel 2017; € 31,9 milioni nel 2016 e € 30,9 milioni nel 2015), che rappresentano il 15,5% (51,7% nel 2020) del valore della produzione.

Negli ultimi tre esercizi la media delle plusvalenze realizzate è stata di € 33,9 milioni di Euro; negli ultimi 5 anni è stata di 36,2 milioni di Euro.

La maggiore plusvalenza realizzata ha riguardato: Eldor Shomurodov, ceduto alla Roma per € 16.728.338 con una plusvalenza di € 10.237.624.

I ricavi da cessione temporanea prestazioni calciatori aumentano da € 207.000 a € 1.703.455.

I prestiti effettuati riguardano:

-          Paleari Alberto per il 2021-22 Benevento Calcio per € 65.000

-          Agudelo Kevin per il 2021-22 Spezia Calcio per € 45.455

-          Czyborra Lennart per il 2021-22 Arminia Bielefeld per € 75.000

-          Calò Giacomo per il 2020-21 Pordenone Calcio per € 18.000

-          Bani Mattia per il 2020-21 Parma Calcio 1913 per € 1.500.000

Gli altri proventi da gestione calciatori riguardano Proventi derivanti da Premi valorizzazione e rendimento calciatori. I Proventi derivanti da Premi valorizzazione e rendimento calciatori sono stati pari a € 13.553.019 e sono riferiti per € 13.421.073 ai seguenti calciatori:

-          Rovella Nicolò (FC Juventus) per € 7.500.000

-          Salcedo Eddie (Fc Internazionale) per € 2.500.000

-          Perin Mattia (FC Juventus) per € 500.000

-          Kouamé Christian (ACF Fiorentina) per € 1.500.000

-          Lapadula Gianluca (Benevento Calcio) per € 500.000

-          Shomurodov Eldor (AS Roma) per € 477.952

-          Lovato Matteo (Calcio Padova) per € 375.000

-          Schafer Adras (DAC Dunajska Streda) per € 38.219

-          Calò Giacomo (Pordenone Calcio) per € 20.000

-          Pellegri Pietro (AC Milan) per € 7.404

-          Altri Varie per €2.500.

I costi da acquisizione temporanea prestazioni calciatori ammontano a € 313.236 (€ 819.381 nel 2020) e l’importo maggiore riguarda Czyborra Lennart (Atalanta) per € 163.636 seguito da Zajc Miha (Fenerbahce SK) per € 90.000.

Le minusvalenze derivanti da cessione diritti pluriennali sono state pari a € 5.243.552 (€ 6.072.223 nel 2020). L’importo maggiore riguarda la risoluzione di Chitolina Carniel Jandrei, che ha provocato una minusvalenza di € 1.851.087, seguita dalla Risoluzione Contrattuale di Schoene Lasse, che ha provocato una minusvalenza di € 1.838.491 e dalla Risoluzione Contrattuale di Brlek Petar, che ha provocato una minusvalenza di 1.428.974.

Gli altri oneri di gestione calciatori pari ad Euro 7.998.171, includono Euro 6.461.365 per costi per la valorizzazione dei calciatori, l’importo maggiore riguarda Badelj Milan SS Lazio per € 1.950.000.

Gli ammortamenti calciatori, a causa della scelta di continuare nella sospensione effettuata, sono diminuiti di circa 1,2 milioni di Euro da € 5,76 milioni a € 4,54 milioni.

In di disposizioni legislative il Genoa si è avvalso anche nel corso del 2021 della facoltà di sospensione degli ammortamenti. Nello specifico, per i calciatori l'impatto della sospensione degli ammortamenti nel 2021, con riferimento al piano di ammortamento originario, si è manifestato sulle seguenti voci:

- diritti pluriennali alle prestazioni dei calciatori prima squadra per € 35.103.620;

- diritti pluriennali alle prestazioni dei calciatori settore giovanile per € 488.749.

In aggiunta il valore totale della sospensione dell’ammortamenti costi vivaio è stato pari a € 4.229.653.

I costi.

I costi del personale pari a € 77.470.890 (€ 62.540.784 nel 2020) superano il valore della produzione e rappresentano il 104% del valore della produzione.

Se considerassimo il Fatturato Netto tale percentuale salirebbe al 158,6%.

Le entrate del Genoa non sono sufficienti per pagare il personale.

L’incidenza del costo del personale sui costi della produzione è del 63,9%. Il costo del personale tesserato ammonta a € 72.377.680 (€ 57.000.894 nel 2020).

Al 31/12/2021, il numero dei dipendenti è di 196, di cui 56 calciatori (195 nel 2020, di cui 55 calciatori).

Per gli ammortamenti il Genoa ha optato per la sospensione del calcolo prevista dalla normativa.

Gli ammortamenti delle immobilizzazioni immateriali totali sono pari a € 4.541.582 (€ 4.871.010 nel 2020). Quelli riguardanti la rosa dei calciatori, a causa della sospensione, ammontano a € 3.080.537 (€ 2.841.788 nel 2020), di cui Euro € 637.533 (€ 1.987 nel 2020) per i calciatori del settore giovanile.

I costi per prestazioni di servizi aumentano del 31,9%, da € 11.534.034 a € 15.211.804. Tali spese comprendono i costi specifici tecnici pari a € 4.571.225 (€ 4.403.144 nel 2020), riguardanti le consulenze tecnico sportive per l’acquisto di calciatori e i costi per l’osservazione di calciatori. Le spese amministrative, pubblicitarie e generali aumentano di € 1.637.906, da € 4.009.342 a € 5.647.248.

Dal grafico seguente, emerge come il costo del lavoro del Genoa, dato dalla somma del costo del personale e degli ammortamenti dei calciatori, nel corso degli anni sia stato ampiamente superiore al fatturato netto, tuttavia nel 2015 sembrava confermarsi una tendenza verso il riallineamento del costo del lavoro col fatturato netto. Tale tendenza è venuta meno dal 2017, anche a causa della riduzione del fatturato netto.

I costi per godimento beni di terzi ammontano a € 2.175.153 (€ 2.061.178 nel 2020). L’affitto di impianti e campi sportivi ammonta a € 1.208.000 (€ 1.265.000 nel 2020), mentre l’affitto di impianti e campi sportivi per il settore giovanile risulta pari a € 287.000 (€ 189.576 nel 2020).

La gestione finanziaria, è negativa per € 7,16 milioni (- € 4,12 milioni nel 2020) a causa degli interessi passivi verso banche per € 2.727.824 (€ 2.878.544 nel 2020) e altri interessi passivi per € 4.446.549 (€ 1.374.542 nel 2020).

Il risultato prima delle imposte è negativo per € 53.835.025; nel 2020 era negativo per € 32.122.069; nel 2019 era positivo per € 20.093.975, nel 2018 era negativo per € 385.446.

Le imposte sul reddito risultano negative determinano componenti positivi per € (11.104.929); nel 2020 l’effetto negativo era di € 1.312.766.

Le imposte sul reddito riguardano:

l’IRAP corrente che è pari a € 2.229.657 (€ 349.247 nel 2020) e l’ IRAP differita con un effetto positivo per € 1.665.402 (negativo per € 963.519 nel 2020). Nel 2020, i proventi da consolidato fiscale ammontano ad € 7.349.904 (€ zero nel 2020).

Le imposte determinano un risultato netto negativo per € 42.730.096 (€ 33.434.838 nel 2020).

Il Pareggio di bilancio del Financial Fair Play dell’UEFA.

Ai fini del Fair Play Finanziario, il bilancio 2021 dovrà essere valutato insieme al bilancio 2020, a causa della Pandemia Covid-19.

Nel calcolo dovrà essere considerato l'impatto finanziario negativo del COVID-19, definito come la perdita di ricavi dovuta alla differenza tra i ricavi medi rilevati negli esercizi 2020 e 2021 e i corrispondenti ricavi medi attesi previsti per gli stessi periodi, che come minimo dovranno essere uguali a quelli del periodo di monitoraggio chiuso nel 2019, anche considerando eventuali aumenti contrattuali.

Il risultato prima delle imposte, aggregato relativo agli esercizi 2018, 2019, 2020 e 2021, è negativo per € 66,24 milioni.

Occorre dire che tale risultato è anche comprensivo dello storno dei costi per il Vivaio, il cui dato aggregato è di circa 11,88 milioni di Euro, mentre il dato aggregato degli ammortamenti non rilevanti è trascurabile.

Conclusioni.

Per il bilancio 2021 sul tema continuità aziendale è apparsa la frase “significativa sulla continuità aziendale”.

Sicuramente la retrocessione in Serie B complica la questione, inoltre occorrerà un robusto sostegno finanziario del nuovo azionista di maggioranza.


sabato 3 luglio 2021

Bilancio Genoa 2020: perdita di 33,4 milioni, ricavi dimezzati, con 27,4 milioni di ammortamenti sospesi e 50 milioni di rivalutazione. Aumenta il debito.

Luca Marotta

jstargio@gmail.com

 Il Genoa ha chiuso il bilancio d'esercizio 2020 con una perdita di Euro 33,4 milioni nonostante la sospensione degli ammortamenti di Euro 24,7 milioni, prevista dall'art. 60 del Decreto-legge n. 104 del 14 agosto 2020, ed la costituzione di una riserva di rivalutazione di Euro 50 milioni derivante dalla rivalutazione di beni consentita dall'art. 110 del D.L. n. 104 del 14 agosto 2020.

Grazie alla rivalutazione, il patrimonio netto al 31.12.2020 è risultato positivo per Euro 14 milioni.

L’effetto della pandemia COVID-19 ha esercitato un impatto notevole sui conti del Genoa, oltre ad aver dimezzato i ricavi da gare, il bilancio 2020 di Genoa Cricket and Football Club Spa, ha evidenziato un crollo delle plusvalenze da € 79,6 milioni a € 11.684.613.

Senza dubbio, il crollo delle plusvalenze è una delle conseguenze del COVID che ha ridotto gli scambi di calciatori, come conseguenza della riduzione di liquidità a disposizione dei club di calcio.

Nei precedenti esercizi le plusvalenze sono state determinanti per adottare il principio di continuità aziendale. Per il 2020, risulta fondamentale l’adozione del piano strategico finalizzato a recuperare l’equilibrio delle gestione operativa pre-Covid.

L’importo non evidenziato tra i costi della produzione, riguardante degli ammortamenti delle immobilizzazioni materiali e immateriali sospesi, secondo il D.L. 14 agosto 2020, n. 104 (“Decreto Agosto”) ammonta a € 24.706.627, ed è così composto:

- € 22.709.169 sospensione ammortamenti calciatori prima squadra;

- € 784.355 sospensione ammortamenti calciatori del settore giovanile;

- € 1.213.103 sospensione ammortamenti altri cespiti.

Dal punto di vista sportivo il bilancio 2020, riguarda il secondo semestre della stagione sportiva 2019/20 conclusasi con il traguardo della permanenza in Serie A al diciassettesimo posto, e il primo semestre della stagione sportiva 2020/21, conclusasi con il traguardo della permanenza in Serie A all’undicesimo posto.

La continuità aziendale.

Molte volte, di fatto, la continuità aziendale del Genoa CFC, è dipesa principalmente dalle plusvalenze.

I revisori di “Audirevi S.p.A.” hanno evidenziato nella loro Relazione dei richiami di informativa senza esprimere rilievi, richiamando l’attenzione sul fatto che il bilancio d'esercizio 20 chiude con una perdita di Euro 33,4 milioni e gli Amministratori hanno redatto il bilancio secondo criteri di funzionamento sulla base di un piano prospettico la cui linea strategica, si basa sul mantenimento della categoria Serie A, sul consolidamento dei ricavi da diritti televisivi, e sul contenimento dei costi con particolare riferimento a quello del lavoro oltre ad un piano di mercato che permetta di continuare a realizzare plusvalenze dalla cessione di diritti alle prestazioni sportive dei calciatori.

Il ritorno alla redditività operativa pre-pandemia per la stagione sportiva 2021/2022 è basato su un Piano Business che preve

“• il mantenimento della categoria serie A, con conseguenti ritorni in termini di ricavi;

• un consolidamento dei diritti televisivi alla luce delle nuove assegnazioni;

• un piano di mercato che possa garantire delle plusvalenze da cessione diritti patrimoniali calciatori e premi di rendimento;

• investimenti nel settore giovanile in linea con gli esercizi precedenti;

• una stretta correlazione tra gli investimenti in acquisizione dei diritti pluriennali alle prestazioni di calciatori e i valori realizzati attraverso le cessioni;

• contenimento del costo del lavoro;

• mantenimento della redditività operativa e dell'equilibrio finanziario;

• conclusione degli investimenti nelle strutture funzionali all'allenamento.

L'attuale situazione di classifica permette al momento di ipotizzare con ragionevolezza il verificarsi del primo punto elencato nel piano di business, ovvero il mantenimento della categoria.”

Oltre al piano Business è stato necessario acquisire l’impegno della proprietà al sostegno economico, finanziario e patrimoniale della Società. La proprietà, nel 2020 ha effettuato e rinunciato a versamenti per oltre Euro 2,7 milioni, oltre ad aver rilasciato garanzie a sostegno dei flussi di cassa della Società versando "a garanzia" liquidità per oltre Euro 7 milioni che, qualora necessario, potrebbero supportare patrimonialmente la Società.

Dal punto di vista finanziario, il Genoa ha fatto ricorso alla moratoria dei mutui bancari e ha fatto accesso alle forme di finanza agevolata introdotte dal D. L. 23/2020; il credito da consolidato fiscale verso la controllante Fingiochi S.r.l., pari a 19,8 milioni che verrà Pagato anche in caso di mancato rinnovo e mancato utilizzo. I Revisori non hanno espresso rilievi per tale motivo.

La Struttura Patrimoniale.

Il totale dell’Attivo, grazie alla rivalutazione, è aumentato del 34% da € 210,19 milioni a € 281,56 milioni. Tale incremento è stato causato principalmente dall’aumento dei “Diritti pluriennali alle prestazioni dei calciatori” e dagli incrementi derivanti delle rivalutazioni effettuate sul “marchio” e sui “diritti di archivio” della Società.

L’attivo è finanziato con debiti tributari, per circa il 22%.

Il valore della partecipazione in imprese controllate rappresenta l’8% dell’attivo e ammonta a € 22.473.000. Tale importo riguarda la partecipazione totalitaria in “Genoa Image S.r.l.”. Tale società ha chiuso il bilancio al 31.12.2020 con un utile di 561.580 (€ 844.965 nel 2019; -€482.418 nel 20018; -€2.006.211 nel 2017 e -€ 1.418.589 nel 2016), con un patrimonio netto di Euro 14.838.554 (€ 13.082.681 nel 2019).

Il totale delle immobilizzazioni materiali ammonta a € 298.431 (€ 166.735 nel 2019).

Tra i crediti sono evidenziati crediti verso la controllante per € 19.851.159 (€ 19.850.738 nel 2019) e verso controllate per Euro 5.581.412 (€7.295.056 nel 2019).

L’INDICE DI SOLVIBILITA’ TOTALE

Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 1,05 (0,97 nel 2019)), ciò vuol dire che il valore dei beni posseduti dal club, così come esposti in bilancio e grazie alla rivalutazione effettuata, risulterebbe sufficiente per pagare i debiti, comprensivi anche dei risconti passivi.

L’INDICE DI SOLVIBILITA’ CORRENTE

Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,58215, ciò vuol dire che l’attivo a breve non sarebbe in grado di pagare i debiti a breve.

Grado Copertura Patrimonio Calciatori

Indica la capacità di copertura degli investimenti in Diritti Pluriennali con i Mezzi Propri. Il rapporto tra patrimonio netto e diritti pluriennali alle prestazioni dei calciatori è del 15.5%, di conseguenza i diritti pluriennali di calciatori risultano finanziati soprattutto dal capitale di terzi.

Il Patrimonio Netto.

Il patrimonio netto è positivo per 14.388.554 grazie alle riserve di rivalutazione pari a € 50.202.468.

Nel 2019 era negativo per -5.471.713; nel 2018 era negativo per € 15.702.547; nel 2017 era negativo per € 10.852.234; nel 2016 era positivo per Euro 73.011; nel 2015 era negativo per Euro 8,83 milioni e nel 2014 era negativo per Euro 6,3 milioni.

La variazione migliorativa di 19.860.268 è stata determinata principalmente dalla perdita di esercizio di € 33.434.838 e dal rilievo delle riserve di rivalutazione pari a € 50.202.468.

L’indebitamento finanziario.

I debiti finanziari, esclusi i debiti verso la controllante per consolidato fiscale, aumentano da € 42,1 milioni a € 78,3 milioni e finanziano il totale dell’attivo, per il 27,8% (20% nel 2019).

I debiti verso le banche aumentano di € 38.126.604, da € 7.057.424 a € 45.184.028.

L’aumento è stato determinato dal ricorso a finanziamenti pluriennali garanti da SACE S.p.A., come ha fatto la Samp, che è uno strumento concepito per mitigare gli effetti negativi del COVID.

I debiti verso banche, riguardano i due mutui erogati da Banca Carige accessi nel 2011 con scadenza nel 2022, per i quali la Società ha usufruito della moratoria sulle rate, e i debiti per i finanziamenti pluriennali garanti da SACE S.p.A. (come previsto nel Decreto Legge Liquidità n. 23 dell’8 aprile 2020 convertito, con modificazioni, dalla Legge 5 giugno 2020 n.40 per aver introdotto misure urgenti per favorire l’accesso al credito alle imprese), ottenuti con Banca Sistema S.p.A., Banca Mediolanum S.p.A., Banco di Credito P. Azzoaglio S.p.A.

I debiti verso altri finanziatori sono pari a € 33.138.145 (€ 34.660.346 nel 2019) e registrano un decremento del 6,7% e finanziano l’ 11,8% dell’attivo. Tale voce riguarda debiti per operazioni di factoring “autoliquidanti” con Banca Sistema S.p.A, Banca Carige.

L’indebitamento finanziario netto ammonta a € 78,18 milioni (€ 41,1 milioni nel 2019; € 58 milioni nel 2018), considerando le disponibilità liquide pari a circa 137 mila Euro, risulta in aumento rispetto al 2019 di circa € 38,1 milioni (+90,29%).

L’EBITDA è negativo per € 22.243.005 (+€ 58.382.345 nel 2019).

I crediti verso Enti-settore specifico risultano pari a € 61,4 milioni (€ 53,15 milioni nel 2019), mentre i debiti verso Enti-settore specifico, pari a € 75,4 milioni (€ 47,34 milioni nel 2019), finanziano il 26,8% dell’attivo.

Se considerassimo anche il saldo negativo di € 13,99 milioni, che essenzialmente dipende dall’attività di calciomercato, l’indebitamento finanziario aumenterebbe a € 92 milioni (€ 35,2 milioni nel 2019), cifra superiore al fatturato netto.

Occorre evidenziare che la nozione di Net debt, già nota in base alla vecchia regolamentazione, come differenza tra debiti finanziari e disponibilità liquide integrata del saldo tra debiti e crediti verso società di calcio, è stata ulteriormente integrata con la considerazione nel conteggio anche dei debiti fiscali e previdenziali non correnti. In genere tali debiti riguardano le rateizzazioni pluriennali col fisco.

L’indebitamento finanziario netto ai fini del Fair Play Finanziario pari a € 125,8 milioni risulta superiore al volume dei ricavi netti e non sarebbe conforme a quanto auspicato dalla normativa.

Il nuovo regolamento del Fair Play Finanziario ha introdotto la nozione di “Relevant Debt”. La nozione di debito rilevante (“Relevant Debt”) corrisponde alla nozione di “Net Debt” meno l'importo del debito direttamente attribuibile alla costruzione e/o alla modifica sostanziale dello stadio e/o alle strutture di formazione dall'inizio del debito fino a 25 anni dopo la data in cui il debito l'attività è dichiarata pronta per l'uso.

Il “Relevant Debt” non deve essere superiore congiuntamente a due limiti: € 30 milioni e a 7 volte la media della differenza tra valore e costi della produzione.

I debiti verso l’Erario e gli altri debiti.

Il Genoa ha usufruito della proroga dei versamenti, come previsto dal Decreto Rilancio e successivamente dal Decreto Agosto

I debiti verso l’Erario aumentano da € 51.865.793 a € 61.858.756, di cui € 28.2430409 a breve termine. Tali debiti rappresentano il 22% delle fonti di finanziamento dell’attivo.

Il 45,05% dei debiti tributari riguarda quelli rateizzati:
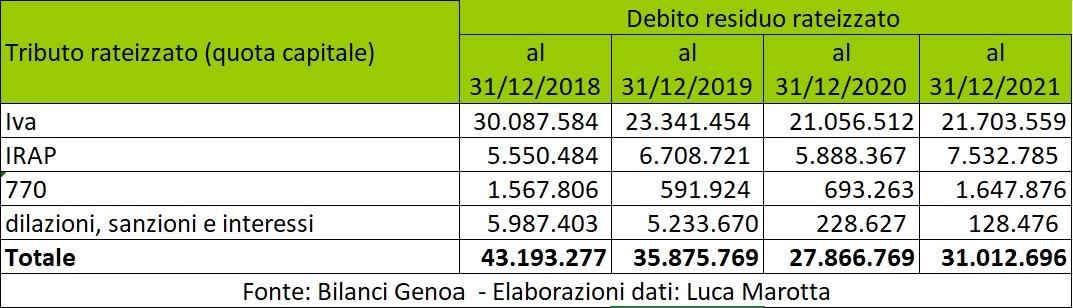
Il debito residuo rateizzato al 31/12/2020 ammonta a € 27.866.770 (€ 35.875.769 nel 2019). Gli importi rateizzati maggiori riguardano l’IVA. Complessivamente per l’IVA rateizzata residua un debito quota capitale di € 21.056.512 (€ 23.341.454 nel 2019).

Gli altri debiti tributari non rateizzati, riguardano, le ritenute Irpef per retribuzioni tesserati comprese le transazioni ammontano a € 16.227.082 (€ 5.887.282 nel 2019), quelle relative ai premi sono pari a 1.816.526 (€974.334nel 2019).

I debiti verso Istituiti di previdenza ammontano a € 4.336.353 (€ 1.296.884 nel 2019), di cui € 3.621.032 (€ 1.064.955 nel 2019) riguardano il debito INPS.

La voce “debiti diversi” aumenta da € 18.886.197 a € 26.567.967. In questa voce dovrebbe essere ricompreso il debito verso il personale.

Al 31.12.2020 i fondi accantonamento rischi ammontano a € 6.221.668 (€ 200.697 nel 2019).

Il Valore della Rosa.

Nell’attivo di bilancio figurano diritti pluriennali alle prestazioni dei calciatori per € 91.306.499 (€ 70.468.420 nel 2019), diritti sportivi dei calciatori delle giovanili per € 1.506.533 (€ 896.886 nel 2019)..

Il grafico mostra come dal 2011 in poi il valore contabile netto della rosa si sia sgonfiato, almeno fino al 2017, pur rimanendo sostanzialmente costante il costo del personale. Dal 2018 c’è un’inversione di tendenza, il valore dei diritti iscritti in bilancio torna ad essere maggior del costo del personale. Nel 2020, anche a causa della rivalutazione effettuata, il valore contabile netto della Rosa risulta ampiamente superiore al costo del personale.


Rilevante è anche il dato relativo alla capitalizzazione dei costi del vivaio, allocato tra le immobilizzazioni immateriali per € 10.268.217 (€ 9.932.390 nel 2019), che significa che il Genoa spende molti soldi per il settore giovanile.

La Gestione economica.

Il valore della produzione diminuisce da € 154.103.535 a € 75.265.394, con un variazione negativa del 51,2%.

I costi della produzione sono pari a € 103.268.092 (€ 127.970.562 nel 2019) e sono diminuiti del 19,3%, in misura meno che proporzionale rispetto alla diminuzione del valore della produzione.

La differenza tra valore e costi della produzione è negativa per € 28.002.696, nel 2019 era positiva per € 26.132.973.


I Ricavi.

Sul bilancio del Genoa esercitano una notevole influenza i proventi televisivi. Nel 2020 i proventi televisivi risultano diminuiti di circa 3,21 milioni di Euro da € 40.521.095 a € 43.730.416, con un’incidenza dell’80% sul fatturato netto e del 58,1% sul valore della produzione (26,3% nel 2019; 35,5% nel 2018). Nel 2020 l’incidenza percentuale sul valore della produzione aumenta rispetto agli anni precedenti a causa del crollo delle plusvalenze.

La rappresentazione grafica seguente, riguardante l’evoluzione del fatturato netto per componenti, mostra chiaramente la “teledipendenza” del fatturato netto del Genoa dai ricavi per la cessione dei diritti televisivi.

I ricavi da gare sono crollati del 50,6%, da € 4,2 milioni a € 1,98 milioni, a causa delle partite disputate senza pubblico. I ricavi da gare incidono sul valore della produzione per il 2,6% e sul fatturato netto peri l 3,6%. I ricavi da abbonamenti sono diminuiti di € 891.743, da € 2.635.658 a € 1.743.915, mentre i ricavi da gare di Coppa Italia sono pari a € 17.648, nel 2019 erano pari a € 68.804.

I proventi da sponsorizzazioni ammontano a € 1.711.130 (€ 1.649.265 nel 2019) e risultano in aumento del 3,8%. Lo Sponsor Ufficiale è mancato e non figura tra i ricavi 2020 (€ zero nel 2019), lo Sponsor Tecnico Basic Italia S.p.A. ha contribuito con € 1.557.761 (€ 1.439.265 nel 2019) e le altre sponsorizzazioni ammontano a € 153.369 (€ 210.000 nel 2019).

I ricavi televisivi aumentano di € 3.209.321, da € 40.521.095 a € 43.730.416. Occorre evidenziare che i Proventi televisivi della Serie A sono gestiti collettivamente dalla Lega e sono divisi in parti uguali solo per una quota pari al 50%; mentre, il 20% spetta sulla base del "radicamento sociale" e il 30% in base ai risultati sportivi.

Negli ultimi tre esercizi la media dei ricavi TV è superiore ai 42 milioni di Euro.

I ricavi e proventi diversi risultano pari ad Euro 207.000 (€ 3.387.587 nel 2019).

L’importo evidenziato nel valore della produzione che riguarda l’incremento delle immobilizzazioni per capitalizzazione dei costi del vivaio, ammonta a € 2.365.048 (€ 5.528.465 nel 2019).

Tra le sopravvenienze attive figura l’importo di € 990.580 relativo all’IRAP 2019 come agevolazione fiscale prevista nel Decreto Rilancio e altre sopravvenienze per € 332.942.

Il “Player trading”.

Il bilancio del Genoa tradizionalmente evidenzia anche una “dipendenza da player trading” notevole, dovuta all’importo elevato delle plusvalenze realizzate, a causa della continua movimentazione nella rosa calciatori, con acquisti, cessioni.

Nel 2020, le plusvalenze, pari a € 11,68 milioni, hanno dovuto fronteggiare minori ammortamenti a causa della scelta di sospendere il calcolo degli ammortamenti della rosa calciatori, pari a € 1,33 milioni. Tuttavia, le minusvalenze sono state pari a €,6,07 milioni, gli altri oneri di gestione calciatori sono risultati pari a € 9,84 milioni e l’acquisto temporaneo di calciatori è risultato pari a € 819 mila (€ 2 milioni nel 2019).

Dopo 5 risultati positivi consecutivi, il risultato del Player Trading risulta negativo per € 1,34 milioni. In effetti, l’esercizio precedente era positivo per € 59,5 milioni, nel 2018 per € 31,09 milioni. Nel 2017 era positivo per € 16,83 milioni; nel 2016 era positivo per € 15,76 milioni. Nel 2015 era positivo per € 3,6 milioni; nel 2014 era negativo per € 18,3 milioni.

Nella sostanza, nell’esercizio 2020, nonostante la sospensione del calcolo degli ammortamenti, le plusvalenze realizzate al netto delle minusvalenze non riescono a coprire il costo degli ammortamenti.

Nel conto economico sono evidenziate plusvalenze da cessione diritti pluriennali per € 11.684.613

 (€ 79.65 milioni nel 2019; € 48,9 milioni nel 2018; € 30,4 milioni nel 2017; € 31,9 milioni nel 2016 e € 30,9 milioni nel 2015), che rappresentano il 15,5%  (51,7% nel 2019) del valore della produzione. Negli ultimi tre esercizi la media delle plusvalenze realizzate è superiore ai 46,7 milioni di Euro; negli ultimi 5 anni è superiore ai 40,5 milioni di Euro.

Le maggiori plusvalenze realizzate hanno riguardato: Kouamè Christian, ceduto alla Fiorentima per € 10 milioni, con una plusvalenza di € 6.850.000; Pinamonti Andrea ceduto all’Inter per € 21.000.000, con una plusvalenza di € 2.500.000; Gunter Koray ceduto all’ Hellas Verona per € 2 milioni, con una plusvalenza di € 1.750.000.

I ricavi da cessione temporanea prestazioni calciatori diminuiscono da € 1.827.500 a € 207.000. I prestiti effettuati riguardano: Hiljemark Oscar (FC Dynamo Moscow) per €195.000 e Calò Giacomo (Pordenone Calcio) per € 12.000.

Gli altri proventi da gestione calciatori riguardano Proventi derivanti da Premi valorizzazione e rendimento calciatori e si riferiscono a: Romero Cristian (FC Juventus) per € 3.300.000; Perin Mattia (FC Juventus) per € 1.450.000; Salcedo Eddie (FC Internazionale) per € 1.000.000; Lovato Matteo (Calcio Padova) per € 500.000 e Schafer Adras (DAC Dunajska Streda) per € 100.000.

I costi da acquisizione temporanea prestazioni calciatori ammontano a € 819.381 (€ 2.855.000 nel 2019) e l’importo maggiore riguarda Pinamonti Andrea (FC Internazionale) per € 500.000 seguito da Sanabria Antonio (Real Betis) per € 194.118.

Le minusvalenze derivanti da cessione diritti pluriennali sono state pari a € 6.072.223 (€ 3.615.557  nel 2019). L’importo maggiore riguarda la cessione di Lapadula Gianluca al Benevento Calcio, che ha provocato una minusvalenza di € 2.650.000, seguita dalla Risoluzione Contrattuale di Guimaraes Sandro, che ha provocato una minusvalenza di € 1.200.000 e dalla cessione di Gumus Sinan Fenerbahce SK, che ha provocato una minusvalenza di 1.125.000.

Gli altri oneri di gestione calciatori pari ad Euro 9.843.792, includono Euro 7.673.237 per costi per la valorizzazione dei calciatori, l’importo maggiore riguarda Rizzo Nicholas (FC Internazionale Milano) per € 2.000.000.

Gli ammortamenti calciatori, a causa della scelta della sospensione effettuata, sono diminuiti di circa 23,84 milioni di Euro.

I costi.

I costi del personale pari a € 62.540.784 (€ 62.451.799 nel 2019), rappresentano l’83,1 del valore della produzione, ma, se considerassimo il Fatturato Netto tale percentuale salirebbe al 114,4%. L’incidenza del costo del personale sui costi della produzione è del 60,56%. Il costo del personale tesserato ammonta a € 57.000.894 (€ 57.611.764 nel 2019).

Al 31/12/2020, il numero dei dipendenti è di 195, di cui 55 calciatori (171 nel 2019, di cui 44 calciatori).

Per gli ammortamenti il Genoa ha optato per la sospensione del calcolo prevista dall'art. 60 del Decreto-legge n. 104 del 14 agosto 2020.

Gli ammortamenti delle immobilizzazioni immateriali totali sono pari a € 4.871.010 (€ 31.546.137 nel 2019). Quelli riguardanti la rosa dei calciatori, a causa della sospensione, si riducono a € € 2.841.788 (€ 26,7 milioni nel 2019), di cui Euro € 1.987 (€ 1.517.907 nel 2019) per i calciatori del settore giovanile.

I costi per prestazioni di servizi diminuiscono del 3,9%, da € 11.999.544 a € 11.534.034. Tali spese comprendono i costi specifici tecnici pari a € 4.403.144 (€ 4.461.222 nel 2019), riguardanti le consulenze tecnico sportive per l’acquisto di calciatori e i costi per l’osservazione di calciatori. Le spese amministrative, pubblicitarie e generali diminuiscono di € 242.028, da € 3.767.314 a € 4.009.342.

Dal grafico seguente, emerge come il costo del lavoro del Genoa, dato dalla somma del costo del personale e degli ammortamenti dei calciatori, nel corso degli anni sia stato ampiamente superiore al fatturato netto, tuttavia nel 2015 sembrava confermarsi una tendenza verso il riallineamento del costo del lavoro col fatturato netto. Tale tendenza è venuta meno dal 2017, anche a causa della riduzione del fatturato netto.


I costi per godimento beni di terzi ammontano a € 2.061.178 (€ 1.942.764 nel 2019). L’affitto di impianti e campi sportivi ammonta a € 1.265.000 (€ 1.100.833 nel 2019), mentre l’affitto di impianti e campi sportivi per il settore giovanile risulta pari a € 189.576 (€ 225.150 nel 2019).

La gestione finanziaria, è negativa per € 4,12 milioni (- € 6 milioni nel 2019) a causa degli interessi passivi verso banche per € 2.878.544 (€ 4.087.897 nel 2019) e altri interessi passivi per € 1.374.542 (€ 1.901.154 nel 2019).

Il risultato prima delle imposte è negativo per € 32.122.069; nel 2019 era positivo per € 20.093.975, nel 2018 era negativo per € 385.446.

Le imposte sul reddito risultano negative per € 1.312.766 e riguardano:

l’IRAP corrente che è pari a € 349.247 (€ 3.668.878 nel 2019) e l’ IRAP differita per € 963.519. Nel 2020, come nel 2019, mancano i proventi da consolidato fiscale.

Le imposte determinano un risultato netto negativo per € 33.434.838 (€ 10.230.834 nel 2019).

Il Pareggio di bilancio del Financial Fair Play dell’UEFA.

Ai fini del Fair Play Finanziario, il bilancio 2020 dovrà essere valutato insieme al bilancio 2021, a causa della Pandemia Covid-19.

Nel calcolo dovrà essere considerato l'impatto finanziario negativo del COVID-19, definito come la perdita di ricavi dovuta alla differenza tra i ricavi medi rilevati negli esercizi 2020 e 2021 e i corrispondenti ricavi medi attesi previsti per gli stessi periodi, che come minimo dovranno essere uguali a quelli del periodo di monitoraggio chiuso nel 2019, anche considerando eventuali aumenti contrattuali.

Il risultato prima delle imposte, aggregato relativo agli esercizi 2018, 2019 e 2020, è negativo per € 12,4 milioni. Occorre dire che tale risultato è anche comprensivo dello storno dei costi per il Vivaio, il cui dato aggregato è di circa 11,88 milioni di Euro, mentre il dato aggregato degli ammortamenti non rilevanti è trascurabile.

Conclusioni.

In estrema sintesi, nell’esercizio 2020 la pandemia Covid-19, ha contribuito a determinare una perdita di 33,4 milioni, poiché ricavi si sono dimezzati e costi si sono ridotti in misura meno che proporzionale.

Nel 2020, il Genoa non ha potuto far leva sulle plusvalenze ed ha fatto leva sulla sospensione degli ammortamenti, che hanno ridotto i costi della produzione di 27,4 milioni.

Il ricorso a 50 milioni di rivalutazione ha rafforzato il patrimonio.

Per far fronte al problema della Liquidità è aumentato il debito.

Sembra necessaria la realizzazione del piano strategico finalizzato a recuperare l’equilibrio delle gestione operativa pre-Covid, soprattutto agendo sulla riduzione dei costi,

sabato 18 luglio 2020

Bilancio Genoa 2019: utile di 10,23 milioni con 79,6 milioni di plusvalenze e 13,6 milioni di premi di rendimento.


 Luca Marotta

jstargio@gmail.com

 Dopo sei anni, il bilancio del Genoa torna in utile per le enormi Plusvalenze realizzate, derivanti dalle cessione di Piatek (Milan), Romero (Juventus), Salcedo (Inter), Russo (Sasssuolo) e Radu Ionut (Inter). Negli ultimi tre esercizi la media dei ricavi realizzati con le plusvalenze ha superato la media dei ricavi TV.

Il bilancio 2019 di Genoa Cricket and Football Club Spa, ha evidenziato un utile netto di 10,23 milioni di Euro (perdita di circa 4,85 milioni di Euro nel 2018), evidenziando in bilancio plusvalenze per ben 79,6 milioni di Euro (€ 48,9 milioni nel 2018) e 13,6 milioni di Euro di premi rendimento calciatori. Al 31 dicembre 2019, come nell’esercizio precedente, il Genoa si trova nelle condizioni previste dall'art. 2447 del Codice Civile, ossia: riduzione del capitale sociale al di sotto del limite legale, con un Patrimonio Netto negativo per Euro 5.471.713(- € 15,7 milioni nel 2018). Il totale della voce debiti è diminuita del 9,4%, da € 202.187.510 a € 183.159.541. Molto importante rimane l’entità dei debiti tributari pari a 51,8 milioni di Euro (€ 58 milioni nel 2018; € 62,77 milioni nel 2017; € 61,9 milioni nel 2016), che finanzia circa il 24,7% dell’attivo.

Anche nel 2019, come nei precedenti esercizi, le plusvalenze sono state determinanti per adottare il principio di continuità aziendale. Le cause che hanno determinato l’utile di esercizio di Euro 10.230.834 sono da ricercarsi essenzialmente nell’aumento delle plusvalenze e dei Premi valorizzazione e rendimento percepiti.

Dal punto di vista sportivo il bilancio 2019, riguarda il secondo semestre della stagione sportiva 2018/19 conclusasi con il traguardo della permanenza in Serie A al diciassettesimo posto, e il primo semestre della stagione sportiva 2019/20, che è ancora in corso, a causa della sospensione per la pandemia COVID-19.

 La continuità aziendale.

 Come negli anni precedenti, con parole molto semplici, da quello che emerge sembrerebbe che la continuità aziendale del Genoa CFC, dipenda principalmente dalle plusvalenze.

I revisori di “Audirevi S.p.A.” hanno evidenziato nella loro Relazione dei richiami di informativa.

 Nel Richiamo di Informativa, che non modifica il giudizio dei revisori, è riportato che il bilancio 2019 chiude con un utile di Euro 10,2 milioni ed un patrimonio netto negativo per 5,5 milioni di Euro. Il patrimonio netto negativo, ricade nella fattispecie prevista dall’articolo 2447 del Codice Civile. I revisori hanno richiamato quanto scritto dagli Amministratori riguardante la circostanza che le plusvalenze realizzate nel 2020 nella sessione invernale del calciomercato, per 6,9 milioni e sono stati effettuati finanziamenti in conto copertura perdite da parte dell'Azionista di maggioranza per complessivi Euro 2,4 milioni, tali circostanze hanno permesso il superamento della fattispecie prevista dall’articolo 2447 del Codice Civile; inoltre, gli Amministratori hanno predisposto e approvato una situazione economico-patrimoniale alla data del 29 febbraio 2020 che attesta il pieno ripristino dell'integrità patrimoniale e il conseguente superamento della fattispecie di cui all'art. 2446 del c.c. (ossia, quando risulta che il capitale è diminuito di oltre un terzo in conseguenza di perdite).

Per tale motivo gli Amministratori hanno adottato il presupposto della continuità aziendale, nella redazione del bilancio 2019. Si aggiunga che gli Amministratori hanno registrato anche l'impegno dell’Azionista di maggioranza al sostegno economico, finanziario e patrimoniale della società. Secondo gli Amministratori tale impegno è stato comprovato dalla rinuncia dell’Azionista al credito in essere a titolo di finanziamento per un importo pari a Euro 2,4 milioni. Successivamente alla data di approvazione del bilancio da parte del Consiglio di Amministrazione, l'Azionista di riferimento ha effettuato e rinunciato ad ulteriori versamenti a titolo di finanziamenti per l’importo di Euro 700 mila.

  Inoltre i Revisori hanno richiamato all’attenzione la circostanza che nel bilancio 2019 è iscritto un credito verso la controllante Fingiochi S.r.l., per € 19,8 milioni, che deriva dall'applicazione nel corso degli anni del contratto di consolidato fiscale. Il pagamento di tale credito, salvo diverso accordo tra le parti, avverrà alle seguenti condizioni:

“• nel caso di utilizzo delle Perdite, delle Perdite Pregresse e delle Eccedenze di Interessi passivi e delle Eccedenze di ROL, entro la data di scadenza del versamento a saldo dell’I.R.E.S. (con valuta allineata a tale scadenza);

• in caso di mancato rinnovo per un ulteriore triennio o di interruzione della tassazione di Gruppo, le Perdite e le Perdite Pregresse trasferite ma non utilizzate, le Eccedenze di Interessi passivi e di Eccedenze di ROL trasferite ma non utilizzate, entro la data di scadenza del versamento a saldo dell'I.R.E.S. (con valuta allineata a tale data) dell'anno successivo alla scadenza del Regime di Consolidato Fiscale Nazionale.”

I Revisori hanno anche richiamato quanto scritto dagli Amministratori per quanto riguarda la sospensione della Serie A legata all’emergenza Covid-19 con riferimento al fatto che “tale situazione non permette di conoscere le reali conseguenze di carattere patrimoniale ed economico sulla seconda parte della stagione sportiva”.

 La Struttura Patrimoniale.

 Il totale dell’Attivo è diminuito del 4,3% da € 219,5 milioni a € 210,19 milioni.

Circa un quarto dell’attivo è finanziato con debiti tributari, precisamente il 24,7%.

Il valore della partecipazione in imprese controllate rappresenta il 10,7% dell’attivo e ammonta a € 22.473.000. Tale importo riguarda la partecipazione totalitaria in “Genoa Image S.r.l.”. Tale società ha chiuso il bilancio al 31.12.2019 con una perdita di Euro 844.965 (-€482.418 nel 20018; -€2.006.211 nel 2017 e -€ 1.418.589 nel 2016), con un patrimonio netto di Euro 13.082.681 (€ 13.927.647 nel 2018).

Il totale delle immobilizzazioni materiali ammonta a € 166.735 (€ 149.113 nel 2018).

Tra i crediti sono evidenziati crediti verso la controllante per € 19.850.738 (€ 26.043.407 nel 2018) e verso controllate per Euro 7.295.056 (€7.087.232 nel 2018).


L’INDICE DI INDEBITAMENTO

Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è negativo perché è pari a -0,02537 (-0,06675 nel 2018), a causa del patrimonio netto negativo.

In pratica l’erosione totale del capitale proprio determina una situazione in cui il capitale di terzi a debito finanzia tutto l’attivo.

 L’INDICE DI SOLVIBILITA’ TOTALE

Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 0,97 (0,93 nel 2018)), ciò vuol dire che il valore dei beni posseduti dal club, così come esposti in bilancio, non è sufficiente a pagare i debiti, comprensivi anche dei risconti passivi.

 L’INDICE DI SOLVIBILITA’ CORRENTE

Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,44, ciò vuol dire che l’attivo a breve non sarebbe in grado di pagare i debiti a breve.

 L’Indicatore di Liquidità della FIGC.

Tale indicatore, che è finalizzato a misurare il grado di equilibrio finanziario di breve termine, ossia la capacità della società di far fronte agli impegni finanziari con scadenza entro i 12 mesi, coincide sostanzialmente con l’indice di solvibilità corrente.

Detto indicatore di Liquidità tra le Attività Correnti considera le disponibilità liquide e i crediti esigibili entro dodici mesi ed esclude i Crediti tributari per imposte anticipate; mentre tra le Passività Correnti considera i debiti con scadenza entro i dodici mesi ed esclude i Debiti verso soci postergati ed infruttiferi. Per tale indicatore il risultato sarebbe pari a 0,8 (0, 8 nel 2018), superiore alla soglia minima stabilita dalla FIGC per la serie A che è di 0,7.

In caso di mancato rispetto dell'indicatore di liquidità nella misura minima, la carenza finanziaria dovrà essere ripianata.

 L’ Indicatore di Indebitamento della FIGC.

 L’Indicatore di Indebitamento della FIGC è finalizzato a misurare il grado complessivo di Indebitamento della società in rapporto al Valore della Produzione medio degli ultimi tre esercizi. Secondo la FIGC, detto indicatore di Indebitamento rappresenta il raccordo tra la componente finanziaria dei Debiti e quella economica del Valore della Produzione e segnala in modo sintetico la sostenibilità dell’indebitamento.

I debiti iscritti in bilancio al 31.12.2019 ammontano a € 183.159.541 (€ 202.187.510 nel 2018), da tale aggregato deve essere sottratto l’importo delle Attività Correnti (C.U.25/A del 18 dicembre 2019 della FIGC), ed il Valore della Produzione al 31.12.2019 è pari ad € 154.103.535, mentre il valore della produzione medio degli ultimi tre anni è pari a € 115.525.090.

Pertanto il rapporto tra debiti e valore della produzione medio degli ultimi tre esercizi è pari a 0,75, inferiore alla soglia massima stabilita dalla FIGC che è di 1,2.

 L’ Indicatore di Costo del Lavoro Allargato della FIGC.

L’ Indicatore di Costo del Lavoro Allargato è calcolato attraverso il rapporto tra il Costo del Lavoro Allargato ed i Ricavi ed è finalizzato a misurare il peso economico del costo del lavoro.

Il Costo del Lavoro Allargato include i costi per il personale, comprensivi degli ammortamenti dei diritti alle prestazioni dei calciatori; i Ricavi, considerati ai fini del denominatore del rapporto, comprendono i Ricavi delle vendite e delle prestazioni, i Proventi da sponsorizzazioni, i Proventi pubblicitari, i Proventi commerciali e royalties, i Proventi da cessione diritti televisivi, i Proventi vari e le Plusvalenze da cessione dei diritti alle prestazioni dei calciatori al netto delle relative Minusvalenze.

Per il Costo del Lavoro Allargato si considera il valore risultante dall’ultimo bilancio d’esercizio approvato, mentre i Ricavi sono dati dai loro valori medi degli ultimi tre bilanci d’esercizio approvati.

Nel caso del Genoa il valore è di 0,77 (0,78 nel 2018), se si considerasse tutto il costo del personale. Tale valore ci collocherebbe entro il limite richiesto dalla FIGC per la Serie A che è rispettivamente di 0,8.

 Grado Copertura Patrimonio Calciatori

Indica la capacità di copertura degli investimenti in Diritti Pluriennali con i Mezzi Propri. Il rapporto tra patrimonio netto e diritti pluriennali alle prestazioni dei calciatori è negativo, di conseguenza i diritti pluriennali di calciatori risultano finanziati totalmente dal capitale di terzi.

 Il Patrimonio Netto.

 Il patrimonio netto è negativo per -5.471.713 e si trova nella situazione prevista dall’articolo 2447 del codice civile, ossia riduzione del capitale di oltre un terzo a seguito di perdite.

 Nel 2018 era negativo per € 15.702.547; nel 2017 era negativo per € 10.852.234; nel 2016 era positivo per Euro 73.011; nel 2015 era negativo per Euro 8,83 milioni e nel 2014 era negativo per Euro 6,3 milioni.

 La variazione migliorativa di 10.230.834 è stata determinata dall’utile di esercizio di € 10.230.834.

 L’indebitamento finanziario.


I debiti finanziari, esclusi i debiti verso la controllante per consolidato fiscale, diminuiscono da € 58,9 milioni a € 42,1 milioni e finanziano il totale dell’attivo, per il 20% (23,7% nel 2018).

I debiti verso le banche diminuiscono da € 9.023.282 a € 7.057.424. I debiti verso banche, per quanto concerne i debiti di breve periodo, riguardano principalmente la linea di credito in essere con Banca Carige; mentre, i debiti bancari a medio-lungo termine, pari a € 4.694.049 (€ 6,82 milioni nel 2018), riguardano dei mutui accessi nel 2011 con Banca Carige.

I debiti verso altri finanziatori sono rilevanti essendo pari a € 34.660.346 (€49.919.727 nel 2018) e registrano un decremento del 30,6% e finanziano il 16,5% dell’attivo. Tale voce riguarda debiti per operazioni di factoring “autoliquidanti” con Banca Sistema S.p.A, Banca Carige.

L’indebitamento finanziario netto ammonta a € 41,1 milioni (€ 58 milioni nel 2018), considerando le disponibilità liquide pari a circa 1 milione di Euro, risulta in diminuzione rispetto al 2018 di circa € 16,9 milioni.

L’EBITDA è positivo per € 58.382.345 (+€ 29.707.289 nel 2018) e il rapporto tra indebitamento finanziario netto ed EBITDA è di 0,91 (1,95 nel 2018). Di solito tale rapporto si giudica positivamente quando è inferiore a 2. Invece, quando supera 3, pone dei dubbi sulla sostenibilità del debito.

I crediti verso Enti-settore specifico risultano pari a € 53,15 milioni (€ 58,1 milioni nel 2018), mentre i debiti verso Enti-settore specifico, pari a € 47,34 milioni (€ 65,18 milioni nel 2018), finanziano il 22,5% dell’attivo.

Se considerassimo anche il saldo positivo di € 5,8 milioni, che essenzialmente dipende dall’attività di calciomercato, l’indebitamento finanziario diminuirebbe a € 35,2 milioni (€ 65,16 milioni nel 2018), cifra al di sotto del fatturato netto.

 Occorre evidenziare che la nozione di Net debt, già nota in base alla vecchia regolamentazione, come differenza tra debiti finanziari e disponibilità liquide integrata del saldo tra debiti e crediti verso società di calcio, è stata ulteriormente integrata con la considerazione nel conteggio anche dei debiti fiscali e previdenziali non correnti. In genere tali debiti riguardano le rateizzazioni pluriennali col fisco.

 L’indebitamento finanziario netto ai fini del Fair Play Finanziario pari a € 69,1 milioni risulta superiore al volume dei ricavi netti e non è conforme a quanto auspicato dalla normativa.

 Il nuovo regolamento del Fair Play Finanziario ha introdotto la nozione di “Relevant Debt”. La nozione di debito rilevante (“Relevant Debt”) corrisponde alla nozione di “Net Debt” meno l'importo del debito direttamente attribuibile alla costruzione e/o alla modifica sostanziale dello stadio e/o alle strutture di formazione dall'inizio del debito fino a 25 anni dopo la data in cui il debito l'attività è dichiarata pronta per l'uso. Il “Relevant Debt” non deve essere superiore congiuntamente a due limiti: € 30 milioni e a 7 volte la media della differenza tra valore e costi della produzione.

Nel caso del Genoa non sono esposti importi riguardanti debiti per la costruzione dello stadio pertanto l’indicatore, risulta inferiore a 7 volte alla media dei "relevant earnings" dei due anni precedenti.


I debiti verso l’Erario e gli altri debiti.

 I debiti verso l’Erario diminuiscono da € 58.049.217 a € 51.865.793, di cui € 18.060.487 a breve termine. Tali debiti rappresentano il 24,7% delle fonti di finanziamento dell’attivo.

 Il 69,17% dei debiti tributari riguarda quelli rateizzati:


Il debito residuo rateizzato al 31/12/2019 ammonta a € 35.875.769 (€ 43.193.277 nel 2018). Gli importi rateizzati maggiori riguardano l’IVA. Complessivamente per l’IVA rateizzata residua un debito quota capitale di € 23.341.454 (€ 30.087.584 nel 2018). Da evidenziare che tra gli importi rateizzati figura anche l’IVA del primo e secondo semestre dell’anni 2019 per circa 7,56 milioni.

Gli altri debiti tributari non rateizzati, riguardano, le ritenute Irpef per retribuzioni tesserati comprese le transazioni ammontano a € 5.887.282 (€ 4.790.401 nel 2018), quelle relative ai premi sono pari a € 974.334

 (€ 1.109.225 nel 2018). Risultano debiti per IVA 2019 (III e IV trim.) pari a € 5.459.530 e debiti per IRAP 2019 pari a € 3.668.878 (€ 2.678.298 nel 2018).

In particolare risultano: debiti per Irpef ottobre per € 1.748.081; debiti per Irpef novembre per € 1.747.496; debiti per Irpef dicembre per € 1.662.855 e debiti per Irpef su transazioni per € 728.851.

Al 31.12.2019 i fondi accantonamento rischi ammontano a € 200.697 (€ 147.942 nel 2018).

I debiti verso Istituiti di previdenza ammontano a € 1.296.884 (€ 1.070.317 nel 2018), di cui € 1.064.955 (€ 702.864 nel 2018) riguardano il debito INPS.

La voce “debiti diversi” aumenta da € 15.255.305 a € 18.886.197. In questa voce dovrebbe essere ricompreso il debito verso il personale.

Il Valore della Rosa.


Nell’attivo di bilancio figurano diritti pluriennali alle prestazioni dei calciatori per € 70.468.420 (€ 66.222.527nel 2018), diritti sportivi dei calciatori delle giovanili per € 896.886 (€ 2.326.974 nel 2018).

Il grafico mostra come dal 2011 in poi il valore contabile netto della rosa si sia sgonfiato, almeno fino al 2017, pur rimanendo sostanzialmente costante il costo del personale. Dal 2018 c’è un’inversione di tendenza, il valore dei diritti iscritti in bilancio torna ad essere maggior del costo del personale.


Rilevante è anche il dato relativo alla capitalizzazione dei costi del vivaio, allocato tra le immobilizzazioni immateriali per € 9.932.390, che significa che il Genoa spende molti soldi per il settore giovanile.

 La Gestione economica.

 Il valore della produzione aumenta da € 121,8 milioni a € 154.103.535, con un variazione positiva del 26,5%.

I costi della produzione sono pari a € 127.970.562 (€ 115,9 milioni nel 2018) e sono aumentati del 10,4%, in misura meno che proporzionale rispetto all’aumento del valore della produzione.

La differenza tra valore e costi della produzione è positiva per € 26.132.973, nel 2018 era positiva per € 5.853.443.


I Ricavi.

 Sul bilancio del Genoa esercitano una notevole influenza i proventi televisivi. Nel 2019 i proventi televisivi risultano diminuiti di circa 2,66 milioni di Euro da € 43.184.952 a € 40.521.095, con un’incidenza del 77,3% sul fatturato netto e del 26,3% sul valore della produzione (35,5% nel 2018). L’incidenza percentuale sul valore della produzione si riduce a causa della presenza nel computo delle plusvalenze che incidono sullo stesso per il 51,7%. Nella sostanza, sul fronte dei componenti positivi di reddito, nel 2019 le plusvalenze sono risultate più importanti dei ricavi TV.

La rappresentazione grafica seguente, riguardante l’evoluzione del fatturato netto per componenti, mostra chiaramente la “teledipendenza” del fatturato netto del Genoa dai ricavi per la cessione dei diritti televisivi.


I ricavi da gare sono diminuiti del 9,1%, da € 4,6 milioni a € 4,2 milioni. I ricavi da gare incidono sul valore della produzione per il 2,7% e sul fatturato netto per l’8%. Il decremento è dovuto ai ricavi da abbonamenti, che sono diminuiti di € 483.012, da € 3.118.670 a € 2.635.658, mentre i ricavi da gare di Coppa Italia si sono azzerati, nel 2018 erano pari a € 185.456.

I proventi da sponsorizzazioni ammontano a € 1.649.265 (€ 1.454.189 nel 2018) e risultano in aumento del 13,4%. Lo Sponsor Ufficiale è mancato e non figura tra i ricavi 2019 (€ zero nel 2018), lo Sponsor Tecnico Basic Italia S.p.A. ha contribuito con € 1.439.265 (€ 1.349.041 nel 2018) e le altre sponsorizzazioni ammontano a € 210.000 (€ 113.000 nel 2018).

 I ricavi televisivi diminuiscono di € 2.663.857, da € 43.184.952 a € 40.521.095. Occorre evidenziare che i Proventi televisivi della Serie A sono divisi in parti uguali solo per una quota pari al 50%; mentre, il 20% spetta sulla base del "radicamento sociale" e il 30% in base ai risultati sportivi.

Negli ultimi tre esercizi la media dei ricavi TV è superiore ai 40 milioni di Euro.

I ricavi e proventi diversi risultano pari ad Euro 3.387.587 (€2.950.418 nel 2018).

L’importo evidenziato nel valore della produzione che riguarda l’incremento delle immobilizzazioni per capitalizzazione dei costi del vivaio, ammonta a € 5.528.465 (€2.950.418 nel 2018).

 Il “Player trading”.

 Il bilancio del Genoa tradizionalmente evidenzia anche una “dipendenza da player trading” notevole, dovuta all’importo elevato delle plusvalenze realizzate, a causa della continua movimentazione nella rosa calciatori, con acquisti, cessioni.

Non a caso nella descrizione dell’attività gli Amministratori hanno esplicitato che il Genoa Cricket and Football Club SpA svolge attività di formazione e valorizzazione di calciatori con la finalità di generare valore attraverso la cessione dei relativi diritti pluriennali alle prestazioni sportive.

Nel 2019, le plusvalenze, pari a € 79,6 milioni, sono riuscite a coprire il costo degli ammortamenti della rosa calciatori, pari a € 26,68 milioni, anche perché le minusvalenze sono state pari a € 3,6 milioni, gli altri oneri di gestione calciatori sono risultati pari a € 4,26 milioni e l’acquisto temporaneo di calciatori è risultato pari a € 2 milioni (€ 1,2 milioni nel 2018).


Il risultato del Player Trading risulta positivo per € 59,5 milioni. L’esercizio precedente era positivo per € 31,09 milioni. Nel 2017 era positivo per € 16,83 milioni; nel 2016 era positivo per € 15,76 milioni. Nel 2015 era positivo per € 3,6 milioni. Nella sostanza, anche nell’esercizio 2019, le plusvalenze realizzate al netto delle minusvalenze riescono a coprire il costo degli ammortamenti.

Nel conto economico sono evidenziate plusvalenze da cessione diritti pluriennali per € 79.648.829

 (€ 48,9 milioni nel 2018; € 30,4 milioni nel 2017; € 31,9 milioni nel 2016 e € 30,9 milioni nel 2015), che rappresentano il 51,7% del valore della produzione. Negli ultimi tre esercizi la media delle plusvalenze realizzate è superiore ai 53 milioni di Euro; negli ultimi 5 anni è superiore ai 43,36 milioni di Euro.

Le maggiori plusvalenze realizzate hanno riguardato: Piatek Krzysztof, ceduto all’AC Milan per € 33 milioni, con una plusvalenza di € 28.887.500; Romero Cristian ceduto alla Juventus per € 26.000.000, con una plusvalenza di € 24.668.753; Salcedo Mora Eddie ceduto all’ Inter per € 8 milioni, con una plusvalenza di € 7.840.000; Russo Alessandro ceduto al Sassuolo per € 7 milioni, con una plusvalenza di € 6.996.000 e Radu Ionut ceduto all’ Inter per € 10.000.000, con una plusvalenza di € 4.666.667. Di seguito la tabella presente nella nota integrativa del bilancio pubblicato.


I ricavi da cessione temporanea prestazioni calciatori aumentano da € 1,44 milioni a € 1.827.500. L’importo maggiore riguarda Salcedo Eddie (FC Inter), per € 1.000.000. Il prestito di Serpe Laurens all’ Inter, nel 2019, ha fruttato 750.000 Euro.

Gli altri proventi da gestione calciatori riguardano Proventi derivanti da Premi valorizzazione e rendimento calciatori e si riferiscono ai calciatori riportati nella tabella della nota integrativa.


Tra i Premi valorizzazione e rendimento percepiti emergono Laxalt (AC Milan) con 4 milioni di Euro, seguito da Perin, Romero (Juventus) e Salcedo (FC Inter) con 2 milioni di Euro.

I costi da acquisizione temporanea prestazioni calciatori ammontano a € 2.855.000 (€ 1.272.417 nel 2018) e l’importo maggiore riguarda Salcedo Eddie (FC Inter) per € 1.000.000, seguito da Serpe Laurens (FC Inter) per € 750.000.

Le minusvalenze derivanti da cessione diritti pluriennali sono state pari a € 3.615.557 (€ 2.877.420 nel 2018). L’importo maggiore riguarda la Risoluzione Contrattuale di Lucarini Giacomo, che ha provocato una minusvalenza di € 1.149.425, seguita dalla cessione di Rossettini Luca al Lecce, che ha provocato una minusvalenza di € 1.083.478.

Gli altri oneri di gestione calciatori pari ad Euro 4.262.531, includono Euro 1.958.370 per costi per la valorizzazione dei calciatori.

Gli ammortamenti calciatori sono aumentati di circa 7,47 milioni di Euro, a causa degli investimenti effettuati.

 I costi.

 I costi del personale pari a € 62.451.799 (€ 55.626.028 nel 2018), rappresentano il 40,5 % del valore della produzione, ma, se considerassimo il Fatturato Netto tale percentuale salirebbe al 119,1%. L’incidenza del costo del personale sui costi della produzione è del 48,8%. Il costo del personale tesserato ammonta a € 57.611.764 (€ 50.959.584 nel 2018).

Al 31/12/2019, il numero dei dipendenti è di 171, di cui 44 calciatori (163 nel 2018, di cui 48 calciatori).

Gli ammortamenti delle immobilizzazioni immateriali totali sono pari a € 31.546.137 (€ 23.399.788 nel 2018). Quelli riguardanti la rosa dei calciatori ammontano a € 26,7 milioni (€ 19,2 milioni nel 2018), di cui Euro € 1.517.907 (€2.934.410 nel 2018) per i calciatori del settore giovanile.

Tra le immobilizzazioni figurano € 842.159 per l'ammortamento di costi pluriennali sostenuti su beni di terzi relativi principalmente ai lavori presso la Sede sociale di Pegli e per la ristrutturazione e il rifacimento dei campi e attrezzature sportive del Centro Sportivo Pio XII.

Il costo complessivo di gestione dei calciatori (costo del personale+ammortamenti) incide sul valore della produzione per circa il 57,8%.

 I costi per prestazioni di servizi diminuiscono del 4,8%, da € 12.598.854 a € 11.999.544. Tali spese comprendono i costi specifici tecnici pari a € 4.461.222 (€ 4.680.814 nel 2018), riguardanti le consulenze tecnico sportive per l’acquisto di calciatori e i costi per l’osservazione di calciatori. Le spese amministrative, pubblicitarie e generali diminuiscono di € 929.949, da € 4.697.263 a € 3.767.314.

 Dal grafico seguente, emerge come il costo del lavoro del Genoa, dato dalla somma del costo del personale e degli ammortamenti dei calciatori, nel corso degli anni sia stato ampiamente superiore al fatturato netto, tuttavia nel 2015 sembrava confermarsi una tendenza verso il riallineamento del costo del lavoro col fatturato netto. Tale tendenza è venuta meno dal 2017, anche a causa della riduzione del fatturato netto.


I costi per godimento beni di terzi ammontano a € 1.942.764 (€ 1.714.537 nel 2018). L’affitto di impianti e campi sportivi ammonta a € 1.100.833 a (€ 861.000 nel 2018), mentre l’affitto di impianti e campi sportivi per il settore giovanile risulta pari a € 225.150.

 La gestione finanziaria, è negativa per € 6 milioni (- € 6,2 milioni nel 2018) a causa degli interessi passivi verso banche per € 4.087.897 (€ 4.688.622 nel 2018) e altri interessi passivi per € 1.901.154 (€1.545.120 nel 2018).

Il risultato prima delle imposte è positivo per € 20.093.975; nel 2018 era negativo per € 385.446, nel 2017 era negativo per € 12.003.852.

L’IRAP corrente è pari a € 3.668.878 (€ 2.678.298 nel 2018) e l’IRES corrente ammonta a € 2.678.298 (€ 1.786.569 nel 2018). Nel 2019, come nel 2018, mancano i proventi da consolidato fiscale; mentre, nel 2017 erano pari € 2.107.660. Le imposte determinano un risultato netto positivo per € 10.230.834 (-€ 4.850.313 nel 2018).

 Il Pareggio di bilancio del Financial Fair Play dell’UEFA.

 Per quanto riguarda il Financial Fair Play dell’UEFA, l’aggregato dei risultati prima delle imposte 2017-2019 è positivo per 7,7 milioni di Euro. Tale risultato migliora di molto escludendo i costi “virtuosi” del settore giovanile.  

 Conclusioni.

 L’utile di esercizio realizzato nel 2019 ha interrotto una serie di sei esercizi chiusi in perdita. Determinanti si sono rivelate le plusvalenze realizzate, che hanno superato i ricavi da diritti TV.

Negli ultimi tre esercizi la media delle plusvalenze realizzate è superiore ai 53 milioni di Euro.

Negli ultimi tre esercizi la media dei ricavi TV è superiore ai 40 milioni di Euro.

Le plusvalenze realizzate nella sessione di calciomercato invernale di gennaio 2020, tra cui quella di Kouamé, e il contributo in c/capitale dell’Azionista di maggioranza sono risultati importanti per adottare il principio di continuità aziendale.

Le continue cessioni di calciatori, seppur dettate da motivi di continuità aziendale, dal punto di vista sportivo, collocana il Genoa nelle posizioni di bassa classifica della massima serie.

Per l’esercizio 2020, gli Amministratori, prima della sospensione per COVID-19, avevano definito una strategia aziendale orientata soprattutto al riequilibro dei costi rispetto ai ricavi attesi, al completamento degli investimenti dedicati alle strutture per l'allenamento, che erano iniziati nel secondo semestre dell'esercizio 2019, e al consolidamento della riorganizzazione tecnica degli organici.