Visualizzazione post con etichetta Bilancio Valencia. Mostra tutti i post

venerdì 9 marzo 2018

Consolidato Valencia CF 2016/17: perdita di 27,1 milioni.


Luca Marotta


Il bilancio consolidato 2016/17 del Valencia CF si è chiuso con una perdita consolidata netta di 27.087.000 Euro; mentre, il bilancio consolidato 2015/16 si era chiuso con una perdita consolidata netta di 31.499.000 Euro.

Gli Amministratori hanno evidenziato che la perdita si è verificata principalmente a causa della mancata partecipazione a competizione europee; a causa degli accantonamenti effettuati e a causa delle rettifiche di valore per deterioramento derivanti dal trasferimento dei diritti pluriennali alle prestazioni di un calciatore (Enzo Perez) ad "Attività non correnti possedute per la vendita". Per quanto riguarda gli accantonamenti, il più rilevante dal punto di vista quantitativo, è stato quello effettuato per la vicenda relativa alla nuova sede per la futura città sportiva del club “PAI de Porxinos”. Per quanto riguarda il calciatore dovrebbe trattarsi, con molta probabilità, di Enzo Perez, acquistato, nel gennaio 2015, dal Benfica per circa 25 milioni di Euro (secondo vari organi di stampa ed in base al bilancio 2015/16 del Benfica) e venduto in data 01/07/2017 al River Plate. Per circa 2,5 milioni di Euro, sempre secondo vari organi di stampa.

Dal punto di vista sportivo, anche la stagione 2016/17 non è stata brillante; infatti, il Valencia ha conquistato il 12° posto nella Liga di Spagna con 46 punti (12° posto con 44 punti nel 2015/16); inoltre è stato eliminato dal Celta Vigo negli ottavi della Copa del Rey. Non ha partecipato a competizioni europee

Il Club.

Il Valencia Club de Fútbol è stato costituito il 18 marzo 1919. Sino al 30 giugno 1992 aveva la forma giuridica di società sportiva con personalità giuridica senza scopo di lucro, successivamente, si è preceduto alla trasformazione del club in “Sociedad Anonima Deportiva”.

Valencia Club de Fútbol, S.A.D. è controllata da un gruppo di società, con al vertice Meriton Holdings Limited. La sede legale di Meriton, è ubicata in Hong Kong. L’attività principale di Meriton è quella di una holding finanziaria.
Il Valencia Club de Fútbol, S.A.D. a sua volta controlla le seguenti società: Litoral del Este S.L.U., che si occupa della gestione immobiliare compresi gli impianti sportivi; Tiendas Oficiales VCF, S.L.U., che si occupa dei negozi e del merchandising.

La continuità aziendale.

Secondo gli Amministratori, al 30 giugno 2017, il Gruppo presenta una situazione patrimoniale equilibrata, con un patrimonio netto consolidato pari a € 83.321.000 (€ 110.495.000 al 30 giugno 2016).  Lo stato patrimoniale consolidato presenta un capitale circolante negativo al 30 giugno 2017 pari a € 69.535.000 (negativo per € 57.224.000 al 30 giugno 2016). Sebbene si tratti di una situazione naturale nel settore calcistico a cui la Capogruppo appartiene, richiede ulteriori fonti di reddito che generino eccedenze di gestione economica e finanziaria, nonché misure alternative che ristrutturino il proprio schema di finanziamento e permettano al Gruppo di raggiungere il necessario equilibrio finanziario.

I revisori dei conti di Ernst & Young S.L. nella loro relazione, hanno evidenziato vari rischi di errori significativi, come la determinazione del valore recuperabile delle attività per imposte anticipate iscritte, al 30.06.2017, per un importo di € 33.094.000; sull'aggiornamento del calcolo del fair value delle passività finanziarie, che ha determinato proventi finanziari pari a euro 10.437.000; gli accantonamenti a fondi rischi; alle stime relative all'analisi di “impairment” degli immobili, impianti e macchinari e alle passività potenziali connesse a questioni legali e fiscali
Per quanto riguarda la continuità aziendale i revisori hanno evidenziato che al 30 giugno 2017, il Gruppo mostra un capitale circolante netto negativo pari a Euro 69.535.000, evidenziando accantonamenti a fondi rischi rilevanti e presenta un risultato negativo di 27.087.000. Allo stesso modo, la capogruppo è soggetta al rispetto delle Regole del Fair play Finanziario della lega di calcio professionistica in materia di controllo economico delle società calcistiche. Per questo hanno evidenziato che le risorse finanziarie disponibili e la verifica se il gruppo sarà in grado di continuare ad adempiere agli obblighi previsti dalle condizioni di finanziamento sono importanti per l'ipotesi di continuità aziendale. Tale valutazione si basa sulle aspettative e stime della gestione dei flussi di cassa futuri per i prossimi anni, ma anche sul supporto finanziario della Capogruppo finale del Gruppo e sulla disponibilità di risorse in conformità con i contratti sottoscritti con le banche. Pertanto i conti annuali consolidati del Gruppo sono stati redatti sulla base del principio della società operativa.

La Struttura dello Stato Patrimoniale.


Il valore dell’attivo è diminuito del 2,11%, da € 487,1 milioni a € 476,8 milioni. Il valore contabile dei diritti pluriennali incide per il 23,2%; invece, il valore delle immobilizzazioni materiali incide per il 56,2%.

L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è pari a 0,21 (0,29 nel 2015/16).
L’equity ratio è pari al 17,5% (22,7% nel 2015/16); tuttavia, il ricorso al capitale di prestito risulta in aumento da € 376,6 milioni a € 393,5 milioni.

L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Una società è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più la società è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 1,21 (1,29 nel 2015/16), ciò vuol dire che il club possiede dei beni il cui valore è sufficiente a pagare i debiti.

L’INDICE DI SOLVIBILITA’ CORRENTE
Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,48 (0,35 nel 2015/16), ciò vuol dire che l’attivo a breve non sarebbe in grado di pagare i debiti a breve, tuttavia, risulta in miglioramento rispetto all’esercizio precedente.

RAPPORTO TRA RICAVI OPERATIVI E ATTIVITA’ TOTALI
Il rapporto tra ricavi operativi, e la semisomma delle attività totali iniziali e finali, risponde ad una semplice ma fondamentale domanda: quanto è investito e quanto si fattura? Considerando come ricavi operativi solo il fatturato netto e rapportandolo alla semisomma dell’attivo iniziale e finale, nel caso del Valencia, tale indicatore risulterebbe pari al 21,2% (25,6% nel 2015/16), pertanto ogni 100 Euro investiti si incassano 21,2 Euro, che è un segnale di una rotazione degli investimenti effettuati, superiore all’anno.

RAPPORTO TRA REDDITO OPERATIVO E ATTIVITA’ TOTALI
Tale indicatore è la chiave per calibrare il buon funzionamento di un club calcio. Se si ottiene un ritorno economico adeguato, vuol dire che le attività sono gestite in modo efficiente, i ricavi operativi e le spese operative risultano ben dimensionati.
Considerando come reddito operativo l’EBIT, comprensivo dei ricavi straordinari, e come attivo la semisomma delle attività iniziali e finali, si otterrebbe un risultato negativo per € 13 milioni; mentre nel 2015/16 era negativo per € 26,55 milioni. Di fatto, risulterebbe che per ogni 100 Euro investiti si perderebbero 2,70 Euro; nell’esercizio precedente, sempre in riferimento all’importo investito di 100 Euro, si sarebbero persi 5,72 Euro.

Il Patrimonio Netto.

Il Patrimonio Netto consolidato è positivo per € 83,32,5 milioni. Rispetto all’esercizio precedente è diminuito di € 27,17 milioni (-24,6%). A determinare la variazione positiva del patrimonio netto ha contribuito principalmente la perdita dell’esercizio.

Al 30 giugno 2017 il capitale sociale ammonta ad Euro 86.942.000 (€ 86.942.000 nel 2015/16), diviso in 3.598.596 azioni nominative con un valore nominale di 24,16 euro.

Al 30 giugno 2017, l’unico azionista con una partecipazione superiore al 10% del capitale della Società risulta “Meriton Holdings Limited”, con 2.962.736 azioni, che rappresentano l’ 82,33% del capitale sociale (82.33% al 30 giugno 2016).

I mezzi propri finanziano il 17,5% dell’attivo e il 20,1% dell’attivo non corrente. Rispetto all’esercizio precedente l’attivo non corrente risulta finanziato in misura minore dai mezzi propri.

L’indebitamento finanziario.


L’indebitamento finanziario netto è pari a € 212,3 milioni (€ 219 milioni nel 2015/16) e risulta in diminuzione di 6,7 milioni. Le disponibilità liquide sono aumentate di € 5,86 milioni assestandosi a € 12.252.000. I debiti con le banche sono ingenti e sono pari a circa 196,95 milioni di euro (€ 202,1 milioni nel 2015/16), di cui la maggior parte è a lungo termine e ammonta a € 176,97 milioni (€ 195.923.000 nel 2015/16). Nell’esercizio precedente, i debiti bancari a lungo termine erano pari a 195.923.000.
Al 30 giugno 2017, i debiti bancari comprendono un debito per un importo nominale di 61 milioni di euro, il cui rendimento dipende dal rispetto da parte della capogruppo del Gruppo di determinati livelli di EBITDA, come definito nella convenzione di finanziamento, per il quale è stato formalizzato un “Profit Sharing Agreement”.

L’EBITDA è positivo per circa € 37,38 milioni, ma il rapporto tra Indebitamento Finanziario Netto e Ebitda, pari a 5,68, evidenzierebbe una riduzione della ‘forte’ tensione finanziaria, che è sintomatica quando l’indicatore risulta superiore a 5.
Nell’esercizio precedente, a contribuire alla riduzione della “forte” tensione finanziaria ha contribuito l’apporto di mezzi propri.
Risulta ancora un finanziamento soci di 27,38 milioni di Euro (€ 22,9 milioni nel 2015/16), di cui € 1.382.000 per interessi (€ 972.000 nel 2015/16).

I debiti verso enti sportivi ammontano a € 34,9 milioni, di cui € 21,7 milioni a breve. Nel 2015/16 ammontavano a 32,5 milioni di Euro. I crediti verso enti sportivi ammontano a 41,9 milioni di Euro (nel 2015/16: € 13,3 milioni). Pertanto, l’indebitamento finanziario aumentato del saldo tra debiti e crediti verso enti sportivi supera di molto i ricavi. Tale circostanza rappresenta un dato giudicato negativamente ai fini del Fair Play Finanziario.


Il Rendiconto Finanziario.

Il Rendiconto finanziario evidenzia che le disponibilità liquide sono aumentate di € 5,86 milioni. Infatti, la gestione corrente ha prodotto flussi positivi di cassa negativi per € 5,69 milioni; l’attività di investimento ha generato un flusso di cassa positivo per € 3,59 milioni e il flusso di cassa generato dall’attività di finanziamento è stato positivo per € 7,96 milioni.


Da evidenziare che, l’investimento in immobilizzazioni immateriali ha drenato flussi per € 69.1 milioni (€ 135,2 milioni nel 2015/16); mentre il relativo disinvestimento ha generato flussi positivi per € 79,1 milioni (€ 58,2 milioni nel 2015/16)

Nel 2015-2016, il flusso di cassa derivante dall’immissione di mezzi propri è stato pari a € 100,18 milioni; invece, nel 2016/17 è stato nullo.


La situazione col Fisco.

La situazione col fisco evidenzia crediti totali per € 35.8 milioni e debiti totali per € 16,19 milioni.
Nell’attivo non corrente sono esposte imposte differite attive per € 33,1 milioni, di cui Euro 21,4 milioni per il diritto a compensare negli esercizi futuri le perdite fiscali (€ 30,9 milioni nel 2015/16). Nell’attivo corrente sono esposte imposte attive per € 2,7 milioni e un credito IVA per un migliaio di Euro.

I debiti verso il fisco, gli Enti Previdenziali e le Amministrazioni Pubbliche ammontano complessivamente a € 16.186.000 (€ 17,9 milioni nel 2015/16). Da segnalare che i debiti riguardano per la maggior parte i debiti per ritenute da versare, ammontanti a € 12.052.000 (€ 13.239.000 nel 2015/16).

I debiti col Personale.

I debiti col personale ammontano a Euro 21.135.000 (€ 19.107.000 nel 2015/16).
Tali debiti risultano aumentati di 2 milioni di Euro circa. Il rapporto tra debiti e costo del personale lascia intuire un ritardo nei pagamenti degli stipendi di circa tre mesi.

Le immobilizzazioni materiali.

Le immobilizzazioni materiali nette sono pari a € 267.823.000 (€ 269,19 milioni nel 2015/16) e sono composte da: Stadio e impianti sportivi per € 112,61 milioni; Terreni e Fabbricati per € 32,18 milioni; Immobilizzazioni materiali in corso per € 115,63 milioni e altre immobilizzazioni materiali per € 7,39 milioni. L’incidenza sul totale dell’attivo è molto elevata, essendo pari al 56,2%.

Sugli immobili di proprietà esistono delle ipoteche. Sui terreni su cui insiste lo stadio Mestalla c’è un’ipoteca a favore di Bankia per 155 milioni di euro (155 milioni di euro nell’esercizio precedente). Il prestito di € 20,37 milioni (€ 20,65 milioni nell’esercizio precedente) di Caixabank risulta contratto con garanzia ipotecaria sui terreni del Mestalla.
L’Immobile dove è ubicata la sede sociale, in “plaza Valencia C.F., nº 2” è gravato da ipoteca a favor e di Caixabank per l’importo di 455 mila Euro (€ 588 mila nel 2015/16).
Sui terreni del Nuovo Stadio esiste un ipoteca a favore dell’ “Ayuntamiento de Valencia” a garanzia del pagamento di € 16.246.000 (€ 18,28 milioni nel 2015/16).

Il Valore della Rosa.

Il valore contabile netto dei diritti alle prestazioni sportive dei calciatori, compresi gli anticipi per l’acquisto, ammonta a € 110,9 milioni (€ 141,7 milioni nel 2015/16).
Durante il 2016/17 sono stati effettuati investimenti per 60,46 milioni di Euro (€ 106,63 milioni nel 2015/16), cessioni per un valore contabile di 29,68 milioni e ammortamenti per 50,2 milioni di Euro, inoltre risulta uno storno per 11,4 milioni di Euro circa. In effetti, il 30 giugno 2017, la Società ha provveduto a riclassificare il valore contabile netto dei diritti di un calciatore alla categoria delle "Attività non correnti possedute per la vendita", per Euro 1.953.000, a seguito della cessione del calciatore ad un altro club, avvenuta il 1 luglio 2017.
A seguito di tale trasferimento, la Società ha rilevato una rettifica di valore per un importo di 9.445.000 euro nel conto economico, in quanto il fair value di tale attività (prezzo di vendita meno i costi di vendita associati) era inferiore al valore contabile netto per il quale era stato registrato.


Come preannunciato nel bilancio precedente, si è proceduto alla cessione di calciatori per realizzare delle plusvalenze.

I Ricavi.


Il fatturato consolidato netto, senza plusvalenze, nel 2016/17 è pari a € 102,3 milioni (€ 119 milioni nel 2015/16) e risulta in diminuzione del 14,1%.
La variazione del fatturato netto è dovuta al fatto che nel 2016/17 il Valencia non ha disputato competizioni UEFA, mentre nel 2015/16 ha disputato la fase a gironi della UEFA Champions League e gli ottavi di Europa League. Secondo gli Amministratori tale circostanza ha comportato circa 30 milioni di Euro in meno di ricavi, in parte compensata dall’aumento dei diritti TV nazionali.

Infatti, i ricavi da competizioni e da partite amichevoli, dove sono allocati anche i ricavi da competizioni europee, diminuiscono da € 33,83 milioni a € 6.018.000 milioni.
I ricavi TV per competizioni nazionali incidono per il 65,9% e sono pari a € 67,38 milioni. Nell’esercizio precedente erano pari a € 48 milioni ed incidevano per il 40,3%.

I ricavi da abbonamenti e quote sociali diminuiscono del 14,55%, da € 13,73 milioni a € 11,85 milioni.
I ricavi commerciali, comprensivi di ricavi da sponsorizzazioni, pubblicitari, ricavi commerciali da merchandising e vendita prodotti ufficiali diminuiscono da € 16,67 milioni a € 15,98 milioni, di cui € 11,9 milioni per pubblicità e sponsor.
Gli Altri ricavi di gestione sono pari a € 1.040.000 (€ 6,77 milioni nel 2015/16

Il Player Trading

Il risultato derivante dalla gestione economica dei calciatori è positivo per € 70.065.000, a fronte di vendite dei diritti di acquisizione dei calciatori per un importo totale di € 115.933.000.
Nell'esercizio 2015/2016 il risultato derivante dalla gestione economica dei calciatori era positivo per € 33.955.000, a fronte di vendite dei diritti di acquisizione dei calciatori per un importo totale di € 49.213.000.

Gli ammortamenti dei calciatori sono pari a € 50.233.000 (€ 46,4 milioni nel 2015/16).

Inoltre, bisogna considerare anche le svalutazioni per € 9.445.000 contabilizzate per considerare il valore di un calciatore trasferito nelle "Attività non correnti possedute per la vendita".

Pertanto, il risultato derivante dalla gestione economica dei calciatori è positivo e risulta coprire il costo annuale dei diritti pluriennali alle prestazioni dei calciatori.

I Costi.

Il costo totale del personale è aumentato dell’1,4%, da € 77,7 milioni a € 78,7 milioni. Tale costo comprende il costo del personale non sportivo che è aumentato da € 8,75 milioni a € 9,58 milioni.
Il rapporto tra costo totale del personale e fatturato netto senza plusvalenze è pari al 77% (65,3% nel 2015/16).

Per il personale sportivo iscrivibile nella LFP, il costo del lavoro allargato del personale sportivo iscrivibile nella LFP, che considera anche gli ammortamenti dei giocatori, i diritti di immagine e altri costi specifici, è pari a € 112.8 milioni (€ 108.26 nel 2015/16), di cui € 61.499.000 (€ 62 milioni nel 2015/16) come costo del personale e diritti di immagine; € 50.146.000 (€ 45.98 milioni nel 2015/16) come ammortamenti ed € 1.159.000 (€ 216 mila nel 2015/16) come altri costi.
Per il personale sportivo non iscrivibile nella LFP, il costo del lavoro allargato, è pari a € 5.027.000 (a € 5,43 milioni nel 2015/16), di cui € 4,94 milioni (€ 4,64 milioni nel 2015/16) come costo del personale; € 87 mila (€ 421 mila nel 2015/16) come ammortamenti ed € zero (€ 370 mila nel 2015/16) come altri costi.

Gli ammortamenti totali sono aumentati da € 49 milioni a € 52,98 milioni, di cui 2,75 milioni di Euro riguardanti altri ammortamenti.

I costi per servizi esterni sono aumentati da € 16,36 milioni a € 18.070.000. Tali costi comprendono spese per contratti di locazione per € 1.037.000; spese di manutenzione e riparazioni per € 1.929.000; spese per servizi professionali indipendenti per € 2.363.000; premi assicurativi per € 551 mila; Servizi bancari e similari per € 118 mila; Pubblicità, propaganda e pubbliche relazioni per € 444 mila; spese per altri servizi per € 10.797.000.

I proventi finanziari aumentano da 5,36 milioni di Euro a € 11.981.000, perché includono i ricavi finanziari da “fair value” per Euro 10.437.000 (€3.997.000 nel 2015/16).

Gli oneri finanziari sono pari a € 14.556.000, mentre nell’esercizio precedente erano pari a € 16,15 milioni. L’incidenza sul fatturato netto è del 14,23%.

I proventi eccezionali pari ad € 601 mila (€ 700 mila nel 2015/16) si riferiscono principalmente a somme ricevute da differenze di valore per espropri.

Gli oneri straordinari pari ad Euro 3.655.000 (€ 28.927.000 nel 2015/16), riguardano maggiori accantonamenti principalmente legati alla verifica fiscale e l’incartamento ricevuto riguardante aiuti di Stato da parte della Commissione europea.
La Commissione europea ha avviato la procedura per eventuali aiuti di Stato a causa della garanzia rilasciata da “Instituto Valenciano de Finanzas” alla Fondazione VCF.
La Commissione europea ha ritenuto che la garanzia conteneva un elemento di aiuto di Stato incompatibile con il mercato interno e che il beneficiario del presunto aiuto è stato il Valencia CF.
Valencia CF ritiene che la garanzia concessa alla Fondazione VCF non costituisce un aiuto di Stato e, in ogni caso, se ci fosse stato un elemento di aiuto, sarebbe stato compatibile con il mercato interno.
Il Gruppo ha già ricevuto il giudizio negativo, dopo il 30/06/2016, da parte della Commissione europea in materia di aiuti di Stato per un importo di Euro 23.331.000 (capitale e interessi). Alla data di redazione del presente bilancio, il Gruppo sta preparando il ricorso.

Break-even result.

Il risultato prima delle imposte è negativo per € 15.595.000. Nel 2015-16 era negativo per € 37.242.000 e nel 2014-15 era negativo per € 2.280.536.
Il Valencia ha chiuso l’esercizio 2016/17 con una perdita al netto delle imposte per € 27.087.000 (- € 31.499.000 nel 2015/16).

Il Fair Play Finanziario Spagnolo.

In base a quanto emerge dai dati del bilancio 2016/17, secondo gli Amministratori, il Valencia risulta rispettare quanto stabilito dal Regolamento di Controllo Economico della LFP.

Punto di equilibrio

Il Punto di Equilibrio richiesto dal Regolamento di Controllo Economico della LFP è uguale a quello richiesto dall’UEFA. La soglia di tolleranza per le perdite è di 5 milioni di Euro. Il Valencia, risulta rispettare quanto stabilito dall’indicatore.
Il risultato aggregato per il periodo 2014/15-201617 è positivo per € 6.100.000. In particolare, per il 2016/2017 risultano ricavi rilevanti per Euro 177,3 milioni e costi rilevanti per Euro 171,1 milioni con un risultato considerato positivo per € 6.200.000. Per il 2015/16 risultano ricavi rilevanti per Euro 161,2 milioni e costi rilevanti per Euro 162,9 milioni con un risultato considerato negativo per € 1.700.000. Per il 2014/15 risultano ricavi rilevanti per Euro 121,6 milioni e costi rilevanti per Euro 120,0 milioni con un risultato considerato positivo per € 1.600.000.

Costi della prima squadra

In base a tale indicatore, il costo del personale della prima squadra (€ 64.6 milioni) non deve superare il 70% dei ricavi rilevanti (€ 177,3 milioni).

Tale indice risulta conforme al Regolamento perché è pari al 36%.

L’indice dell’indebitamento netto  

Il regolamento richiede che il rapporto tra il totale del Debito Netto e i Ricavi rilevanti non deve essere superiore a 1.
Per indebitamento netto si intende i debiti finanziari a lungo termine e i debiti a breve temine diminuiti dei crediti per la cessione di calciatori e delle disponibilità liquide.
Tra i debiti finanziari non si considerano gli accantonamenti, i debiti di natura commerciale e i ratei e risconti passivi. Invece, si considerando i debiti per l’acquisto di immobilizzazioni, i debiti per l’acquisto di calciatori e i debiti bancari.
Al 30 giugno 2017, il Valencia evidenzia un saldo da indebitamento netto, pari a 227,2 milioni di Euro. Pertanto il Valencia mostra un risultato non conforme a quanto richiesto da Regolamento.
Anche al 30 giugno 2016, il risultato non era conforme; infatti, risultava un rapporto tra Indebitamento Netto e Ricavi Rilevanti del 164%.

Conclusioni.

La mancata partecipazione alle competizioni europee, gli accantonamenti e l’impairment relativo a Enzo Perez hanno determinato il risultato negativo.
Per l’esercizio 2017-2018, gli amministratori prevedono di raggiungere lo stesso livello di ricavi del 2016-2017.

Gli Amministratori hanno evidenziato che tra i nuovi ricavi commerciali per la stagione 2017-2018, figurerà come più significativo l'accordo raggiunto con la società BLU come partner principale del club, che servirà a compensare la prevista diminuzione delle altre linee di ricavo e in particolare dei diritti TV che saranno inferiori a causa della posizione nella Liga 2016-2017. Inoltre, essi prevedono una riduzione del costo del personale sportivo per l'anno 2017/2018 del 10% circa rispetto all'anno precedente.


venerdì 30 dicembre 2016

Consolidato Valencia CF 2015/16: perdita di 31,5 milioni, dovuta agli accantonamenti.


Luca Marotta


Il bilancio consolidato 2015/16 del Valencia CF si è chiuso con una perdita consolidata netta di 31.499.000 Euro; mentre il bilancio consolidato 2014/15 si era chiuso con una perdita consolidata netta di 2.556.000 Euro.

Gli Amministratori hanno evidenziato che la perdita si è verificata principalmente a causa dell’accantonamento effettuato per la procedura relativa agli aiuti di Stato e a causa dell'accantonamento per rischi di natura fiscale.
In effetti, il risultato del 2015/16, soffre per il peso degli oneri della gestione finanziaria e della gestione straordinaria, che ha comportato degli accantonamenti notevoli, anche per far fronte ad una procedura sugli aiuti di Stato avviata dalla Commissione Europea.

Il rifinanziamento del debito aveva permesso di attenuare la perdita del bilancio consolidato 2014-15.
Dal punto di vista sportivo, la stagione 2015/16 non è stata brillante; infatti, il Valencia ha conquistato il 12° posto nella Liga di Spagna con 44 punti; inoltre è stato eliminato dal Barcellona in semifinale della Copa del Rey. Nella Champions League non ha superato la fase a gironi, accedendo all’Europa League dove è stato eliminato agli ottavi dall’ Athletic Club.

Il Club.

Il Valencia Club de Fútbol è stato costituito il 18 marzo 1919. Sino al 30 giugno 1992 aveva la forma giuridica di società sportiva con personalità giuridica senza scopo di lucro, successivamente, si è preceduto alla trasformazione del club in “Sociedad Anonima Deportiva”.

Valencia Club de Fútbol, S.A.D. è controllata da un gruppo di società, con al vertice Meriton Holdings Limited. La sede legale di Meriton, è ubicata in Hong Kong, suite 2803, 28/F., One Exchange Square, 8 Connaught Place, Central. L’attività principale di Meriton è quella di una holding finanziaria.
Il Valencia Club de Fútbol, S.A.D. a sua volta controlla le seguenti società: Litoral del Este S.L.U., che si occupa della gestione immobiliare compresi gli impianti sportivi; Tiendas Oficiales VCF, S.L.U., che si occupa dei negozi e del merchandising.

La continuità aziendale.

I revisori dei conti di Ernst & Young S.L. nella loro relazione, hanno richiamato l'attenzione per quanto riguarda il fatto che, al 30 giugno 2016, la determinazione del valore recuperabile delle attività per imposte anticipate iscritte per un importo di 44 milioni di euro e il “fair value” di una passività finanziaria nella voce "debiti verso istituti di credito", che presenta un saldo pari a 38,7 milioni di euro, si basano su stime considerate nella proiezione finanziaria redatta dagli amministratori, che dovrebbe essere presa in considerazione in sede di interpretazione del bilancio consolidato. Data l'incertezza insita nella determinazione di tali stime, il valore recuperabile delle attività e delle passività potrebbe subire variazioni significative. Tuttavia, questo problema non ha cambiato l’opinione dei revisori sul bilancio.
I revisori hanno richiamato l’attenzione anche per la valutazione delle immobilizzazioni materiali affidate ad un esperto indipendente che si è basato su delle stime, che hanno comportato il permanere del fondo ammortamento per un valore di 32 milioni di Euro (stesso importo nel 2014/15). Data l'incertezza insita nella determinazione di tali stime, il valore recuperabile di tali attività potrebbe subire variazioni significative. Tuttavia, anche questo problema non ha cambiato l’opinione dei revisori sul bilancio.

Per quanto riguarda la questione “Masía de Porxinos”, relativa alla società controllata “Litoral del Este, S.L.U.”, rimane registrato, al 30 Giugno 2016, un accantonamento di 6.128.000 euro alla voce "fondi a lungo termine". Poiché ci sono alcune variabili permane l’incertezza circa gli effetti che potrebbero essere considerati nel bilancio consolidato. Questo problema non ha cambiato l’ opinione dei revisori.

Gli Amministratori hanno evidenziato che la società, al 30 giugno 2016, evidenzia una posizione finanziaria equilibrata, con un patrimonio netto consolidato di 110,5 milioni di euro (€ 45,9 milioni al 30 giugno 2015), principalmente per la capitalizazione dei prestiti per 100 milioni di Euro effettuata da Meriton.
Tuttavia, il bilancio rivela un capitale circolante netto negativo al 30 Giugno 2016 per € 57,22 milioni (negativo per 86,42 milioni di euro al 30 giugno 2015). Secondo gli Amministratori tale circostanza è una situazione naturale nel settore del calcio, settore in cui opera la società, ma richiede l'individuazione e perseguimento di ulteriori fonti di reddito, che generino avanzi di gestione economica e finanziaria, nonché misure alternative per ristrutturare il proprio sistema di finanziamento che permettano alla società di realizzare il necessario equilibrio finanziario.

Nel 2014/15, il trasferimento della proprietà con il pacchetto azionario di controllo, ha permesso il rifinanziamento a lungo termine delle passività bancarie della Società. In questo modo, si è concluso un periodo di incertezza e debolezza economica che ha segnato ultimi anni di vita economica e sociale della società.

Inoltre, gli Amministratori hanno evidenziato che Meriton (azionista di controllo della Società) ha espressamente dichiarato che garantirà il proprio sostegno finanziario.
Pertanto, gli amministratori della Società ritengono che i flussi di cassa generati e dalle linee di credito aziendali disponibili siano sufficienti per far fronte alle passività correnti. Di conseguenza, gli amministratori della Società hanno preparato il bilancio sulla base del principio della continuità aziendale.

La Struttura dello Stato Patrimoniale.


Il valore dell’attivo è aumentato del 10,2%, da € 442 milioni a € 487,1 milioni. Il valore contabile dei diritti pluriennali incide per il 29,1%; invece, il valore delle immobilizzazioni materiali incide per il 55,3%.

L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è pari a 0,29 (0,12 nel 2014/15).
Infatti, l’equity ratio è basso ed è pari al 22,7% (10,4% nel 2014/15); tuttavia, il ricorso al capitale di prestito risulta in diminuzione.

L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Una società è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più la società è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 1,29 (1,12 nel 2014/15), ciò vuol dire che il club possiede dei beni il cui valore è sufficiente a pagare i debiti.

L’INDICE DI SOLVIBILITA’ CORRENTE
Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,35 (0,25 nel 2014/15), ciò vuol dire che l’attivo a breve non sarebbe in grado di pagare i debiti a breve, tuttavia, risulta in miglioramento rispetto all’esercizio precedente.

RAPPORTO TRA RICAVI OPERATIVI E ATTIVITA’ TOTALI
Il rapporto tra ricavi operativi, e la semisomma delle attività totali iniziali e finali, risponde ad una semplice ma fondamentale domanda: quanto è investito e quanto si fattura? Considerando come ricavi operativi solo il fatturato netto e rapportandolo alla semisomma dell’attivo iniziale e finale, nel caso del Valencia, tale indicatore risulterebbe pari al 25,6% (19,1% nel 2014/15), pertanto ogni 100 Euro investiti si incassano 25,6 Euro, che è un segnale di una rotazione degli investimenti effettuati, superiore all’anno.

RAPPORTO TRA REDDITO OPERATIVO E ATTIVITA’ TOTALI
Tale indicatore è la chiave per calibrare il buon funzionamento di un club calcio. Se si ottiene un ritorno economico adeguato, vuol dire che le attività sono gestite in modo efficiente, i ricavi operativi e le spese operative risultano ben dimensionati.
Considerando come reddito operativo l’EBIT, comprensivo dei ricavi straordinari, e come attivo la semisomma delle attività iniziali e finali, si otterrebbe un risultato negativo per € 26,55 milioni; mentre nel 2014/15 era negativo per € 45,1 milioni. Di fatto, risulterebbe che per ogni 100 Euro investiti si perderebbero 5,72 Euro; nell’esercizio precedente, sempre in riferimento all’importo investito di 100 Euro, persi 10,55 Euro.

Il Rendiconto Finanziario.

Il Rendiconto finanziario evidenzia che le disponibilità liquide sono aumentate di € 5,12 milioni. Infatti, la gestione corrente ha prodotto flussi positivi di cassa per € 4,05 milioni; l’attività di investimento ha assorbito un flusso di cassa per € 79,15 milioni e il flusso di cassa generato dall’attività di finanziamento è stato positivo per € 80,22 milioni. Da evidenziare che, durante il 2015/16, il flusso di cassa derivante dall’immissione di mezzi propri è stato pari a € 100,18 milioni.

Il Patrimonio Netto.

Il Patrimonio Netto consolidato è positivo per € 110,5 milioni. Rispetto all’esercizio precedente è aumentato di € 64,6 milioni (+140,9%). A determinare la variazione positiva del patrimonio netto ha contribuito principalmente la perdita dell’esercizio per € 31,5 milioni e l’aumento di capitale.

Al 30 giugno 2016 il capitale sociale ammonta ad Euro 86.942.000 (51.086.000 nel 2014/15), diviso in 3.598.596 azioni nominative (2.114.475 nel 2014/15) con un valore nominale di 24,16 euro.
In data 11 dicembre 2015, è stata deliberata la capitalizzazione di € 100 milioni di finanziamenti attraverso l’emissione di 1.481.368 nuove azioni, che ha determinato l’aumento del capitale sociale per 35,8 milioni di Euro e l’evidenziazione di una riserva da sovrapprezzo azioni per 64,2 milioni di euro. Contemporaneamente è stato deliberato l’aumento di capitale a pagamento, attraverso l’emissione di 2.753 nuove azioni, per complessive € 186 mila, di cui € 120 mila per riserva da sovrapprezzo azioni.

Al 30 giugno 2016, l’unico azionista con una partecipazione superiore al 10% del capitale della Società risulta “Meriton Holdings Limited”, con 2.962.736 azioni, che rappresentano l’ 82,33% del capitale sociale (70,06% al 30 giugno 2015).

I mezzi propri finanziano il 22,7% dell’attivo e il 24,2% dell’attivo non corrente. Rispetto all’esercizio precedente l’attivo non corrente risulta finanziato in misura maggiore dai mezzi propri.

L’indebitamento finanziario.


L’indebitamento finanziario netto è pari a € 219 milioni (€ 242,13 milioni nel 2014/15) e risulta in diminuzione di 23,11 milioni. Le disponibilità liquide sono aumentate di € 5,12 milioni assestandosi a € 6.397.000. I debiti con le banche sono ingenti e sono pari a circa 202,1 milioni di euro (€ 202,7 milioni nel 2014/15). La maggior parte riguarda quelli a lungo termine che sono pari a € 195.923.000. Nell’esercizio precedente, i debiti bancari a lungo termine erano pari a 196.793.000.

Essendo l’EBITDA positivo per € 22,4 milioni, il rapporto tra Indebitamento Finanziario Netto e Ebitda, pari a 9,76, evidenzierebbe una riduzione della  “forte” tensione finanziaria , che risulta sintomatica quando l’indicatore è superiore a 5.
A contribuire alla riduzione della “forte” tensione finanziaria ha contribuito l’apporto di mezzi propri.
Risulta ancora un finanziamento soci di 22,9 milioni di Euro (€ 40 milioni nel 2014/15).

I debiti verso enti sportivi ammontano a € 41,9 milioni, di cui € 36,6 milioni a breve. Nel 2014/15 ammontavano a 60 milioni di Euro. I crediti verso enti sportivi ammontano a 13,3 milioni di Euro (nel 2014/15: € 20,9 milioni). Pertanto, l’indebitamento finanziario aumentato del saldo tra debiti e crediti verso enti sportivi supera di molto i ricavi. Tale circostanza rappresenta un dato giudicato negativamente ai fini del Fair Play Finanziario.

La situazione col Fisco.

Nell’attivo non corrente sono esposte imposte differite attive per € 44 milioni, di cui Euro 30,9 milioni per il diritto a compensare negli esercizi futuri le perdite fiscali (30.969.817 nel 2014/15). Nell’attivo corrente sono esposte imposte attive per € 1,8 milioni e un credito IVA per € 202 mila.

I debiti verso il fisco, gli Enti Previdenziali e le Amministrazioni Pubbliche ammontano complessivamente a € 17,9 milioni (€ 13,5 milioni nel 2014/15). Da segnalare che la maggior parte riguarda i debiti per ritenute da versare, ammontanti a € 13.239.000 (€ 9.577.878 nel 2014/15).

I debiti col Personale.

I debiti col personale ammontano a Euro 19.107.000 (€ 22.131.597 nel 2014/15).
Tali debiti risultano diminuiti di 3 milioni di Euro. Il rapporto tra debiti e costo del personale lascia intuire un ritardo nei pagamenti degli stipendi di circa tre mesi.

Le immobilizzazioni materiali.

Le immobilizzazioni materiali nette sono pari a € 269,19 milioni e sono composte da: Stadio e impianti sportivi per € 113,37 milioni; Terreni e Fabbricati per € 32,31 milioni; Immobilizzazioni materiali in corso per € 115,8 milioni e altre immobilizzazioni materiali per € 7,7 milioni. L’incidenza sul totale dell’attivo è molto elevata, essendo pari al 55,3%.

Sugli immobili di proprietà esistono delle ipoteche. Sui terreni su cui insiste lo stadio Mestalla c’è un’ipoteca a favore di Bankia per 155 milioni di euro (155 milioni di euro nell’esercizio precedente). Il prestito di € 20,65 milioni (€ 20,65 milioni nell’esercizio precedente) di Caixabank risulta contratto con garanzia ipotecaria sui terreni del Mestalla.
L’Immobile ubicato in “plaza Valencia C.F., nº 2” è gravato da ipoteca a favor e di Caixabank per l’importe di 588 mila Euro (€ 721 mila nel 2014/15).
Sui terreni del Nuovo Stadio esiste un ipoteca a favore dell’ “Ayuntamiento de Valencia” a garanzia del pagamento di € 18,28 milioni (€ 19 milioni nel 2014/15).

Il valore della rosa.

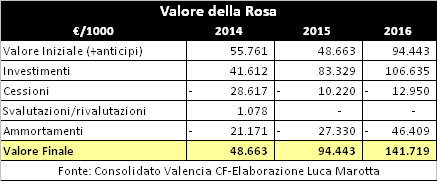
Il valore contabile netto dei diritti alle prestazioni sportive dei calciatori, compresi gli anticipi per l’acquisto, ammonta a € 141,7 milioni (€ 94,4 milioni nel 2014/15).
Durante il 2015/16 sono stati effettuati investimenti per 106,63 milioni di Euro (€ 83,33 milioni nel 2014/15), cessioni per un valore contabile di 12,9 milioni e ammortamenti per 46,4 milioni di Euro.


Gli acquisti più importanti riguardano: Rodrigo (Benfica); Álvaro Negredo (Manchester City); Aymen Abdennour (AS Monaco); André Gomes (Benfica Lisbona); João Cancello (Benfica Lisbona); Santi Mina (Celta de Vigo); Aderlan Santos (SC Braga); Mathew Ryan (Club Bruges); Yoel Rodríguez (Celta de Vigo).
Nel 2014/15, Rodrigo e André Gomes (Benfica Lisbona) risultavano in prestito. Infatti, nel Bilancio del Benfica è scritto che a seguito della cessione del 100% dei diritti economici degli atleti Rodrigo e André Gomes dal Benfica a Meriton Capital Limited nel mese di gennaio 2014, questi atleti sono stati ceduti temporaneamente nella stagione 2014/2015 a Valencia FC, su indicazione di Meriton Capital Limited.

Le cessioni più importanti sono state le seguenti: Nicolás Otamendi (Manchester City); Andrés Guardado (PSV Eindhoven); Víctor Ruiz (Villarreal CF).

Successivamente al 30 giugno 2016 sono state effettuate acquisizioni di calciatori per 36,5 milioni di euro e sono state effettuate cessioni per 107,5 milioni di euro.

I Ricavi.


Il fatturato consolidato netto, senza plusvalenze, nel 2015/16 è pari a € 119 milioni e risulta in aumento del 45,7%. I ricavi TV per competizioni nazionali incidono per il 40,3% e sono pari a € 48 milioni. Nell’esercizio precedente erano uguali ma incidevano per il 58,8%.
I ricavi da competizioni e partite amichevoli aumentaono da € 5.671.249 a € 33,83 milioni. La variazione è dovuta al fatto che nel 2014/15 il Valencia non ha disputato competizioni UEFA, mentre nel 2015/16 ha disputato la fase a gironi della UEFA Champions League e gli ottavi di Europa League. Secondo i comunicati UEFA relativi alla redistibuzione dei proventi il Valencia ha incassato € 26.992.000 per la Champions League ed € 2.111.760 per L’Europa League.
I ricavi da abbonamenti e quote sociali aumentano del 14,55%, da € 11.984.234 a € 13,73 milioni.
I ricavi commerciali, comprensivi di ricavi da sponsorizzazioni, pubblicitari, ricavi commerciali da merchandising e vendita prodotti ufficiali aumentano da € 15.432.280 a € 16,67 milioni, di cui € 12,5 milioni per pubblicità e sponsor.
Gli Altri ricavi di gestione sono pari a € 6,77 milioni. A causa della gestione centralizzata di alcuni ricavi, da parte della Liga de Fútbol Profesional, è stato evidenziato un importo di 5,92 milioni di euro.

Il Player Trading

Il risultato derivante dalla gestione economica dei calciatori è positivo per € 33,9 milioni, a fronte di vendite dei diritti di acquisizione dei calciatori per un importo totale di € 49,21 milioni (€ 45,4 milioni nel 2014/15).
Gli ammortamenti dei calciatori sono pari a 46,4 milioni di Euro (€ 27,3 milioni nel 2014/15). Pertanto, il risultato derivante dalla gestione economica dei calciatori è negativo e non è riuscito a coprire il costo annuale dei diritti pluriennali alle prestazioni dei calciatori, soprattutto a causa degli investimenti.

I Costi.

Il costo totale del personale è aumentato del 20,83%, da € 64,3 milioni a € 77,7 milioni. Tale costo comprende il costo del personale non sportivo che è aumentato da € 9.934.938 a € 8,75 milioni.
Il rapporto tra costo totale del personale e fatturato netto senza plusvalenze è pari al 65,3% (78,8% nel 2014/15).

Per il personale sportivo iscrivibile nella LFP, il costo del lavoro allargato, che considera anche gli ammortamenti dei giocatori, i diritti di immagine e altri costi specifici, è pari a € 108,26 milioni (€ 74.295.205 nel 2014/15), di cui € 62 milioni (€ 45.790.305 nel 2014/15) come costo del personale e diritti di immagine; € 45.98 milioni (€ 26.987.595 nel 2014/15) come ammortamenti ed € 216 mila (€ 1.517.304 nel 2014/15) come altri costi.
Per il personale sportivo non iscrivibile nella LFP, il costo del lavoro allargato, è pari a € 5,43 milioni (€ 11.018.416 nel 2014/15), di cui € 4,64 milioni (€ 10.855.507 nel 2014/15) come costo del personale; € 421 mila (€ 342.707 nel 2014/15) come ammortamenti ed € 370 mila (- 179.798 nel 2014/15) come altri costi.

Gli ammortamenti totali sono aumentati da € 29,6 milioni a € 49 milioni, di cui 2,6 milioni di Euro riguardanti altri ammortamenti.

I costi per servizi esterni sono diminuiti da € 16,58 milioni a € 16.36 milioni. Tali costi comprendono spese per contratti di locazione per € 548 mila; spese di manutenzione e riparazioni per € 2,25 milioni; spese per servizi professionali indipendenti per € 2,9 milioni; premi assicurativi per € 564 mila; Servizi bancari e similari per € 156 mila; Pubblicità, propaganda e pubbliche relazioni per € 375 mila; spese per altri servizi per € 8,6 milioni.

I proventi finanziari diminuisco da 55 milioni di Euro a 5,36 milioni, perché nel 2014/15 includevano l’ Effetto “fair value” sull’operazione di rifinanziamento del debito per € 53.128.512.

Gli oneri finanziari sono notevoli perché sono pari a € 16,15 milioni, mentre nell’esercizio precedente erano pari a 12.501.766 Euro. L’incidenza sul fatturato netto è del 13,6%.

I proventi straordinari pari ad € 700 mila si riferiscono principalmente a somme ricevute da differenze di valore per espropri.
Gli oneri straordinari pari ad Euro 28.927.000, riguardano accantonamenti principalmente legati alla verifica fiscale e l’incartamento ricevuto riguardante aiuti di Stato da parte della Commissione europea.
La Commissione europea ha avviato la procedura per eventuali aiuti di Stato a causa della garanzia rilasciata da “Instituto Valenciano de Finanzas” alla Fondazione VCF.

La Commissione europea ha ritenuto che la garanzia conteneva un elemento di aiuto di Stato incompatibile con il mercato interno e che il beneficiario del presunto aiuto è stato il Valencia CF.

Valencia CF ritiene che la garanzia concessa alla Fondazione VCF non costituisce un aiuto di Stato e, in ogni caso, se ci fosse stato un elemento di aiuto, sarebbe stato compatibile con il mercato interno.

Successivamente alla data di chiusura dell'esercizio, il Gruppo ha ricevuto il giudizio negativo da parte della Commissione europea in materia di aiuti di Stato per un importo di Euro 23.331.000 (capitale e interessi). Alla data di redazione del presente bilancio, il Gruppo sta preparando il ricorso.

Break-even result.

Il risultato prima delle imposte è negativo per € 37.242.000; nel 2014/15 era negativo per € 2.280.536 e nel 2013/14 era positivo per 1,3 milioni.
Il Valencia ha chiuso l’ esercizio 2015/16 con una perdita al netto delle imposte per € 31.499.000.

Conclusioni.

La gestione straordinaria e finanziaria hanno determinato il risultato negativo. L’esercizio 2015/16 è stato inoltre caratterizzato dall’aumento di capitale, attraverso la capitalizzazione del debito verso la nuova proprietà.
Per l’esercizio 2016/2017, gli amministratori prevedono di raggiungere l'equilibrio con le plusvalenze sui calciatori.

Essi prevedono una riduzione del fatturato per la mancata partecipazione alla Champions League, nonostante l’aumenti dei ricavi per diritti TV nazionali a 66 milioni di Euro. Il costo del personale rimarrà a livelli simili a quelli del 2015/2016. Il risultato operativo è previsto positivo per 7,2 milioni di Euro ed il risultato netto negativo per 4.45 milioni a causa dei costi della gestione finanziaria.

giovedì 28 aprile 2016

Consolidato Valencia CF 2014/15: il fair value del debito rifinanziato riduce la perdita


Luca Marotta


Il bilancio consolidato 2014/2015 del Valencia CF si è chiuso con una perdita consolidata netta di 2.555.652 Euro; mentre il bilancio consolidato 2013/14 si era chiuso con una perdita consolidata netta di 1.105.675 Euro.

Il rifinanziamento del debito ha permesso di esporre nel bilancio 2014/15 nei proventi finanziari l’importo di € 53.128.512 derivante dal calcolo della differenza tra il valore contabile della passività finanziaria originale e il fair value del nuovo debito. L’impairment effettuato sulle immobilizzazioni relative al nuovo stadio ha determinato una svalutazione di 19 milioni di Euro e la rettifica delle riserve iniziali per € 10.174.104.

Dal punto di vista sportivo, durante la stagione 2014/15, il Valencia ha conquistato il 4° posto nella Liga di Spagna con 77 punti; acquisendo il diritto a partecipare ai play-off di UEFA Chamnpions League 2015/16; inoltre è stato eliminato agli ottavi della Copa del Rey.

Il Club.

Il Valencia Club de Fútbol è stato costituito il 18 marzo 1919. Sino al 30 giugno 1992 aveva la forma giuridica di società sportiva con personalità giuridica senza scopo di lucro, successivamente, si è preceduto alla trasformazione del club in “Sociedad Anonima Deportiva”.
Mentre i conti del 2013/14 sono da imputare alla vecchia gestione che vedeva il Valencia CF, S.A.D. appartenere ad un gruppo di società con a capo la “Fundación Valencia Club de Fútbol de la Comunidad Valenciana”; i conti del 2014/15 sono da imputare alla nuova proprietà.

Il giorno 1 dicembre 2014, Meriton Holdings Limited ha completato l’acquisizione del 70,06% delle azioni della Società. Come conseguenza della acquisizione, Meriton è diventata la società capogruppo. La sede legale di Meriton, è ubicata in Hong Kong, suite 2803, 28/F., One Exchange Square, 8 Connaught Place, Central. L’attività principale di Meriton è quella di una holding finanziaria.
Il Valencia Club de Fútbol, S.A.D. a sua volta controlla le seguenti società: Litoral del Este S.L.U., che si occupa della gestione immobiliare compresi gli impianti sportivi; Tiendas Oficiales VCF, S.L.U., che si occupa dei negozi e del merchandising.
Nel bilancio 2014/15, la “Fundación Valencia Club de Fútbol de la Comunidad Valenciana” risulta come “Empresa asociada”.

La continuità aziendale.

I revisori dei conti di Ernst & Young S.L. nella loro relazione, hanno richiamato l'attenzione per quanto riguarda il fatto che la determinazione del valore recuperabile delle attività per imposte anticipate iscritte per un importo di 39 milioni di euro al 30 giugno 2015 e il “fair value” di una passività finanziaria nella voce "debiti verso istituti di credito" che presenta un saldo pari a 36 milioni di euro al 30 giugno 2015 si basano su stime considerate nella proiezione finanziaria redatta dagli amministratori, che dovrebbe essere presa in considerazione in sede di interpretazione del bilancio consolidato. Data l'incertezza insita nella determinazione di tali stime, il valore recuperabile delle attività e delle passività potrebbe subire variazioni significative. Tuttavia, questo problema non ha cambiato l’opinione dei revisori sul bilancio.
Il revisori hanno richiamato l’attenzione anche per la valutazione delle immobilizzazioni materiali affidate ad un esperto indipendente che si è basato su delle stime, che hanno comportato una svalutazione di 32 milioni di Euro. Data l'incertezza insita nella determinazione di tali stime, il valore recuperabile di tali attività potrebbe subire variazioni significative. Tuttavia, anche questo problema non ha cambiato l’opinione dei revisori sul bilancio.

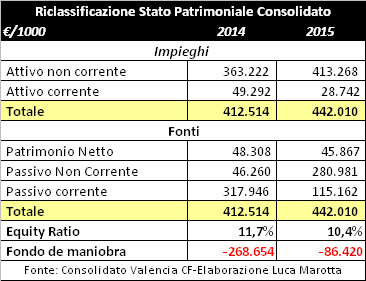
Gli Amministratori hanno evidenziato che la società presenta al 30 giugno 2015 evidenzia una posizione finanziaria equilibrata, con un patrimonio netto consolidato di 45,9 milioni di euro. Tuttavia, il bilancio rivela un capitale circolante netto negativo al 30 Giugno 2015 per € 86,4 milioni (negativo per 268,6 milioni di euro al 30 giugno 2014). Secondo gli Amministratori tale circostanza è una situazione naturale nel settore del calcio, settore in cui opera la società, ma richiede l'individuazione e perseguimento di ulteriori fonti di reddito, che generino avanzi di gestione economica e finanziaria, nonché misure alternative per ristrutturare il proprio sistema di finanziamento che permettano alla società di realizzare il necessario equilibrio finanziario.

Il trasferimento della proprietà del pacchetto azionario di controllo, ha permesso il rifinanziamento a lungo termine delle passività bancarie della Società. In questo modo, si è concluso un periodo di incertezza e debolezza economica che ha segnato ultimi anni di vita economica e sociale della società. Questo rifinanziamento a lungo termine ha portato ad un miglioramento del capitale circolante della Società di riclassificare i maggiori debiti a lungo termine del soggetto con le istituzioni finanziarie. In questo contesto, è stato rinegoziato il debito con l’impresa costruttrice del del nuovo stadio, UTE Bertolin-FCC.
Inoltre, gli Amministratori hanno evidenziato che l'azionista di controllo della Società ha espressamente dichiarato che fornirà il necessario supporto per permettere il rispetto degli impegni e degli obblighi di pagamento sostenuti dalla Società nei prossimi dodici mesi, in modo da garantire la continuità delle sue operazioni di sostegno finanziario. La Società ha firmato un accordo di finanziamento con l’azionista per una linea di credito. Pertanto, gli amministratori della Società ritengono che i flussi di cassa generati dalle linee di credito aziendali e disponibili siano sufficienti per far fronte alle passività correnti. Di conseguenza, gli amministratori della Società hanno preparato il bilancio sulla base del principio della continuità aziendale.

La Struttura dello Stato Patrimoniale.


Il valore dell’attivo è aumentato del 7,2%, da € 412,5 milioni a € 442 milioni. Il valore contabile dei diritti pluriennali incide per il 21,4%; invece, il valore delle immobilizzazioni materiali incide per il 60,8% per via della questione del nuovo stadio.

L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è pari a 0,12 (0,13 nel 2013/14).
Infatti, l’equity ratio è basso ed è pari al 10,4% (11,7% nel 2013/14). Il ricorso al capitale di prestito è notevole.

L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Una società è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più la società è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 1,12 (1,13 nel 2013/14), ciò vuol dire che il club possiede dei beni il cui valore è sufficiente a pagare i debiti. Ovviamente, come evidenziato dai revisori il valore dei beni è frutto di una valutazione in base al principio di continuità aziendale.

L’INDICE DI SOLVIBILITA’ CORRENTE
Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,25 (0,16 nel 2013/14), ciò vuol dire che l’attivo a breve non sarebbe in grado di pagare i debiti a breve, tuttavia, risulta in miglioramento rispetto all’esercizio precedente e gli amministratori fanno affidamento sulle linee di credito disponibili per per far fronte alle passività correnti.

RAPPORTO TRA RICAVI OPERATIVI E ATTIVITA’ TOTALI
Il rapporto tra ricavi operativi, e la semisomma delle attività totali iniziali e finali, risponde ad una semplice ma fondamentale domanda: quanto è investito e quanto si fattura? Considerando come ricavi operativi solo il fatturato netto e rapportandolo alla semisomma dell’attivo iniziale e finale, nel caso del Valencia, tale indicatore risulterebbe pari al 19,1% (45,1% nel 2013/14), pertanto ogni 100 Euro investiti si incassano 19,1 Euro, che è un segnale di una rotazione degli investimenti effettuati, nettamente superiore all’anno.

RAPPORTO TRA REDDITO OPERATIVO E ATTIVITA’ TOTALI
Tale indicatore è la chiave per calibrare il buon funzionamento di un club calcio. Se si ottiene un ritorno economico adeguato, vuol dire che le attività sono gestite in modo efficiente, i ricavi operativi e le spese operative risultano ben dimensionati.
Considerando come reddito operativo l’EBIT, comprensivo dei ricavi straordinari, e come attivo la semisomma delle attività iniziali e finali, si otterrebbe un risultato negativo per € 45,1 milioni; mentre nel 2013/14 era positivo per € 11,6 milioni. Di fatto, risulterebbe che per ogni 100 Euro investiti si perderebbero 11 Euro; nell’esercizio precedente, sempre in riferimento all’importo investito di 100 Euro, si sarebbero guadagnati solo 6 Euro.

Il Rendiconto Finanziario.

Il Rendiconto finanziario evidenzia che le disponibilità liquide sono diminuite di € 4.789.290. Infatti, la gestione corrente ha determinato un assorbimento del flusso di cassa per € 36.020.986; l’attività di investimento ha assorbito un flusso di cassa per € 10.414.489 e il flusso di cassa generato dall’attività di finanziamento è stato positivo per € 41.646.185. Da evidenziare che, durante il 2014/15, il flusso di cassa derivante dall’indebitamento infragruppo è stato pari a € 40.317.613.

Il Patrimonio Netto.

Il Patrimonio Netto consolidato è positivo per € 45,9 milioni. Rispetto all’esercizio precedente è diminuito di € 2,4 milioni (-5%). A determinare la variazione negativa del patrimonio netto ha contribuito principalmente la perdita dell’esercizio per € -2.555.652. Tuttavia, bisogna evidenziare che risulta una rettifica delle riserve iniziali dovuta alle rettifiche operate da un esperto indipendente per quanto riguarda la valutazione del terreno e delle immobilizzazioni in corso riguardanti il nuovo stadio, che hanno determinato una rettifica negativa delle riserve iniziali per € 10.174.104.

I mezzi propri finanziano il 10,4% dell’attivo e l’ 11,1% dell’attivo non corrente. Rispetto all’esercizio precedente l’attivo non corrente risulta finanziato in misura maggiore dal passivo non corrente, che è aumentato da € 46,3 milioni a circa € 281 milioni.

L’indebitamento finanziario.


L’indebitamento finanziario netto è pari a € 242,13 milioni (€ 249,9 milioni nel 2013/14) e risulta in diminuzione di 7,7 milioni. Le disponibilità liquide sono diminuite di € 4,8 milioni assestandosi a € 1,3 milioni. I debiti con le banche sono ingenti e sono pari a circa 202,7 milioni di euro (€ 255,9 milioni nel 2013/14). La maggior parte riguarda quelli a lungo termine che sono pari a € 196.792.494. Nell’esercizio precedente prevalevano i debiti bancari a breve termine che erano pari a € 213.820.259. Grazie all’operazione di rifinaziamento del debito: il debito bancario a lungo termine finanzia un percentuale maggiore dell’attivo non corrente, ma non tutto, rispetto all’esercizio precedente.
Essendo l’EBITDA negativo per € 15,4 milioni, il rapporto tra Indebitamento Finanziario Netto e Ebitda evidenzia una forte tensione finanziaria.
Non a caso risulta un finanziamento soci di 40 milioni di Euro. Solo 20 giorni dopo l'acquisto delle azioni, MERITON ha iniettato 30 milioni di euro come finanziamento soci per coprire il fabbisogno di capitale circolante del Gruppo.
I debiti verso enti sportivi ammontano a € 60,1 milioni, di cui € 5,9 milioni a breve. Nel 2013/14 ammontavano a 23,3 milioni di Euro. I crediti verso enti sportivi ammontano a 20,9 milioni di Euro (nel 2013/14: € 22,9 milioni). Pertanto, l’indebitamento finanziario aumentato del saldo tra debiti e crediti verso enti sportivi supera di molto i ricavi. Tale circostanza rappresenta un dato giudicato negativamente ai fini del Fair Play Finanziario.

La situazione col Fisco.

Nell’attivo non corrente sono esposte imposte differite attive per € 39.334.557, di cui Euro 30.969.817 per il diritto a compensare negli esercizi futuri le perdite fiscali. Nell’attivo corrente sono esposte imposte attive per € 1.075.469 e un credito IVA per € 976.421.

I debiti verso il fisco, gli Enti Previdenziali e le Amministrazioni Pubbliche ammontano complessivamente a € 13.501.717. Da segnalare che la maggior parte riguarda i debiti per ritenute da versare, ammontanti a € 9.577.878.

I debiti col Personale
I debiti col personale ammontano a Euro 22.131.597 (€ 39.544.991  nel 2013/14).
Tali debiti risultano diminuiti di 17 milioni di Euro. Il rapporto tra debiti e costo del personale lascia intuire un ritardo nei pagamenti degli stipendi di circa quattro mesi. Pare che sia prassi consolidata del calcio spagnolo quella di pagare in due tranche, a Natale e a fine stagione, il grosso degli stipendi, pagando mensilmente solo il minimo sindacale. Tale circostanza spiegherebbe l’elevato importo dei debiti verso il personale dei club spagnoli.

Le immobilizzazioni materiali.

Le immobilizzazioni materiali nette sono pari a € 262.849.544 e sono composte da: Stadio e impianti sportivi per € 113.687.039; Terreni e Fabbricati per € 32.153.783; Immobilizzazioni materiali in corso per € 116.084.715 e altre immobilizzazioni materiali per € 6.753.953. L’incidenza sul totale dell’attivo è molto elevata, essendo pari al 60,8%.

Per le immobilizzazioni relative al nuovo stadio, la cui costruzione era ferma, è stata effettuata una valutazione esterna da parte di un esperto indipendente per determinarne il valore. Sulla base di questa valutazione, si è registrato una rettifica di 29,2 milioni di euro, di cui 19 milioni di euro iscritti alla voce " Deterioro y resultado por enajenaciones del inmovilizado" nel conto economico 2014/2015 e il resto nelle riserve iniziali per 10,2 milioni di euro.

Sugli immobili di proprietà esistono delle ipoteche. Sui terreni su cui insiste lo stadio Mestalla c’è un’ipoteca a favore di Bankia per 155 milioni di euro (200 milioni di euro nell’esercizio precedente). Il prestito di € 20,7 milioni (€ 25.653.000 nell’esercizio precedente) di Caixabank risulta contratto con garanzia ipotecaria sul terreni del Mestalla.
Esiste un’ipoteca sull’immobile ubicato in Avenida de Suecia, nº 17-19 a Valencia, a garanzia di un dilazionamento di pagamento di oneri contributivi previdenziali.
Sui terreni del Nuovo Stadio esiste un ipoteca a favore dell’ “Ayuntamiento de Valencia” a garanzia del pagamento di 19 milioni de euro.

Il valore della rosa.


Il valore contabile netto dei diritti alle prestazioni sportive dei calciatori, compresi gli anticipi per l’acquisto, ammonta a € 94,4 milioni (€ 48.663.129,73 nel 2013/14). Tale valore nel 2012/13 era pari a 55.761.493,88. durante l’esercizio 2014/15, ci sono stati acquisti per 83,3 milioni; cessioni per un valore contabile residuo di 10,2 milioni e ammortamenti per 27,3 milioni.
Gli acquisti più importanti riguardano: Enzo Pérez (Benfica Lisbona); Nicolás Otamendi(FC Porto); Shkodran Mustafi (UC Sampdoria); Rodrigo de Paul (Racing Club de Avellaneda); Lucas Orbán (FC Girondins Bordeaux).
Nel 2014/15, Rodrigo e André Gomes (Benfica Lisbona) risultavano in prestito. Infatti, nel Bilancio del Benfica è scritto che a seguito della cessione del 100% dei diritti economici degli atleti Rodrigo e André Gomes dal Benfica a Meriton Capital Limited nel mese di gennaio 2014, questi atleti sono stati ceduti temporaneamente nella stagione 2014/2015 a Valencia FC, su indicazione di Meriton Capital Limited.
Nel bilancio è scritto che il Presidente del Consiglio di Amministrazione della Società, Lay Hoon Chan, ha dichiarato un conflitto di interessi per quanto riguarda l'acquisto dei calciatori Andre Gomes e Rodrigo Moreno, i cui diritti economici sono detenuti dalla società Meriton Capital Limited, di cui è amministratore. In questo senso, si è astenuto da qualsiasi coinvolgimento in tali operazioni.

Le cessioni più importanti sono state le seguenti: Jérémy Mathieu (FC Barcellona); Juan Bernat (FC Bayern Monaco); Dorlan Pabón (CF Monterrey); Adil Rami (AC Milan); Carles Gil (Aston Villa); Éver Banega (FC Siviglia); Aly Cissokho (Aston Villa); Jonathan Viera (Standard Liegi); Míchel (Guangzhou R&F).

Successivamente al 30 giugno 2015 sono state effettuate acquisizioni di calciatori per 108 milioni di euro e sono state effettuate cessioni per 50 milioni di euro.

I Ricavi.


Il fatturato consolidato netto, senza plusvalenze, nel 2014/15 è pari a € 81,6 milioni e risulta in diminuzione del 12,3%. I ricavi TV per competizioni nazionali incidono per il 58,8% e sono pari a € 48 milioni. Nell’esercizio precedente erano uguali ma incidevano per il 51,5%.
I ricavi da competizioni e partite amichevoli diminuiscono da € 13.331.986 a € 5.671.249. La diminuzione è dovuta al fatto che nel 2013/14 il Valencia ha disputato l’Europa League, mentre nel 2014/15 non ha disputato competizioni UEFA.
I ricavi da abbonamenti e quote sociali aumentano dell’8,3%, da € 11.066.703,24 a € 11.984.234.
I ricavi commerciali, comprensivi di ricavi da sponsorizzazioni, pubblicitari, ricavi commerciali da merchandising e vendita prodotti ufficiali diminuiscono da € 15.892.735 a € 15.432.280.
Gli Altri ricavi di gestione sono pari a € 563.381 (€ 4.831.059 nel 2013/14) e riguardano ricavi accessori di gestione per € 327.523 (€ 4.621.824 nel 2013/14) e contributi di esercizio per € 235.857 (€ 209.234,59 nel 2013/14).

Il Player Trading

Il risultato derivante dalla gestione economica dei calciatori è positivo per € 33,9 milioni, a fronte di vendite dei diritti di acquisizione dei calciatori per un importo totale di 45,4 milioni di euro.
mentre nell’esercizio precedente erano pari a 22,1 milioni di euro.
Gli ammortamenti dei calciatori sono pari a 27,3 milioni di Euro (€ 21,17 milioni nel 2013/14). Pertanto, il risultato derivante dalla gestione economica dei calciatori è positivo è riuscito a coprire il costo annuale dei diritti pluriennali alle prestazioni dei calciatori per € 6,6 milioni.

I Costi.

Il costo totale del personale è aumentato del 10,4% da € 58.248.367a € 64.310.782. Tale costo comprende il costo del personale non sportivo che è aumentato a € 9.934.938 da € 7.521.485.
Il costo totale del personale include i premi per il conseguimento del diritto a partecipare alla competizione UEFA Champions League per la stagione 2015/2016, e i costi per le rescissioni contrattuali con il direttore commerciale, il direttore sportivo e alcuni membri del suo staff per l’importo di 4,1 milioni di euro.
Il rapporto tra costo totale del personale e fatturato netto senza plusvalenze è pari al 78,8%.

Per il personale sportivo iscrivibile nella LFP, il costo del lavoro allargato, che considera anche gli ammortamenti dei giocatori e altri costi specifici, è pari a € 74.295.205, di cui € 45.790.305 come costo del personale; € 26.987.595 come ammortamenti ed € 1.517.304 come altri costi.
Per il personale sportivo non iscrivibile nella LFP, il costo del lavoro allargato, è pari a € 11.018.416, di cui € 10.855.507come costo del personale; € 342.707 come ammortamenti ed € - 179.798 come altri costi.

Gli ammortamenti totali sono aumentati da € 22,9 milioni a 29,6 milioni, di cui 2,3 milioni di Euro riguardanti altri ammortamenti.
L’impairment effettuato sulle immobilizzazioni relative al nuovo stadio ha determinato una svalutazione di 18.997.086 Euro.

I costi per servizi esterni sono aumentati a € 16.586.813 da € 16.328.114. Tali costi comprendono spese per contratti di locazione per € 319.110; spese di manutenzione e riparazioni per € 2.590.184 spese per servizi professionali indipendenti per € 2.590.774; premi assicurativi per € 673.274; Servizi bancari e similari per € 269.660; Pubblicità, propaganda e pubbliche relazioni per € 91.072; spese per altri servizi per € 9.072.147.

I proventi finanziari includono l’ Effetto “fair value” sull’operazione di rifinanziamento del debito per € 53.128.512.
Il fair value dei debiti con gli istituti di credito, calcolato sulla base di un flusso di cassa scontato non differiva significativamente dal loro valore contabile, ad eccezione dei prestiti e crediti da istituti di credito a lungo termine a tasso fisso fino una certa data. A causa dell’operazione di rifinanziamento del debito bancario per varie istituzioni finanziarie per l'anno 2014/15 e dopo aver valutato che parte di esso deve essere considerato come un nuovo debito da un punto di vista contabile, la Società ha registrato a conto economico la differenza tra il valore contabile della passività finanziaria originale e il fair value del nuovo debito. Così, è stato registrato un importo di 53,1 milioni di euro di componenti positivi di reddito alla voce "Proventi finanziari" del conto economico.

Gli oneri finanziari sono notevoli perché sono pari a € 12.501.766, mentre nell’esercizio precedente erano pari a 11.281.251 Euro. L’incidenza sul fatturato netto è del 15,3%.

Gli oneri straordinari comprendono l’importo di € 10.977.469 relativo all’annullamento del “Plan de Actuación Integral” (PAI) della controllata Litoral del Este, S.L.U. riguardante i progetti sui terreni di Porxinos. Gli Amministratori hanno scritto che il Gruppo, durante l'esercizio, ha raggiunto delle transazioni giudiziarie con i maggiori proprietari terrieri di Porxinos con l'obiettivo di regolare le conseguenze l'annullamento del PAI. Gli oneri straordinari comprendono anche l’impairment sulle immobilizzazioni per il nuovo stadio per circa 19 milioni di Euro.

Break-even result.

Il risultato prima delle imposte è negativo per € 2.280.536; nel 2013/14 era positivo per € 1.355.830.
Il Valencia ha chiuso l’ esercizio 2014/2015 con una perdita al netto delle imposte per € 2.555.652.

Conclusioni.

L’esercizio 2014/15 è stato caratterizzato principalmente dal cambio di proprietà, che ha permesso il rifinanziamento del debito.
Per l’esercizio 2015/2016, gli amministratori prevedono un forte aumento del fatturato a causa della partecipazione alla Champions League e all’aumento dei ricavi da diritti di trasmissione televisiva delle partite.