Visualizzazione post con etichetta Report Ferrari. Mostra tutti i post

martedì 13 giugno 2017

I risultati economici record del 2016 di Ferrari N.V.


Luca Marotta


L’esercizio 2016 si è chiuso con un utile record e con l’ennesimo fatturato record. Durante il 2016 è stato completato lo spin off dell'azienda dalla FCA.

Nel 2016 sono aumentate le consegne, è aumentato il fatturato e l’utile consolidato netto.

Dal 4 gennaio del 2016, la società “Ferrari N.V.” è quotata sul mercato MTA gestito da Borsa Italiana.

Dal 21 ottobre del 2015, la società “Ferrari N.V.” è quotata alla Borsa di New York.
“Ferrari NV” è la ridenominazione di “New Business Netherlands NV”, che è stata creata il 24 maggio 2013, come società controllata da FCA e come società holding del gruppo Ferrari in possesso del 100% di Ferrari SpA. Tale società è stata utilizzata come veicolo di diritto olandese per rendere possibile l’IPO. Prima dell’IPO, “Ferrari NV” era controllata al 90% da FCA e al 10% da Piero Ferrari.

Il Gruppo e la valutazione.

Al termine della Separazione il 3 gennaio 2016, la società “Ferrari S.p.A” divenne una filiale interamente controllata dalla società “Ferrari N.V.”, che ne possiede il 100%.
“Ferrari N.V.” possiede indirettamente attraverso “Ferrari S.p.A” tredici società: Ferrari North America Inc.; Ferrari Japan KK; Ferrari Australasia Pty Limited; Ferrari (HK) Limited; Ferrari International Cars Trading (Shanghai) Co. L.t.d.; Ferrari Far East Pte Limited; Ferrari Management Consulting (Shanghai) Co. L.t.d.; Ferrari South West Europe S.a.r.l.; Ferrari Central East Europe GmbH; G.S.A. S.A.; Ferrari North Europe L.t.d.; Mugello Circuit S.p.A., che si occupa della gestione della pista; Ferrari Financial Services S.p.A. , che si occupa di servizi finanziari.
Sono controllate indirettamente al 100% attraverso altre società del Gruppo cinque società statunitensi che si occupano si servizi finanziari: Ferrari Financial Services Inc.; Ferrari Auto Securitization Transaction, LLC; Ferrari Auto Securitization Transaction - Lease, LLC; Ferrari Auto Securitization Transaction - Select, LLC USA; Ferrari Financial Services Titling Trust; ed una società statunitense che si occupa di vendite al dettaglio: 410, Park Display Inc..

Società controllate da Ferrari NV sono: Fondazione Ferrari Italy Service company 100%; Scuderia Ferrari Club S.c.a.r.l. Italy Service company 94% e New Business 33 S.p.A. Italy Holding company 100%. Fondazione Casa di Enzo Ferrari (Service company 25%) figura come associata. Risulta una filiale nel Regno Unito “UK Branch UK” che si occupa di vendita e assistenza post-vendita.
L'investimento iniziale in Ferrari S.p.A. è stato misurato nel bilancio d'esercizio 2015 basato sul prezzo di transazione di € 8.778.000.000 determinato da una valutazione indipendente. Nel bialcio di esercizio fi Ferrari NV risultano anche partecipazioni in imprese controllate per Euro 123.000 relativi alla società New Business 33 S.p.A. (ex Fiat Investments S.p.A.).
Sempre nel bilancio di esercizio di “Ferrari NV”, l'investimento in Ferrari S.p.A. è iscritto al costo di euro 8.778.000.000; mentre sulla base del prezzo di chiusura, al 30 dicembre 2016, di 55,3 euro per azione e considerando 193.923.499 azioni ordinarie in circolazione, la capitalizzazione di mercato di Ferrari N.V. al 31 dicembre 2016 ammonta a circa 10,7 miliardi di euro.
Considerando l'indebitamento aggiuntivo di 3,1 miliardi di Euro esistente in “Ferrari N.V.”, applicato al valore dell’investimento, per un indicatore di impairment riguardante l'investimento stesso, sulla base della capitalizzazione di mercato, nel documento finanziario è scritto che il prezzo delle azioni dovrebbe scendere a circa 30 euro per azione. L’8 giugno 2017, la quotazione ha toccato il valore di 82,90.


Il Fatturato e il risultato economico.

Dai dati contabili dell’Annual Report di Ferrari NV del 2016, Ferrari mostra un fatturato netto di 3,11 miliardi di Euro, in crescita del 8,8% rispetto al 2015.
Il tasso di crescita annuale composto (CAGR) del fatturato netto degli ultimi cinque anni è dell’8,7%.


Nel 2015, i ricavi netti sono stati pari a 2,85 miliardi di Euro. I Ricavi netti di Ferrari nel 2014 erano pari a 2,76 miliardi di Euro, mentre nel 2013 erano pari a 2,34 miliardi di Euro.

I ricavi da Automobili e parti di ricambio, pari ad Euro 2,18 miliardi, hanno registrato un incremento del 5% rispetto all'esercizio precedente. I ricavi da Motori, pari ad Euro 338 milioni, hanno registrato un incremento del 55%, riconducibile principalmente alle vendite a Maserati e ad altri team di Formula 1. I ricavi da Sponsorizzazioni, proventi commerciali e relativi al marchio risultano pari ad Euro 488 milioni, in aumento dell’11%. Tali ricavi nel 2015 erano pari a 441 milioni di Euro e subiscono anche l’effetto della partecipazione al Campionato del Mondo Formula 1. Nel 2014 erano pari a 417 milioni di Euro.

Le consegne effettuate nel 2016 sono state pari a 8.014 modelli; nel 2015 ammontavano a 7.664 modelli; pertanto, si è registrato un aumento del 4,6% circa.
Nel settore sport le vetture consegnate aumentano da 4.703 a 5.373; invece nel settore GT diminuiscono da 2.961 a 2.641.
Nel complesso, le consegne dei modelli a 12 cilindri aumentano del 3,6% circa; mentre i modelli a 8 cilindri aumentano del 4,8% circa.

Dal punto di vista geografico 5 nazioni Europee (Germania, Regno Unito, Francia, Svizzera e Italia) hanno assorbito il 30,5% del fatturato 2016. Le stesse nel 2015 ne assorbivano il 29,1%. La zona delle Americhe ha assorbito il 33,5% del fatturato, mentre nel del 2015 ne assorbiva il 34,4%. China, Hong Kong e Taiwan il 7,7% (8% nel 2015). Da notare che nel quarto trimestre 2016 le consegne riguardanti Cina, Hong Kong e Taiwan Ferrari ha deciso di concludere la collaborazione con il distributore di Hong Kong.

Il costo del venduto pari a 1,58 miliardi di Euro risulta aumentato del 5,4%.


Il costo del personale ammonta ad Euro 294.046.000 (Euro 284.947.000 nel 2015), con un’incidenza sui ricavi netti del 9,47% (9,98% nel 2015).

Al 31.12.2016 il numero dei dipendenti ammontava a 3.248, mentre al 31.12.2015 erano 2.998. Di questi 1407 erano “colletti bianchi” e 1751 “colletti blu”. La media dipendenti nel 2016 è stata di 3115 (2954 nel 2015).

Gli ammortamenti e le svalutazioni ammontano a circa 248 milioni di Euro. L’EBITDA rettificato con gli Oneri in relazione alla campagna di richiamo airbag Takata (pari a 37 milioni), ammonta a 880 milioni di Euro.

Per quanto riguarda l’EBIT, ossia il risultato prima degli interessi e delle tasse, registra l’importo positivo di 595 milioni di Euro, in aumento di 151 milioni di Euro (+34%) rispetto all’EBIT dell’esercizio precedente.
L’EBIT del 2014 era pari a 389 milioni di Euro, mentre nel 2013 era pari a 364 milioni di Euro.

La gestione finanziaria, da essere negativa nel 2015, per 10 milioni di Euro, nel 2016 risulta negativa per 28 milioni di Euro circa. Sono riportati componenti positivi per 2,6 milioni di Euro e componenti negativi per 30,4 milioni di Euro.
Le spese per interessi bancari per l'esercizio chiuso al 31 dicembre 2016 comprendono principalmente le spese di interesse su debiti sostenuti direttamente o indirettamente, a seguito della ristrutturazione e in particolare gli interessi relativi al Term Loan e al Bridge Loan (rimborsato nel marzo 2016), utilizzate principalmente per ripagare una parte delle passività finanziarie con il Gruppo FCA, sotto forma di “FCA Note”. Gli interessi passivi bancari includono anche gli interessi passivi su altri finanziamenti bancari. Gli interessi su obbligazioni comprendono le spese di interessi sul titolo emesso nel marzo 2016.
Gli interessi passivi sulle passività finanziarie con il Gruppo FCA per l'esercizio chiuso al 31 dicembre 2015 erano pari a circa 9,3 milioni di Euro ed erano relativi al debito per “FCA Note”.

Il risultato prima delle imposte è positivo per € 567 milioni; nel 2015 era positivo per € 434 milioni. Nel 2014 era positivo per € 398 milioni e nel 2013 per € 366 milioni.
E’ prevista la distribuzione di un dividendo di Euro 0,635 per azione ordinaria, corrispondente alla distribuzione complessiva agli azionisti di circa Euro 120 milioni.

Il risultato netto è positivo per 399,6 milioni di Euro e segna un aumento di 109,6 milioni di Euro rispetto al 2015 (+37,8%).


Le Relazioni con Parti correlate

Le Relazioni con Parti correlate hanno generato Euro 250,9 milioni di ricavi netti; Euro 92 milioni di costi ed Euro 471 mila di oneri finanziari netti. Dal lato dei ricavi il rapporto con Maserati ha determinato241,5 milioni di Euro di ricavi netti.


Lo Stato Patrimoniale.

Il totale dell’attivo rimane sostanzialmente invariato a 3,85 miliardi di Euro.
L’attivo non corrente rappresenta il 51% del totale.
Nell’attivo corrente le disponibilità liquide aumentano da Euro 182,7 milioni a Euro 457,8 milioni e rappresentano l’ 11,9% dell’attivo.


Il Patrimonio netto consolidato è positivo per 330 milioni di Euro. Nel 2015, era negativo per 19,4 miliardi di Euro.

La variazione è dovuta principalmente all’utile di esercizio per 399,7 milioni di Euro; alla distribuzione dividendi per Euro 86,9 milioni.

Il capitale sociale risulta composto da n. 193.923.499 azioni ordinarie, di cui n. 5.000.000 di proprietà di Ferrari NV (senza diritto di voto) e n. 56.497.618 azioni speciali di voto, di cui n. 2.922 di proprietà Ferrari NV (senza diritto di voto). Il valore nominale delle azioni è di Euro 0,01. Le azioni speciali di voto non sono quotate, non sono trasferibili (con limitate eccezioni) e ciascuno di esse dà diritto ad un voto.

La composizione del Patrimonio netto è la seguente:


L’Indebitamento.

Al 31 dicembre 2016, l’indebitamento finanziario netto è pari a 1,39 miliardi di Euro (1,9 miliardi di Euro nel 2015), mentre il Net Industrial Debt è pari a 653 milioni di Euro (797 milioni di Euro nel 2015).


Al 31 dicembre 2016, la liquidità aumenta da 322 milioni a 458 milioni di Euro. I debiti finanziari con le terze parti ammontano a 1,85 miliardi di Euro.
Nel dettaglio i debiti verso le Banche, al 31 Dicembre 2016, ammontano a € 836.886.000 (€ 2.245.144.000 al 31 Dicembre 2015); i debiti obbligazionari ammontano a € 497.614.000; i debiti verso FCA risultano azzerati (€ 3.787.000 nel 2015); i debiti per le cartolarizzazioni ammontano a Euro 485.670.000 e gli atri debiti a € 27.871.000 (€ 11.459.000 nel 2015).

I prestiti bancari per € 800.383.000 (€ 1.495.725.000 nel 2015) sono relativi al prestito a termine “Term Loan” e per € 36.503.000 sono relativi ad altri prestiti bancari (€250,432.000 nel 2015). I prestiti bancari al 31 dicembre 2015 includevano € 498.987.000 relativi al “Bridge Loan”, che è stato rimborsato nel marzo 2016.

Nel complesso l’importo dei debiti finanziari correnti è di Euro 399.876.000 (€ 919.409.000nrl 2015).

Il Rendiconto Finanziario.

La variazione delle disponibilità liquide è stata positiva per 275 milioni di Euro.


Il flusso di cassa generato dall’attività operativa è stato positivo per circa 1 miliardo di Euro. Il flusso di cassa assorbito dall’attività di investimento è stato negativo per Euro 320 milioni. Il flusso di cassa assorbito dall’attività di finanziamento è stato negativo per Euro 411 milioni.
Le differenze di cambio hanno determinato un effetto positivo sui flussi di cambio per circa 1 milione di Euro.
Per quanto riguarda l’attività di finanziamento risultano rimborsi per il “Term Loan” per Euro 700.846.000 e rimborsi per il “Bridge Loan” per 500.000.000. Si sono verificati flussi positivi di cassa per l’emissione di obbligazioni per l’importo di Euro 490.729.000.

Conclusioni.

Anche il 2016 è stato un anno importante per la Ferrari, che ha visto un aumento delle consegne, di fatturato e di utili, oltre alla quotazione nella Borsa di Milano.

Per il 2017 il Gruppo stima di poter conseguire consegne per 8.400 unità, incluse le supercar; Ricavi netti per Euro 3.3 miliardi; un EBITDA rettificato per  Euro 950 milioni; un Indebitamento industriale netto per Euro 500 milioni, inclusa la distribuzione di utili.

sabato 4 giugno 2016

I risultati economici record del 2015 di Ferrari N.V.


Luca Marotta


Dal 21 ottobre del 2015, la società “Ferrari N.V.” è quotata alla Borsa di New York.
“Ferrari NV” è la ridenominazione di “New Business Netherlands NV”, che è stata creata il 24 maggio 2013, come società controllata da FCA e come società holding del gruppo Ferrari in possesso del 100% di Ferrari SpA. Tale società è stata utilizzata come veicolo di diritto olandese per rendere possibile l’IPO. Prima dell’IPO, “Ferrari NV” era controllata al 90% da FCA e al 10% da Piero Ferrari.

L’esercizio 2015 si è chiuso con un utile record e con un fatturato record.

L'Amministratore Delegato Amedeo Felisa, ha scritto che il 2015 ha visto la Ferrari affrontare nuove importanti produzioni e sfide commerciali. Sono stati lanciati due nuovi modelli di produzione (la 488 GTB e la 488 Spider) e l'edizione speciale limitata F12tdf, che comprende alcune delle caratteristiche tecniche che presto saranno applicate alla nuova gamma V12, le consegne della Ferrari “LaFerrari” risultano essere in fase di completamento. Nel 2014, la crescita del fatturato era stata determinata soprattutto dalla performance relativa all'edizione limitata “LaFerrari”.
Da quanto sopra sono scaturiti dei risultati più che soddisfacenti, con la consegna di 7.664 vetture alla rete dei concessionari, con un incremento del 6% rispetto all'anno precedente. Inoltre sta riscuotendo un crescente successo la personalizzazione delle vetture, in particolare il programma Tailor Made che permette ai clienti di creare vetture veramente esclusive.

Il Fatturato e il risultato economico.

Dai dati contabili dell’Annual Report di Ferrari NV del 2015, Ferrari mostra un fatturato netto di 2,8 miliardi di Euro, in crescita del 3,3% rispetto al 2014.
Il tasso di crescita annuale composto (CAGR) del fatturato netto degli ultimi cinque anni è dell’8,4%.


Nel 2014, i ricavi netti sono stati pari a 2,76 miliardi di Euro. I Ricavi netti di Ferrari nel 2013 erano pari a 2,3 miliardi di Euro, mentre nel 2012 erano pari a  2,2 miliardi di Euro.

Le consegne effettuate nel 2015 sono state pari a 7.664 modelli; nel 2014 ammontavano a 7.255 modelli; pertanto, si è registrato un aumento del 5,6% circa. Nel settore sport le vetture consegnate diminuiscono da 5.216 a 4.703; invece nel settore GT aumentano da 2.039 a 2.961.
Nel complesso, le consegne dei modelli a 12 cilindri diminuiscono del 24% circa; mentre i modelli a 8 cilindri aumentano del 16,5% circa.

Dal punto di vista geografico 5 nazioni Europee ( Germania, Regno Unito, Francia, Svizzera e Italia) hanno assorbito il 29,1% del fatturato 2015. Le stesse nel 2014 ne assorbivano il 29,6%. La zona delle Americhe ha assorbito il 34,4% del fatturato, mentre nel del 2014 ne assorbiva il 33,9%. China, Hong Kong e Taiwan l’ 8% (9,3% nel 2014).

Il costo del venduto pari a 1,5 miliardi di Euro risulta diminuito dello 0,5%.


Per quanto riguarda l’EBIT, ossia il risultato prima degli interessi e delle tasse, registra l’importo positivo di 444 milioni di Euro, in aumento di 55 milioni di Euro (+14,1%) rispetto all’EBIT dell’esercizio precedente.
L’EBIT del 2013 era pari a 364 milioni di Euro, mentre nel 2012 era pari a 335 milioni di Euro.

La gestione finanziaria, da essere positiva nel 2014 per 9 milioni di Euro, nel 2015 diventa negativa per 10 milioni di Euro circa, anche a causa degli interessi sulle “FCA Note”.

Il risultato prima delle imposte è positivo per € 434 milioni; nel 2014 era positivo per € 398 milioni. Nel 2013 era positivo per € 366 milioni e nel 2012 per € 335 milioni.
E’ prevista la distribuzione di un dividendo di Euro 0,46 per azione ordinaria

Il risultato netto è positivo per 290 milioni di Euro e segna un aumento di 25 milioni di Euro rispetto al 2014 (+9%).

Lo Stato Patrimoniale.

Il totale dell’attivo (riclassificato al fine della comparazione con i precedenti esercizi) è diminuito da 4,6 miliardi di Euro a 3,87 miliardi di Euro.
L’attivo non corrente rappresenta il 47,9% del totale.
Nell’attivo corrente le disponibilità liquide aumentano da Euro 134,3 milioni a Euro 182,7 milioni e rappresentano il 4,7% dell’attivo.


La voce "Employee benefits", pari a 78,3 milioni di Euro, contiene il TFR dei dipendenti Italiani per 23,12 milioni di Euro.

Il Patrimonio netto consolidato è negativo per 19,4 milioni di Euro. Nel 2014, era positivo per 2,47 miliardi di Euro.

La variazione è dovuta all’utile di esercizio per 290 milioni di Euro e all’operazione di ristrutturazione che ha determinato una riduzione di 2,8 miliardi di Euro.

FCA ha ceduto a Ferrari NV la sua partecipazione azionaria detenuta in Ferrari SpA (che rappresentava il 90 per cento del capitale sociale di Ferrari SpA). In cambio, Ferrari NV ha emesso a “FCA Note” per un valore nominale di € 7,9 miliardi.

FCA ha conferito 5,1 miliardi di Euro a Ferrari N.V. in considerazione del numero di azioni ricevute.  Il conferimento di € 5.1 miliardi di euro ricevuto da FCA è stato utilizzato per rimborsare una parte delle “FCA Note”, pertanto il capitale residuo da rimborsare delle “FCA Note” era pari a € 2.8 miliardi di euro. Tale debito è stato rimborsato attraverso depositi di liquidità detenuti con detenuti presso FCA e per il resto da un nuovo prestito.

La composizione del Patrimonio netto è la seguente:


L’Indebitamento.

Al 31 dicembre 2015, l’indebitamento finanziario netto è pari a 1,9 miliardi di Euro, mentre il Net Industrial Debt è pari a 797 milioni di Euro.


Al 31 dicembre 2015, la liquidità diminuisce da 1,1 miliardi a 322 milioni di Euro. I debiti finanziari con le terze parti ammontano a 2,26 miliardi di Euro.
Nel dettaglio i debiti verso le Banche, al 31 Dicembre 2015, ammontano a € 2.245.144.000 (€ 109.105.000 al 31 Dicembre 2014); i debiti verso FCA ammontano a € 3.787.000 e gli atri debiti a 11.459.000. L’importo dei debiti correnti è di Euro 919.409.000.

Il Rendiconto Finanziario.

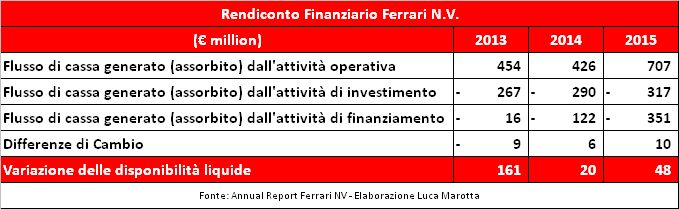
La variazione delle disponibilità liquide è stata positiva per 48,5 milioni di Euro.


L'attività di investimento e finanziamento hanno assorbito gran parte del flusso di cassa generato dall'attività operativa.

Il flusso di cassa generato dall’attività operativa è stato positivo per Euro 707 milioni. Il flusso di cassa assorbito dall’attività di investimento è stato negativo per Euro 317 milioni. Il flusso di cassa assorbito dall’attività di finanziamento è stato negativo per Euro 351 milioni.
Le differenze di cambio hanno determinato un effetto positivo sui flussi di cambio per circa 10 milioni di Euro.
Per quanto riguarda l’attività di finanziamento risulta che sono state rimborsate passività finanziarie in essere con FCA per circa 3,2 miliardi di Euro, che includevano il rimborso per 2,8 miliardi di Euro relativi al rimborso di “FCA Note”. La variazione nei depositi in FCA Group cash management pools è stata positiva per Euro 814 milioni e i prestiti bancari ricevuti sono pari a 2,1 miliardi di Euro.

Conclusioni.

Come evidenziato dal Presidente Marchionne, il 2015 è stato un anno importante per la Ferrari verso il traguardo dell'indipendenza da Fiat Chrysler Automobiles, per la realizzazione del suo pieno potenziale e per sbloccare maggior valore per gli azionisti. Secondo Marchionne “Ferrari è molto più di una società automobilistica e un team di Formula 1, è la definizione stessa di un marchio di lusso”. Sempre secondo Marchionne, l'attenzione dei media riservata all'IPO è stata una testimonianza innegabile della forza del marchio Ferrari.
Per quanto riguarda le prospettive future, poiché la domanda per la Ferrari è robusta e in crescita, se le condizioni di mercato si riveleranno giuste, Ferrari potrà aumentare i volumi di produzione in modo graduale e organico nel corso dei prossimi anni.


martedì 24 marzo 2015

I risultati economici 2014 di Ferrari e l’eventuale scorporo da FCA per la quotazione in Borsa.


Luca Marotta


Nella lettera agli Azionisti del CEO di FCA Group, datata 5 marzo 2015, è scritto che per dare maggior valore agli azionisti, durante il 2014 è stato annunciato lo scorporo (“spin-off”) di Ferrari da FCA, per la quotarla in borsa e distribuire le residue azioni Ferrari di FCA agli azionisti della stessa FCA. Tutto ciò al fine di dare alla Ferrari la necessaria indipendenza, oltre che a garantire una solida base per le future opportunità di crescita.
Il 29 ottobre 2014 il Consiglio di Amministrazione di FCA Group, ha annunciato di aver autorizzato il distacco della Ferrari da FCA. La separazione dovrebbe essere effettuata tramite un'offerta pubblica di una parte delle azioni, che costituiscono la partecipazione di FCA in Ferrari, e per la parte rimanente si effetturebbe uno spin-off della residua partecipazione in Ferrari, a vantaggio degli azionisti FCA. Il Consiglio ha autorizzato il management di FCA a prendere le misure necessarie per completare tali operazioni nel corso del 2015.

Ferrari fa parte del segmento operativo del Gruppo FCA denominato “Marchi di Lusso”.
Gli Amministratori del Gruppo FCA hanno evidenziato il legame di Ferrari con l’Italia; infatti, credono che i clienti Ferrari cercano lo “state-of-the-art” in auto sportive di lusso, con una particolare attenzione al miglior design e artigianato “italiano”, con prestazioni senza precedenti, sia in pista che su strada.
Durante il 2014, si è continuata a perseguire la scelta strategica di limitare la produzione. Infatti, le autovetture Ferrari sono progettate per mantenere l'esclusività e si rivolgono ad una clientela in cerca di veicoli rari e, di conseguenza, Ferrari ha deliberatamente limitato il numero di vetture prodotte ogni anno, proprio al fine di preservare l'esclusività del marchio.

Il Fatturato e il risultato economico.

Dai dati contabili dell’Annual Report di FCA Group del 2014, Ferrari mostra un fatturato netto di 2,76 miliardi di Euro, in aumento, rispetto al 2013, del 18,29%, ossia di € 427 milioni.
I Ricavi netti di Ferrari nel 2013 sono stati pari a 2,3 miliardi di Euro, mentre nel 2012 erano stati pari a  2,2 miliardi di Euro. L’incremento registrato nel 2013 rispetto al 2012 è stato di € 110 milioni.
Dal punto di vista geografico 5 nazioni Europee ( Germania, Regno Unito, Francia, Svizzera e Italia) hanno assorbito il 30% del fatturato 2014. Le stesse nel 2012 ne assorbivano il 34%. Anche gli Stati Uniti hanno assorbito il 30% del fatturato, ma nel del 2012 ne assorbivano il 25%. Il Giappome ha assorbito il 6% del fatturato; China, Hong Kong e Taiwan il 9%.
Nel 2014, la crescita del fatturato è stata determinata soprattutto dalla performance relativa all'edizione limitata “LaFerrari”. Ferrari ha registrato una crescita solida nel Nord America, il più grande mercato della Ferrari, mentre, il Giappone e la Cina, con il mercato europeo sono rimasti sostanzialmente invariati rispetto al 2013.
In base ai dati del 31 dicembre 2014, i veicoli Ferrari sono venduti attraverso una rete di distribuzione a livello mondiale di circa 180 concessionari.


Per quanto riguarda l’EBIT, ossia il risultato prima degli interessi e delle tasse, registra l’importo di 389 milioni di Euro, in aumento del 6,87% rispetto all’Ebit del 2013.
L’EBIT del 2013 era pari a 364 milioni di Euro, mentre nel 2012 era pari a 335 milioni di Euro.

Il risultato prima delle imposte nel 2014 è positivo per € 393 milioni. Nel 2013 era positivo per € 366 milioni e nel 2012 per € 335 milioni
.
Nel bilancio è scritto che il risultato operativo del 2014 di Ferrari SpA include un costo straordinario di € 15 milioni, relativo alla liquidazione accordata per le dimissioni come Presidente di Ferrari SpA di Luca Cordero di Montezemolo, ex direttore della Fiat. S.p.A..


Le consegne effettuate nel 2014 ammontano a circa 7.255 modelli e segnano un aumento del 4% circa, con i modelli a 12 cilindri che aumentano del 7% circa e i modelli a 8 cilindri del 3% circa.
Per quanto riguarda il 2013 della Ferrari è stato caratterizzato dalla scelta strategica, annunciata nel mese di maggio, di mantenere la produzione dell’anno al di sotto dei livelli record del 2012 per salvaguardare l’esclusività del brand.
Infatti, nel 2013, Ferrari ha fatto registrare consegne per 6.922 unità, mentre nel 2012 erano state registrate consegne per 7.318 unità, con un decremento di 396 unità.

Lo Stato Patrimoniale.

Il totale dell’attivo è aumentato da 3,1 miliardi di Euro a 3,8 miliardi di Euro.
L’attivo non corrente rappresenta il 25,8% del totale.
Nell’attivo corrente le disponibilità liquide aumentano da Euro 116 milioni a Euro 136 milioni e rappresentano il 3,56% dell’attivo.


Il Patrimonio netto aumenta da 1,5 miliardi di Euro a 1,7 miliardi di Euro e finanzia il 45% dell’attivo.

L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è ottimo perché è pari a 0,82.
Infatti, l’equity ratio è molto alto ed è pari al 45%. Il ricorso al capitale di terzi è fisiologico.

L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Una società è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più la società è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 1,82, ciò vuol dire che il club possiede dei beni il cui valore è ampiamente in grado di pagare i debiti.

RAPPORTO TRA RICAVI OPERATIVI E ATTIVITA’ TOTALI
Il rapporto tra ricavi operativi, e attività totali, risponde ad una semplice ma fondamentale domanda: quanto è investito e quanto si fattura?
Nel caso in questione, tale indicatore è pari al 72,2%, pertanto ogni 100 Euro investiti si incassano 72,2 Euro, che è un segnale di una buona rotazione degli investimenti effettuati.

RAPPORTO TRA REDDITO OPERATIVO E ATTIVITA’ TOTALI
Tale indicatore è la chiave per calibrare il buon funzionamento di una società. Se si ottiene un ritorno economico adeguato, vuol dire che le attività sono gestite in modo efficiente, i ricavi operativi e le spese operative risultano ben dimensionati.
Considerando come reddito operativo l’EBIT, pari a 389 milioni di Euro, risulterebbe un rapporto pari al 10,2%, che significa che per ogni 100 Euro investiti si guadagnerebbero 10,2 Euro, con cui pagare le tasse e gli interessi.

ROE - RETURN ON EQUITY  (TASSO DI RENDIMENTO DEI MEZZI PROPRI)
Il rapporto tra risultato netto d’esercizio e mezzi propri indica il rendimento dei mezzi propri investiti nell’attività. Nel caso in questione il ROE sarebbe pari all’11,29%.

I Rischi dello Scorporo.

Nell’Annual Report di FCA Group sono ben evidenziati i Rischi relativi all’eventuale scorporo di Ferrari (“Risks Relating to the Proposed Separation of Ferrari”).
E’ evidenziato che nessuna garanzia può essere data che si verificherà l’operazione di scorporo di Ferrari. E’ detto esplicitamente che nessuna garanzia può essere data se e quando l’operazione di scorporo della Ferrari si verificherà, che la stessa possa subire dei ritardi o possa essere abbandonata, in qualsiasi momento e per qualsiasi motivo o per nessun motivo.
Inoltre, è specificato che i termini della proposta dell’operazione di scorporo di Ferrari non sono stati determinati.
E’ evidenziato il rischio che gli eventuali benefici finanziari attesi, basati su una serie di ipotesi, potrebbero non essere realizzati.
E’ evidenziato il rischio che dopo lo scorporo della Ferrari, il prezzo delle azioni FCA possa variare in modo significativo.
E’ evidenziato il rischio che non si possa garantire che l’operazione di scorporo della Ferrari, concepita come fiscalmente neutra (“tax-free”), in base alle leggi fiscali degli Stati Uniti, resti tale.
Lo spin-off ipotizzato prevederebbe la distribuzione della partecipazione residua di FCA in Ferrari ai titolari delle azioni ordinarie di FCA, tale operazione sarebbe concepita come “tax-fre” ai fini della “U.S. federal income tax”. Tuttavia, è evidenziato come rischio, che non si può garantire che lo scorporo della Ferrari non determini ulteriori redditi imponibili in Italia. Inoltre, è detto che non è possibile garantire che gli azionisti soggetti ad imposta in Italia, non incorrano in ingenti passività fiscali italiane in relazione all’operazione di scorporo della Ferrari.

I Risultati del Gruppo FCA.

Nel 2014, i parametri finanziari, a livello di Gruppo FCA, mostrano ricavi netti per € 96,1 miliardi e un EBIT pari a € 3,7 miliardi (inclusi i costi netti straordinari di € 3,7 miliardi).
L'utile netto è pari a € 632 milioni. L'indebitamento netto industriale è di 7,7 miliardi di Euro.
Tuttavia la liquidità disponibile totale è di € 26,2 miliardi di Euro.

Nel 2013 i ricavi del Gruppo sono stati pari a 86,8 miliardi di Euro. L’ EBIT è stato di 2.972 milioni di Euro e si è registrato un utile di 1.951 milioni di Euro.
L’Indebitamento netto delle Attività Industriali era pari a 6.649 milioni di Euro in aumento rispetto ai 6.545 milioni di Euro del 2012.

Conclusioni.


Indubbiamente, la quotazione in borsa di Ferrari, nel caso in cui fosse realizzata, costituirà uno dei grandi “eventi” del 2015.