giovedì 26 settembre 2013

Bilancio Juve 2012/13 e la sfida del “business sostenibile”.


Luca Marotta
jstargio@gmail.com

Il 24 settembre 2013, il Consiglio di Amministrazione della società Juventus Football Club S.p.A. ha approvato il Progetto di Bilancio per l’esercizio chiuso al 30 giugno 2013. Il CdA ha fornito con un comunicato stampa i dati non ancora verificati dalla società di revisione e non esaminati dal Collegio Sindacale. 

Nel comunicato stampa della società gli Amministratori, affermano che ad oggi per l’esercizio 2013/14 si prevede un risultato ancora in perdita. I fattori determinanti saranno gli incrementi dei costi relativi alla gestione sportiva e l’impatto dei risultati sportivi che saranno conseguiti.
I dati di sintesi relativi al 2012/13 mostrano un risultato netto negativo per Euro 15,9 milioni, un patrimonio netto positivo per € 48,6 milioni e un indebitamento finanziario netto in aumento, pari a € 160,3 milioni.
In estrema sintesi, il bilancio conferma il trend positivo di netto miglioramento dell’andamento economico, grazie all’aumento dei ricavi, determinato soprattutto dai diritti TV relativi alla partecipazione alla UEFA Champions League. Permane una sostanziale stabilità dei ricavi commerciali, che deve necessariamente trasformarsi in un trend in forte crescita per cercare di competere con i grandi club europei, mettendo in atto le caratteristiche di un modello di business sostenibile.

Il “Business sostenibile”.
Come si legge nella scheda di presentazione della società sul sito della Borsa Italiana, “la mission di Juventus è ottenere risultati sportivi di primo livello ed essere una società quotata di successo attraverso un modello di business sostenibile”. Chi adotta tale modello si prefigge, in un’ottica di lungo periodo e adottando un approccio sistemico, di diventare generatore di valore economico e sociale. Tale modello è in contrapposizione con la logica del “mecenatismo” italiano, che, nella migliore delle ipotesi, cerca di ottenere ritorni di “immagine” immediati, non generando valore economico. L’adozione di un modello di business sostenibile è giustificato dall’approccio storico alla problematica. Infatti, durante gli anni ’80 e ’90 le squadre di calcio italiane, rispetto ai club stranieri hanno goduto del vantaggio competitivo di non investire nelle strutture sportive, come gli stadi. Mentre le squadre italiane investivano solamente nell’acquisto dei grandi calciatori, i club stranieri hanno costruito gli “Stadi di Proprietà”. L’attualità ci mostra che i grandi campioni giocano per le squadre che hanno lo stadio di proprietà , come Real Madrid, Barcellona, Bayern, Manchester United o per i “nuovi mecenati”, come PSG, Manchester City e Monaco. Indubbiamente, il business del calcio dipende soprattutto dai risultati sportivi, nella maggior parte dei casi il successo sportivo porta sempre al successo economico e il miglioramento dei conti della Juve negli ultimi due anni lo si deve ai successi sportivi determinati dall’avvento di un allenatore con la mentalità vincente. Il percorso inverso può portare a dei successi sportivi, ma può determinare anche dei profondi rossi di bilancio che alla lunga costringono il mecenate a vendere. 
La sfida è rappresentata dall’equidistribuzione delle fonti di ricavo, per ridurre l’esposizione alle fluttuazioni cicliche. Nell’ultimo bilancio emerge un’incidenza sui ricavi operativi dei diritti TV del 58%, a fronte dell’incidenza dei ricavi da gare del 13% e dei ricavi commerciali del 19%. Puntare sul “Player Trading” come fonte di ricavo principale, come fa per esempio l’Udinese, significherebbe rinunciare ad essere una grande squadra, anche se bisogna sottolineare che tale aspetto vada migliorato, viste le recenti difficoltà incontrate nel vendere alcuni calciatori con presenze in nazionale e Champions League.

La Capitalizzazione di Borsa.
La Capitalizzazione di Borsa, può essere considerata come un valore indicativo della società e si ottiene moltiplicando il numero delle azioni per il valore di mercato. Durante il 2013, tale valore è oscillato tra 186 e 223 milioni di euro. Tale valore è solo indicativo, perché quando si vendono o comprano pacchetti di controllo di società quotate in borsa, molto spesso emergono altri valori. Si pensi all’obbliga di lanciare un’OPA. Si deve aggiungere che nel bilancio della Juventus non risulta valorizzato il marchio e un’eventuale trattativa ne deve tener conto. La valorizzazione del brand Juventus, può contare come minimo su un bacino potenziale di circa 12 milioni di tifosi e sul fatto che il brand è già sfruttato nel settore media quale veicolo e testimonial pubblicitario.


La Struttura dello Stato Patrimoniale.


Il totale delle attività risulta in aumento del 3,6%, assestandosi a 443 milioni di Euro (€ 427,8 milioni nel 2011/12).
La presenza dello stadio di proprietà rende la struttura del bilancio della Juventus, rispetto a quella di altri club italiani, più vicina agli standard degli altri club europei. Il peso sul totale dell’attivo della voce “Terreni e fabbricati”, al netto degli ammortamenti, è del 28% circa.
L’attivo corrente comprensivo degli anticipi a fornitori correnti, risulta inferiore al passivo corrente, comprensivo degli anticipi da clienti correnti, di € 166,9 milioni (-€ 152,6 milioni nel 2011/12), conseguenza, molto probabilmente, degli investimenti realizzati.

Il Patrimonio Netto.
Il Patrimonio netto al 30 giugno 2013 è positivo per € 48,6 milioni (€ 64,6 milioni nel 2011/12) e finanzia l’11% dell’attivo.
La variazione rispetto al patrimonio netto del 30 giugno 2012 è dovuta sostanzialmente alla perdita dell’esercizio registrata. Essendo positivo, è conforme a quanto stabilito dal regolamento del Fair Play Finanziario.
Al 30 giugno 2013, il capitale sociale della società bianconera, interamente sottoscritto e versato, ammonta a € 8.182.133,28 ed è costituito da n. 1.007.766.660 azioni ordinarie senza valore nominale.
Il Patrimonio Netto finanzia il 23% del Capitale Investito Netto, pari a € 208,9 milioni, il restante 77% è finanziato dall’indebitamento finanziario netto.

La Posizione Finanziaria Netta.
Secondo il regolamento del Fair Play Finanziario, l’indebitamento di natura finanziaria al netto delle disponibilità liquide, cui va aggiunto il saldo tra crediti e debiti da calciomercato, non deve essere superiore ai ricavi comprensivi di plusvalenze. Non si dovrebbero conteggiare i debiti contratti per investimenti “virtuosi” come lo Stadio e il Centro Sportivo.
L’indebitamento finanziario netto, al 30 giugno 2013 è pari a € 160,3 milioni ed è in aumento rispetto al 30 giugno 2012 di € 32,6 milioni (+5,5%).  


Il totale lordo dei debiti finanziari aumenta da € 132,5 milioni del 30/06/2012 a € 166,2 milioni del 30 giugno 2013. Si è fatto maggior ricorso al factoring. I debiti verso le società di factoring aumentano da € 5 milioni a € 49,3 milioni.
Rispetto al 30 giugno 2012, il debito verso l’Istituto per il Credito Sportivo diminuisce da € 56,1 milioni a € 52,1 milioni. Trattasi di un debito “virtuoso” e la rata classificata tra i debiti a breve è di € 4,3 milioni. I debiti verso le banche diminuiscono da € 54,4 milioni a € 50,1 milioni. Trattasi di debiti a breve. I debiti verso società di Leasing, diminuiscono da € 16,2 milioni a € 14,1 milioni. Trattasi di debiti “virtuosi”, perché riguardano il Centro Sportivo di Vinovo, oggetto di un’operazione di leasing, con Unicredit Leasing S.p.A.. Le altre passività finanziarie ammontano a circa 600 mila euro.
Le Disponibilità liquide aumentano da € 700 mila a € 1,8 milioni. Le attività finanziarie non correnti pari a € 4,1 milioni, rimangono invariate, poiché si riferiscono a liquidità depositata su conto corrente a garanzia del mutuo contratto con l’Istituto per il Credito Sportivo.
Il saldo tra debiti e crediti da calciomercato è negativo per € 34,6 milioni (€ 52,1 milioni al 30/06/2012).
I Crediti verso società del settore specifico per campagna trasferimenti sono pari a € 63,8 milioni (€ 40,8 milioni, al 30/06/2012).
I Debiti verso società del settore specifico per campagna trasferimenti risultano pari a € 98,4 milioni (€ 92,9 milioni, al 30/06/2012).
L’indebitamento finanziario netto della Juventus, con l’aggiunta del saldo tra debiti e crediti da calciomercato, è inferiore ai ricavi e risulta conforme al Fair Play Finanziario, essendo anche comprensivo di debiti “virtuosi”.

Il Rendiconto Finanziario. 


Il rendiconto finanziario illustra i flussi di cassa generati dall’attività operativa, di investimento e finanziaria.
L’attività operativa durante l’esercizio ha generato un flusso di cassa positivo per € 48,1 milioni, invece nell’esercizio precedente aveva assorbito € 1,3 milioni. Nella sostanza gli incassi provenienti dall’attività ordinaria hanno superato le uscite.
L’attività di investimento durante l’esercizio ha assorbito un flusso di cassa per € 74,5 milioni, invece nell’esercizio precedente aveva assorbito € 116,7 milioni. Da segnalare, investimenti in diritti pluriennali calciatori per € 68,2 milioni compensati in parte da cessioni per diritti calciatori per 23,9 milioni e dall’aumento dei relativi debiti di 2,4 milioni, ma i crediti sono diminuiti di 21,2 milioni. Quindi l’assorbimento netto determinato dall’attività di “Calcio Mercato”, che rientra nell’attività di investimento è stato di € 63,2 milioni netti. Sempre in tale attività rientrano gli anticipi versati ala Città di Torino e a vari fornitori in relazione al “Progetto Continassa” per € 9,5 milioni. Gli investimenti in altre immobilizzazioni hanno provocato un assorbimento di cassa per € 1,9 milioni.
L’attività finanziaria durante l’esercizio ha generato un flusso di cassa negativo per € 12,5 milioni, invece nell’esercizio precedente aveva generato un flusso positivo dovuto all’aumento di capitale per € 121,3 milioni. Nella sostanza si sono rimborsati finanziamenti ricevuti e pagati gli interessi.
Il Valore della Rosa.
Al 30 giugno 2013, il valore contabile netto dei diritti pluriennali alle prestazioni dei calciatori ammonta a € 119,2 milioni e rispetto al 30 giugno 2012 risulta in aumento di € 1,1 milioni.


L’incremento è dipeso dagli investimenti della Campagna Trasferimenti 2012/2013, per € 68,2 milioni, da cessioni per un valore contabile netto di € 15,7 milioni e ammortamenti per € 51,4 milioni. 
Risulta contabilizzata una svalutazione di € 3,2 milioni per allineare il valore residuo dei diritti alle prestazioni del calciatore Felipe Melo al corrispettivo netto effettivamente percepito per la cessione, dopo la chiusura dell’esercizio. 
Nel dicembre 2012 è stato risolto consensualmente il contratto di Lucio Lucimar Ferreira 
tale operazione ha comportato un risparmio, in termini di minori ingaggi e al netto della minusvalenza, di € 1,9 milioni. 
L’ultima Campagna Trasferimenti, conclusasi il 2 settembre 2013 ha comportato complessivamente un aumento del capitale investito di € 38,1 milioni derivante da acquisizioni per € 65,4 milioni e cessioni per un valore contabile residuo di € 27,3 milioni. Le plusvalenze nette generate dalle cessioni dell’ultimo Calcio Mercato ammontano a € 13,1 milioni. 
La Gestione economica.


I Ricavi del 2012/13 ammontano a € 283,8 milioni, mentre nel 2011/12 erano pari a € 213,8 milioni nel 2011/12). La variazioni in aumento è stata di € 70 milioni (+32,75%). 
Solo i ricavi per proventi radiotelevisivi relativi alla UEFA Champions League hanno comportato un incremento di € 65,3 milioni. In virtù del meccanismo di ripartizione del Market Pool e dell’eliminazione dell’Udinese, la Juventus è risultata essere la squadra che ha perito il maggior importo nella ripartizione dei proventi UEFA.
Nel dettaglio, rispetto al 2011/12, i Ricavi da gare aumentano da € 31,8 milioni a € 38 milioni. .
Per quanto riguarda gli abbonamenti per la stagione 2012/2013, sono state sottoscritte tutte le 27.400 tessere a disposizione, per un ricavo netto di € 19,8 milioni, inclusi i Premium Seats e i servizi aggiuntivi. Rispetto al 2011/2012 si è registrato un incremento dell’11,7% per quanto riguarda il numero degli abbonamenti e un incremento del 30,3% in termini di ricavi netti. 
I Diritti radiotelevisivi e proventi media aumentano da € 90,6 milioni a € 163,5 milioni, registrando un incremento di € 72,9 milioni. Tale voce è composta per € 65,3 milioni da diritti TV Champions e per € 98,2 milioni diritti TV Serie A e proventi derivanti dallo sfruttamento della Library Juventus. 
I Ricavi da sponsorizzazioni e pubblicità diminuiscono da € 53,4 milioni a € 52,6 milioni. A seguito del’accordo triennale sottoscritto il 23 luglio 2012, il Gruppo Fiat è divenuto l’unico sponsor di maglia di Juventus con il marchio Jeep, per tute le competizioni, a fronte di un corrispettivo fisso complessivo di € 35 milioni, oltre ala fornitura di vetture del gruppo. 
I proventi da gestione diritti calciatori diminuiscono da € 18,4 milioni a € 11,3 milioni. Tale voce comprende plusvalenze per € 8,2 milioni. Il saldo tra acquisti e cessioni temporanee è stato positivo per 0,9 milioni.
Gli altri ricavi diminuiscono da € 19,5 milioni a € 18,2 milioni.
I Costi operativi, esclusi gli ammortamenti, sono pari a € 227,1 milioni (€ 206,3 milioni, nel 2011/12). La variazione in aumento è stata contenuta entro € 20,8 milioni, ossia è stata del 10%, nettamente inferiore all’incremento dei ricavi.
I costi relativi al personale tesserato aumentano da € 137,1 milioni a € 149 milioni.
Il costo del personale non tesserato aumenta da € 12,9 milioni a € 14,5 milioni.
Nel complesso il Costo del Personale ammonta a € 163,5 milioni e l’incidenza sui ricavi è del 57,6% abbondantemente in linea col Fair Play Finanziario.
Gli Oneri da gestione diritti calciatori diminuiscono da € 6,3 milioni a € 5,6 milioni.
Gli ammortamenti e svalutazioni dei diritti pluriennali alle prestazioni dei calciatori diminuiscono di poco da € 52,3 milioni a € 51,4 milioni. Il prolungamento dei contratti di prestazione sportiva di alcuni calciatori come Andrea Barzagli, Leonardo Bonucci, Paolo De Ceglie, Alessandro Matri, Felipe Melo de Carvalho e Gianluigi Buffon, ha comportato minori ammortamenti nell’esercizio 2012/2013 per circa € 5 milioni. 
Il risultato operativo è negativo per € 3,8 milioni e segna un netto miglioramento rispetto al risultato operativo del precedente periodo che era negativo per € 41,2 milioni.
La gestione finanziaria è negativa per € 7,1 milioni. Su di essa pesano oneri finanziari per € 9,5 milioni, causati dall’indebitamento “virtuoso” e che non rilevano ai fini del Financial Fair Play.
Il risultato prima delle imposte è negativo per € 10,9 milioni, mentre nel 2011/12 era negativo per € 45,9 milioni.
Il risultato netto dell’esercizio 2012/13 evidenzia una perdita di € 15.910.649 in netto miglioramento rispetto al 2011/12 che mostrava una perdita netta di € 48,6 milioni.

Il Punto di Pareggio. 
La Juventus risulta rispettare i limiti del “break-even” del Fair Play Finanziario, che tollera una perdita cumulata per gli esercizi 2011/12 e 2012/13 di 45 milioni.
Perché nella determinazione del “break-even result” non si considerano alcuni elementi come: gli altri ammortamenti (“Total Depreciation, Amortisation & Impairment, excluding player registrations”); plusvalenze e minusvalenze determinate da attività fisse che non siano i calciatori (“Total Profit/(Loss) on Disposal of Fixed Assets”), gli oneri finanziari determinati da investimenti “virtuosi”, le spese per il settore giovanile. Stimando per prudenza queste ultime in 4 milioni annui, potremmo avere la seguente simulazione, che dimostra che la Juventus è abbondantemente nei limiti richiesti dalle norme del Fair Play Finanziario.


Iniziative al servizio del “business sostenibile”.
Si potrebbe collocare nell’ambito del modello del “business sostenibile” due iniziative ambiziose intraprese: il “Progetto Continassa” e lo “Juventus College”.
Il Progetto Continassa. 
Sul fronte investimenti strutturali, il Progetto Continassa avvicinerà sempre più la Juventus al modello di gestione dei grandi Club Europei. Il Progetto Continassa riguarda la riqualificazione e valorizzazione dell’area adiacente allo Juventus Stadium, denominata “Area Continassa”, che versa in condizioni di abbandono e degrado. Il progetto prevede la realizzazione di attività di natura commerciale, sportiva, culturale e residenziale e comporterà un costo di € 11,7 milioni. 
Il 14 giugno 2013 Juventus e Città di Torino hanno firmato il contratto definitivo. Si prevede che il Progetto possa completarsi nell’arco dei prossimi 4 anni. 
Il corrispettivo per l’acquisizione dell’Area Juventus, è stato fissato in € 11,7 milioni, che valorizza in € 355 circa al metro quadrato la Superficie Lorda di Pavimento (in totale 33.000 metri quadrati) e in € 65 al metro quadrato il diritto di superficie (in totale circa 180.000 metri quadrati). La Juventus ha già versato ala Città di Torino acconti per € 7,5 milioni; i restanti € 4,2 milioni saranno versati entro il 31 dicembre 2013. La restante area pari a circa 80.000 metri quadrati resterà di proprietà del Comune di Torino.
Juventus College 
Lo Juventus College è al secondo anno di attività, ed ospita quattro classi.
Nel mese di settembre 2013 l’European Club Association (ECA) ha riconosciuto il “J College” come il miglior progetto per l’educazione e la crescita dei ragazzi, tra tutti quelli varati dai club europei e dedicati al Settore Giovanile ed ha premiato la Società con l’“ECA Best Achieving Award” nella sezione “Youth Development”.

Conclusioni.
La sfida per i prossimi anni sarà quella di aumentare i ricavi commerciali, che rappresentano il punto debole dell’ultimo bilancio. Infatti, mentre i ricavi operativi sono aumentati complessivamente del 32,75%, i ricavi commerciali sono diminuiti dell’1,6%.
La Campagna Abbonamenti per la stagione 2013/2014 si è chiusa con la sottoscrizione di tutte le 28.000 tessere messe a disposizione per la vendita, per un ricavo netto di € 20 milioni, inclusi i Premium Seats e i servizi aggiuntivi, contro i € 19,8 milioni del 2012/13. L’inaugurazione della nuova tribuna, di circa 320 posti denominata “Legends Club”, dotata di poltrone ad altissimo comfort, e della possibilità di usufruire di un menu completo con servizio al tavolo e vista sul campo di gioco, amplia la gamma di servizi premium offerti allo Juventus Stadium. Come già detto, nonostante il rafforzamento della Prima Squadra, per aumentare la competitività anche a livello europeo, gli Amministratori prevedono per il 2013/14 un risultato ancora in perdita. Secondo gli Amministratori, il risultato economico per l’esercizio 2013/14 sarà influenzato dall’incremento dei costi relativi alla gestione sportiva e dall’impatto che i risultati sportivi, che saranno effettivamente conseguiti, avranno sui ricavi attesi. L’obiettivo della Società è quello di proseguire nel trend di miglioramento dei risultati economici come negli ultimi due esercizi.

sabato 21 settembre 2013

Bilancio AS Bari 2012: una serie di problemi da risolvere.


Luca Marotta

Premesso che il Bilancio d'esercizio è uno strumento di comunicazione di informazioni di carattere economico, finanziario e patrimoniale nei confronti di una molteplicità di soggetti che in vario modo sono interessati agli andamenti aziendali e che si collocano sia all’interno dell’azienda sia all’esterno di essa, i Tifosi di Calcio, sono certamente  "soggetti interessati" all'andamento aziendale della propria squadra, anche in considerazione delle norme sul Fair Play Finanziario.
Il bilancio chiuso al 31.12.2012 della società “Associazione Sportiva Bari S.p.A.”, presenta una perdita d'esercizio di Euro 11.997.064 ed un patrimonio netto deficitario per Euro 11.068.710 che pone la società nelle condizioni di cui all'art. 2447 del codice civile, ossia riduzione del capitale sociale al di sotto del limite legale.
Il bilancio 2012 riflette i dati di due stagioni sportive: il secondo semestre della stagione 2011/2012, e il primo semestre del campionato di Serie B 2012/2013.
A causa della “responsabilità oggettiva” il Bari è stato coinvolto nello scandalo "calcio scommesse" che, secondo gli amministratori, ha provocato delle pesanti ripercussioni anche sotto il profilo economico: alcuni sponsor come la "Banca Popolare di Bari" e "Radionorba" hanno risolto il contratto e sono stati rimpiazzati soltanto dal secondo sponsor "Fashion District". Inoltre, la squalifica comminata al calciatore Andrea Masiello ha determinato un onere da compartecipazione di € 3,5 milioni.
Dalla lettura del bilancio emergono chiaramente una serie di problemi da risolvere. Nonostante la presenza nelle attività di un marchio valutato circa 18 milioni, non sembra di leggere un bilancio di una società “market oriented”: la parole “merchandising” e/o “retail” non ricorrono spesso o affatto. Per stessa ammissione degli amministratori l’unica fonte "realistica" di ricavo, che possa far fronte ai costi, è il calcio mercato.
La Proprietà.
La Società fa capo al gruppo FINBA S.p.A. ed è direttamente controllata dalla SALVATORE MATARRESE S.p.A., operante nel settore delle costruzioni civili ed industriali, con una struttura specializzata prevalentemente nella realizzazione di opere pubbliche.
Il Problema della Continuità aziendale.
Nella Relazione sulla Gestione gli amministratori fondano il requisito della continuità aziendale sul sostegno economico e finanziario garantito dalla controllante, che ha manifestato la disponibilità a rinunciare ai propri crediti (anche riferiti ad anticipazioni erogate nel corso del 2013), accollarsi debiti, e fronteggiare eventuali sopravvenienze almeno sino all'iscrizione al campionato 2014/2015. La stessa relazione indica quali sarebbero gli effetti sul patrimonio netto nel caso in cui tale sostegno dovesse venir meno. Secondo gli amministratori il venir meno del supporto della proprietà, ad oggi non prevedibile, comporterebbe significative rettifiche ai valori dell'attivo di bilancio rappresentati dal marchio, iscritto per circa Euro 18,7 milioni, dai diritti pluriennali alle prestazioni professionali dei calciatori ed altre immobilizzazioni immateriali, iscritti per circa Euro 7,3 milioni, ed alle immobilizzazioni finanziarie (compartecipazioni calciatori) iscritte per Euro 2 milioni circa.
Il Collegio Sindacale ha ritenuto necessarie ulteriori condizioni per il permanere del requisito della continuità aziendale. Tali condizioni sono:
1) l'iscrizione al campionato nazionale di serie B (2013/2014);
2) la integrale copertura della perdita di bilancio;
3) la ricostituzione del capitale sociale nei limiti di legge;
4) il rispetto del piano finanziario previsionale con indicatori economici e reddituali in equilibrio;
5) il puntuale rispetto delle rateazioni con l'Amministrazione Finanziaria.
Nella sostanza il supporto del socio di maggioranza è alla base del presupposto della continuità aziendale, ma è da sottolineare il passaggio in cui gli amministratori evidenziano che il venir meno del sostegno da parte del socio di maggioranza, ad oggi “non è prevedibile”.

Il problema della risoluzione contratto con la correlata Servizi Sportivi S.r.l. 
A causa dell'inadempimento della società correlata “Servizi Sportivi S.r.l.”, in data 10 dicembre 2012 si è concordato di procedere alla risoluzione del contratto del 31 marzo 2010 con la conseguente retrocessione a favore della AS Bari S.p.A. del marchio "AS Bari". Le due società hanno definito le reciproche ragioni di credito/debito, con ulteriore accollo da parte dell’“Associazione Sportiva Bari S.p.A.” di alcune passività. Inoltre, l’“Associazione Sportiva Bari S.p.A.” è tornata nella piena disponibilità del marchio aziendale.
Il valore del marchio iscritto tra le attività ha comportato le seguenti operazioni: rinuncia al credito per compensazione per 11.938 migliaia di Euro; accollo debiti vs Salvatore Matarrese per 1.817 migliaia di Euro; accollo debiti vs Master Group (193 migliaia di Euro; accollo debito vs Banca Popolare di Bari per 4.742 migliaia di Euro; conguaglio riconosciuto a Servizi Sportivi per 150 migliaia di Euro. Per un totale di 18.840 migliaia di Euro.
In base alla risoluzione contrattuale, l'AS Bari S.p.A. ha provveduto a iscrivere il marchio tra le immobilizzazioni immateriali, nella misura del valore determinato come descritto sopra. Nella Relazione sulla Gestione si legge che tale importo è stato adeguato ad un valore da perizia di stima determinato da un esperto indipendente a fine novembre 2012, inferiore di circa Euro 80 mila. Gli amministratori evidenziano che la retrocessione del marchio porterà benefici in termini patrimoniali, finanziari ed economici, che sarebbero i seguenti:
1)      la AS Bari S.p.A. si libera dall'onere economico e finanziario del canone di Euro 1 milione annui riconosciuto alla Servizi Sportivi per l'utilizzo del marchio;
2)      la AS Bari S.p.A. realizza senza perdite il credito di Euro 12.500 mila non ancora incassato alla data della risoluzione;  
3)      la AS Bari S.p.A. beneficerà dei vantaggi economici del contratto in essere con la Master Group Sport S.r.l. relativi alle attività pubblicitarie e di merchandising legate allo sfruttamento commerciale del marchio.
Inoltre, secondo gli amministratori, la riunificazione del marchio alla gestione “rende più agevole la valorizzazione della società nell'ottica di una possibile cessione della stessa da parte dello stesso attuale azionista di controllo”.
Il Problema del rischio connesso all'iscrizione al campionato.
L’“Associazione Sportiva Bari S.p.A.” per iscriversi al campionato di Serie B per la stagione calcistica 2013-2014, doveva rispettare le condizioni previste dalla normativa federale che sono le seguenti:
1) rapporto PA, ossia rapporto tra patrimonio netto e totale attivo, non inferiore all'indice 0,10;
2) essere in regola con taluni adempimenti fiscali e previdenziali;
3) essere in regola con la corresponsione delle retribuzione al personale.
Il mancato rispetto dei suddetti ed altri parametri e la conseguente mancata iscrizione al campionato comporta un evidente rischio di continuità aziendale con le ovvie conseguenze.
L’“Associazione Sportiva Bari S.p.A.” è riuscita ad iscriversi al campionato di Serie B per la stagione calcistica 2013-2014.
Il problema del rapporto con il Comune di Bari.
Nel corso dell'esercizio 2011, l’“Associazione Sportiva Bari S.p.A.” ha sottoscritto una transazione con il Comune di Bari per risolvere un vecchio contenzioso per alcuni canoni di affitto degli impianti sportivi, la cui operatività, alla data della Relazione sulla Gestione, non risulta ancora ratificata. Nella Relazione sulla Gestione, si legge che secondo gli amministratori, allo stato attuale, non è possibile prevedere se e quando la stipula della stessa transazione possa avere efficacia. Nel bilancio è iscritta tra i fondi per rischi ed oneri, già da precedenti esercizi, una passività di circa Euro 1,2 milioni. Gli stessi amministratori della società di calcio evidenziano che sono in essere tre distinti contenziosi con l'Amministrazione Comunale per la gestione dello Stadio della Vittoria e dello Stadio San Nicola.
Il primo contenzioso riguarda lo Stadio della Vittoria ed è inerente il pagamento del corrispettivo per la concessione in uso dello Stadio, mentre la società di calcio chiede i danni per la riduzione della capienza dello Stadio.
Il secondo contenzioso riguarda lo Stadio San Nicola ed è inerente il pagamento del corrispettivo per la concessione in uso dello Stadio e il rimborso dei consumi, mentre la società di calcio chiede il rimborso delle spese di manutenzione.
Il terzo contenzioso riguarda il canone di manutenzione dello Stadio San Nicola.
Secondo gli amministratori, la sottoscrizione definitiva dell'accordo di transazione, oltre al pagamento della somma accantonata nei fondi rischi, “comporterebbe l'apertura di trattative per il riconoscimento dei crediti vantati dalla Società nei confronti del Comune stesso, per lavori straordinari effettuati da tempo sullo Stadio San Nicola.”
Il problema dei debiti Tributari.
Il bilancio 2012 del Bari evidenzia 23,2 milioni di Euro di debiti Tributari, pari al 55% del totale dell’attivo.
Per quanto concerne i contenziosi fiscali ed i rapporti con l'Amministrazione Finanziaria, nel corso del 2012 si è proceduto ad aderire nuovamente all'istituto della rateizzazione dei debiti tributari.
Risultano rateizzati 19,8 milioni di debiti tributari. 
In bilancio sono esposti i seguenti debiti oggetto di rateizzazione:
• IVA 2009, 2010, 2011 e 2012 per un totale debito residuo al 31 dicembre 2012 pari ad Euro 9.312 mila;
• IRAP 2009, 2010 e 2011 per un totale debito residuo al 31 dicembre 2012 pari ad Euro 3.725 mila;
• Irpef 2011 e 2012 per un totale debito residuo al 31 dicembre 2012 pari ad Euro 6.731 mila.
Nella Relazione sulla Gestione datata 28 maggio 2013 è scritto: “Alla data della presente relazione risultano non pagate le rate scadenti ad aprile 2013 in quanto la Società intende beneficiare della possibilità di provvedere al pagamento delle rate scadute e non pagate entro la scadenza di quella successiva. Nel dettaglio segnaliamo che le scadenze imminenti già stabilite per il pagamento delle rate scadute ad aprile, sfruttando le possibilità del Decreto Monti, sono le seguenti:
- 1 luglio 2013 — IVA e IRAP 2010 per un totale complessivo di circa Euro 312 mila, a cui vanno aggiunte le sanzioni e gli interessi da ravvedimento operoso;
- 31 luglio 2013— IVA 2009 e 2012, IRAP 2009, IRPEF 2011 e 2012 per un totale complessivo di circa Euro 556 mila, a cui vanno aggiunti le sanzioni e gli interessi da ravvedimento operoso.”
La questione della rateizzazione dei debiti tributari non è nuova nel mondo del calcio. Ultimamente nel caso del Genoa si sono vericate anche delle conseguenze sotto altri profili.
Il problema del piano di ristrutturazione
Secondo gli Amministratori, la retrocessione in Serie B, ha imposto la risoluzione di due problemi: la “drastica” riduzione dei costi e la ristrutturazione del debito finanziario.
All’uopo è stato elaborato un piano di ristrutturazione. In base al piano, il monte stipendi destinato ai calciatori, misurato per stagione sportiva si è ridotto, nella stagione sportiva 2011/12, di circa il 60% rispetto alla stagione sportiva precedente e, nel campionato 2012/13. si è ulteriormente ridotto del 45% rispetto al campionato 2011/12.
In effetti, confrontando i dati di bilancio, che sono per anno solare, il costo del personale si è ridotto da 34 milioni di Euro del 2010 a € 10,7 milioni del 2012.
Sempre secondo gli amministratori, si sarebbe potuto ottenere un risultato migliore, se non si fosse infortunato il calciatore franco-algerino Ghezzal Abdelkader.
La vicenda del calcio scommesse ha nuociuto al piano per il discorso della compartecipazione di Masiello con l’Atalanta, che ha determinato un costo di 3,5 milioni di Euro. Inoltre, gli amministratori hanno evidenziato che oltre al danno subito, gli organi federali hanno imposto il pagamento delle competenze maturate dal calciatore e che erano state sospese.
Nella Relazione sulla Gestione si legge che la Direzione della società è impegnata a trovare una soluzione alle oggettive difficoltà finanziarie, a rafforzare la struttura patrimoniale della società e a garantire un equilibrio economico della gestione, anche in linea con le disposizioni UEFA e di Leqa sul cd. "fair play finanziario".
La Gestione economica.


Per stessa ammissione degli Amministratori, sul versante dei ricavi l'unica fonte "realisticamente" sfruttabile è quella del "calcio mercato", che però, durante il 2012, non ha prodotto entrate così significative da colmare il divario tra costi e ricavi. Inoltre, nel campionato di Serie B, le entrate da sponsorizzazioni, biglietteria allo stadio e proventi audiovisivi si sono ridotte in modo molto significativo.
Bisogna evidenziare, come scrivono gli stessi Amministratori, che il valore dei ricavi TV per il 2012 è un valore di stima provvisorio, in attesa del dato definitivo. Per il resto i ricavi da gare sono estremamente bassi rispetto alla capacità dello stadio, ma anche i ricavi commerciali sono in caduta libera dal 2010.
Come fonte di ricavo non resta che il Player Trading. L’Udinese insegna che per ottenere ottimi risultati dalla gestione economica dei diritti pluriennali dei calciatori bisogna dotarsi di un’organizzazione, che comporta il sostenimento di costi specifici tecnici di rilievo.
La gestione del Player Trading 2012 del Bari è in perdita, secondo gli amministratori, come già detto, la causa è da attribuire al calcio scommesse, in particolare a Masiello che ha determinato un onere da compartecipazione per Euro 3,5 milioni.
Indubbiamente, il costo del personale è sceso, come del resto gli ammortamenti dei calciatori, anche perché il valore contabile netto della rosa dei calciatori è precipitato dai circa 22 milioni del 2010 a circa 5,1 milioni del 2012.
Conclusioni.

Le previsioni per il 2013 parlano ancora di perdita. La perdita 2013 potrà essere contenuta dalle cessioni di alcuni calciatori. Le stesse cessioni dei calciatori serviranno a far fronte ai pagamenti previsti dalla rateizzazione del debito.

mercoledì 18 settembre 2013

Gruppo Manchester United: utile da £ 146 milioni,con il calcolo delle imposte differite attive.


Luca Marotta
jstargio@gmail.com Come già preannunciato nel precedente bilancio, gli impatti derivanti dalle operazioni di riorganizzazione del Gruppo Manchester United, comprese le variazioni del capitale sociale e l'impatto sul regime fiscale, sono state contabilizzate dal bilancio 2012/13, determinando un utile di £ 146,4 milioni.
Il Gruppo è controllato da Manchester United plc, che è una società, quotata a Wall Street (NYSE). La società è stata costituita secondo il diritto societario delle Isole Cayman ed è a sua volta controllata da Red Football LLC, registrata nel Delaware (USA), che appartiene alla famiglia Glazer.
Prima della riorganizzazione, Red Football Shareholder Limited era l’ultima società capogruppo, con sede nel Regno Unito, ed era controllata direttamente da Red Football LLC. Il 30 aprile 2012, Red Football LLC ha costituito una società interamente controllata, conformemente al diritto societario delle Isole Cayman, inizialmente denominata: “Manchester United Ltd”. L’8 Agosto 2012, Manchester United Ltd ha cambiato denominazione in: “Manchester United plc”. Il 9 Agosto 2012, Red Football LLC ha conferito le quote di Red Football Shareholder Limited, in Manchester United plc. Come risultato di queste operazioni di riorganizzazione, Red Football Shareholder Limited, è diventata una società controllata da Manchester United plc.

Il Patrimonio Netto.
Il Patrimonio Netto è positivo ed è pari a £ 448 milioni (€ 523,3 milioni, considerando un cambio 1 € = 0,8559 £). Il 30 giugno 2012, con esclusione delle interessenze dei terzi, il patrimonio netto era pari a £ 237,1 milioni, perciò, al 30 giugno 2013, si è registrato un aumento di £ 210,8 milioni, dovuto all’utile d’esercizio e all’aumento delle riserve per sovrapprezzo di emissione.
Rispetto al precedente esercizio, il Gruppo ha acquisito anche il restante 33,3 % del capitale azionario di MUTV Limited per un corrispettivo di acquisto ( compresi i costi di transazione ) di £ 2,7 milioni. Pertanto nel Patrimonio Netto al 30 giugno 2013 non figurano le interessenze di terzi.
I mezzi propri finanziano il 40% dell’attivo (25% nel 2011/12).
Il 10 agosto 2012, la Società ha emesso 8.333.334 azioni ordinarie ad un prezzo di emissione di 14 dollari per azione. L’emissione azionaria ha permesso di incassare 110.250.000 Dollari USA (£ 70.258.000) che al netto delle spese di £ 1.459.000, ha permesso di evidenziare un aumento della riserva per sovrapprezzo azioni da £ 25.000 a £ 68.822.000.
Ovviamente, anche l’esposizione di un utile netto pari a £ 146,4 milioni è stata determinante nell’incremento del 90,5% del Patrimonio Netto.
L’indebitamento finanziario netto.

Il totale dei debiti finanziari lordi, al 30 giugno 2013, ammonta a £ 389,2 milioni (€ 454,7 milioni), mentre al 30 giugno 2012 erano pari a £ 436.875.000, con un decremento del 10,9%. Solo £ 11,7 milioni (£ 15,6 milioni nel 2011/12) sono allocati tra le passività correnti. L’indebitamento finanziario lordo finanzia il 35% dell’attivo (46% nel 2011/12).
Le Disponibilità liquide e mezzi equivalenti risultano pari a £ 94.4 milioni (€ 70,6 milioni) e registrano un incremento del 33,8%.
L’indebitamento finanziario netto risulta pari a £ 294,8 milioni (€ 344,4 milioni) e registra una diminuzione del 19,5%. L’indebitamento finanziario netto risulta inferiore al fatturato netto, senza plusvalenze.
Il rapporto tra indebitamento finanziario netto ed EBITDA si riduce da 4 a 3.
La struttura dell’attivo.
La struttura dell’attivo è “immobilizzata”. Infatti, le attività non correnti costituiscono l’85% (84% nel 2011/12) dell’attivo. Ciò che caratterizza il consolidato è l’enorme peso dell’avviamento, che è pari £ 421,4 milioni (€ 492,4 milioni) e che da solo rappresenta il 38% dell’attivo. Da notare che i princìpi contabili internazionali IAS-IFRS, non assoggettano l'avviamento ad ammortamento, ma lo sottopongono, annualmente, ad un test denominato “impairment” per la verifica del suo valore, che nel bilancio in questione risulta invariato rispetto al 2011/12.
Il valore contabile netto della rosa ammonta a £ 119,9 milioni (€ 140,1 milioni) ed evidenzia un incremento del 6,7%. Il valore della rosa rappresenta solo il 12,6% dell’attivo ed è coperto interamente dai mezzi propri.
Le immobilizzazioni materiali sono aumentate a £ 252,8 milioni da £ 247,9 milioni, con un incremento del 2% e gli investimenti immobiliari risultano pari a £ 12,5 milioni.
La differenza tra attivo corrente e passivo corrente è negativa per £ 74,5 milioni (€ 87,1 milioni) e migliora il saldo negativo dell’esercizio precedente.

I Ricavi.
Il fatturato registra un aumento del 13,4%, assestandosi a £ 363,2 milioni (£ 320,3 milioni nel 2011/12). Il fatturato è sostanzialmente equidistribuito, con una leggera prevalenza dei ricavi commerciali che pesano per il 42%.
I ricavi commerciali sono cresciuti del 29,7%, raggiungendo il record di £ 152,5 milioni (£ 117,6 milioni nel 2011/12).
I ricavi da sponsorizzazioni aumentano del 44,1% da £ 63,1 milioni a £ 90.900.000.
I ricavi dalle vendite al dettaglio, dal Merchandising e Licensing aumentano del 14,2% da £ 33,8 milioni a £ 38,6 milioni. Tali ricavi comprendono il minimo garantito da Nike che nel 2011/12 era pari a £ 25,4 milioni.
I ricavi da “New Media & Mobile” sono aumentati dell’11,1 % a € 23,0 milioni .
Nel corso dell'esercizio 2012/13, sono state annunciate 7 nuove accordi di sponsorizzazione a livello internazionale, tra cui il contratto “record mondiale” con Chevrolet; 4 accordi di sponsorizzazione a livello regionale, e 9 contratti per servizi finanziari e telecomunicazioni.
Dal 1 luglio 2012, sono entrati in vigore nuovi accordi di sponsorizzazione che riguardano: Bwin, Toshiba Medical Systems, Yanmar, Fuji TV, Santander, Shinsei Bank e MBNA.
I ricavi TV ammontano a £ 101,6 milioni (£ 104,0 milioni nel 2011/12) e risultano diminuiti del 2,3%. La causa è da ricercare principalmente nell’aliquota relativa alla ripartizione nazionale del Market Pool dei proventi della Champions League che è diminuita dal 40% al 25%, a causa del piazzamento in campionato nel 2011/12.
I ricavi da gare sono pari a £ 109.1 milioni (£ 98,7 milioni nel 2011/12), pari a circa € 127,5 milioni, e risultano aumentati del 10,5%, perché sono state disputate tre partite casalinghe in più rispetto alla stagione precedente.
I Costi operativi.
I costi operativi totali sono cresciuti dell’8,8% e ammontano £ 310,3 milioni (€ 362,5 milioni).
Il costo del personale è aumentato dell’11,6% da 161,8 a 180,5 milioni di sterline (€ 210,9 milioni).
La causa dell’aumento è da ricercare nell’aumento dell'organico da 713 a 793 persone, necessario per supportare la continua espansione dell’attività commerciale, negli acquisti di nuovi calciatori e negli aumenti di ingaggi e bonus per i calciatori, già facenti parte dell’organico.
L’incidenza del costo del personale sul fatturato, escluse le plusvalenze, è del 49,7%, mentre nell’esercizio precedente era del 50,5%. Sono percentuali “virtuose” che rientrano nei limiti stabili dal Fair Play Finanziario.
Le svalutazioni aumentano del 4% a £ 7,8 milioni e l'ammortamento dei calciatori ammonta a £ 41,7 milioni (€ 48,7 milioni), con un incremento dell’ 8,9%. 
I costi straordinari sono stati pari a £ 6,2 milioni, mentre l'anno precedente erano pari a £ 10,7 milioni. Tali costi riguardano i costi di consulenza professionale in relazione all’IPO e la liquidazione dell’ex staff tecnico per la perdita della carica a seguito della nomina del nuovo manager.
Per quanto riguarda il risultato economico da cessione di calciatori, si è verificata un’eccedenza di plusvalenze per £ 9,2 milioni (€ 10,7 milioni), in lieve riduzione rispetto ai £ 9,7 milioni dell'anno precedente.
La gestione finanziaria.
Gli oneri finanziari risultano aumentati di molto passando da £ 50,3 milioni a £ 72,1 milioni (€ 84 milioni), registrando un incremento del 43,3%, che è rilevante. L’aumento è dovuto a £ 22 milioni di premi pagato sui rimborsi di obbligazioni ed il rifinanziamento. I proventi netti dell'IPO sono stati usati per riacquistare una parte di prestiti obbligazionari del gruppo in dollari USA con un valore di £ 62.600.000 ( 101.700.000 $ ) e il pagamento di un premio di £ 5.300.000 ($ 8,5 milioni).
Nel giugno 2013 il Gruppo ha rifinanziato una parte del proprio indebitamento con l’emissione di un nuovo prestito garantito per $ 315.700.000 (£ 209.200.000), riacquistando obbligazioni per il medesimo importo e pagando un premio di £ 16,7 milioni.
Gli amministratori prevedono, che l’operazione di rifinanziamento comporterà un risparmio di interessi pari a circa 10 milioni di sterline l'anno.
I proventi finanziari lordi risultano pari a £ 1,2 milioni (€ 1,4 milioni).
Le imposte sul reddito.
Per quanto riguarda le imposte sul reddito è esposto un saldo positivo di £ 155,2 milioni (€ 181,3 milioni). Nell’esercizio precedente il saldo era positivo per £ 28 milioni.
Il saldo positivo è stato determinato dalla rilevazione di imposte differite attive, secondo le norme vigenti negli Stati Uniti.
Le operazioni di riorganizzazione del Gruppo hanno permesso di riportare a nuovo delle basi imponibili fiscali degli Stati Uniti, che hanno generato delle imposte differite attive.
L’assorbimento di Red Football LP ha permesso di evidenziare £ 96,1 milioni di imposte differite attive.
Mentre l’importo di Red Football LP è stato determinato con certezza, a livello di stima, si prevede che le operazioni di riorganizzazione abbiano permesso un incremento delle basi imponibili fiscali degli Stati Uniti o " step -up ", da riportare a nuovo, per usufruire delle detrazioni fiscali statunitensi, per circa $ 350.000.000 (£ 225.000.000 ). Al momento della redazione del bilancio, non era ancora stato determinata per intero la parte deducibile e di conseguenza sono state evidenziate come imposte differite attive solo £ 31.900.000.
La Società prevede di determinare con certezza la posizione fiscale entro la fine dell'anno fiscale 2014.
Inoltre , la Società si aspetta di utilizzare in futuro le tasse pagate nel Regno Unito come crediti per imposte estere negli Stati Uniti. Il beneficio previsto in termini di imposte differite attive ammonta a £ 25,3 milioni.
L' importo complessivo delle imposte anticipate iscritte dalla Società in relazione alla riorganizzazione è di £ 153.300.000, una parte è già stata utilizzata nel corso dell'anno, riflette l’aspettativa degli amministratori che vi saranno risultati fiscali imponibili in futuro che permetteranno di utilizzare le detrazioni fiscali statunitensi .
Il Risultato.
L’utile netto dell'esercizio è aumentato da £ 23,3 milioni a £ 146,4 milioni, principalmente per effetto del saldo positivo derivante dal calcolo delle imposte sul reddito. In effetti il risultato prima delle imposte risulta negativo per £ 8,8 milioni, mentre nel 2011/12 era negativo per £ 4,7 milioni.
Prospettive
Per l'esercizio 2013/2014, gli amministratori del gruppo Manchester United plc prevedono: Ricavi in ulteriore aumento intorno a £ 420/430 milioni e un EBITDA positivo in crescita tra 128 e 133 milioni di sterline. La previsione è basata sul presupposto che la squadra raggiunga i quarti di finale della UEFA Champions League e delle coppe nazionali ed almeno il terzo posto in FA Premier League. Ovviamente, la previsione fatta è confortata anche dalle cifre scritte nei numerosi contratti commerciali firmati dagli amministratori del Manchester United.

Se fossero confermate le previsioni degli amministratori riguardanti l'esplosione dei ricavi, che sfonderebbero il tetto dei 400 milioni di sterline, l’EBITDA superiore ai 120 milioni di sterline e la diminuzione degli interessi passivi di 10 milioni di sterline ad anno, il prossimo esercizio potrebbe mostrare un risultato prima delle imposte positivo. Anche l’indebitamento finanziario netto sceso al di sotto dei 300 milioni di sterline potrebbe rientrare stabilmente nei limiti di sostenibilità.

martedì 17 settembre 2013

Bilancio Torino 2012: con la Serie A aumentano i ricavi e si riduce la perdita.


Luca Marotta                                            

La società FC Torino Spa ha chiuso il bilancio d’esercizio relativo all’anno solare 2012 con una perdita, al netto delle imposte, di € 10.991.484. Anche gli anni precedenti si sono chiusi in perdita: nel 2011 per € 14,7 milioni; nel 2010 la perdita fu di € 11,1 milioni e nel 2009 di € 8,4 milioni.
L’esercizio 2012 beneficia solo per il secondo semestre dei ricavi da diritti TV, avendo disputato il primo semestre in Serie B. Come facilmente prevedibile il ritorno in Serie A, di cui ha beneficiato solo la seconda parte dell’esercizio, ha comportato l’aumento dei ricavi e la riduzione della perdita. A conferma dell’importanza della Serie A, nella Relazione sulla Gestione è evidenziato che nella relazione semestrale al 30 giugno 2012, corrispondente al girone di ritorno del Campionato di Serie B 2011/12, era evidenziata una perdita netta di Euro 10.549.000 sostanzialmente pari all’intera perdita netta dell’intero esercizio 2012.
Il Gruppo.
Nell’Assemblea degli azionisti del 29 aprile 2013, che ha approvato il bilancio risultavano sempre due soci: la società UT Communications Spa, con una percentuale di controllo del 97,5%, e la società MP Service Srl con il 2,5%. MP Service Srl risulta, a sua volta, controllata al 100% da UT Communications.
Dal bilancio emergono rapporti con parti correlate, che oltre ai due azionisti sono: Cairo Pubblicità; Cairo Communication e Cairo Editore.
La continuità aziendale.
Il Collegio Sindacale, come già scritto nella sua relazione al bilancio 2011 e al bilancio 2010, ha evidenziato che “lo sviluppo e la continuità aziendale dipendono anche dal mantenimento di un adeguato sostegno finanziario” da parte della proprietà e tale sostegno è stato assicurato durante l’anno.
Nel 2012, UT Communications ha effettuato finanziamenti infruttiferi per € 4.300.000 (€ 13.550.000 nel 2011), mentre ha convertito in capitale di rischio € 7.350.000 (€ 14.000.000 nel 2011), destinando l’importo in conto copertura perdite. Nel 2010, i finanziamenti infruttiferi versati ammontavano a 21 milioni e l’importo trasformato in capitale di rischio è stato pari a 14,5 milioni.
Anche i dati del 2012, confermano che FC Torino Spa non si autofinanzia e che ha bisogno del supporto finanziario del suo “mecenate”.
La relazione della società di revisione BDO Spa non contiene rilievi ed eccezioni.

Il Patrimonio Netto.
Il patrimonio netto è positivo per € 759.925 (€ 4,4 milioni nel 2011). Durante l’esercizio, si è verificato un decremento di € 3.641.483, dovuto all’incremento di versamenti per copertura perdite per € 7.350.000 e alla perdita di esercizio di € 10.991.484.
I mezzi propri finanziano solo l’1,2% degli investimenti e questo significa che l’attivo è finanziato col capitale di terzi (comprensivo dei soldi prestati dalla controllante e degli altri debiti) per il 98.8%.
Il patrimonio netto non è sufficiente a coprire il valore netto dei diritti pluriennali alle prestazioni dei calciatori, segnando un rapporto percentuale del 3,2% (26,2% nel 2011). Anche aggiungendo al numeratore del rapporto i debiti finanziari verso la controllante la percentuale salirebbe al 15,9% e non coprirebbe completamente l’importo dei diritti pluriennali alle prestazioni dei calciatori.
L’indebitamento finanziario.

L’indebitamento finanziario è rappresentato dai debiti verso la controllante UT Communications spa pari a € 3.000.000 (€ 6.050.000 nel 2011). Tali debiti sono infruttiferi e finanziano il 5% dell’attivo. Considerando le disponibilità liquide pari a € 2.496.239, si ha un indebitamento finanziario netto di 504 mila euro (€ 2 milioni nel 2011). Non esistono debiti bancari e debiti verso altri finanziatori.
L’indebitamento finanziario netto è inferiore al valore della produzione, ma il Margine Operativo Lordo, essendo negativo per € 8 milioni(11,3 milioni nel 2011), non riuscirebbe a generare un flusso di cassa sufficiente a pagare l’indebitamento finanziario, da cui la necessità del supporto finanziario della proprietà. Si aggiunga, che anche la differenza tra attività correnti e passività correnti è negativa per 22,7 milioni.
Il saldo, tra crediti e debiti relativi al calciomercato comprensivo delle compartecipazioni risulta negativo per € 15,3 milioni, pertanto l’indebitamento finanziario netto ai fini del Financial Fair Play, resta al di sotto dei ricavi.
I crediti verso società calcistiche ammontano a € 10.549.000. Il maggior importo riguarda il Milan con € 3.119.000, seguito dalla Fiorentina con € 1.917.000.
I debiti verso squadre di calcio sono pari a € 19,9 milioni. Il maggior importo riguarda sempre la Fiorentina con € 3.863.000, seguito dal Milan con € 3.184.000.
Il valore della rosa.
Il totale dell’attivo nell’anno 2012 ammontava a € 62,9 milioni (50,3 milioni nel 2011). Il 52,2% dell’attivo è rappresentato da immobilizzazioni. I diritti pluriennali alle prestazioni dei calciatori, rappresentano il 71,7% delle immobilizzazioni e ammontano a 23,6 milioni (16,8 milioni, nel 2011).
Durante il 2012 sono stati effettuati investimenti per 19,8 milioni (12,5 milioni nel 2011), cessioni con un valore residuo contabile netto di 4 milioni (2,3 milioni nel 2011) e ammortamenti per 8,9 milioni (7,7 milioni nel 2011).
Al 31/12/2012 i calciatori col valore contabile residuo più elevato risultano essere i seguenti:

I crediti per compartecipazioni cedute, allocati tra le immobilizzazioni finanziarie, ammontano a € 4.452.500 (€ 4,5 milioni nel 2011) e rappresentano il 13,5% delle immobilizzazioni.
Tali crediti riguardano: Gianmario Comi (Milan) con € 2.350.000, Simone Benedetti (Inter) con 2 milioni e Matteo Rubin (Fiorentina) con 100 mila euro.
I debiti per compartecipazioni acquisite aumentano a € 10.375.000 da € 8,7 milioni e riguardano: Cerci (Fiorentina) per € 2,5 milioni, Simone Verdi (Milan) per 2,5 milioni, Alain Stevanovic in compartecipazione con l’Inter per 2 milioni, Gianluca Sansone in compartecipazione col Sassuolo per 1,6 milioni.
Al 31.12.2012, il valore contabile potenziale della rosa ammontava a 17,6 milioni.
La Gestione Economica.
La Gestione Economica ha beneficiato dei ricavi derivanti dalla cessione dei diritti televisivi.

Il Player Trading.
L’attività legata alla gestione economica dei cartellini dei calciatori, durante il 2012, considerando anche i relativi ammortamenti, ha generato un risultato negativo di circa 7,4 milioni.
Le plusvalenze da cessione diritti pluriennali calciatori ammontano a 576 mila euro (€ 5,1 milioni nel 2011) e si riferiscono a Mirko Antenucci per Euro 317 mila e Matteo Rubin per € 54 mila oltre ad un bonus per 200 mila Euro riguardante Rosina.
I proventi da cessione temporanea calciatori ammontano a 235 mila euro e riguardano prevalentemente Matteo Rubin.
Le minusvalenze da cessione diritti pluriennali calciatori, allocate tra gli oneri diversi di gestione, ammontano a € 1.058.000 (€ 1.822.000  nel 2011) e riguardano principalmente Ebagua per 927 mila euro.
I costi relativi alle prestazioni di calciatori in prestito sono allocati tra i costi per il godimento beni di terzi e ammontano a 547 mila euro (€906 mila nel 2011), tra cui spicca Santana.
I proventi da compartecipazione ex art. 102 bis Noif, inclusi tra i proventi finanziari, ammontano a € 2.718.000 (€ 1.551.000  nel 2011) e sono dovuti alle risoluzioni di Ebagua (€ 930 mila), Meggiorini (€ 400 mila), Gorobsov (€ 800 mila) e Antenucci (€ 588 mila).
Gli oneri da compartecipazione ammontano a € 200.500 e riguardano Carrieri.
Gli ammortamenti della rosa calciatori risultano aumentare da € 7.669.000 a € 8.967.000.
I ricavi.
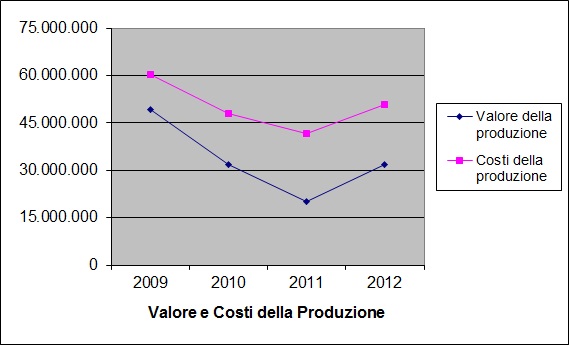
Il valore della produzione, comprensivo di plusvalenze, risulta aumentato di 12 milioni (+60%), passando da € 19,9 milioni a € 31,8 milioni. Se si considerasse il fatturato netto, senza la gestione economica dei calciatori, l’incremento diventa del 122%.
I ricavi da gare aumentano da € 2,3 milioni a € 3,9 milioni.
I ricavi commerciali, considerando le royalties, sono saliti a 5,9 milioni.
I ricavi da diritti Tv, pari a € 15,7 milioni, sono stati conseguiti durante il secondo semestre dell’esercizio per la partecipazione al girone di andata del campionato di Serie A 2012/2013.
La capitalizzazione dei costi del vivaio, che rappresenta uno storno di costi, aumenta da € 1,4 milioni a € 1,7 milioni. La voce “Contributi/Mutualità”, pari a € 2.243.000 riguarda i contributi erogati dalla Lega.
 I ricavi da sponsor ufficiali e sponsor tecnico aumentano a € 2.825.000. Gli altri sponsor hanno contribuito con € 1.192.000. I proventi pubblicitari, che alimentano i rapporti con le parti correlate, ammontano a € 1.574.000.
I costi.
Sul fronte dei costi, l’approdo in serie A ha comportato un incremento dei costi della produzione da € 41,6 milioni a € 50,8 milioni. I costi del personale aumentano da € 20,6 a € 27,7 milioni.
I costi del personale incidono sul valore della produzione per l’87% e rappresentano il 54% dei costi della produzione.
Gli ammortamenti e le svalutazioni pari a € 10,7 milioni (€ 9,6 milioni nel 2011) aumentano di 1,1 milioni e rappresentano il 21% dei costi della produzione.
Il punto di pareggio.


Il secondo semestre dell’anno 2012, si è chiuso sostanzialmente in pareggio grazie ai ricavi radiotelevisivi pari a € 15,8 milioni e la perdita è da addebitare al primo semestre dell’anno.
Il bilancio 2012 del Torino ha registrato un risultato negativo prima delle imposte per € 15,3 milioni ed una perdita netta di € 10,9 milioni. Mentre, il bilancio del 2011 si era chiuso con una perdita netta di 14,7 milioni ed un risultato prima delle imposte negativo per 20 milioni.
Gli ultimi quattro esercizi hanno registrato perdite nette rilevanti per un totale complessivo di € 45,3 milioni. Se considerassimo il risultato prima del calcolo delle imposte, il valore negativo salirebbe a 61,3 milioni.
Sul 2012, oltre all’assenza dei ricavi TV nel primo semestre, ha anche influito il risultato negativo del “Player Trading”.
L’esercizio 2013 beneficerà per intero dei ricavi da diritti TV e della plusvalenza di Ogbonna.
Il consolidato fiscale.
FC Torino Spa aderisce al consolidato fiscale, che vede nella veste di consolidante UT Communications Spa. U.T. Communications S.p.A. determina una base imponibile unica per il gruppo di società aderenti al consolidato fiscale, e beneficia della possibilità di compensare redditi imponibili con perdite fiscali in una unica dichiarazione.
Ciascuna società aderente al consolidato fiscale trasferisce a U.T. Communications S.p.A. il reddito fiscale (reddito imponibile o perdita fiscale); a fronte di un reddito imponibile della partecipata, U.T. Communications S.p.A. rileva un credito nei suoi confronti pari all’IRES da versare. Per contro, nei confronti delle società che apportano perdite fiscali U.T. Communications S.p.A. iscrive un debito pari all’IRES sulla parte di perdita contrattualmente conferita a livello di Gruppo.
In altre parole, l’IRES calcolata sul reddito imponibile di UT Communications Spa, “abbattuto” dalla perdita fiscale di FC Torino Spa, diventa un debito di UT Communications Spa nei confronti di FC Torino Spa.
Le imposte correnti presentano un saldo positivo di € 2.505.967 (€ 5.569.596 nel 2011). Il saldo è determinato dal compenso riconosciuto dalla controllante a fronte delle perdite fiscali utilizzate nel consolidato fiscale.
I crediti verso le imprese controllanti sono stati azzerati nel 2011 erano pari a € 344 mila e riguardavano il credito per il consolidato fiscale.
Le imposte differite e anticipate calcolate e accantonate nel 2012 hanno determinato un saldo positivo pari a € 1.714.829 (-€ 262 mila nel 2011) e il fondo per imposte differite, allocato tra le passività, è diminuito da € 4,1 milioni a € 2,4 milioni. I crediti per imposte anticipate ammontano a € 207.626.
I rapporti con parti correlate.
Nella relazione sulla gestione è scritto che i rapporti con le parti correlate sono stati effettuati al costo di mercato. Nel 2012 i ricavi con parti correlate rappresentano il 5,2% (8,6% nel 2011) del valore della produzione.
Cairo Pubblicità Srl, controllata da Cairo Communications Spa, ha stipulato un accordo di concessione per la vendita di spazi pubblicitari a bordo campo e di pacchetti di sponsorizzazione promo-pubblicitaria. Per effetto di tale contratto nel 2012 sono state riconosciute al concedente quote per Euro 1.574.000 a fronte di ricavi per Euro 1.996.000 al netto degli sconti di agenzia. L’importo delle commissioni calcolate è stato di € 60 mila (€ 37 mila nel 2011), che a differenza del 15% del ricavo non retrocesso, figurano come costo nel bilancio del Torino.
Nel contesto dell’accordo Cairo Pubblicità ha anche acquistato biglietti di accesso allo stadio per un controvalore di Euro 35 mila ed ha riaddebitato al Torino F.C. costi di sua competenza per Euro 24 mila;
Cairo Editore Spa ha ottenuto spazi pubblicitari per 100 mila euro, come nel 2011.
Mp Service srl è azionista di Torino F.C. Spa e si occupa, tra le altre cose, della gestione di impianti sportivi per usi commerciali. In bilancio risulta che il Torino paga 400 mila euro all'azionista MP Service per l'utilizzo del centro SISPORT.
Inoltre, esiste un accordo tra la Cairo Communication S.p.A. ed il Torino F.C. per la erogazione di servizi amministrativi quali la tenuta della contabilità, che prevede un corrispettivo annuale di Euro 100 mila;
Conclusioni.
Anche il bilancio 2012 di FC Torino Spa è un bilancio che evidenzia una gestione che necessita dell’intervento del mecenate. Tuttavia, il secondo semestre lascia intravedere, grazie ai diritti TV, una gestione orientata verso il pareggio di bilancio, anche perché l’esercizio 2013 evidenzierà il raddoppio dei ricavi per diritti TV e la plusvalenza relativa alla cessione di Ogbonna. Sul fronte dei ricavi commerciali, il 2013, promette un aumento dei relativi proventi. Infatti, è stato dato notevole risalto mediatico all’accordo con Suzuki.

domenica 8 settembre 2013

I Bilanci ad alta gradazione alcolica.


Luca Marotta


Casualmente mi sono imbattuto nella lettura del bilancio di una società quotata in borsa a Parigi. Trattasi di Remy Cointreau S.A., proprietaria di diversi marchi famosi come Rémy Martin, Cointreau, Louis XIII, Metaxa e altri.
Inizialmente sono rimasto colpito dal motto citato nel “Rapport annuel 2012-2013” da Christian Liabastre, 'Directeur de la Stratégie et du Développement des Marques', a proposito della strategia del Gruppo: “Nous recherchons la perfection. Rien d’autre”.
Continuando nella lettura dei numeri, mi ha impressionato la presenza di risultati economici in crescita a doppia cifra, soprattutto perché conseguiti durante un periodo di recessione economica.
“Un bel bilancio, molto interessante”, mi son detto.
La prima voce contabile da cui sono partito nella lettura del bilancio, perché è la prima misura del successo del business è il volume delle vendite, ossia il fatturato. Il volume d’affari di Remy Cointreau, al 31 marzo 2013, segna una crescita del 16,3% ed ammonta a circa 1,2 miliardi di Euro.
Siamo in presenza di cifre importanti, a livelli di correttivi di manovre finanziarie da parte di Stati UE, per intenderci.
Non conoscendo il settore ho voluto vedere quanto fatturano altri Gruppi quotati in borsa che operano nel medesimo settore. 
Diageo plc, con marchi come Johnnie Walker, Crown Royal, J&B, Smirnoff, Baileys, Guinness e altri, per l’esercizio chiuso al 30 giugno 2013, aveva fatturato, a lordo delle accise,  £ 15,5 miliardi di sterline, pari a circa 18,1 miliardi di Euro, ad un cambio di 1 £ = 1,168 €. Il fatturato al netto delle accise scende a £ 11,4 miliardi di sterline, corrispondenti a circa 13,3 miliardi di Euro. La crescita del fatturato di Diageo, sia lordo che netto, è stata del 6% circa.
Il Gruppo Campari, con marchi come Campari, Campari Soda, Aperol, Glen Grant, Cynar e altri, per l’esercizio chiuso al 31/12/2012 aveva fatturato 1,3 miliardi di Euro, registrando un aumento del 5% circa.
La distribuzione delle vendite per aree geografiche del Gruppo Remy Cointreau è stata la seguente :
39,9 % Asia-Pacifico; 33,0 % Americhe ; 27,1% Europa/Medio-Oriente e Africa. Una curiosità, Remy Cointreau è presente in Cina con una partecipazione del 27% in Dinasty Fine Wines Ltd.
A conferma delle notizie che i Francesi sono andati in Cina a produrre vino.
Il Gruppo Campari ha venduto per il 29,2% in Italia, per il 25,8% nel resto dell’Europa, per il 34,7% nelle Americhe e per il 10,4% nel Resto del Mondo e nei Duty Free.
Il Gruppo Diageo ha venduto in Nord America per il 33%, in Europa Occidentale per il 19%, in Europa Orientale, Turchia e Africa per il 20%, America Latina e Caraibi per il 13% Asia-Pacifico per il 15%.
Per quanto riguarda l’utile netto, che è il dato di sintesi della situazione economica più immediato, nel caso di Remy Cointreau risulta pari a 130,4 milioni di Euro, con un incremento del 17,4%, rispetto all’esercizio precedente. L’incremento è stato di 20 milioni di Euro.
Nel caso di Diageo l’utile netto è di £ 2,6 miliardi, pari a circa 3 miliardi di Euro, con un incremento del 25%.
Il Gruppo Campari al 31/12/2012 registrava un utile netto di 157,2 milioni di Euro in leggero calo dell’1,6% rispetto al 2011.
L’indebitamento finanziario netto del Gruppo Cointreau ammonta a 265,5 milioni di Euro. Il Patrimonio Netto ammonta a 1,1 miliardi di Euro e finanzia il 48% dell’attivo e l’80% del Capitale Investito Netto.
Il rapporto tra indebitamento finanziario netto ed EBITDA è inferiore a 1, precisamente è uguale a 0,99. Quindi il cash flow prodotto dalla gestione operativa è in grado di ripagare il debito finanziario in meno di un anno e ha permesso di rafforzare una politica di investimenti tesi a valorizzare i marchi. Il tasso di redditività del “capitale fisso investito” (escluse le attività correnti) è del 29,9% (27,5% nel 2011).
L’indebitamento finanziario netto del Gruppo Diageo ammonta a £ 8,4 miliardi, pari a circa 9,8 miliardi di Euro. Il patrimonio netto consolidato del Gruppo Diageo al 30 giugno 2013 è di £ 8,1 miliardi, pari a circa 9,4 miliardi di Euro. Tale patrimonio netto consolidato finanzia il 32,33% dell’attivo consolidato e il 49,1% del Capitale Investito Netto.
L’EBITDA è pari a £ 3,8 milioni, pari a circa 4,4 miliardi di Euro, e il rapporto tra Net Debt  ed EBITDA risulta pari a 2,9. Mentre, la redditività della media del capitale investito è del 16%.
La struttura patrimoniale del Gruppo Campari presenta un “equity ratio” del 42%. L’indebitamento finanziario netto è pari a 869,7 milioni di Euro e il Capitale Investito Netto ammonta a 2,3 miliardi di Euro. Il Patrimonio netto pari a 1,4 miliardi di Euro finanzia il 62,2% del Capitale Investito Netto.
Il Gruppo Campari presenta, al 31 dicembre 2012, un EBITDA pari a 320,2 milioni di Euro, in leggera diminuzione rispetto ai 325,8 milioni del 2011. Il rapporto tra Net Debt ed EBITDA è pari 2,7 mentre nel 2011 era pari a 1,95. Il tasso di redditività del “capitale fisso investito” (escluse le attività correnti) è del 13,9% (16,3% nel 2011).
Remy Cointreau S.A. è quotata nella borsa di Parigi. Il 2 gennaio 2012 la quotazione ha chiuso a 63 euro; il 31/12/2012 a € 82,73 e il 6 settembre 2013 a € 9,01 con una capitalizzazione di 3,91 miliardi di Euro.
Davide Campari-Milano S.p.A. è quotata nella borsa di Milano. Il 2 gennaio 2012, la quotazione ha chiuso a € 5,30; il 31/12/2012 a € 5,80 e il 6 settembre 2013 a € 6,19, con una capitalizzazioni di 3,53 miliardi di Euro.
Diageo plc è quotata nella borsa di Londra. Il 2 gennaio 2012 la quotazione ha chiuso a £ 1,406.50; il 31/12/2012 a £ 1,787.00 e il 6 settembre 2013 a £ 1,982.50 con una capitalizzazione di 49,63 miliardi di Sterline.
Conclusioni.

Dai dati dei tre gruppi, di cui si è scritto molto brevemente, se si approfondisse ulteriormente, si potrebbero trarre numerose piste di approfondimento e riflessione, ma un dato emerge chiaramente, che durante un periodo di recessione economica, le aziende che producono bevande alcoliche hanno continuato a incrementare le vendite e a fare profitti. 

mercoledì 4 settembre 2013

Il Bilancio 2011/12 Allianz Arena München Stadion: perdita da derivati.


Luca Marotta
Il bilancio di esercizio al 30/06/2012 della società “Allianz Arena München Stadion GmbH” si è chiuso con una perdita di Euro 3.687.014,17, mentre l’esercizio 2010/11 si era chiuso con un utile di Euro 915.318,14. Nonostante la riduzione generalizzata dei costi, la perdita è da attribuire alla risoluzione contrattuale del cross-currency interest rate swap, che ha comportato un onere aggiuntivo di € 10.405.000.
L’esercizio 2011/2012, è ormai il settimo esercizio di attività di Allianz Arena München Stadion GmbH. Durante il 2011/12 nell’Allianz Arena sono state disputate 48 partite in 46 giorni (nel 2010/11: 42 partite). 

L'organizzazione della Finale di UEFA Champions League, del 19 maggio 2012, è stata curata dal Comitato Organizzatore Locale, comprendente anche Allianz Arena München Stadion GmbH, che ha curato la gestione dell’evento con bilancio separato.

La società.
L'Allianz Arena München Stadion GmbH è una società controllata da FC Bayern München AG e si occupa della gestione dell’omonimo stadio di calcio a Monaco di Baviera con i relativi servizi accessori come parcheggi, ristorazione, aree ospitalità e negozi. A sua volta controlla la società Allianz Arena Payment GmbH, con una quota di possesso pari al 100%.
Il 27 aprile 2006, FC Bayern München AG acquistò temporaneamente il 100% delle azioni della Allianz Arena, con l’impegno al riacquisto entro il 30 giugno 2010 del 50% da parte della società cofondatrice TSV Monaco 1860. Tuttavia, Tale impegno è stato ufficialmente revocato il 25 aprile 2008. Tutte e tre le parti si sono accordate per alleviare il TSV 1860 dei suoi obblighi, che sono stati poi trasferiti al FC Bayern München AG. Attualmente Allianz Arena München Stadion GmbH è una società con socio unico.
Lo Stadio.
La società Alpine Bau GmbH ha costruito lo stadio e la posa della prima pietra è datata 21 ottobre 2002, mentre la consegna è avvenuta il 30 aprile 2005. L’inaugurazione risale al maggio 2005. Il costo di costruzione, come riportato dal sito ufficiale, è stato di circa € 340.000.000.
In genere, l’Allianz Arena è locato a titolo oneroso per l'organizzazione di partite di calcio ai due club di Monaco di Baviera: FC Bayern e TSV 1860 München. Inoltre, l'azienda può locare lo stadio a terzi, come la Federazione e/o la Lega tedesca (DFB, DFL), per lo svolgimento di partite internazionali e partite di coppa. Pertanto, la voce principale dei ricavi è costituita dalle locazioni per eventi dello stadio e dei relativi Sky Box della zona Vip, e non riguarda i ricavi da botteghino che sono gestiti dall’organizzatore della gara, che prende in locazione lo stadio. Inoltre, ad esclusione dei giorni dedicati alle partite, le strutture dello stadio possono essere messe a disposizione per eventi aziendali ed è possibile l'apertura per i visitatori che possono prenotare visite guidate a pagamento dello stadio.
Di seguito analizzeremo i dati del bilancio al 30 giugno 2012.
La struttura dell’attivo patrimoniale.

Il valore dell’attivo al 30.06.2012 è diminuito su base annua di € 21,7 milioni, assestandosi a € 268,1 milioni da € 289,8 milioni del 2010/11. I componenti principali dell’attivo sono: le immobilizzazioni immateriali per € 55 mila (€ 47 mila nel 2010/11); le immobilizzazioni materiali nette per € 246.781.238,73 (€ 256,4 milioni nel 2010/11); le immobilizzazioni finanziarie per € 25 mila, dato invariato e riguardante la partecipazione in Allianz Payment Gmbh; i crediti per € 11,1 milioni (€ 22,7 milioni nel 2010/11); le disponibilità liquide e mezzi equivalenti per € 9,1 milioni (€ 9,5 milioni nel 2010/11); i risconti attivi per € 1,1 milioni.
La variazione negativa del totale delle attività è dovuta principalmente all'ammortamento e alle svalutazioni delle immobilizzazioni, in particolare quelle riguardanti lo stadio e gli impianti tecnici (€ 9 milioni). Mentre, le disponibilità liquide sono diminuite di € 363 mila.
Il flusso di cassa generato dall’attività operativa è stato positivo per 6 milioni, ma è stato drenato dall’attività di finanziamento per 4,5 milioni di Euro, a causa del rimborso delle rate dei prestiti bancari e dall’attività di investimento per 1,8 milioni di Euro.
Il valore contabile netto della voce “terreni e fabbricati” diminuisce da € 244.616.144,00 a 237.170.800,65. La variazione è stata determinata prevalentemente dal calcolo degli ammortamenti per € 9 milioni. Il costo storico della voce “terreni e fabbricati” ammonta a circa 301 milioni di euro, ma bisogna tener presente che durante l’esercizio 2007/2008 è stato incrementato di € 100.546.722,97, importo stornato dalla voce “impianti e macchinari”.
Risulta una alienazione dovuta alla creazione della struttura “FCB Erlebniswelt”.
Il valore contabile netto della voce “impianti e macchinari” è di € 9.099.160,00, mentre il costo storico è di circa 51,8 milioni.
Il Patrimonio Netto
Il patrimonio netto ammonta a € 49,4 milioni e finanzia il 18,5% dell’attivo e il 20% delle immobilizzazioni. Il rapporto tra mezzi propri e capitale di terzi è del 23%, mentre nel 2010/11 era pari al 21%. Dal 1 luglio 2007, sia la perdita che l’eventuale utile d’esercizio vengono trasferite in automatico alla controllante FC Bayern München AG. Durante il 2010/11 si è registrato un apporto di capitale per 35 milioni, che è servito per ridurre l’indebitamento di 39,5 milioni.
Le Passività
Al 30 giugno 2012, i Debiti bancari ammontavano a € 118.440.000. Al 30 giugno 2011, i Debiti verso banche ammontavano a € 122.949.000 e a € 162,4 milioni nel 2009/10.
Per quanto riguarda i debiti bancari al 30 giugno 2012, la cifra con scadenza durante l’esercizio 2012/13 ammontava a € 4.508.000. L’importo con scadenza superiore ai 5 anni è di € 89.773.000. I Debiti verso banche riguardano mutui garantiti da ipoteche per un importo di 150 milioni di euro.
I debiti verso la società controllante ammontano a € 40 milioni e hanno una scadenza superiore ai 5 anni.
La voce altri accantonamenti per rischi e oneri diminuiscono da € 10.751.500 a € 403 mila a causa della risoluzione contrattuale del cross-currency interest rate swap.
I Ricavi.

Le fonti dei ricavi della società Allianz Arena München Stadion GmbH comprendono il noleggio dello stadio per le partite, degli Sky Box, delle sale convegni, la gestione dei ristoranti e dei chioschi, dei parcheggi e dei garage e dello store.
I ricavi per l'esercizio 2011/12 sono aumentati a € 54,2 milioni. Nel 2010/2011 sono stati pari a  € 47.706.729,67. L’aumento è dovuto al maggior numero di gare disputate. Nel 2011/12 si sono disputate 6 partite in più rispetto al 2010/11.
Gli incrementi delle voci dei ricavi sono così ripartiti: € 0,9 milioni in più nella ristorazione (VIP Catering), € 1,3 milioni per l'affitto dello stadio, € 2,7 milioni in più per le gare speciali, € 0,8 milioni per le altre locazioni, € 0,3 milioni per i ricavi da parcheggio.
I Costi.
La prima voce di costo, con un’incidenza del 62,6%, è rappresentata dagli oneri di gestione che sono pari a € 36,3 milioni, nel 2010/11 erano pari a € 27.569.000. Tra gli oneri di gestione assumono un’importanza notevole quelli energetici.
La seconda voce di costo per incidenza (19,8%) riguarda gli ammortamenti delle immobilizzazioni, che risultano pari a € 11.466.000, mentre nel 2010/11 erano pari a € 10.984.000. Gli interessi passivi risultano pari a € 8.661.000, mentre nel 2010/11 erano pari a € 9.722.000. Le spese per il personale ammontano a € 1.538.000, nel 2010/11 erano pari a € 1.293.000.
Il risultato netto del 2010/11 della società Allianz Arena München Stadion GmbH evidenzia una perdita di € 3.687.014,17, mentre nel 2010/11 si era registrato un utile di € 915.318,14.
I risultati attesi.
Nel bilancio 2010/11 gli amministratori avevano scritto che per la stagione 2011/2012 si prevedeva di nuovo un risultato positivo (con una previsione minima di 38 partite), nonostante la previsione degli aumenti dei prezzi in materia di costi, ma con un costo del finanziamento in ulteriore riduzione per i rimborsi previsti. Inoltre, un contributo positivo, con un margine significativo, avrebbe dato la finale di Champions League in programma il maggio 2012.
Invece, il risultato netto del 2011/12 della società Allianz Arena München Stadion GmbH evidenzia una perdita di 3,7 milioni, nonostante il numero delle gare sia stato superiore alle previsioni.
Per la stagione 2012/2013 gli amministratori hanno previsto un risultato positivo (con una previsione minima di 37 partite), gli oneri finanziari saranno ridotti a causa dei rimborsi in programma. Gli amministratori confidano che l’entrata in funzione di “FCB Erlebniswelt”, inaugurato nel maggio 2012 gioverà indirettamente ai ricavi 2012/13.
Anche le previsioni per il 2013/14 sono positive con un numero minimo di gare previste di 37. Inoltre nel mese di settembre 2013 risulta programmata una gara della nazionale tedesca.
Conclusioni
Il risultato operativo 2011/12 risulta negativo per € 3,2 milioni, comprensivo di interessi passivi per € 8,7 milioni e ammortamenti per € 11,5 milioni. L’ EBITDA risulta positivo per € 16,9 milioni (€ 22,1 milioni nel 2010/11) che raffrontato ad un indebitamento finanziario netto di € 149,3 (€ 153,7 milioni nel 2010/11), ci porta a stimare un rapporto tra “Net Debt/EBITDA” di 8,82. Questo significa che l’attività operativa è in grado di rimborsare il debito in circa 9 anni. Se escludessimo i debiti verso la controllante, pari a 40 milioni di Euro, tale rapporto scende a 6,46. Si tenga presente che la maggior parte del debito bancario, per un importo pari a € 89,8 milioni, ha scadenza superiore ai 5 anni.

Senza dubbio, la perdita 2011/12, causata dall’evento straordinario della risoluzione del contratto sui derivati, non deve essere più ripetuta in futuro, al fine di un giudizio positivo sulla sostenibilità del debito, senza l’intervento della proprietà, che peraltro è solida.