lunedì 29 settembre 2014

La Sfida dei conti: Atletico Madrid – Juventus.


Luca Marotta


Per poter procedere alla descrizione della sfida dei conti tra Atletico Madrid e Juventus bisogna utilizzare dati omogenei. Per questo, pur essendo disponibili i dati 2013/14 per la Juventus, è opportuno effettuare il confronto con i dati 2012/13, essendo gli ultimi dati disponibili per l’Atletico Madrid.
Dal confronto dei dati del bilancio 2012/2013 di Atletico Madrid e di Juventus FC risulta evidente una differenza economica, a favore della Juventus, dovuta al maggior fatturato, ma un valore dell’attivo maggiore a favore dell’Atletico Madrid. Tuttavia, la Juventus prevarrebbe per il valore della rosa calciatori e le immobilizzazioni materiali. Quindi, dal punto di vista finanziario e patrimoniale emergerebbe una differenza “qualitativa”, nel senso della tipologia delle poste prevalenti dell’attivo e del passivo. Il bilancio dell’Atletico Madrid, pur presentando, come già detto, un totale dell’attivo maggiore, evidenzia delle poste di bilancio di notevole importo legate a operazioni immobiliari per il progetto del nuovo stadio e nel passivo è presente un pesantissimo debito fiscale.
Non a caso, la relazione dei revisori al bilancio 2012/13 dell’Atletico Madrid contiene dei richiami d’informativa e dei rilievi.
Invece, nel passivo del bilancio della Juventus prevalgono i debiti finanziari utilizzati in parte per finanziare gli investimenti immobiliari.

La Forma Giuridica.
“Club Atlético de Madrid SAD” è una Sociedad Anonima Deportiva, ossia è una società per azioni sportiva, mentre Juventus FC SpA è una società per Azioni quotata in Borsa.
L’Attivo.

Il totale dell’Attivo è la sintesi numerica dei mezzi a disposizione e il bilancio dell’Atletico Madrid 2012/2013 mostra un totale dell’attivo abbondantemente superiore a quello della Juventus. Infatti, l’attivo totale del bilancio 2012/2013 della Juventus è pari a € 443,4 milioni, quello dell’Atletico a € 576,1 milioni.
Tuttavia, la differenza riguarda la tipologia prevalente dei mezzi a disposizione, che per la Juventus sono le immobilizzazioni materiali e immateriali per la maggior parte; mentre, per l’Atletico Madrid l’importo maggiore delle attività è rappresentato dai crediti commerciali verso terzi a lungo termine, pari a € 236.364.569,77 (€ 243.829.160,05 nel 2011/12). Trattasi di crediti commerciali, riguardanti principalmente i proventi da cessioni immobiliari, relativi al contratto del 30 giugno 2010 (Stadio e impianti sportivi).
Il grafico mostra la differenza nel corso degli ultimi cinque esercizi. La differenza diminuisce dal 2011/12, in coincidenza dell’entrata in funzione dello Juventus Stadium e il ritorno ai successi sportivi, con la vittoria del campionato. Nel 2013/14 per la Juventus risulta un totale dell’attivo in aumento essendo pari a circa 496 milioni di Euro.


Il Valore della Rosa.


Per quanto riguarda il valore contabile netto della rosa dei calciatori 2012/13, la Juventus espone un valore abbondantemente superiore a quello dell’Atletico Madrid. Il valore contabile netto della rosa dei calciatori 2012/13 della Juventus ammonta a € 119,2 milioni, quello dell’Atletico Madrid a € 58,7 milioni.
Per quanto riguarda l’Atletico Madrid, i diritti alle prestazioni sportive dei giocatori incidono per il 10% sul totale dell’attivo.
Il valore contabile netto della rosa dei calciatori dell’Atletico Madrid equivale al 49,2% di quello della Juventus.
Il valore contabile netto della Rosa calciatori della Juventus, nel 2013/14, è aumentato di poco a € 119,9 milioni.

Le Immobilizzazioni materiali.

Nelle immobilizzazioni materiali della Juventus del bilancio 2012/13, pari a 159,6 milioni di Euro  figurano lo stadio e il Centro Sportivo di Vinovo. Il valore delle immobilizzazioni materiali nel 2013/14 ammonta a € 157,9 milioni.
Per quanto riguarda, l’Atletico Madrid, le immobilizzazioni materiali incidono solo per il 6% sul valore dell’attivo 2012/13, essendo pari a € 35,8 milioni (€ 20,6 milioni nl 2011/12). L’aumento del 73,75% è dovuto all’incremento della voce immobilizzazioni in corso e acconti che è passata da € 18,6 milioni a € 34 milioni. Il valore contabile netto della voce “Stadio e impianti sportivi” è € 1.045.555,99, con un costo storico di € 39,2 milioni.

Le Altre Attività Non Correnti.

Per quanto riguarda le altre attività non correnti l’Atletico Madrid espone un importo nettamente maggiore pari a € 402,5 milioni, mentre la Juventus espone la cifra di € 76,6 milioni per il 2012/13 e di € 98,4 milioni.
Per quanto riguarda l’Atletico Madrid l’importo maggiore delle attività non correnti è rappresentato dai crediti commerciali verso terzi a lungo termine, pari a € 236.364.569,77 (€ 243.829.160,05 nel 2011/12). Trattasi di crediti commerciali, riguardanti principalmente i proventi da cessioni immobiliari, relativi al contratto del 30 giugno 2010 (Stadio e impianti sportivi). La variazione è dovuta da un lato agli interessi e dall’altro dalla compensazione delle opere ricevute in relazione alla costruzione del nuovo stadio.


Il Patrimonio Netto.

Il Patrimonio Netto della Juventus è positivo e ammonta a € 48,6 milioni, quello dell’Atletico a € 33,2 milioni.
Per la Juventus i mezzi propri finanziano il valore totale dell’attivo per il 10,97%, mentre per l’Atletico Madrid per il 5,77%.

Il Passivo.

Il Passivo lordo totale della Juventus, pari a 394,7 milioni di Euro, è inferiore a quello dell’Atletico Madrid pari 542,9 milioni di Euro. L’incidenza del passivo a breve termine sul passivo totale per l’Atletico Madrid è pari al 173,8%, per la Juventus al 182%.
Il capitale circolante netto dell’Atletico Madrid è negativo per € 170,5 milioni a causa del prevalere del passivo a breve termine, pari a 344,1 milioni di Euro, sull’attivo a breve termine, pari a 173,6 milioni di Euro.
Mentre il capitale circolante netto della Juventus è negativo per € 198 milioni a causa del prevalere del passivo a breve termine, pari a 254,8 milioni di Euro, sull’attivo a breve termine, pari a 87,8 milioni di Euro.

L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso dell’Atletico Madrid, l’indice di indebitamento è pari a 0,06, per la Juventus è pari a 0,12.
Infatti, l’equity ratio della Juventus pari al 10,97%  è più elevato di quello dell’Atletico Madrid, che è pari al 5,77%. Entrambi i club ricorrono in prevalenza al capitale di terzi.

Per quanto riguarda l’Atletico Madrid, tra le passività a prevalere sono i debiti fiscali. Infatti, il bilancio dell’Atletico Madrid è caratterizzato da un enorme indebitamento verso l’Erario come emerge dalla seguente tabella.


I debiti verso l’Erario, gli Enti Previdenziali e Pubblici, ammontano complessivamente a € 200,2 milioni (€ 206,2 milioni nel 2011/12), di cui € 61,5 milioni a breve termine (€ 61,5 milioni nel 2011/12).
Per dare un’idea della pesante situazione debitoria,  i debiti tributari della SS Lazio nel 2003/04 erano pari a € 151.375.176.
Bisogna evidenziare che nel complesso i debiti verso la Pubblica Amministrazione “finanziano” il 35% dell’attivo.
Per quanto riguarda la Juventus tra i debiti prevalgono i debiti finanziari che nel 2012/13 erano pari a 166,2 milioni e nel 2013/14 sono aumentati a 206 milioni di Euro.
L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile. Nel caso in questione, l’indice di solvibilità totale dell’Atletico Madrid è pari a 1,06, quello della Juventus è pari a 1,12. Ciò vuol dire che entrambi i club possiedono dei beni il cui valore è sufficiente a pagare i debiti.

Il Fatturato.

Il fatturato netto 2012/13 della Juventus ammontante a € 272,4 è di molto superiore a quello dell’Atletico Madrid pari a € 119,9 milioni. Anche nel corso degli ultimi cinque anni, come dimostra il grafico, la Juventus ha confermato la sua superiorità netta in termini di fatturato.
Per il 2013/14 il gap potrebbe essere attenuato dai 50 milioni di Euro incassati per la Champions League 2013/14, persa in finale col Real Madrid.


I motivi della superiorità schiacciante della Juventus in termini di fatturato risiedono essenzialmente nei diritti TV, che sono circa il triplo di quelli dell’Atletico Madrid. Anche per quanto riguarda i ricavi commerciali e gli altri ricavi la Juventus supera l’Atletico. Solo i ricavi da gare dell’Atletico Madrid sono quasi alla pari di quelli della Juventus.

Per l’Atletico Madrid, il tasso di crescita annuale composto (CAGR) del fatturato netto, dal 2008-2009 al 2012-2013, è del 3,4%; mentre, per la Juventus è del 5,11%.
Il motivo della differenza sta soprattutto nella mancanza dei ricavi da Champions League nella stagione 2012-2013 per l’Atletico Madrid.
Ad ogni buon conto il livello del fatturato dell’Atletico Madrid non permette di trattenere i campioni che si affermano nel club come Falcao e Diego Costa.


L’Indice di “Efficienza Televisiva” della Rosa dei Calciatori.

L’efficienza televisiva della rosa dei calciatori può essere misurata dal rapporto tra ricavi TV e valore dei diritti pluriennali alle prestazioni dei calciatori.
Quanto maggiori sono i ricavi TV e quanto è minore il valore contabile della rosa, tanto maggiore sarà l’efficienza televisiva.
Nel caso specifico l’indice di efficienza televisiva 2012/13 dell’Atletico Madrid pari a 77,7% è peggiore di quello della Juventus pari al 137,1%, perché oltre a pesare i minori introiti relativi ai diritti TV alla Liga Spagnola, che per la metà sono ripartiti tra Real Madrid e Barcellona, incide notevolmente l’importo incassato per le competizioni europee nel 2012/13. Infatti, nel 2012/13 l’Atletico Madrid ha incassato solo 5,4 milioni di Euro dall’Europa League, mentre la Juventus, nel 2012/13 incassò oltre 65 milioni di Euro. Considerando che nel 2013/14 l’Atletico ha già incassato dalla Champions League 50.0480.000 Euro e che l’indice di efficienza televisiva 2013/14 della Juventus è del 125,9%, si potrebbe ipotizzare un’indice di efficienza televisiva intorno al 150%.

Si potrebbe anche argomentare che in proporzione al volume dei ricavi TV i manager dell’Atletico hanno saputo investire meglio nella Rosa Calciatori nel 2013/14, mentre nel 2012/13 aveva investito meglio la Juventus. In entrambi i casi è il tipo di manifestazione sportiva disputata e i risultati ottenuti che condizionano l’indice,


Il Costo del Personale e il “Costo del Fattore Lavoro”.

Nel 2012/13, il costo del personale dell’Atletico Madriddi  ammonta a € 63,8 milioni ed è nettamente inferiore a quello della Juventus che risulta pari a 163,5 milioni di Euro.
Per tale voce di costo, il gap tra i due club aumenta rispetto a quello del valore della rosa dei calciatori; infatti, il costo del personale dell’Atletico Madriddi equivale al 39% di quello della Juventus.
Il rapporto tra costo del personale e fatturato netto per l’Atletico Madrid è del 53,2%, mentre per la Juventus è più alto ed è del 60%. Il valore di “eccellenza” si aggira intorno al 50%.
Gli ammortamenti della Rosa Calciatori dell’Atletico Madriddi  ammontano a € 24,2 milioni e risultano nettamente inferiori a quelli del Juventus che sono pari a 51,4 milioni di Euro.
Il divario economico tra Juventus ed Atletico aumenterebbe se si considerasse il “Costo del Fattore Lavoro”. Il “Costo del Fattore Lavoro” dell’Atletico Madriddi , dato dalla somma del costo del personale e degli ammortamenti della rosa calciatori, è pari a € 87,9 milioni, mentre quello del Juventus è pari a 214,8 milioni di Euro.
Il “Costo del Fattore Lavoro” dell’Atletico Madrid è il 40,9% di quello della Juventus.
Il “Costo del Fattore Lavoro” incide sul fatturato netto per l’Atletico Madrid nella misura del 73,3%, mentre per la Juventus per il 78,9%. Il valore di “eccellenza” si aggira intorno al 70%.

Altri Costi.
Nei costi operativi della Juventus assume rilievo la voce costi per servizi esterni. Per il bilancio 2012/13 tale voce di costo è pari a 45,1 milioni ed è pari al 19,9% dei costi operativi. Nel 2013/14 i costi per servizi esterni sono aumentati a 47.960.673 Euro.
Nel 2012/13, la Juventus ha evidenziato tra i costi di esercizio e precisamente tra gli oneri da gestione diritti calciatori l’importo di 2,89 milioni di Euro. Mentre, nello stesso esercizio, ha proceduto alla capitalizzazione dei costi di intemediazione agenti per ‘importo di € 2,25 milioni.
Per l’Atletico Madrid il costo degli agenti è allocato tra i costi per servizi esterni e ammonta  a € 2.943.000, nel 2011/12 era pari a € 4.026.000. L’importo totale dei costi per servizi esterni dell’Atletico Madrid è di 16.657.306,11.
In base a quanto descritto sopra sembrerebbe che i costi per servizi esterni contengano alcune voci differenti. Infatti alcune voci di costo che nel bilancio della Juve sono allocate tra i costi per servizi esterni, nel bilancio dell’Atletico Madrid sono allocate tra i costi di approvvigionamento pari a 5.837.889,14 Euro, di cui 2.628.491,10 per servizi esterni legati alla sicurezza, pulizia e giardinaggio.
Mentre per quanto riguarda il costo degli agenti, tale costo sembrerebbe avere una maggiore incidenza per l’Atletico Madrid , soprattutto se confrontato col minor valor contabile della Rosa calciatori e il minor costo del personale. Infatti, l’incidenza del costo di esercizio degli agenti sul costo del personale per l’Atletico Madrid è del 4,61% e per la Juventus è del 1,77%, che diventa 3,58% se si considera il costo capitalizzato.

Il Player Trading.

Per l’Atletico Madrid, nel 2012/13, il saldo tra plusvalenze e minusvalenze è positivo per € 16,1 milioni, ma risulta in calo rispetto ai € 36 milioni del 2011/12. Il costo per l’acquisizione calciatori ammonta a Euro 1.387.020,58.
Per quanto riguarda la Juventus, nel 2012/13 i proventi da gestione calciatori, nel 2012/13, ammontano a 11,4 milioni e gli oneri da gestione calciatori erano pari a 5,6 milioni. Nel 2013/14  i proventi da gestione calciatori sono aumentati a 36,4 milioni e gli oneri da gestione calciatori sono diminuiti a 3,8 milioni di Euro.
Sia il Player Trading dell’Atletico Madrid che quello della Juventus non riesce a coprire i costi relativi agli ammortamenti dei calciatori. Invero, l’Atletico Madrid è riuscito a coprire i costi relativi agli ammortamenti dei calciatori sia nel 2010/11, con 42 milioni di plusvalenze e nel 2011/12 con 36 milioni di plusvalenze.
Nel valutare l’attività di Player Trading dell’Atletico Madrid bisogna considerare anche i calciatori che sono stati acquistati e rivenduti con plusvalenza come di recente Diego Costa al Chelsea, che ha seguito la cessione di Falcao al Monaco.
Il Cash Flow Economico.

In termini di cash flow economico, nel 2012/13 la Juventus, con un flusso positivo per 44,6 milioni di Euro, supera l’Atletico Madrid, che ha registrato un flusso positivo per 27,1 milioni di Euro, ma, come mostra il Grafico il Cash Flow Economico della Juventus nel periodo 2010/11 e 2011/12 è stato al di sotto di quello dell’Atletico Madrid a causa dei due settimi posti del 2009/10 e 2010/11, che non hanno permesso di disputare la Champions League 2010/11 e 2011/12.  Il cash flow economico della Juventus si è dimostrato più dipendente dal risultato sportivo rispetto a quello dell’Atletico Madrid.
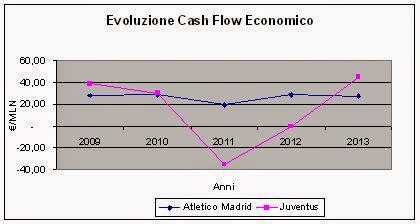


Nel 2012/13 l’Atletico Madrid ha evidenziato un utile netto d’esercizio pari a 2 milioni di Euro circa, con un risultato prima delle imposte positivo per 387 mila Euro, che è la riprova dell’equilibrio economico raggiunto.
La Juventus, nel 2012/ 13 ha evidenziato una perdita netta d’esercizio pari a 15,9 milioni di Euro circa, con un risultato prima delle imposte negativo per 10,9 mila Euro.
I dati di sintesi relativi al 2013/14 mostrano un risultato netto negativo per Euro 6,7 milioni, ma un risultato prima delle imposte positivo per 146 mila Euro. A causare la perdita è stata l’Irap, che non permette di dedurre dall’imponibile il costo del personale.

RAPPORTO TRA FATTURATO E ATTIVITA’ TOTALI
Il rapporto tra fatturato netto e attività totali, risponde ad una semplice ma fondamentale domanda: quanto è investito e quanto si fattura?
Nel caso dell’Atletico Madrid, tale indicatore è pari al 20,8%, pertanto ogni 100 Euro investiti si incassano 20,8 Euro, che è un segnale di una rotazione lenta degli investimenti effettuati.
Nel caso della Juventus, tale indicatore è migliore ed è pari al 61,4%, pertanto ogni 100 Euro investiti si incassano 61,4 Euro.

Conclusioni.

Se si considerasse solo il fatturato, la sfida dei conti tra Juventus e Atletico Madrid concede maggiori “chances” alla Juventus in termini di possibilità di investire e sostenere dei costi in proporzione allo stesso fatturato. In termini di equilibrio economico, l’Atletico Madrid sembra più avanti rispetto alla Juventus, forse perché costretto a fare i conti con l’enorme debito fiscale. Tuttavia, bisogna evidenziare che l’Atletico Madrid ha potuto partecipare alle competizioni europee pur presentando questo enorme debito fiscale, che è superiore a quello della Lazio 2003/04, che all’epoca suscitò delle polemiche. Altro aspetto da evidenziare è che l’Atletico Madrid sta pensando al progetto di un nuovo stadio.
Per l’Atletico Madrid i proventi della Champions League 2013/14 avranno certamente rappresentato una boccata di ossigeno, non indifferente, perché aveva di fatto ha già raggiunto l’equilibrio economico.

Ovviamente, come la storia recente dimostra, le partite non si vincono solo col fatturato e con la buona gestione economica, ma soprattutto col gioco di squadra. Invero, durante il 2013/14, l’Atletico Madrid ha dimostrato che una squadra con un fatturato di 100 milioni, può competere con squadre che fatturano molto di più, come Barcellona, Chelsea e Real Madrid.

giovedì 25 settembre 2014

Olympiacos FC 2012/2013: riduzione dei costi e dei debiti.


Luca Marotta


Dai numeri del bilancio 2012/13 di Olympiacos FC emerge che l'amministrazione del club ha ridotto notevolmente sia i costi che i debiti del club e il capitale circolante netto è in netto miglioramento. I costi del club si sono ridotti del 18,94% a 51,32 milioni. di euro. La riduzione del totale di tutte le passività della Società, rispetto alla stagione precedente, è stata del 18,21%. Il risultato prima delle imposte è positivo per € 68.295.
Nonostante questi ridimensionamenti economici i risultati sportivi continuano ad essere positivi.

La Proprietà.

L'azionista di maggioranza di Olympiacos FC, con il 67% del capitale, è Evangelos Marinakis, che, nel giugno 2010, partecipò all'aumento del capitale sociale. Dal punto di vista sportivo, durante la presidenza Marinakis, l’Olympiacos, ha vinto i titoli di campione 2010/2011, 2011/12, 2012/13 e 2013/2014 e ha vinto anche la Coppa di Grecia durante il 2011/12 e 2012/13.
Marinakis è anche Presidente del Consiglio di Amministrazione della società di trasporto internazionale “Capital Product Partners L.P.”, che da marzo 2007 è quotata nella borsa valori americana Nasdaq (Nasdaq: CPLP). E', inoltre, Presidente e Direttore del “Capital Maritime & Trading Corp.”  fin dalla sua costituzione. Egli partecipa anche in altre imprese a conduzione familiare e dispone di significativi investimenti nei settori dell'energia, dei trasporti e nel settore immobiliare.

La Gestione Economica.


Il fatturato 2012/2013 è stato pari a 62,56 milioni di Euro e registra una diminuzione del 9,44% rispetto al 2011/2012, quando toccò la cifra di 67 milioni.
Il fatturato 2012/13 dovrebbe comprendere 23.246.000 Euro per la UEFA Champions League (€ 24.444.000 nel 2011/12) e 524.738 Euro per la UEFA Europa League (€ 1.188.303 nel 2011/12).
La diminuzione del fatturato dovrebbe essere attribuibile alla diminuzione dei diritti TV, e alla riduzione delle vendite di biglietti, forse a causa degli effetti della crisi economica della Grecia, ma anche il fatto che la squadra nel 2012/13 ha fatto un cammino nelle competizioni europee meno brillante rispetto al 2011/12.
Sembra che il fatturato dipenda per oltre un terzo dai proventi derivanti dalle competizioni Europee.
I Costi operativi sono stati pari a 51,32 milioni di Euro, rispetto al 2011/2012, si è registrato un decremento del 18,94%.
Nel dettaglio i costi attribuibili alla gestione caratteristica della squadra di calcio ammontano a € 47,5 milioni, mentre gli altri costi operativi, come le spese amministrative, sono pari a € 3,8 milioni.
Gli altri proventi di gestione ammontano a € 1,2 milioni (€ 2,1 nel 2011/12).
Il Risultato operativo è positivo per 11,24 milioni di Euro (+ 94,86% rispetto al 2011/2012).
La gestione finanziaria e negativa per € 119.629,89 (€ 365.440,48 nel 2011/12).
La gestione straordinaria ha determinano un impatto negativo di € 11.052.773,13 (€ 5.451.173,95 nel 2011/12). La principale posta straordinaria riguarda un accantonamento a fondi rischi per 8.315.000 Euro.
Il Risultato prima delle imposte è positivo ed è pari a € 68.295 (+ 41,86% rispetto al 2011/2012).

L’Attivo.
Il totale dell’attivo fornisce notizie circa i beni a disposizione della società.
Per quanto riguarda il bilancio 2012/113 dell’Olympiacos FC, il totale dell’attivo ammonta a 56,1 milioni di Euro e risulta in diminuzione del 17,2%.
La struttura dell’attivo è influenzata dall’elevata incidenza della Rosa calciatori per il 47,9%.
I crediti pari a 22,1 milioni di Euro incidono sul totale dell’attivo per il 39,4%.
Le disponibilità liquide sono pari a 2,5 milioni di Euro, mentre nel 2011/12 erano pari a 2,6 milioni di Euro.

Il Valore della Rosa.

Il Valore contabile netto della Rosa dei giocatori ammonta ad Euro 26.902.051,80 (-22,58% rispetto al 2011/2012). Il costo storico relativo ammonta a 48,88 milioni di Euro (-35,56% rispetto al 2011/2012).
Il fondo ammortamenti è diminuito da € 41,1 milioni a € 21,98 milioni.
Nel 2011/12 il Valore contabile netto della Rosa dei giocatori ammonta era pari a 34,75 milioni di Euro, evidentemente durante il 2012/13 c’è stato un considerevole ridimensionamento della Rosa calciatori.

Il Patrimonio Netto.
Il Patrimonio Netto è positivo e ammonta a 3,42 milioni di Euro (+ 2,04% rispetto al 2011/2012).
Il Capitale Sociale risulta pari a 54,43 milioni di euro.
Le perdite di bilancio degli esercizi precedenti riportate a nuovo ammontano a 64.743.806,62 Euro.


Le Passività.
Il totale delle passività è pari a 52,7 milioni di Euro. (-18,21% rispetto al 2011/2012).
Le Passività a lungo termine ammontano a 21,30 milioni di Euro (+ 55,91% rispetto al 2011/2012).
Le Passività correnti sono pari a 31,4 milioni di Euro (-38,15% rispetto al 2011/2012).
La voce debiti diminuisce del 26%, da € 50,8 milioni a € 37,6 milioni. La maggior parte dei debiti è a breve termine, precisamente l’importo dei debiti a breve termine è 24,9 milioni di Euro (€ 37,7 milioni nel 2011/12). Oltre la metà dei debiti a breve termine riguarda la parte esigibile entro l’esercizio successivo di debiti sorti inizialmente come debiti a lungo termine.
I Fondi rischi aumentano da 622.318,54 Euro a 8.633.687,15 Euro.
Il capitale circolante netto risulta in evidente miglioramento rispetto al 2011/12. Infatti, nel 2011/12 era negativo per € 21,2 milioni, mentre nel 2012/13 è risultato negativo per € 5,7 milioni, considerando nel conteggio anche i ratei e risconti passivi, che ammontano a € 6.477.481,53.

Analisi.

Gli indici dell’analisi di bilancio sembrano confermare la tendenza in atto verso il riequilibrio economico e finanziario.

L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è pari a 0,06.
Infatti, l’equity ratio è molto basso ed è pari a 6,1%. Il ricorso al capitale di terzi è eccessivo.

L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 1,06, ciò vuol dire che il club possiede dei beni il cui valore è sufficiente a pagare i debiti.

L’INDICE DI SOLVIBILITA’ CORRENTE
Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,82, ciò vuol dire che l’attivo a breve non sarebbe in grado di pagare i debiti a breve. Tuttavia, nelle passività a breve sono presenti i ratei e i risconti passivi per € 6.477.481,53.
L’attivo circolante, con esclusione dei ratei e risconti attivi, ammonta a 24,6 milioni di Euro, mentre il totale delle passività correnti del Club, con esclusione dei ratei e risconti passivi, raggiunge la cifra di 24,9 milioni di Euro.

RAPPORTO TRA RICAVI OPERATIVI E ATTIVITA’ TOTALI
Il rapporto tra ricavi operativi, e attività totali, risponde ad una semplice ma fondamentale domanda: quanto è investito e quanto si fattura?
Nel caso dell’Olympiacos FC, tale indicatore è pari al 111,5%, pertanto ogni 100 Euro investiti si incassano 111,5 Euro, che è un segnale di una buona rotazione degli investimenti effettuati.

RAPPORTO TRA REDDITO OPERATIVO E ATTIVITA’ TOTALI
Tale indicatore è la chiave per calibrare il buon funzionamento di un club calcio. Se si ottiene un ritorno economico adeguato, vuol dire che le attività sono gestite in modo efficiente, i ricavi operativi e le spese operative risultano ben dimensionati. 
Considerando come reddito operativo la differenza tra ricavi e costi operativi, si otterrebbe la cifra di 11.121.068,35 e per l’Olympiacos FC risulterebbe che per ogni 100 Euro investiti si guadagnerebbero solo 19,8 Euro.

ROE - RETURN ON EQUITY  (TASSO DI RENDIMENTO DEI MEZZI PROPRI)
Il rapporto tra risultato netto d’esercizio e mezzi propri risulta indica il rendimento dei mezzi propri investiti nell’attività ed è pari al 2% .

Conclusioni.

I numeri dicono che la squadra greca dell’ Olympiacos FC dal punto di vista economico, come fatturato, si collocherebbe, nella Serie A Italiana 2012/13, tra Fiorentina e Udinese e, per il valore contabile della Rosa giocatori potrebbe almeno partecipare nella Serie A Italiana. Non a caso durante l’ultima campagna trasferimenti sono approdati nella Serie A Italiana ben 2 calciatori dell’Olympiakos come Manolas e Saviola.
Per il bilancio 2013/14 la squadra greca dell’ Olympiacos FC evidenzierà 27.406.000 Euro di ricavi per la Champions League, competizione nella quale ha raggiunto gli ottavi di finale.

Mentre, per il 2014/15, l’ Olympiacos FC potrà contare ancora sui ricavi della Champions League e sulla plusvalenza realizzata per la vendita di Manolas alla AS Roma.

lunedì 22 settembre 2014

Bilancio Real Madrid 2013/14: fatturato record a 549,6 milioni di Euro e la nuova “sfida”.


Luca Marotta


Il Bilancio 2013/14 del Real Madrid si caratterizza per il fatto che i ricavi hanno sfondato il tetto dei 600 milioni, precisamente, i ricavi lordi, comprensivi delle plusvalenze, risultano pari a 603,9 milioni, con un 10,9% di incremento sul bilancio 2012/13.
Per quanto riguarda, il fatturato netto, senza plusvalenze, ha raggiunto la cifra di € 549,6 milioni, mentre nel 2012/13 il fatturato netto era pari a 520,9 milioni di Euro. L’incremento registrato rispetto all’esercizio precedente è stato del 5,5%. Tale importo costituisce il fatturato più elevato per qualunque tipologia di ente sportivo nel mondo e il club madrileno ha superato per il terzo anno consecutivo la barriera dei 500 milioni di Euro nel suo settore. L’esercizio 2013/14 si è chiuso con un utile lordo di 48,2 milioni (€ 47,7 milioni nel 2012/13) e un utile netto di € 38,5 milioni (€ 36,9 milioni nel 2012/13). L’indebitamento finanziario netto, pari a 71,5 milioni di Euro, risulta in ulteriore riduzione rispetto all’esercizio precedente del 21%.

Il Patrimonio Netto.


Il Patrimonio Netto è positivo ed in aumento e ammonta a 370,5 milioni di Euro (€ 311,9 milioni nel 2012/13), con un incremento, rispetto al 2012/13, del 18,77%. La differenza di 58,5 milioni è dovuta all’utile netto dell’esercizio pari a 38,5 milioni e per 20 milioni a causa dell’effetto della rivalutazione dei bilanci prevista dalla “Ley 16/2012”, realizzata con effetto dal 1 luglio 2013.
Essendo “non negativo” e in crescita, tale indicatore è conforme a quanto stabilito dal regolamento del Fair Play Finanziario. Da evidenziare che il Real Madrid finanzia con i mezzi propri il 38,1% circa delle attività.
L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile.
Nel caso del Real Madrid l’indice di solvibilità totale  è pari a 1,69.
Pertanto, i beni posseduti dal Real Madrid possono pagare i debiti.
Si aggiunga che il Patrimonio Netto, ossia i mezzi propri, sono superiori al valore dei diritti pluriennali sui giocatori, infatti, il rapporto tra Patrimonio Netto e valore dei diritti pluriennali sui giocatori è pari a 1,17.
L’indice di solvibilità totale resterebbe al di sopra di 1, precisamente 1,09, anche se escludessimo il valore dei giocatori, pertanto i restanti beni sarebbero in grado di pagare i debiti.

Gli Investimenti.

Nell’esercizio 2013/14, il club ha investito € 206,6 milioni (€ 118 milioni nel 2012/13), di cui € 15,4 milioni (€ 32 milioni nel 2012/13) sono stati stanziati per migliorare le strutture (investimento “virtuoso”) e € 191,2 milioni (€ 86 milioni nel 2012/13) per acquistare giocatori. L’investimento complessivo per il 2013/14 nella Rosa giocatori era in parte già stato anticipato nel bilancio 2012/2013  per l’importo di 24 milioni.
L’investimento nella rosa giocatori è stato in parte coperto dalle cessioni di giocatori per 102 milioni. Pertanto, l’investimento netto per rafforzare la rosa giocatori è stato di circa 89 milioni di Euro.
Osservando l'evoluzione degli investimenti si nota che, nel periodo 2000/01-2013/14, il club madrileno ha investito molto nelle strutture sportive immobiliari. In particolare, in tale periodo sono stati investiti 216 milioni di Euro per lo stadio, per modernizzarne le strutture e migliorarne la qualità e funzionalità per gli spettatori, per fornire servizi multimediali e servizi che consentono un maggiore sfruttamento commerciale, creando un ritorno economico annuo molto significativo. E sono stati investiti 177 milioni di euro per la costruzione della “Ciudad Real Madrid”, considerato il più grande centro sportivo mai costruito per una squadra di calcio, con una superficie totale di 120 ettari, 10 volte più grande dell’ex città dello sport.
Le immobilizzazioni materiali nette, compresi gli investimenti immobiliari, rappresentano il 34,7% del totale delle attività, mentre le immobilizzazioni immateriali sportive, pari a € 316,1 milioni (€ 267,1 milioni nel 2012/13), rappresentano il 32,5% dell’attivo. Il totale delle attività al 30 giugno 2014 è di € 972,4 milioni (€ 852,5  milioni nel 2012/13) e registra un incremento del 14,06%.
L’attivo non corrente risulta aumentato di € 92,4 milioni a causa soprattutto dell’incremento del valore della rosa dei giocatori, da € 267,1 milioni a € 316,1 milioni, e dell’incremento dei crediti a lungo termine per la cessione calciatori, che sono aumentati da € 8,7 milioni a € 32,9 milioni. Le attività correnti, invece, registrano un incremento di € 27,5 milioni.
Il capitale circolante netto, ossia la differenza tra attività correnti e passività correnti, mostra un valore negativo di € 94,4 milioni (-99,6 milioni di Euro nel 2012/13). Il principale fattore che rende negativo il capitale circolante è rappresentato dai risconti passivi, ossia ricavi anticipati inerenti la stagione successiva, che complessivamente ammontano a 92,7 milioni (99,8 milioni di Euro nel 2012/13).

La Posizione Finanziaria Netta.

In base al regolamento del Fair Play Finanziario, l’indebitamento di natura finanziaria al netto delle disponibilità liquide, con l’aggiunta del saldo tra crediti e debiti da calciomercato, non deve essere superiore al fatturato netto.
In base al conteggio fatto dagli Amministratori, l'indebitamento finanziario netto si è ridotto del 21%, assestandosi a € 72 milioni (€ 91 milioni nel 2012/13). La diminuzione rispetto all'anno precedente è stata di € 19 milioni. Si pensi che al 30 giugno 2011, risultava un indebitamento finanziario netto di 170 milioni circa. Ovviamente il dato risulta abbondantemente conforme al Fair Play Finanziario, considerato l’importo record del fatturato.
Il rapporto “Indebitamento finanziario netto / EBITDA”, è uno degli indicatori più utilizzati per misurare il “merito creditizio”.  Nel caso del Real Madrid, al 30 giugno 2014, il rapporto tra indebitamento finanziario netto e margine operativo lordo (EBITDA) è sceso da 0,6 a 0,4.
La riduzione del debito e la crescita dell'EBITDA, ha portato ad un netto miglioramento dell’indicatore, che nel 2008/09 risultava uguale a 3,1. Di solito tale rapporto si giudica positivamente quando è inferiore a 2. Invece, quando supera 3, pone dei dubbi sulla sostenibilità del debito.
Inoltre, il rapporto tra indebitamento finanziario netto rispetto al patrimonio netto è passato da 0,3 a 0,2. Questo dato significa che l’indebitamento finanziario netto è meno di un terzo dei mezzi propri, che finanziano l’84% (77,5% nel 2012/13) circa del capitale investito netto.
L’indebitamento finanziario netto è determinato dai seguenti dati: debiti bancari per € 91,2 milioni (€115,5 milioni nel 2012/13), altri debiti finanziari per gli investimenti immobiliari per € 40,5 milioni (€ 46,3 milioni nel 2012/13), le disponibilità liquide per € 173,9 milioni (€155,6 milioni  nel 2012/13). Per quanto riguarda le disponibilità liquide l’incremento è di € 18,3 milioni, ossia dell’11,78%.
Bisogna evidenziare che l’enorme quantità di disponibilità liquide supera abbondantemente il debito bancario, che per l’82% scade a medio termine.
Il saldo tra debiti e crediti verso altre società sportive  è negativo per € 82 milioni (-€47,7 milioni nel 2012/13). I debiti bancari a breve sono pari a € 16,2 milioni (€26,4  milioni nel 2012/13).
Il totale dei debiti per l’acquisto di giocatori ammonta a € 151 milioni (€80,4  milioni nel 2012/13) e registra un incremento dell’87,8%. L’importo allocato tra le passività correnti è di € 66,8 milioni (€ 45,6 milioni nel 2012/13), mentre l’importo allocato tra quelle non correnti è di 84,2 milioni (€ 34,7 milioni nel 2012/13). Nella sezione opposta, i crediti per la cessione di giocatori sono pari a € 68,9 milioni (€ 32,6 milioni nel 2012/13).

Debiti con dipendenti e fisco.

Il Fair Play Finanziario richiede che non vi siano delle problematiche relative a debiti scaduti verso altri club, il fisco e/o i propri dipendenti.
Al 30 giugno 2014, i debiti correnti verso il personale ammontano a € 113,6 milioni (€ 82,2 milioni nel 2012/13) e segnano un incremento del 38,2%. Tale importo, essendo pari al 42% del costo del personale, ci porterebbe a stimare un ritardo nei pagamenti degli stipendi di circa 4/5 mesi, considerando, che l’importo del debito dovrebbe includere i premi per i risultati sportivi raggiunti.
Le passività per imposte correnti sono nulle. Quelle per imposte differite ammontano a 20 milioni (€ 10,9 milioni nel 2012/13). Nella sezione opposta, i crediti per imposte correnti ammontano a € 6,8 milioni (€949 mila nel 2012/13) e i crediti per imposte differite ammontano a circa € 14,2 milioni (€ 4,9 milioni nel 2012/13).

I Ricavi


I ricavi operativi per l'anno 2013/14, escludendo le plusvalenze, raggiungono la cifra record di € 549,6 milioni; mentre, nell’esercizio precedente erano pari a € 520,9 milioni, segnando un incremento del 5,52%. Dal 2011/12 il fatturato si colloca sopra la soglia dei 500 milioni.
Il record 2013/14, come quello del 2012/13 e dell’anno precedente, evidenzia l'ammontare dei ricavi più alto al mondo nel settore. Il club madrileno è stato il primo club sportivo al mondo che abbia superato la barriera dei 500 milioni. Il 2013/14 è il terzo esercizio consecutivo in cui superata la soglia dei 500 milioni.
Le principali fonti di tali ricavi sono: lo stadio, i diritti televisivi e il marketing e sono equidistribuite, ossia contribuiscono in egual misura percentuale al fatturato.
Il contributo dei soci, tanto per la quota associativa quanto per gli abbonamenti, rappresenta il 9,1% della cifra totale dei ricavi.


I ricavi da stadio, comprensivi delle quote sociali, ammontano a € 140,6 milioni (€ 145,8 milioni  nel 2012/13) e rappresentano il 25,49% dei ricavi operativi. Durante la stagione2013/2014, il “Tour del Bernabeu” ha attratto circa 800.000 visitatori, di cui 140.000 hanno optato per l’acquisto di servizi aggiuntivi come “La Foto Digital”.
I ricavi derivanti da amichevoli e competizioni internazionali ammontano a € 72,2 milioni (€46,9 milioni nel 2012/13) e incidono per il 13,1% sui ricavi operativi. I ricavi radiotelevisivi mostrano un importo notevole pari a € 162,69 milioni (€ 161,5 milioni nel 2012/13) e rappresentano il 29,6% dei ricavi operativi. I ricavi commerciali hanno un’incidenza del 31,77% e risultano pari a € 174,6 milioni (€ 166,7 milioni nel 2012/13).
L’incremento maggiore è stato quello relativo alle amichevoli e competizioni internazionali, che segna un aumento del 46,32%, che ha apportato 22,6 milioni in più.
In base ai dati pubblicati dall’UEFA relativi alla ripartizione dei ricavi da Champioms League, vinta dal Real Madrid, il club madrileno ha incassato € 57.414.000, di cui € 20.514.000 per il Market Pool.

Nel periodo 1999/2000-2013/14, il tasso medio di crescita annuale dei ricavi è stato del 12%.
E’ evidente che il club ha raggiunto una struttura equilibrata di ricavi, ciascuna delle tre aree (stadio, televisione e marketing) contribuisce con circa un terzo del totale dei ricavi. La diversificazione delle fonti di ricavo, conferisce stabilità economica, attenuando l'impatto di eventuali fluttuazioni dei ricavi causate dai risultati sportivi e altre cause congiunturali economiche.

Il Costo dei dipendenti.

Il costo del personale al 30 giugno 2014 ammonta a circa € 269,3 milioni (€ 245,9 milioni nel 2012/13) e risulta in aumento del 9,5%.
Il rapporto tra costo del personale e i ricavi operativi, con esclusione delle plusvalenze, è l'indicatore utilizzato a livello internazionale per misurare l'efficienza operativa delle società di calcio. Più basso è il valore di questo rapporto e più “efficiente” risulta il club. Il 30 giugno 2014 tale rapporto risulta pari al 49%, mentre il 30 giugno 2013 era pari al 47,2%.
Bisogna evidenziare che il dato in questione, si trova molto al di sotto del 50%, che è considerata la soglia di eccellenza e ben al di sotto del 70%, che è il livello massimo raccomandato dalla “European Club Association”. Bisogna aggiungere e sottolineare che, dal 2005/06, tale indicatore è stabilmente al di sotto del 50% e dal 2002/03 è inferiore al 70%.
In definitiva, il Real Madrid si può permettere una rosa di calciatori dall’ingaggio elevato perché la sua gestione economica genera un fatturato altrettanto elevato.

L’equilibrio della Gestione Economica.

Il grafico dimostra come l’evoluzione del costo del personale mantenga la stessa distanza dall’evoluzione dei ricavi operativi.


Si pensi che nel periodo 2008/09-2013/14 la somma dei risultati prima delle imposte è pari a 230,8 milioni di Euro, con una media di circa 33 milioni di Euro ad anno.


Il “Breakeven Result”.

Per il periodo di monitoraggio del 2014/2015 gli esercizi sotto osservazione saranno 3 e precisamente 2012, 2013 e 2014. La soglia di perdita aggregata tollerata è di 45 milioni.
Per il Real Madrid la somma algebrica dei risultati prima delle imposte per gli esercizi 2012, 2013 e 2014, risulta positiva per 128,2 milioni di Euro; pertanto, non ci sono problemi per questo aspetto.

L’EBITDA, ossia il risultato prima del calcolo degli ammortamenti degli interessi e delle tasse, con esclusione delle plusvalenze, risulta pari a € 124,6 milioni; mentre nel 2012/13 era pari a 131,8 milioni.
Se considerassimo anche le plusvalenze, determinate dai trasferimenti dei giocatori, si determinerebbe un EBITDA positivo per 164,5 milioni (150,2 milioni nel 2012/13). Il risultato di gestione al lordo delle imposte risulta positivo con un utile di 48,2 milioni, mentre nel 2012/13 era positivo per 47,7 milioni.

Conclusioni e la “nuova sfida”.

Per quanto riguarda il bilancio di previsione consolidato per il 2014/15, gli amministratori hanno previsto un totale di ricavi operativi pari 533.267.000 Euro ed un Risultato al lordo delle imposte positivo per 48,1 milioni di Euro. Le plusvalenze previste, escluse dal calcolo dei ricavi operativi, ammontano a 42 milioni di Euro.
Sono numeri che confermano i risultati raggiunti in tema di Fair Play Finanziario. L’enorme quantità di ricavi permetterà al Real Madrid di avere una rosa di Top Player con costo lordo del personale ammontante a circa 263 milioni, ma la cui incidenza resterà al di sotto del 50% dei ricavi senza plusvalenze. Per il Fair Play Finanziario l’importante è che non si spendi più di quanto di incassi. Per il Real Madrid, essendo una Polisportiva, bisogna aggiungere che dal calcolo del break-even occorre togliere i costi e i ricavi degli altri sport, come la pallacanestro.
Nonostante lo Stadio “Santiago Bernabeu” sia uno stadio d’ élite appartenente alla categoria più elevata, la dirigenza del Real Madrid si è posta come obiettivo strategico la realizzazione del “Nuevo Santiago Bernabeu”. Il 31 gennaio 2014 è stata presentata la proposta vincitrice del concorso per il “Nuevo Santiago Bernabeu”, realizzata da “Gmp Architekten/L35/Riba”.

L'obiettivo strategico, concepito come sfida per il XXI secolo, è quello di “trasformare il Bernabeu per avere uno stadio più moderno, con una maggiore capacità di guadagno, più sicuro, più confortevole, con un nuovo concetto di intrattenimento, con nuove aree commerciali e di ristoro in un ambiente con più verde e migliore mobilità. Uno stadio speciale, unico e spettacolare.”

sabato 20 settembre 2014

Malmö Fotbollförening: il fatturato 2013 pari a 18,2 milioni di Euro.


Luca Marotta


In genere, il fatturato, è la prima voce contabile da cui partire nelle valutazioni di un’azienda ed è anche la prima misura del successo del business. Durante l’esercizio 2013, il fatturato del Gruppo Malmö Fotbollförening ha raggiunto la cifra di 18,2 milioni di Euro, considerando il seguente cambio 1 SEK = 0,1129 EUR.
Un’altra voce contabile di sicuro interesse è il risultato consolidato netto, perché è il dato di sintesi più immediato della gestione economica, che per il 2013, segna una perdita consolidata netta di 278 mila Euro.
Invero, la gestione economica del Gruppo Malmö Fotbollförening risulta influenzata enormemente dall’indebitamento finanziario per il nuovo Stadio, che determina a sua volta oneri finanziari importanti.
Dal punto di vista sportivo, nel 2013, la squadra di calcio ha vinto il campionato svedese e la supercoppa di Svezia. In Europa League la squadra del Malmö è stata eliminata al terzo turno di qualificazione dallo Swansea.

Il Gruppo.
Il Gruppo vede al vertice un’associazione denominata: “Malmö Fotbollförening” che possiede il 75% della Società per Azioni “Fotbollsstadion i Malmö Fastighets AB”, con 75.765 azioni. Tale società possiede lo Stadio “Swedbank Stadion”. Il restante 25 per cento è di proprietà di “Peab AB”. Inoltre, “Malmö Fotbollförening” detiene il 100% della società “MFF Event AB”.

La Continuità Aziendale (going concern).
La relazione della Società di Revisione Deloitte non contiene né richiami di informativa, né rilievi.

La Situazione Patrimoniale.


La struttura dell’attivo del bilancio consolidato della Malmö Fotbollförening evidenzia la forte incidenza sull’attivo totale delle immobilizzazioni materiali per l’84,7%. Le immobilizzazioni materiali sono possedute dalla società controllata. Dal 2012, Malmö Fotbollförening detiene il 75% della società proprietaria dello “Swedbank Stadion”.

L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è pari a 0,29.
Infatti, l’equity ratio è pari a 22,44%. Il ricorso al capitale di terzi, potrebbe essere giustificato dall’investimento relativo alla Stadio.
L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 1,29, ciò vuol dire che il club possiede dei beni il cui valore è sufficiente a pagare i debiti. Basti pensare al valore dello Stadio.
L’INDICE DI SOLVIBILITA’ CORRENTE
Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo circolante è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,55, ciò vuol dire che l’attivo circolante non sarebbe in grado di pagare i debiti a breve. Tuttavia, nei debiti a breve sono presenti i risconti passivi per 45.732.000 SEK, che rappresentano il 47,4% del passivo corrente. Questo vuol dire che Malmö Fotbollförening usa i ricavi futuri per finanziare l’attività.

Il Valore della Rosa.
Il Valore della Rosa giocatori ammonta a 18.137.000 SEK (€ 2.048.000). Rispetto al 2012 si è verificato un incremento di 2.984.000 SEK. Tale incremento è dovuto ad investimenti per 22.236.000 SEK (€ 2.510.000), cessioni dal valore residuo di 7.760.000 SEK (€ 876 mila) e ammortamenti per 11.492.000 SEK (€ 1.297.000).

Il Valore dello Stadio.
Nel 2012, anno di acquisto del 75% di “Fotbollsstadion i Malmö Fastighets AB”, risultano acquisiti ed entrano a far parte delle immobilizzazioni del Gruppo fabbricati per l’importo di 480.889.000 SEK (€ 56 milioni circa).
Nel bilancio d’esercizio 2012 dell’associazione controllante, l’acquisizione delle azioni di “Fotbollsstadion i Malmö Fastighets AB” fu evidenziata per un importo di 91.078.000 SEK (€ 10,6 milioni circa).
Nel consolidato 2013 le immobilizzazioni materiali nette ammontano complessivamente a 492.878.000 SEK (€ 57,3 milioni).

Il Patrimonio Netto.

Il Patrimonio Netto Consolidato, comprensivo delle interessenze di terzi, è positivo e ammonta a 130.508.000 SEK (€ 14,7 milioni). Il patrimonio netto al 31.12.2013 risulta in diminuzione di 5.857.000 SEK.
La variazione è dovuta alla perdita consolidata dell’esercizio pari a 2.466.000 SEK (€ 278 mila) e al rimborso della quota di compartecipazione ai profitti spettante a Euro Football Invest AB.
Il Fair Play Finanziario richiede che non vi sia un patrimonio netto negativo in peggioramento.
Nel caso in questione è conforme a quanto stabilito dal Regolamento.

La Posizione Finanziaria Netta
I debiti finanziari ammontano a 353.300.000 SEK (€ 39.888.000) e risultano in diminuzione del 5,7%. Ovviamente, l’indebitamento finanziario è dovuto allo Stadio. I debiti finanziari con durata superiore ai 5 anni ammontano a 251,6 milioni di SEK.
L’indebitamento di natura finanziaria al netto delle disponibilità liquide, risulta pari a 334.663.000 SEK (€ 37.783.000). La Posizione Finanziaria Netta, pur essendo negativa, è inferiore al Fatturato Netto (ricavi senza plusvalenze); ma, il rapporto ‘Net Debt/EBITDA’ risulta pari a 7,6, considerano l’EBITDA pari a 43.949.000 SEK (€ 4.962.000).

Il Rendiconto Finanziario.
Le disponibilità liquide risultano aumentate di 12.598.000 SEK (€ 1,4 milioni), a causa di un flusso positivo di cassa generato dall’attività operativa per 43.593.000 SEK (€ 4,9 milioni), di un flusso di cassa negativo generato dall’attività di finanziamento per 27.320.000 SEK (€ 3.084.000) e da un flusso di cassa negativo generato dall’attività di investimento per 3.675.000 SEK (€ 415 mila).

La Gestione Economica.


RAPPORTO TRA RICAVI OPERATIVI E ATTIVITA’ TOTALI
Il rapporto tra ricavi operativi netti, escluse le plusvalenze, e attività totali, risponde ad una semplice ma fondamentale domanda: quanto è investito e quanto si fattura? 
Nel caso del Gruppo Malmö, tale indicatore è pari al 27,77%, pertanto ogni 100 Corone Svedesi investite si incassano 27,77 Corone Svedesi, segnando una rotazione lenta degli investimenti effettuati, anche a causa del recente investimento stadio. 

RAPPORTO TRA REDDITO OPERATIVO E ATTIVITA’ TOTALI
Tale indicatore è la chiave per calibrare il buon funzionamento di un club calcio. Se si ottiene un ritorno economico adeguato, vuol dire che le attività sono gestite in modo efficiente, i ricavi operativi e le spese operative risultano ben dimensionati. 
Considerando come reddito operativo la differenza tra fatturato netto e ricavi operativi, escludendo il Player Trading, si otterrebbe la cifra di 3.496.000 SEK (€ 395 mila) e per Malmö Fotbollförening risulterebbe che per ogni 100 Corone Svedesi investite si guadagnerebbero solo 0,6 Corone Svedesi.

I Ricavi

Al 31 Dicembre 2013, il fatturato consolidato di Malmö Fotbollförening, al lordo delle plusvalenze per la cessione giocatori, è di 172.596.000 Corone Svedesi (“SEK”) pari a circa 19.486.000 Euro.
Nel 2012 il fatturato lordo è stato inferiore del 5,5%.
Le Plusvalenze sono pari a 11.458.000 Corone Svedesi (€ 1.250.000), con un’incidenza sul fatturato lordo del 6,4%. Rispetto al 2012, si è registrato un decremento del 16,4%.
Il Fatturato Netto, pertanto, registrerebbe un incremento del 7,5%, che sarebbe maggiore rispetto al fatturato lordo, perché sarebbe uguale a 161.138.000 SEK (€ 18,2 milioni).
I ricavi da gare risultano pari a 43.541.000 SEK (€ 4.916.000) e registrano un incremento del 22,2% con un’incidenza sul fatturato netto del 27%.
I ricavi per diritti TV ammontano a 11.174.000 SEK (€ 1.262.000) e segnano un incremento del 6,1% ed un’incidenza del 6,5% su fatturato netto.
I compensi per le competizioni UEFA raggiungono la cifra di 3.375.000 SEK (€ 381 mila), con un incremento del 37,4% e un’incidenza sul fatturato netto del 2%.
I ricavi per sponsorizzazioni e pubblicitari ammontano a 62.175.000 SEK (€ 7.020.000) e registrano un decremento dell’1% e un’incidenza sul fatturato netto del 38,5%.
I ricavi da merchandising sono pari a 11.458.000 SEK (€ 1.294.000), con un incremento del 46,1% e un’incidenza sul fatturato netto del 7,1%.
Un’importante voce del fatturato riguarda i Fitti attivi che risultano pari a 17.165.000 SEK (€ 1.938.000). In senso lato, poiché trattasi dei ricavi provenienti dalla locazione degli spazi dello Stadio di proprietà, si potrebbero classificare come “ricavi da stadio”. Tali ricavi evidenziano un incremento del 1,2%, rispetto all’esercizio precedente e un’incidenza sul fatturato netto del 10,6%.
Altra voce classificabile in quella più ampia dei ricavi da stadio riguarda i ricavi da Eventi e conferenze che ammontano a            1.823.000 SEK (€ 206 mila). Tali ricavi evidenziano un decremento del 34,6%, rispetto all’esercizio precedente e un’incidenza sul fatturato netto del 1,1%.
Gli Altri proventi ammontano a 10.143.000 SEK (€ 1.145.000).

I Costi.
Il costo del personale ammonta a 72.169.000 SEK (€ 8.148.000) e risulta in aumento del 2,1%. Il rapporto tra costo del personale e fatturato netto è pari al 44,68% e, pertanto, non supera il 70% del Fatturato Netto.
L’ammortamento della rosa calciatori è pari a 11.492.000 SEK (€ 1.297.000).
L’incidenza del costo del “fattore lavoro”, dato dalla somma del costo del personale e degli ammortamenti della rosa calciatori, incide sul fatturato netto per il 51,79%. Tale indicatore segnala un’ottima gestione economica del fattore lavoro.
Gli ammortamenti dei beni materiali ammontano a 17.893.000 SEK, di cui 9.751.000 SEK per fabbricati (€ 1,1 milioni).
Tra i costi operativi, pari a 56.478.000 SEK, sono inclusi: i costi operativi relativi alla gestione dello Stadio per 13.394.000 SEK (€ 1,5 milioni); i costi per le gare per 11.623.000 (€ 1.312.000); i costi per la gestione marketing per 22.187.000 SEK (€ 2,5 milioni).
La gestione finanziaria, a causa dell’indebitamento finanziario pesa negativamente per 14 milioni di SEK (€ 1,6 milioni).

Il “Breakeven Result”
Il risultato prima delle imposte è positivo per 502 mila SEK (€ 57 mila). Nel 2012 era negativo per 14.846.000 SEK e nel 2011 era positivo per 3.637.000 SEK.
A causa delle imposte, pari a 3.068.000 SEK (€ 346 mila), e delle interessenze di terzi, il risultato netto consolidato 2013 è negativo per 2.466.000 SEK (€ 278 mila). Nel 2012 il risultato netto consolidato era negativo per 13.938.000 SEK, ma nel 2011 era esposto un utile netto consolidato per 3.010.000 SEK.

Conclusioni.
I numeri dicono che la squadra svedese del Malmö dal punto di vista economico ha fatturato quanto il Livorno nel 2013, che ha disputato i primi sei mesi del 2013 in Serie B.
Per il valore della Rosa giocatori si collocherebbe nella Serie B Italiana, ma l’aver acquistato lo stadio di proprietà farebbe ben figurare la squadra svedese nella Serie A Italiana.

Per il 2014 la squadra svedese del Malmö potrà contare sui ricavi della Champions League, che faranno certamente aumentare il fatturato.

domenica 7 settembre 2014

Allianz Arena München Stadion GmbH 2012/2013: 53,6 milioni di fatturato


Luca Marotta


Premessa.
Per poter esporre qualche cifra contabile della società Allianz Arena München Stadion GmbH relativa all’esercizio 2012/2013, bisogna tener ben presente alcune nozioni del diritto commerciale tedesco.
Avvalendosi della facoltà prevista nel paragrafo 264 comma 3 del Codice Commerciale Tedesco, Allianz Arena München Stadion GmbH è stata esentata dal deposito del bilancio di esercizio 2012/2013. Pertanto, per conoscere almeno alcune cifre contabili della società Allianz Arena München Stadion GmbH, bisogna rifarsi al presupposto giuridico dell’esenzione, ossia bisogna “estrapolarle” tali dati dal bilancio consolidato di FC Bayern München AG.

La società.
L'Allianz Arena München Stadion GmbH è una società controllata da FC Bayern München AG ed è la società proprietaria dello Stadio “Allianz Arena”, inoltre, si occupa della gestione dello stadio con i relativi servizi accessori come parcheggi, ristorazione, aree ospitalità e negozi.
Il 27 aprile 2006, FC Bayern München AG acquistò temporaneamente il 100% delle azioni della Allianz Arena, con l’impegno al riacquisto entro il 30 giugno 2010 del 50% da parte della società cofondatrice TSV Monaco 1860. Tuttavia, Tale impegno è stato ufficialmente revocato il 25 aprile 2008. Tutte e tre le parti si sono accordate per alleviare il TSV 1860 dei suoi obblighi, che sono stati poi trasferiti al FC Bayern München AG. Attualmente Allianz Arena München Stadion GmbH è una società con socio unico.

Lo Stadio.
La società Alpine Bau GmbH ha costruito lo stadio e la posa della prima pietra è datata 21 ottobre 2002, mentre la consegna è avvenuta il 30 aprile 2005. L’inaugurazione risale al maggio 2005. Il costo di costruzione, come riportato dal sito ufficiale, è stato di circa € 340.000.000.
In genere, l’Allianz Arena è locato a titolo oneroso per l'organizzazione di partite di calcio ai due club di Monaco di Baviera: FC Bayern e TSV 1860 München. Inoltre, l'azienda può locare lo stadio a terzi, come la Federazione e/o la Lega tedesca (DFB, DFL), per lo svolgimento di partite internazionali e partite di coppa. Pertanto, la voce principale dei ricavi è costituita dalle locazioni per eventi dello stadio e dei relativi Sky Box della zona Vip, e non riguarda i ricavi da botteghino che sono gestiti dall’organizzatore della gara, che prende in locazione lo stadio. Inoltre, ad esclusione dei giorni dedicati alle partite, le strutture dello stadio possono essere messe a disposizione per eventi aziendali ed è possibile l'apertura per i visitatori che possono prenotare visite guidate a pagamento dello stadio.

I numeri dell’esercizio 2012/2013.
Allianz Arena München Stadion GmbH ha chiuso l'esercizio 2012/2013 con un utile netto di € 8.200.000; mentre, nel 2011/12 era stata registrata una perdita netta di € 3,7 milioni. Il risultato positivo è stato completamente trasferito alla Capogruppo FC Bayern München AG, in base ad un accordo datato 01.07.2007.
Il Patrimonio Netto al 30 giugno 2013 risulta invariato a € 49.478.000, a causa del citato contratto di trasferimento del risultato dell’esercizio alla controllante FC Bayern München.
Il fatturato del 2012/2013 è stato pari a € 53,6 milioni e risulta sostanzialmente in linea con quello dell’anno precedente che era pari a € 54,2 milioni.
Il numero delle partite disputate nel 2012/13 è stato di 47; mentre, nel 2011/12, si erano disputate 48 partite in 46 giorni.
L’entrata in funzione con la relativa apertura, avvenuta a fine maggio 2012, del “FC BAYERN MÜNCHEN Erlebniswelt” ha determinato l’aumento del numero dei visitatori dello stadio e la possibilità di generare nuovi ricavi aggiuntivi
Durante l'esercizio 2012/2013 sono stati spesi circa 1,7 milioni di Euro, per la manutenzione e le riparazioni della costruzione, poiché i sistemi tecnici e i dispositivi operativi hanno richiesto una cura più intensiva, essendo stato compiuto l’ottavo anno di attività.
Nonostante il lungo inverno e le condizioni meteorologiche il consumo di energia elettrica risulta aumentato solo del 4%; mentre, quello del gas naturale è aumentato del 19%. Pertanto, la riduzione dei consumi energetici mediante la realizzazione di misure di efficienza energetica, resta un problema da risolvere.
Nell'esercizio 2012/2013, Allianz Arena München Stadion GmbH ha investito, per opere di ampliamento locali, sistemazione parcheggi, videosorveglianza e altro, la cifra di € 2,9 milioni.
Dal punto di visto economico, come scritto dagli amministratori del Gruppo Bayern, il successo economico della società  Allianz Arena München Stadion GmbH dipende principalmente dai risultati sportivi in Bundesliga delle due squadre di calcio di Monaco. Quindi, sotto il profilo economico, i rischi sono estremamente limitati, perché la società opera principalmente come fornitore per FC Bayern München AG e TSV 1860 München.
Tuttavia, nell’ambito del Gruppo FC Bayern München, la società Allianz Arena München Stadion GmbH è portatrice del rischio finanziario. Infatti, il debito finanziario del Gruppo fa riferimento esclusivamente alla società Allianz Arena München Stadion. Al 30 giugno 2013 i debiti verso le banche ammontavano a € 113.932.000. Al 30 giugno 2012, i Debiti bancari risultavano pari a € 118.440.000. Al 30 giugno 2011, i Debiti verso banche ammontavano a € 122.949.000 e a € 162,4 milioni nel 2009/10.
Al 30 giugno 2013, la cifra con scadenza durante l’esercizio 2013/14 ammontava a € 4.508.000. L’importo con scadenza superiore ai 5 anni è di € 82.202.000. I Debiti verso banche riguardano mutui garantiti da ipoteche per un importo di 150 milioni di Euro.

Evoluzione prevedibile della gestione.
Le previsioni per la stagione 2013/2014 erano di un risultato positivo con almeno 37 partite complessive disputate dai due club. Anche per il 2014/2015 si prevede di conseguire un risultato positivo.
Nel frattempo si ridurrà l’indebitamento finanziario dando regolare corso al rimborso previsto dei prestiti.

L'Allianz Arena München Stadion GmbH si è anche candidata, con il sostegno della Città di Monaco di Baviera, ad ospitare delle partite del Campionato Europeo di calcio nel 2020 (EM 2020). 

venerdì 5 settembre 2014

Bilancio Sassuolo 2013: equilibrio economico con lo Sponsor Mapei e Berardi.


Luca Marotta


L’Unione Sportiva Sassuolo Calcio Srl ha chiuso il bilancio dell’esercizio 2013 con un risultato negativo di € 157.699, mentre il 2012 si era chiuso un utile al netto delle imposte di € 1.384.200 e nel 2011 l’utile era pari a € 68,996.
Trattasi di un bilancio che dipende dall’entità rilevante che hanno i ricavi da sponsorizzazione pari a € 15.564.760 (€ 12.997.503 nel 2012 ed € 14.280.740 nel 2011), che incidono per il 37,5% sul valore della produzione. Nel caso del Sassuolo, la sponsorizzazione è una operazione con parte correlata ed è a livello dei Top Club della Serie A. Nel bilancio 2013 del Sassuolo assumono un importante peso anche le plusvalenze, essenzialmente quella di Berardi, pari a € 9 milioni con un’incidenza sul valore della produzione del 21,8%.
Il bilancio 2013 del Sassuolo riguarda la seconda parte della stagione sportiva 2012/13, conclusasi con la promozione in Serie A, e la prima parte del campionato 2013/14, conclusosi con la permanenza in Serie A. Mentre il bilancio relativo all’anno 2012 comprendeva la seconda parte della stagione sportiva 2011/12, conclusasi solo con i play-off, e la prima parte del campionato 2012/13, conclusosi con la promozione in Serie A. Pertanto per il 2013 ha beneficiato solo per la seconda parte dell’esercizio dei diritti televisivi della Serie A.

Il Gruppo.

La società è controllata dalla società MAPEI S.P.A. con sede in Milano, che redige il bilancio consolidato di gruppo.
L’Unione Sportiva Sassuolo Calcio Srl ha aderito al “Consolidato Fiscale Nazionale” posto in essere dalla società controllante MAPEI S.P.A.. Tale opzione è stata rinnovata in data 15.06.2012 per il triennio 2012-2013-2014.

I rapporti con parti correlate.

Nella nota integrativa a proposito delle operazioni con parti correlate è scritto che “nel corso dell’esercizio non sono state realizzate rilevanti operazioni con parti correlate concluse a condizioni di mercato non normali.”
Nella Relazione sulla Gestione, come ricavi si fa riferimento alla sponsorizzazione da parte della controllante per € 15.541.096 (€ 12.994.603 nel 2012) e ad altri ricavi per prestazioni di servizi a consociate per € 63.996 (€ 83.500 nel 2012). Tra le società consociate figurano: ADESITAL SPA; CERCOL SPA; POLYGLASS SPA; MOSAICO+ e VINAVIL.
Come costi sono evidenziati degli oneri finanziari nei confronti di Mapei Spa per € 214.037 (€ 109.125 nel 2012) e dei costi per prestazioni di servizi sempre nei confronti di Mapei Spa per € 112.636 e nei confronti di MOSAICO+ per € 6.229.
Il Sassuolo vanta crediti verso la Mapei Spa per circa 6 milioni di Euro, di cui 5,7 milioni  a breve. Esistono debiti di natura finanziaria nei confronti della Mapei per € 11,5 milioni e debiti di natura commerciale per circa 61 mila Euro.

La continuità aziendale.
La società di revisione Reconta Ernst & Young S.p.A., nella sua relazione ha evidenziato, come per il bilancio 2012, al punto 4 a titolo di richiamo di informativa che il necessario supporto finanziario atto a sostenere l’attività della Società viene garantito dalla controllante Mapei S.p.A..
Tale concetto è stato ribadito dagli Amministratori, come già fatto per il bilancio 2012,  nella Relazione sulla Gestione affermando che ‘il Sassuolo gestisce il rischio di liquidità mantenendo il livello dei fidi bancari concessi da primari Istituti di Credito a valori ritenuti idonei per evitare situazioni di tensione finanziaria, comunque sufficienti, a soddisfare le esigenze dell’attività operativa, tenuto altresì conto dell’impegno formale assunto dal socio di riferimento “MAPEI S.P.A.” a garantire un adeguato supporto finanziario alla Società per un periodo non inferiore a 12 mesi dall’approvazione del presente bilancio.’
Considerato quanto scritto sopra si potrebbe parlare di “Mapei-dipendenza”

Lo Stadio.
Al 31 dicembre 2013, tra le immobilizzazioni materiali non figura lo stadio. Il 5 dicembre 2013, a seguito del fallimento della società Mirabello 2000 Spa, la Mapei si è aggiudicata l’asta giudiziaria per l’acquisto del “Mapei Stadium - Città del Tricolore di Reggio Emilia” e ha mantenuto nella denominazione “Città del Tricolore” come segno di rispetto nei confronti della città di Reggio Emilia. L’importo con il quale Mapei Spa si è aggiudicata l’asta è stato di 3,8 milioni di Euro. Il Giudice Delegato del Tribunale di Reggio Emilia ha trasferito a Mapei Spa, nel mese di febbraio 2014, la piena proprietà dello Stadio di Reggio Emilia (ex Giglio), ora denominato “Mapei Stadium - Città del Tricolore”.
L’impianto ospita le partite casalinghe del Sassuolo Calcio dalla stagione sportiva 2013/14,.
Al momento dell’aggiudicazione, lo Stadio aveva circa venti anni e necessitava di lavori di ammodernamento. Da segnalare che la prima operazione effettuata ha riguardato il posizionamento del naming “Mapei Stadium” e l’inserimento del logo Mapei in qualità di sponsor.

Il Patrimonio Netto.


Il patrimonio netto risulta positivo per € 3.058.528 , nel 2012 era positivo per € 2.516.232. La variazione è dovuta alla perdita netta d’esercizio di € 157,699 e a versamenti in conto futuri aumenti di capitale per € 700.000.
I mezzi propri finanziano solo il 3,9% delle attività e il 9,6% dei diritti pluriennali alle prestazioni dei calciatori. Per la restante parte si fa ricorso al capitale di terzi.

L’indebitamento finanziario.


La posizione finanziaria netta risulta negativa per € 10,3 milioni (€ 4,5 milioni nel 2012), ma è di molto inferiore al valore della produzione. L’EBITDA del bilancio 2013 è positivo per € 8.069.076 (€ 5.286.098 nel 2012), pertanto la gestione operativa ha generato flussi di liquidità per pagare l’indebitamento finanziario. Si aggiunga che la maggior parte del debito finanziario riguarda il debito verso la controllante pari a circa € 11,5 milioni.
I crediti da calciomercato ammontano a € 24.162.050. L’importo maggiore riguarda la Juventus per € 12,5 milioni.
I debiti verso Enti settore specifico ammontano complessivamente a € 31,7 milioni, di cui € 146.342 per debiti vs. la Lega Calcio ed € 31.585.500 per debiti verso società calcistiche. Gli importi maggiori riguardano la Juventus per € 13,3 milioni, il Palermo e il Parma per € 4.100.000.
L’indebitamento finanziario netto ai fini del Fair Play Finanziario ammonta a € 17,9 milioni ed è inferiore al fatturato netto.

Gli Altri debiti.

I debiti tributari risultano pari a € 2.936.019 (€ 743.106 nel 2012). L’importo principale riguarda i debiti verso l’Erario per ritenute su redditi di lavoro dipendente pari a € 1.469.989 (€ 686.463 nel 2012).
Gli altri debiti ammontano a € 1.208.393 (€ 496.977 nel 2012) e riguardano essenzialmente i debiti verso il personale pari a € 1.129.580. Il rapporto tra debiti verso il personale e costo del personale, pari al5%, evidenzia puntualità nei pagamenti.
Risulta effettuato un accantonamento di € 850 mila al fondo rischi premi calciatori. Tale importo riguarda gli impegni previsti dai vari contratti per la fine del campionato relativo alla stagione 2013/2014.
Il fondo Imposte Differite, al netto delle imposte anticipate, risulta pari a € 1.641.757.

Il Valore della Rosa dei calciatori.
Il valore contabile netto dei diritti pluriennali alle prestazioni dei calciatori ammonta a € 31.793.341 ( € 4.977.940  nel 2012) e rappresentano il 40,4% dell’attivo.
Sono stati effettuati investimenti per € 35.892.000 (€ 5.278.000 nel 2012), tra cui: Marrone dalla Juventus per € 9 milioni; Zaza dalla Juventus per € 5 milioni; Kurtic dal Palermo per € 5 milioni; Chibsah dal Parma per € 5 milioni; Acerbi dal Genoa per € 3,6 milioni; Rossini dalla Sampdoria per € 3 milioni e Sansone dal Torino per € 2,9 milioni.
Le cessioni effettuate per l’importo di € 11.931.000 hanno permesso di realizzare un’eccedenza di plusvalenze sulle minusvalenze per € 8.449.752. Tra le cessioni figurano: Berardi alla Juventus per € 9 milioni e Sansone alla Sampdoria per € 2,9 milioni.
Nel mese di Gennaio 2013 il calciatore Sansone Gianluca è stato acquistato a titolo definitivo dal Torino ed è stato ceduto a titolo definitivo con compartecipazione alla Sampdoria. Nel mese di Giugno 2013 la Sampdoria ha provveduto a liquidare la compartecipazione.
I crediti per calciatori ceduti in compartecipazione aumentano da € 1.601.500 a € 4.500.500 e riguardano essenzialmente la compartecipazione di Berardi con la Juventus.
I debiti per calciatori acquisiti in compartecipazione esplodono raggiungendo la cifra di € 16.570.000 da € 530.000. Il motivo è dovuto al fatto che gli investimenti sono stati effettuati utilizzando la comoda “leva” del sistema, ormai abrogato, delle compartecipazioni.
Per quanto scritto sopra il valore contabile netto potenziale della rosa del Sassuolo è stimabile in circa 19,7 milioni di Euro.

La Gestione Economica.

Il valore della produzione, comprensivo di plusvalenze, è aumentato dell’80,4% da € 23 milioni a € 41.504.255.
I costi della produzione aumentano a € 40.376.225 da € 21,1 milioni del 2012. L’aumento registrato è stato del 91,2% ed è avvenuto in misura più che proporzionale.


I ricavi.

Il fatturato al netto delle operazioni relative alle cessioni dei calciatori ammonta a € 31,6 milioni e registra un aumento del 61,5%.
I ricavi da sponsorizzazioni ammontano a € 15.564.760 (€ 12.997.503 nel 2012) e rappresentano il 37,5% del totale del Valore della Produzione e il 49,1% del fatturato netto. L’importo della sponsorizzazione MAPEI è di € 15.541.096.
I contributi in conto esercizio pari a € 1.852.405 (€ 4.241.288 nel 2012) riguardano i contributi federali della Lega Professionisti di Serie B per il primo semestre 2013.
I ricavi da gare sono aumentati a € 1.613.938  da € 579.270. In particolare i ricavi da gare in casa ammontano a € 1.002.893 e gli abbonamenti a € 606.009.
I proventi televisivi conseguiti nell'esercizio 2013 aumentano a € 10.516.923 da € 445.568, a causa della partecipazione al campionato di Serie A nel secondo semestre.
I Proventi Pubblicitari, pari a € 1.944.456, si riferiscono ai ricavi relativi alla cartellonistica pubblicitaria per le partite casalinghe.

Il Player Trading.


L’attività legata alla gestione calciatori, durante il 2013, considerando anche i relativi ammortamenti, ha generato un risultato positivo di circa € 2,2 milioni (€ 325 mila nel 2012).
Le plusvalenze da cessione diritti pluriennali calciatori ammontano a € 9.029.752 (€ 2.720.333 nel 2012) e riguardano principalmente Berardi ceduto alla Juventus con una plusvalenza di € 9 milioni.
I “Costi per acquisizione temporanea prestazioni calciatori” ammontano a € 1.465.931. Il prestito di Floro Flores è costato, come competenza 2013, € 630.137; quello di Farias € 478.904. Le minusvalenze risultano pari a € 580 mila.
Gli ammortamenti della rosa calciatori ammontano a € 5.595.351 (€ 2.860.044 nel 2012).

I costi.
I costi del personale aumentano da € 12,8 milioni a € 22.753.185 e incidono per il 71,8% sul fatturato netto e rappresentano il 56% dei costi della produzione.
Considerando anche gli ammortamenti dei calciatori, il costo del “fattore lavoro” incide per l’89,5% sul fatturato netto.
Gli ammortamenti e le svalutazioni pari complessivamente a € 6 milioni (€ 2,9 milioni nel 2012) rappresentano il 15,1% dei costi della produzione.
I costi per servizi ammontano a € 4.346.106  (€ 2,7 milioni nel 2012) e comprendono € 1.339.350 (€ 865.855  nel 2012) per costi specifici tecnici, che riguardano principalmente da spese sostenute per i procuratori sportivi.
L’affitto del “Mapei Stadium”, per l’importo di competenza del 2013, è stato pari a € 428.493.

Il Punto di Pareggio.

Il risultato prima delle imposte è positivo per € 916 mila. Nel 2012 era positivo per € 2,2 milioni e nel 2011 era positivo per € 1,1 milioni. La gestione economica sembra equilibrata, ma dipende dai ricavi della sponsorizzazione Mapei.
Le imposte pari a € 1.073.321 hanno determinato la lieve perdita di esercizio pari a € 157.699.

Conclusioni.

L’importante valore della sponsorizzazione da parte della società controllante, in chiave Fair Play Finanziario, potrebbe trovare una parziale giustificazione nel “naming rights”, tuttavia sembrerebbe che sia la stessa società controllante ad aver acquisito la proprietà dello stadio e a rinominarlo ““Mapei Stadium - Città del Tricolore”.
Potrebbe essere un nuovo caso da approfondire per gli appassionati del tema, soprattutto se si confrontasse la sponsorizzazione del Sassuolo con i valori medi della Serie A, tenendo presente, tuttavia, che gli Amministratori hanno scritto che “nel corso dell’esercizio non sono state realizzate rilevanti operazioni con parti correlate concluse a condizioni di mercato non normali.”
Per quanto riguarda l’esercizio 2014, il Sassuolo per conseguire l’importante obiettivo della permanenza in Serie A, ha fatto degli importanti investimenti riguardanti l’acquisto di calciatori e ha assunto anche un altro allenatore. Gli stessi Amministratori hanno scritto che “gli investimenti, rivolti prevalentemente all’acquisto di giocatori affermati e di esperienza, hanno comportato un importante e considerevole sacrificio economico la cui manifestazione numeraria sarà materialmente visibile dal Bilancio semestrale 01.01.2014 – 30.06.2014 da presentare in COVISOC. Tali rilevanti investimenti si presume modificheranno la situazione patrimoniale/finanziaria della società e il trend economico della stessa.”
Nonostante l’impatto in termini di costi degli investimenti effettuati, bisogna anche mettere in evidenza che per il 2014 il Sassuolo potrà beneficiare per due semestri dei diritti TV della Serie A e forse potrà contare sul Player Trading, basti considerare la seconda metà di Berardi e il “diritto di riacquisto” su Zaza riconosciuto alla Juventus.
Oltre gli obiettivi sportivi tra cui la permanenza in Serie A, che è stata conseguita, gli Amministratori del Sassuolo rimarcano che tra gli obiettivi aziendali ci sono anche le attività di promozione e utilità sociale e, infatti, il Sassuolo ha partecipato a numerosi eventi con tali obiettivi.