lunedì 3 marzo 2014

Semestrale Juventus: previsioni di perdita per il 2013/14.


Luca Marotta


Il 28 febbraio 2014, il Consiglio di Amministrazione della società Juventus Football Club S.p.A. ha approvato la Relazione Finanziaria Semestrale al 31 dicembre 2013, relativa al primo semestre dell’esercizio sociale 2013- 2014. I dati di sintesi mostrano un utile di periodo di € 4,8 milioni (€ 11,3 milioni nel I semestre 2012/13), un patrimonio netto positivo per 53,5 milioni (€ 75,7 milioni nel I semestre 2012/13) e un indebitamento finanziario netto di € 188 milioni (€ 149,6 milioni nel I semestre 2012/13).
In sintesi, lo sforzo economico effettuato per potenziare la prima squadra e renderla più competitiva, ha determinato un aumento dei costi operativi, la cui copertura risulta più complicata a seguito della eliminazione dalla Champions League. Pertanto dal punto di vista sportivo occorrerà fare il meglio nelle competizioni sportive in cui la prima squadra è impegnata e dal punto di vista economico, come annunciato dagli Amministratori, saranno poste in essere delle azioni di ottimizzazione. Il fatturato netto della Juventus continua a dipendere per il 61,2% dai ricavi TV. Il trend dei Top Club Europei, come dimostra l’ultima classifica di Football Money League della Deloitte, è quello di mostrare un crescita dell’incidenza percentuale dei ricavi commerciali, grazie a sponsorizzazioni di importo rilevante, che svariano dal nome dello stadio, a quello del Centro sportivo di allenamento, oltre alla maglia e all’equipaggiamento tecnico..

La Struttura dello Stato Patrimoniale.


Rispetto al 30 giugno 2013, il totale delle attività risulta in aumento dell’8,8%, assestandosi a 482,3 milioni di Euro (€ 478 nel I semestre 2012/13).
La presenza dello stadio di proprietà rende la struttura del bilancio della Juventus, rispetto a quella di altri club italiani, più vicina agli standard degli altri club europei.
Il peso sul totale dell’attivo della voce “Terreni e fabbricati” è del 26,3%.
L’attivo corrente comprensivo degli anticipi a fornitori correnti, risulta inferiore al passivo corrente, comprensivo degli anticipi da clienti correnti, di € 179,6 milioni, conseguenza, molto probabilmente, degli investimenti realizzati.

Il Patrimonio Netto.

Il Patrimonio netto al 31 dicembre 2013 è positivo per € 53,5 milioni (€ 75,7 milioni al 31/12/13) e finanzia l’ 11,1% dell’attivo.
La variazione rispetto al patrimonio netto del 30 giugno 2013, pari a € 48,6 milioni, è dovuta esclusivamente all’utile semestrale.
Il Patrimonio Netto, essendo positivo, è conforme a quanto stabilito dal regolamento del Fair Play Finanziario.

La Posizione Finanziaria Netta.


Se considerassimo il Capitale Investito Netto, pari a € 241,5 (€ 225,4 milioni nel I semestre 2012/13), risulterebbe che il Patrimonio netto ne finanzia il 22,2% e il restante 77,8% è finanziato dall’indebitamento finanziario netto, pari a € 188 milioni.
Secondo il regolamento del Fair Play Finanziario, l’indebitamento di natura finanziaria al netto delle disponibilità liquide, cui va aggiunto il saldo tra crediti e debiti da calciomercato, non deve essere superiore ai ricavi comprensivi di plusvalenze. Non si dovrebbero conteggiare i debiti contratti per investimenti “virtuosi” come lo stadio.


L’indebitamento finanziario netto, al 31 dicembre 2013, pari a € 188 milioni, è in aumento rispetto al 30 giugno 2013 di € 27,7 milioni.
Il totale lordo dei debiti finanziari aumenta da € 166,1 milioni del 30/06/2012 a € 193,2 milioni del 31/12/2013, di cui € 56,9 milioni non correnti. Continua il ricorso al factoring ed è aumentato l’indebitamento bancario a breve. In particolare, rispetto al 30 giugno 2013, il debito verso l’Istituto per il Credito Sportivo diminuisce da € 52,1 milioni a € 49,9. Trattasi di un debito “virtuoso” e la rata classificata tra i debiti a breve è di € 4,3 milioni. I debiti verso le banche aumentano da € 50,1 milioni del 30/06/2013 a € 75,3 milioni del 31/12/2013. Trattasi di debiti a breve. Complessivamente i debiti bancari superano i 129 milioni.
I debiti verso società di Leasing, diminuiscono da € 14,1 milioni a € 13,1 milioni. Trattasi di debiti “virtuosi”, perché riguardano il Centro Sportivo di Vinovo, oggetto di un’operazione di leasing, con Unicredit Leasing S.p.A.. I debiti verso le società di factoring aumentano da € 49,3 milioni a € 54,4 milioni. Le altre passività finanziarie ammontano a circa 500 mila Euro.
Le Disponibilità liquide diminuiscono da € 1,8 milioni a € 1,1 milioni. Le attività finanziarie non correnti pari a € 4,1 milioni, rimangono invariate, poiché si riferiscono a liquidità depositata su conto corrente a garanzia del mutuo contratto con l’Istituto per il Credito Sportivo.
Il saldo tra debiti e crediti da calciomercato è negativo per circa € 36 milioni (€ 34,7 milioni al 30/06/2013).
I Crediti verso società del settore specifico per campagna trasferimenti sono pari a € 66,2 milioni (€ 63,8 milioni, al 30/06/2013).
I Debiti verso società del settore specifico per campagna trasferimenti risultano pari a € 102,2 milioni (€ 98,4 milioni, al 30/06/2013).
Presumibilmente alla chiusura dell’esercizio, l’indebitamento finanziario netto della Juventus, con l’aggiunta del saldo tra debiti e crediti da calciomercato, sarà inferiore ai ricavi e risulterà conforme al Fair Play Finanziario, essendo anche comprensivo di debiti “virtuosi”.

Il Valore della Rosa.


Al 31 dicembre 2013, il valore contabile netto dei diritti pluriennali alle prestazioni dei calciatori ammonta a € 133,5 milioni e rispetto al 30 giugno 2013 risulta in aumento di € 14,3 milioni.
L’incremento è dipeso dagli investimenti della prima fase della Campagna Trasferimenti 2013/2015, per € 66,5 milioni, da cessioni per un valore contabile netto di € 27,3 milioni e ammortamenti per € 24,9 milioni.

I principali incrementi nel valore della Rosa riguardano i calciatori risultanti dalla seguente tabella:


I principali decrementi nel valore della Rosa riguardano i calciatori risultanti dalla seguente tabella:


Considerando sia la prima fase della campagna trasferimenti che la seconda fase di gennaio 2014, risultano effettuati acquisti per € 73,9 milioni e cessioni per un valore contabile residuo di € 27,9 milioni.

Il Rischio Mutu.

Nella Relazione semestrale si legge che la Juventus non ha effettuato alcun accantonamento al fondo oneri e rischi per la vicenda Mutu/Chelsea FC, che ha già visto un pronunciamento sfavorevole della Dispute Resolution Chamber dela FIFA.
Gli amministratori ritengono di avere validi argomenti a sostegno della propria posizione e poco probabile il rischio di soccombenza.
Tale vicenda, che ora è approdata al TAS ha un rischio potenziale di € 17 milioni oltre interessi.

Risultati economici consolidati.


I Ricavi semestrali, compresa la gestione calciatori, ammontano a € 155,2 milioni, nel primo semestre 2012/13 ammontavano a € € 149,4 milioni (€ 272,4 milioni nel 2012/13). La variazioni in aumento è stata di € 5,8 milioni (+3,9%).
Nel dettaglio, rispetto al primo semestre 2012/13, i Ricavi da gare diminuiscono da € 19,6 milioni a € 19,3 milioni, con un gara casalinga in meno . I Diritti radiotelevisivi e proventi media diminuiscono da € 90,5 milioni a € 86,7 milioni, registrando un decremento di € 3,9 milioni. Tale voce è composta per € 42.424.000 (€ 42,8 milioni nel I semestre 2012/13) da diritti TV Champions e per € 44.265.000 (€ 47,7 milioni nel I semestre 2012/13) diritti TV Serie A.
I Ricavi da sponsorizzazioni e pubblicità aumentano da € 24,5 milioni a € 25,9 milioni. Tale fonte di ricavo rappresenta il punto debole della Juve nel confronto con i grandi club europei e anche nel confronto con il Milan. Tuttavia, sembra che qualcosa stia cambiando. Infatti, è stato stipulato un accordo di sponsorizzazione tecnica con Adidas a partire dal 2015/2016, per sei anni e per un importo complessivo di € 139,5 milioni, in aggiunta alle forniture di materiale tecnico e ai relativi bonus. Inoltre, il licensing e il merchandising sarà di competenza di Adidas, per un importo minimo garantito di € 6 milioni ad anno. In base a tale accordo la Juve godrà di royalties aggiuntive al raggiungimento di target riguardanti i volumi di vendita.
I proventi da gestione diritti calciatori aumentano da € 6,6 milioni a € 13,6 milioni. Tale voce comprende plusvalenze per € 13,2 milioni (€ 5,8 milioni nel I sempre 2012/13).
Gli altri ricavi aumentano da € 8,1 milioni a € 9,6 milioni.
I Costi operativi semestrali aumentano da € 101,9 milioni a € 114 milioni. La variazione in aumento, rispetto al primo semestre 2012/13, di € 12,2 milioni, è stata superiore in misura percentuale all’aumento dei ricavi, ossia è stata dell’12%, nettamente superiore all’incremento dei ricavi, che è stato del 3,9%.
Rispetto al primo semestre del 2012/13, i costi relativi al personale tesserato aumentano da € 65,6 milioni a € 77,3 milioni, registrando un incremento di € 11.621.511.
Il costo del personale non tesserato aumenta da € 5,6 milioni a € 6,1 milioni.
Nel complesso il Costo del Personale ammonta a € 83,4 milioni (€ 71,2 milioni nel I semestre 2012/13) e l’incidenza sui ricavi è del 53,7% abbondantemente in linea col Fair Play Finanziario.
Gli Oneri da gestione diritti calciatori semestrali diminuiscono da € 3,1 milioni a € 2,4 milioni. Gli oneri accessori sui diritti pluriennali non capitalizzati ammontano a € 1.756.000.
Gli ammortamenti e svalutazioni semestrali dei diritti pluriennali alle prestazioni dei calciatori aumentano da € 24,2 milioni a € 24,9 milioni.
Il risultato operativo semestrale è positivo per € 11.864.770 e segna un peggioramento di € 5,4 milioni rispetto al risultato operativo positivo per € 17,3 milioni del primo semestre del 2012/13.
La gestione finanziaria è negativa per € 7,6 milioni (€ 3,5 milioni nel I semestre 2012/13). Su di essa pesano oneri finanziari per € 6 milioni (€ 4,7 milioni nel I semestre 2012/13).
Il risultato prima delle imposte è positivo per € 7,6 milioni, mentre nel primo semestre 2012/13 era positivo per € 13,8 milioni.
Il risultato della semestrale mostra un utile netto di € 4.792.225, mentre nella prima semestrale del 2012/13 era pari a € 11.275.977.

Il Progetto Continassa.

Il Progetto Continassa prevede il nuovo Centro di Allenamento e Media della Prima Squadra e la nuova sede sociale di Juventus, un hotel, un centro di servizi dedicati alle persone e alle imprese, nonché residenze private.
A inizio gennaio 2014 la Juventus ha affidato a Beni Stabili Gestioni S.p.A. l’incarico per la costituzione di un Fondo comune di investimento immobiliare finalizzato allo sviluppo del Progetto Continassa. Beni Stabili Gestioni S.p.A. con la Juventus, si occuperà di reperire le risorse finanziarie necessarie al Fondo comune di investimento per il completamento del Progetto Continassa, sia mediante ricorso ad equity proveniente da investitori terzi sia mediante ricorso ad indebitamento finanziario.
L’area della Continassa, di cui è stato acquistato il diritto di superficie, per un periodo di 99 anni rinnovabili, sarà conferita e/o ceduta al Fondo.

Il Punto di Pareggio.

Secondo gli Amministratori è ipotizzabile che l’incremento dei costi relativi alla gestione sportiva non sarà compensato completamente da incrementi di ricavi a causa dell’eliminazione dalla UEFA Champions League. Tuttavia, l’avanzamento nel torneo di UEFA Europa League e le azioni di ottimizzazione che saranno poste in essere potrebbero contribuire a ridurre, anche “significativamente”, la perdita dell’esercizio 2013/14. Alla data del 28 febbraio 2014, gli Amministratori prevedono una perdita superiore a quella dell’esercizio 2012/2013. Comunque gli stessi Amministratori hanno affermato che l’obiettivo della gestione per il secondo semestre 2013/2014 sarà quello di proseguire nel trend di miglioramento dei risultati economici evidenziato nel corso degli ultimi due esercizi.

Un'ipotesi previsionale.

Provando a fare una simulazione empirica per il bilancio 2013/14, basandosi su ipotesi pessimistiche (es. eliminazione agli ottavi di Europa League), si potrebbe prevedere una perdita di circa € 30 milioni, prima delle imposte. Ovviamente, come detto dagli Amministratori l’avanzamento in Europa League potrebbe abbattere significativamente la perdita della simulazione, ma difficilmente migliorerà il risultato 2012/13.


sabato 1 marzo 2014

Bilancio Parma 2012/13: la cessione del marchio attenua la perdita.


Luca Marotta


Nonostante la plusvalenza di 22,7 milioni di Euro per la cessione del marchio e quella di 8 milioni di Euro per la cessione del contratto di concessione pubblicitaria, il bilancio al 30 giugno 2013 della società “Parma Football Club Spa” si è chiuso con una perdita di € 3,2 milioni (€ 2.467.709 nel 2011/12) con un valore della produzione sceso a 83,2 milioni di Euro dal  record di € 101,5 milioni del 2011/12, con un decremento di € 18,3 milioni (- 18%), causato soprattutto dalla drastica riduzione delle plusvalenze per la cessione di calciatori, che hanno registrato l’importo più basso degli ultimi cinque anni, e dall’aumento degli ammortamenti della rosa calciatori. In effetti il risultato del Player Trading 2012/13 è negativo, dopo sette esercizi consecutivi positivi.
La cessione del ramo di azienda contenente il marchio è uno strumento cui sono ricorsi quasi tutte le società di calcio italiane, dall’Inter di Moratti al Milan di Berlusconi, dalla Roma alla Lazio, per finire al Siena di Mezzaroma e al Bari di Matarrese. Su tale strumento si potrebbe scrivere una Tesi di Laurea cercando di dimostrare come serva a procrastinare nel tempo la decisione di procedere ad un robusta iniezione di capitali da parte della proprietà, che è un problema che si ripresenta periodicamente per le squadre di calcio italiane, perché, non avendo fonti di ricavo ben “equidistribuite”, dipendono soprattutto dai diritti televisivi e dalle plusvalenze, con strutture di costi, segnatamente quello del personale che si adeguano verso l’alto. Anche perché, la possibilità di incrementare i ricavi da Stadio è limitata da strutture vecchie e prive di confort e servizi vari e la possibilità di aumentare i ricavi commerciali, attualmente è limitata anche dal contesto economico generale di crisi.

La Gestione Sportiva.

Dal punto di vista sportivo, la stagione 2012/13, ha visto la squadra conseguire il decimo posto nel campionato di serie A, mentre, in Coppa Italia, è stata eliminata agli ottavi di finale dal Catania.
Tale risultato è stato giudicato “molto soddisfacente” e l’auspicio da parte degli Amministratori è che si possa ripetere.
La società è dotata di un’importante struttura per la gestione del settore giovanile nella quale annualmente investe notevoli risorse finanziarie. Non a caso i costi capitalizzati durante l’esercizio per il settore giovanile ammontano a € 3,8 milioni (€ 3,4 milioni nel 2011/12).

Il Gruppo.

“Parma Football Club Spa” rientra nel perimetro di consolidamento del bilancio consolidato redatto da parte della società controllante “Eventi Sportivi S.p.A.”. Il bilancio al 30 giugno 2012 di “Eventi Sportivi S.p.A.” si è chiuso con una perdita di € 277.160 ed un patrimonio netto positivo per € 12.709.670.
Gli amministratori evidenziano che i rapporti intrattenuti con la società controllante Eventi Sportivi SpA sono sia di natura finanziaria che commerciale e sono intrattenuti a normali condizioni di mercato.

La cessione del marchio e del contratto di concessione pubblicitaria.

Nel mese di giugno 2013, si è dato luogo al trasferimento dei Marchi registrati della squadra di calcio PARMA Football Club a PARMA FC BRAND S.r.l., che è parte correlata della stessa.
L’operazione di trasferimento è avvenuta per un controvalore di 31 milioni di Euro oltre Iva. Poiché il marchio era iscritto in bilancio per un valore residuo di circa 8,3 milioni di Euro, l’operazione di cessione ha generato una plusvalenza di € 22,7 milioni. Il prezzo di trasferimento è stato determinato sulla base del valore risultante da una perizia. Il pagamento è stato stabilito in 8 rate semestrali a partire dal 31 dicembre 2014, maggiorate di interessi.
Contestualmente al trasferimento del marchio, Parma Football Club SpA ha ceduto a PARMA F.C. BRAND Srl, per l’importo di 8 milioni di Euro oltre IVA, la titolarità del contratto con la società concessionaria della pubblicità. Il contratto ceduto, che è stato accettato dalla società concessionaria di pubblicità, avente una durata residua di anni 5, prevede un corrispettivo annuo minimo di 2,5 milioni di Euro. La cessione di tale contratto ha generato una plusvalenza pari al valore di trasferimento. Il pagamento dovrà avvenire in 5 rate annuali a partire dal 31 dicembre 2014, maggiorate di interessi.
Dal punto di vista economico le due operazioni hanno inciso positivamente sul bilancio 2012/13 per € 30,7 milioni.

L’Operazione di Fusione.

Gli Amministratori hanno anche evidenziato che  nel corso dell’esercizio 2013/2014 verrà perfezionata l’operazione di fusione per incorporazione di “Parma FC Brand Srl” in Eventi Sportivi SpA. Anche tale operazione non è nuova nel calcio italiano, basti ricordare la vicenda Inter Capital Srl.
L’operazione di fusione determinerà che le partite a credito vantate da “Parma Football Club Spa” nei confronti di “Parma FC Brand Srl” per circa complessivi Euro 47 milioni (Iva inclusa), sorte a seguito delle operazioni di cui si è detto sopra, andrebbero a consolidarsi nei confronti della società incorporante “Eventi Sportivi SpA”.
Poiché la società “Eventi Sportivi SpA” è, a sua volta, creditrice di “Parma Football Club Spa”, a causa del trasferimento in capo alla stessa dei debiti per Iva, pari a circa 26,6 milioni di Euro al 30 giugno 2013, si darà luogo ad una compensazione contabile. Pertanto, il credito residuo vantato da “Parma Football Club Spa”  nei confronti della controllante Eventi Sportivi SpA ammonterebbe a circa 20 milioni di Euro.
Eventi Sportivi SpA procederà al pagamento di tale debito residuo per 10 milioni di Euro destinando i flussi derivanti dall’incasso dei crediti del contratto con la concessionaria di pubblicità e per la restante parte andrà a destinare i crediti vantati a seguito dei finanziamenti erogati dalla stessa al Parma FC nel corso degli anni precedenti, che al 30 giugno 2013 ammontano a complessivi 11,2 milioni di Euro.
Quindi anche dal punto di vista finanziario sembrerebbe un’operazione “neutra”, mancherebbe il coinvolgimento di un Ente Creditizio, come avvenuto nel caso dell’Inter, del Siena e in minima parte del Bari.

La Continuità aziendale.

La società di revisione PricewaterhouseCoopers S.p.A., nella sua Relazione, al punto 3, ha mosso un rilievo riguardante una questione di premi e diritti di immagine per 7 calciatori. Pare che al 30 giugno 2013 fossero maturati premi per 2,3 milioni di Euro e oneri per diritti di immagine per 0,7 milioni di Euro. Nel mese di settembre 2013, la società e i 7 calciatori, in sede di conciliazione sindacale, hanno sottoscritto un accordo che prevedeva da un lato la rinuncia da parte dei calciatori ai premi ed ai corrispettivi maturati per diritti di immagine, dall'altro l'integrazione del contratto originario di prestazione sportiva, avente ad oggetto il diritto a percepire premi da parte degli stessi per la stagione 2013/2014, per un ammontare di circa 3 milioni di Euro, subordinati all'avverarsi di specifiche condizioni sospensive. La maggior parte di tale condizioni si erano già avverate alla data di sottoscrizione dell' accordo. Poiché gli Amministratori del Parma non hanno rilevato alcun onere nel bilancio 2012/2013, considerando i costi oggetto dell’accordo di competenza dell'esercizio 2013/2014, la Società di Revisione, non ha ritenuto tale impostazione conforme ai principi contabili di riferimento, che avrebbero richiesto che l'intero costo e la relativa passività fossero già iscritti nel bilancio al 30 giugno 2013. Secondo la Società di Revisione, il Patrimonio netto al 30 giugno 2013 è sovrastimato per un importo pari a 3 milioni di Euro e la perdita dell'esercizio è sottostimata per lo stesso importo, senza considerare l’effetto fiscale teorico.
Tale “rilievo”, peraltro, è stato “condiviso” anche dal Collegio Sindacale nella sua Relazione.
Il punto 5, della Relazione della società di Revisione contiene 2 richiami di informativa.
Il primo richiamo riguarda quanto esposto dagli Amministratori nella Relazione sulla Gestione a proposito di “possibili tensioni di liquidità”, di natura temporanea, che potrebbero manifestarsi nell’esercizio successivo. Pertanto, hanno scritto che nonostante le possibili tensioni di liquidità, il bilancio d'esercizio è stato redatto nella prospettiva della continuità aziendale, perché gli amministratori hanno ricevuto conferma da parte del socio unico dell'impegno a supportare dal punto di vista patrimoniale e finanziario la società, per l’adempimento delle obbligazioni. A conferma di ciò, il socio unico ha formalizzato, in data 27 novembre 2013, con apposita Assemblea, il proprio impegno, almeno fino al 31 dicembre 2014. Le tensioni di liquidità potrebbero dipendere dal capitale circolante netto negativo per circa € 86 milioni. L’attivo corrente non riesce s far fronte al passivo corrente.
Il secondo richiamo di informativa riguarda la vicenda della cessione dei Marchi e del contratto con la con la società concessionaria della pubblicità sportiva.

Il Patrimonio Netto.


Il Patrimonio Netto è positivo per € 23,3 milioni (€ 26,5 milioni nel 2011/12) e riesce a finanziare il 10,9% dell’attivo (15,3% nel 2011/12).
Rispetto all’esercizio precedente si registra una diminuzione di € 3,2 milioni, causata dalla perdita di esercizio.
Essendo positivo, il Patrimonio Netto è conforme a quanto richiesto dall’indicatore 2) del Fair Play Finanziario.

La Posizione Finanziaria Netta.


La posizione finanziaria netta è negativa per € 50,3 milioni e risulta in peggioramento di 11,1 milioni di Euro rispetto all’esercizio precedente.
I Debiti verso banche, al 30 giugno 2013 ed al 30 giugno 2012 ammontano rispettivamente a € 5,8 milioni e € 6,2 milioni.
I Debiti verso altri finanziatori, aumentano da € 20,4 milioni a € 33,9 milioni. Trattasi di incassi per anticipi ricevuti da vari Enti finanziari e di un finanziamento erogato da MPS relativo ad un contratto di sovvenzione con scadenza al 31/03/2014.
I debiti finanziari verso la controllante si riferiscono ai seguenti finanziamenti: € 8.935.000 (€ 10.070.000 nel 2011/12) infruttifero di interessi; € 2.355.000 (€ 2.960.000 nel 2011/12) fruttifero di interessi.
Ai fini del Fair Play Finanziario bisogna considerare anche il saldo tra crediti e debiti verso società di calcio. I crediti verso enti settore specifico ammontano a € 12,9 milioni (€. 29.260.387 nel 2011/12) e i debiti verso enti settore specifico ammontano a € 23.007.154 (€ 20.430.281 nel 2011/12) con una differenza negativa di €. 10,1 milioni.
In definitiva, la posizione finanziaria, ai fini del Fair Play Finanziario, è negativa per € 60,3 milioni, ma è inferiore ai ricavi comprensivi di plusvalenze, come auspicato dal Regolamento stesso.

Altri Debiti.

I Debiti verso il personale ammontano a € 6.581.571 (€ 7.242.222 nel 2011/12) e rappresentano il 15,14% del costo del personale.
Gli Amministratori hanno scritto che gli emolumenti dovuti ai calciatori tesserati ed agli altri collaboratori, compresi i relativi pagamenti dei debiti verso l’Erario, gli enti previdenziali ed il Fondo fine carriera calciatori, i debiti verso gli organismi sportivi e/o le società di calcio italiane, i debiti verso la FIGC, le Leghe calcio italiane e/o estere sono stati regolarmente pagati.
I Debiti tributari aumentano da € 11.724.240 a e € 12.036.857. I debiti per Ires sono stati riclassificati dalla voce debiti tributari alla voce debiti verso controllante. Per quanto riguarda i contenziosi di natura fiscale attualmente in essere, gli amministratori ritengono ragionevolmente certo, in base anche al parere del proprio consulente in materia, che a seguito della risoluzione degli stessi non debbano generarsi passività di rilievo per la società.
Il “Fondo a fronte del rischio di potenziali contenziosi in genere 2 pari a € 1.891.107, accoglie accantonamenti per contenziosi di varia natura, alcuni relativi a società di Calcio come Manchester City per Bojinov, Wolfsburg per Zaccardo, Helsingborgs per MCDonald Mariga, Chelsea Fc per Borini, Grasshopper Club Zurich per Rolf Feltscher e Panathinaikos FC per Sotiris Ninis.

Il Valore della Rosa.


Il valore contabile netto dei diritti pluriennali alle prestazioni dei calciatori è pari a € 77,8 milioni (€ 80,2 milioni nel 2011/12) e risulta diminuito di € 2,4 milioni. La variazione è dovuta ad investimenti per € 47,6 milioni (€ 51,6 milioni nel 2011/12) e a cessioni per un valore contabile residuo di € 25,2 milioni (€ 18,5 milioni nel 2011/12) ad ammortamenti per € 24,8 milioni (€ 19,4 milioni).
L’acquisto più oneroso è stato quello di Biabiany Jonathan per € 5 milioni dalla Sampdoria, seguito da Mesbah Djamel per € 3.245.000 dal Milan.
Tra le cessioni con l’importo più rilevante spiccano: Pabon Mauricio Dorlan ceduto al Monterrey s.a. per € 4.019.136 con una minusvalenza di € 149.886; Dellafiore Hernan Paolo ceduto al Siena per € 3,6 milioni con una plusvalenza di € 2,9 milioni; Zaccardo Cristian ceduto per € 3 milioni al Milan con una plusvalenza di € 2.068.966 e Del Pivo Nicola ceduto per € 3 milioni al Cesena con una plusvalenza di € 1,4 milioni.
Il Parma fa largo ricorso alla pratica della compartecipazione.
I crediti per compartecipazione ex art. 102 bis NOIF ammontano a € 22,9 milioni e riguardano circa 21 calciatori. L’importo maggiore riguarda Galli Nicolo' per € 2 milioni seguito da Della Fiore Hernan per € 1,8 milioni.
I debiti per compartecipazione ex art. 102 bis NOIF ammontano a € 21,4 milioni e riguardano circa 20 calciatori. L’importo maggiore riguarda Biabiany Jonathan per € 2,5 milioni.
Poiché i crediti e debiti da compartecipazione si equivalgono, il valore contabile della rosa ammonta a € 77,7 milioni.

La Gestione Economica.

Il valore della produzione pari a € 83,2 milioni (€ 101,5 milioni nel 2011/12), diminuisce del 18%. I costi della produzione pari a € 104,4 milioni (€ 87,8 milioni nel 2011/12), aumentano in misura più che proporzionale, ossia del 18,9%. Il problema è che esiste un’eccessiva dipendenza dalle plusvalenze e nell’esercizio 2012/13, le plusvalenze relative alle cessioni di calciatori, sono diminuite di € 30,9 milioni egli ammortamenti della rosa calciatori sono aumentati di 5,4 milioni di Euro.


I Ricavi delle vendite e delle prestazioni sono pari a € 3.733.889 e si riferiscono ai ricavi conseguiti dalla vendita dei biglietti e degli abbonamenti. Nel 2011/12 erano pari a € 3.879.666. L’incidenza di tali ricavi sul valore della produzione è del 4,5%.
I Proventi televisivi ammontano a € 33.937.422 (€ 29.767.302 nel 2011/12), aumentano di € 4.170.120 ed incidono sul valore della produzione per il 40,8%.
I ricavi da sponsorizzazioni sono pari ad € 2,8 milioni e si riferiscono ai corrispettivi pagati dallo Sponsor Ufficiale  per € 1,8 milioni e ai corrispettivi pagati dallo Sponsor Tecnico per € 1 milione.
I Proventi pubblicitari pari ad € 4,5 milioni riguardano i ricavi relativi alla cartellonistica pubblicitaria all’interno dello stadio.
Gli Altri ricavi e proventi pari a € 11,1 milioni, riguardano per € 8 milioni il corrispettivo relativo alla cessione a “Parma FC Brand Srl” del contratto in essere con la società Gsport.
Il costo del personale pari a € 43,5 milioni (€ 43 milioni nel 2011/12), registra un aumento del 1,1% rispetto all’esercizio precedente. Il numero dei calciatori mediamente in forza durante l’esercizio è di 49, 3 in più rispetto al 2011/12. Il rapporto tra costo del personale e valore della produzione è pari al 52,3% e rientra nei parametri del Fair Play Finanziario. L’incidenza del costo del personale sui costi della produzione è del 41,6%.
I costi per servizi diminuiscono da € 10,8 milioni a € 9,4 milioni e comprendono i Costi specifici tecnici che sono pari ad € 314 mila e riguardano consulenze tecnico-sportive, prestate in fase di acquisizione dei calciatori e costi per l’osservazione dei calciatori. La voce Altri costi per servizi pari ad € 3,8 milioni riguarda: spese varie marketing, costi per acquisto diritti d’immagine calciatori, servizio di catering presso lo stadio, spese di rappresentanza, acquisto abbonamenti.

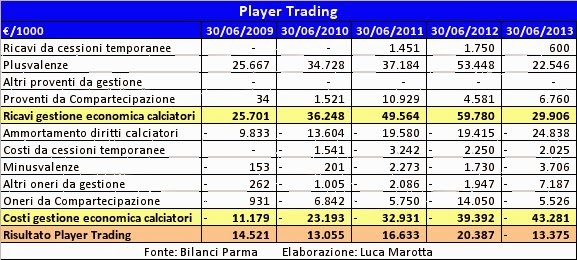
Il Player Trading.


Dopo 7 anni consecutivi di risultati positivi, il risultato del Player Trading r2012/13 isulta negativo per € 13,4 milioni.
Le Plusvalenze per cessioni diritti pluriennali alle prestazioni dei calciatori precipitano da € 53.448.451 a € 22,5 milioni, registrando l’importo più basso degli ultimi cinque anni. L’importo maggiore riguarda Storani Emiliano per € 3.197.100, ceduto all’Ascoli per € 3,2 milioni.
L’incidenza sul valore della produzione è del 27,1% (52,7% nel 2011/12).
Gli ammortamenti dei diritti calciatori aumentano da € 19,4 milioni a € 24,8 milioni, registrando un incremento del 28%.
Le minusvalenze aumentano da € 1,7 milioni a € 3,7 milioni.. La minusvalenza più elevata è stata quella di Valiani per € 1.883.000.
I premi di valorizzazione aumentano da € 1,9 milioni a € 7,2 milioni.
Tra i proventi da compartecipazione, pari a € 6.760.000, spicca Portin per € 2 milioni.
Tra gli oneri da compartecipazione, pari a € 5.526.000, spiccano Matteo Mandolini per € 1,5 milioni e Cordova per € 1 milione.

Il punto di pareggio.

Il Parma non ha problemi per quanto riguarda il requisito del break-even richiesto dal Fair Play Finanziario. Il risultato prima delle imposte al 30 giugno 2013 è negativo per € 1,8 milioni. Il risultato prima delle imposte al 30 giugno 2012 era positivo per € 84 mila.
Bisogna risalire al 30 giugno 2009 per avere un risultato prima delle imposte molto negativo, infatti, a causa della serie B, fu negativo per € 9,9 milioni.
Tuttavia, nell’eventualità di accesso alle competizioni europee, in chiave Fair Play Finanziario, potrebbe essere richiesto il bilancio consolidato del Gruppo e nel perimetro di consolidamento potrebbe rientrare la società “Eventi Sportivi Spa”, di conseguenza l’effetto economico positivo della cessione del Marchio e del contratto svanirebbe, senza considerare il rilievo della Società di Revisione sul bilancio 2012/13, condiviso dal Collegio Sindacale.

Conclusioni.


Per quanto riguarda gli obiettivi da perseguire nell'esercizio 2013/2014, gli Amministratori si prefiggono il raggiungimento della salvezza della squadra nella massima serie e il mantenimento dell’equilibrio della gestione finanziaria in concerto con i programmi di sviluppo sportivo della società. Per quanto riguarda il pericolo temporaneo di possibili tensioni di liquidità, hanno ricevuto rassicurazioni da parte della proprietà. In definitiva, anche il bilancio 2012/13, conferma che si è in presenza di una gestione finanziaria che necessita del supporto della proprietà. Mentre, dal punto di vista economico la gestione ha risentito del drastico calo delle plusvalenze e l’equilibrio della gestione economica si regge su ricavi, come le plusvalenze, che non hanno natura costante e non sono facilmente ripetibili.

sabato 22 febbraio 2014

Bilancio Atletico Madrid: equilibrio economico raggiunto, resta il problema dell'indebitamento.


Luca Marotta


L’esercizio 2012/13 ha visto il conseguimento di un utile netto di circa € 2 milioni e soprattutto il successo dell’Atletico Madrid nella “Copa de Su Majestad el Rey”, battendo il Real Madrid, nella “UEFA Supercup”, battendo il Chelsea, l’acquisizione del diritto di partecipare alla UEFA Chanmpions League 2013/14. In pratica sono stati raggiunti tutti gli obiettivi prefissati.
Il valore della rosa dei calciatori è fondamentale per far fronte al debito del club. Tuttavia, anche per quanto riguarda i disinvestimenti si cerca di salvaguardare la competitività dell’organico.
I pilastri della gestione sportiva dell’Atletico Madrid sono tre: rinnovo e ritocco degli ingaggi solo ai calciatori con rendimento consolidato in prima squadra; rinnovo e ritocco degli ingaggi solo ai giovani chiamati in prima squadra e ingaggio di calciatori di livello internazionale, con un livello di investimento sostenibile.
Inoltre, la Liga, nell’ambito della procedura del controllo a priori dei bilanci preventivi, ha imposto un limite al costo dei calciatori, stabilendo come limite massimo la differenza tra il totale dei ricavi e i restanti costi generali del club. Tale limite rientra nell’ottica di generare un business sostenibile in grado di far fronte alla massa debitoria. Ai fini della sostenibilità del business del calcio spagnolo risulteranno fondamentale due obiettivi prefissati dalla Liga, riguardante la commercializzazione e la ripartizione dei diritti televisivi. Un ruolo molto attivo nell’elaborazione delle norme, è stato svolto da un dirigente dell’Atletico Madrid.
Sul fronte commerciale, in tempi di grandi difficoltà per la ricerca di sponsor, l’Atletico è riuscito a trovare come main sponsor uno partner istituzionale come lo Stato dell’Azerbajan ed è alla ricerca di altri partner. Inoltre, l’Atletico ha stipulato accordi con altri club stranieri, per sviluppare congiuntamente iniziative nell’abito del sociale, del marketing, della comunicazione e nell’ambito sportivo.
Sul fronte degli investimenti patrimoniali la costruzione del nuovo Stadio prosegue.
Per il 2013/14, è previsto un utile di € 978 mila, con ricavi delle vendite pari a € 126,2 milioni e altri ricavi operativi per € 2,1 milioni. L’aumento previsto del fatturato si basa sull’aumento dei ricavi da gare da € 36,3 milioni a € 57 milioni, mentre i ricavi commerciali previsti per il 2013/14 ammonterebbero a € 26,5 milioni.

L’Assetto societario.

La società “Club Atlético de Madrid SAD” è stata costituita il 30 giugno 1992, a seguito della trasformazione del “Club Atlético de Madrid”, ai sensi della “Ley del Deporte”.  Durante il 2011/12, sono aumentate le percentuali di controllo dei due principali azionisti.
Don Miguel Ángel Gil Marín è il proprietario del 60,71% (60,27% nel 2011/12) del capitale sociale. In forma diretta controlla il 4,08 (3,64% nel 2011/12) ed in forma indiretta attraverso la società "Holding de Inversiones Atléticas, S.A." detiene il 56,63%. Don Enrique Cerezo Torres è proprietario del 21,88% (21,60% nel 2011/12) del capitale sociale. In forma diretta controlla il 3,69% e in forma indiretta il 18,19% (17,90% nel 2011/12) attraverso la società "Video Mercury Films, S.A.".
“Club Atlético de Madrid SAD”, a sua volta, detiene il 2,5% della società "Madrid Deporte Audiovisual, S.A.". Il rapporto con tale società ha determinato costi per € 1 milione e ricavi per € 40 milioni.

La continuità aziendale degli Amministratori e i numerosi richiami dei revisori.

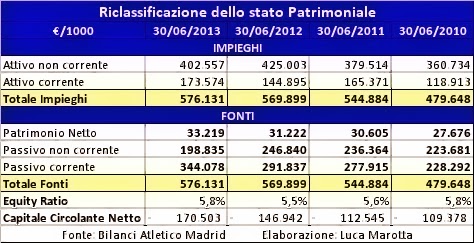
Il bilancio 2012/13 presenta un patrimonio netto positivo pari a € 32,2 milioni e un capitale circolante netto negativo per € 170,5 milioni, nel 2011/12 il patrimonio netto era positivo per € 31,2 milioni e il capitale circolante era negativo per € 146,9 milioni.
Secondo gli amministratori, il deficit di capitale circolante netto, ossia la differenza negativa tra attività e passività a breve termine, è dovuto in parte agli investimenti in giocatori, effettuato nelle ultime stagioni per migliorare le prestazioni sportive, con l'obiettivo di partecipare alle competizioni europee, e in secondo luogo, alle caratteristiche proprie dell'attività svolta. Sempre secondo gli amministratori, tale situazione non rappresenta un impedimento per la continuità aziendale ed è comune alla stragrande maggioranza delle società di calcio. Per questo motivo il Consiglio di Amministrazione ha applicato il principio di continuità aziendale. Tra i fattori che diminuiscono la portata di un capitale circolante netto negativo, gli Amministratori evidenziano la presenza nel passivo a breve dei risconti passivi per ricavi anticipati, pari a € 31 milioni (€ 23,1 milioni nel 2011/12), che non rappresentano debiti finanziari da pagare; la partecipazione alle competizioni europee, con le implicazioni economiche che questo comporta ed infine la materializzazione dei progetti per la costruzione del nuovo stadio di Madrid e la nuova “Ciudad Deportiva”, che consentirà un significativo aumento dei ricavi. In ogni caso l’azionista di maggioranza e i membri de Consiglio di Amministrazione hanno manifestato la volontà di prestare garanzie per far fronte a deficit di tesoreria.
I revisori della società EUDITA ALL Auditores 1986, S.A.P., nella loro relazione hanno evidenziato alcuni richiami di informativa.
Al punto 2 della relazione, i revisori hanno mosso dei rilievi riguardanti l’esposizione di proventi, a seguito di contratti per cessioni immobiliari sottoposti a condizione sospensiva. Nell’esercizio 2005/06, tali proventi ammontavano a 46,3 milioni, nel 2007/2008 a 57,8 milioni e nel 2008/09 a 10,1 milioni. Secondo i revisori, la condizione sospensiva riguardava l’approvazione di un piano urbanistico, prevista per la fine dell’anno 2011 e, solo nel mese di giugno 2011, è stato stipulato un accordo con cui si sopprimeva tale clausola, dando efficacia all’accordo. Tuttavia, persisteva un’altra condizione, ancora pendente. Per tale motivo, la società di revisione ha mosso un rilievo relativo al bilancio 2011/12.
Al punto 3 della relazione, i revisori hanno rilevato che per quanto riguarda il rimborso di alcune quote di capitale relative ad un aumento di capitale deliberato nel 2002/03, oggetto di contenzioso, non è stato effettuato alcun accantonamento per il rischio di rimborso.
Al punto 5 della relazione, i revisori hanno richiamato l’attenzione su una sentenza che ha reso nulle due delibere di aumento di capitale del 2003, la prima riguardante una compensazione di crediti per € 22,3 milioni e la seconda una sottoscrizione per € 13,9 milioni. Contro tale sentenza è stato proposto ricorso, e i revisori si sono limitati solo a richiamare l’attenzione perché l’esito della vicenda è incerto.
Al punto 6 della relazione, i revisori hanno richiamato l’attenzione sul fatto che sono ancora aperti gli accertamenti tributari relativi alle imposte degli ultimi quattro anni. In aggiunta hanno evidenziato che nel bilancio figurano crediti per imposta differite attive per l’importo di € 51,6 milioni (€ 48,4 milioni nel 2011/12), mentre figurano debiti per imposte differite per € 26,8 milioni. Il realizzo delle attività per imposte differite è condizionato dalla capacità della società di produrre imponibile fiscale negli esercizi futuri.
Infine al punto 7 della relazione, la società di revisione ritiene incerto, ovvero non determinato con precisione l’accantonamento di 20,5 milioni per coprire i costi a carico dell’Atletico Madrid per il progetto di sviluppo urbano dello stadio.

La struttura dello stato patrimoniale.


L’attivo è aumentato di € 6 milioni, assestandosi a 576,1 milioni. Il 70% è rappresentato da attività a lungo termine. I diritti alle prestazioni sportive dei giocatori incidono per il 10% e ammontano a € 58,7.
Nelle immobilizzazioni immateriali figurano anche i diritti su investimenti realizzati su terreni ceduti, pari a € 5,1 milioni, riguardanti un terreno ceduto alla “Fundación Atlético de Madrid”, che vengono ammortizzati al 5% e i diritti sugli investimenti del nuovo stadio per € 4,5 milioni, non ancora ammortizzati.
Le immobilizzazioni materiali incidono solo per il 6%, essendo pari a € 35,8 milioni (€ 20,6 milioni nl 2011/12). L’aumento del 73,75% è dovuto all’incremento della voce immobilizzazioni in corso e acconti che è passata da € 18,6 milioni a € 34 milioni. Il valore contabile netto della voce “Stadio e impianti sportivi” è € 1.045.555,99, con un costo storico di € 39,2 milioni.
L’importo maggiore delle attività è rappresentato dai crediti commerciali verso terzi a lungo termine, pari a € 236.364.569,77 (€ 243.829.160,05 nel 2011/12). Trattasi di crediti commerciali, riguardanti principalmente i proventi da cessioni immobiliari, relativi al contratto del 30 giugno 2010 (Stadio e impianti sportivi). La variazione è dovuta da un lato agli interessi e dall’altro dalla compensazione delle opere ricevute in relazione alla costruzione del nuovo stadio.
Anche tra i crediti a breve termine residua un importo notevole per € 82,5 milioni, sempre legato ad operazioni immobiliari, in particolare la vendita di terreni e fabbricati associati al centro sportivo.
Il patrimonio netto finanzia solo il 5,8% dell’attivo e per il restante 94,2% si ricorre ai debiti. Il totale delle passività, sia correnti che non correnti, è aumentato di € 4,2 milioni assestandosi a € 542,9 milioni (€ 538,7 milioni nel 2011/12). Le passività correnti ammontano a € 344,1 milioni (€ 291,8 milioni nel 2011/12), rappresentano il 63% delle passività e “finanziano” il 60% delle attività. Le passività a lungo termine  ammontano a € 198,8 milioni (€ 246,8 milioni nel 2011/12), rappresentano il 37% delle passività e “finanziano” il 35% delle attività.
Il capitale circolante netto, dato dalla differenza tra attività e passività a breve termine, è negativo per € 170,5 milioni (-€ 146,9 milioni nel 2011/12). In altre parole, i debiti a breve termine sono praticamente quasi il doppio dei crediti a breve termine.

Il Valore della Rosa.


I diritti alle prestazioni sportive dei giocatori incidono per il 10% sul totale dell’attivo e ammontano a € 58,7 milioni (€79,1 milioni nel 2011/12). Il valore lordo è di € 109,2 milioni.
La variazione rispetto al 2011/12 è stata di € 20,4 milioni ed è stata determinata da investimenti per € 32 milioni, cessioni per un valore residuo di € 28,2 milioni e ammortamenti per € 24,2 milioni.
Tra le attività correnti figura la posta: “attività non correnti detenute per la vendita”, pari a € 770.000 (€ 1,9 milioni nel 2011/12), che riguarda il valore contabile netto dei diritti di acquisizione di giocatori, che sono stati ceduti tra la data di chiusura dell'esercizio e la data di redazione dei conti annuali.
Pertanto, il valore della rosa al 30 giugno 2013 è di € 59,4 milioni.
Al 30 giugno 2013, i valori di mercato dei calciatori risultavano nettamente superiori ai valori contabili del bilancio.
Si pensi che attualmente il sito Transfermarkt stima il valore della rosa dell’Atletico Madrid in € 272.000.000 e il pezzo pregiato è Diego Costa, valutato € 30.000.000 e che è in rosa dal 2010/11.

Il Patrimonio Netto.

Il Patrimonio Netto è positivo e ammonta a € 33,2 milioni, mentre nel 2011/12 era positivo per € 31,2 milioni. La variazione è dovuta essenzialmente all’utile d’esercizio 2012/13 pari a € 2 milioni.
Essendo non negativo è conforme a quanto stabilito dal regolamento sul Fair Play Finanziario. Tuttavia, il Patrimonio Netto copre solo il 5,8% delle attività totali, sintomo di sottocapitalizzazione e carenza di autonomia finanziaria, nel senso che si fa massiccio ricorso al capitale di terzi. Non a caso il capitale circolante netto, come detto sopra, è negativo.

La Posizione Finanziaria Netta.


L’indebitamento finanziario netto ammonta a € 37,4 milioni e risulta in leggero aumento rispetto ai 37,2 milioni di Euro del 2011/12.
I debiti finanziari riguardano: i debiti verso enti creditizi per € 39,3 milioni (€ 38,4 milioni nel 2011/12) e i prestiti obbligazionari per € 66.978,80. Le disponibilità liquide ammontano a € 1.960.443,5 (€ 1,3 milioni nel 2011/12).
Il saldo tra crediti e debiti per la compravendita calciatori è positivo per € 16,3 milioni (€ 901 mila nel 2011/12). I debiti per la compravendita dei calciatori diminuiscono da € 62,6 a € 58 milioni. I crediti per compravendita calciatori aumentano da € 63,5 milioni a € 74,4 milioni.
L’indebitamento finanziario netto ai fini del Fair Play Finanziario pari a € 21,1 milioni risulta inferiore al volume dei ricavi ed è conforme a quanto auspicato dalla normativa.

I debiti verso il personale e la Pubblica Amministrazione.

I debiti verso il personale ammontano a € 44,5 milioni (€ 52,5 milioni nel 2011/12), segnando un decremento del 16,1%. La maggior parte riguarda i debiti verso il personale sportivo pari a € 43,8 milioni (€ 52 milioni nel 2011/12). Il rapporto tra debiti verso il personale e costo del personale è molto elevato essendo pari al 69,8% (72% nel 2011/12) e rappresenta un segnale di probabile ritardo nei pagamenti. I debiti verso il personale “finanziano” il 7,7% di tutte le attività. Nel bilancio è scritto che il saldo del debito verso i calciatori della prima squadra è significativo alla chiusura di ogni esercizio, perché la liquidazione di una parte importante delle remunerazioni della stagione sportiva viene effettuata a inizio dell’esercizio successivo.
Il bilancio dell’Atletico Madrid è caratterizzato da un enorme indebitamento verso l’Erario.


I debiti verso l’Erario, gli Enti Previdenziali e Pubblici, ammontano complessivamente a € 200,2 milioni (€ 206,2 milioni nel 2011/12), di cui € 61,5 milioni a breve termine (€ 61,5 milioni nel 2011/12). I debiti accantonati, nel 2011/12,  per verbali di accertamento sono stati rateizzati. L’importo residuo, al 30/06/2013, dei debiti tributari rateizzati è di € 167,1 milioni (€ 52,1 milioni nel 2011/12). L’importo degli interessi rateizzati è di € 12,9 milioni (€ 5,2 milioni nel 2011/12). L’importo dell’IVA rateizzata, esclusi gli interessi, è di € 24,3 milioni (€ 13,3 milioni nel 2011/12).
In base agli accordi con l’Agenzia delle Entrate Spagnola, durante il 2013/14, l’Atletico Madrid deve versare ben 58 milioni di Euro. Alla data di redazione del bilancio 2012/13, ne sono stati versati già 42,5 milioni di Euro.
Bisogna evidenziare che nel complesso i debiti verso la Pubblica Amministrazione “finanziano” il 35% dell’attivo.
Per quanto riguarda la situazione dei crediti verso l’Erario, per € 51,6 milioni, ma i revisori hanno evidenziato che la realizzazione dei crediti per imposte differite, dipenderà dalla capacità di generare utili nel futuro.

I Ricavi.


Il fatturato netto riclassificato, includendo gli altri ricavi operativi ed escludendo le plusvalenze, per l’anno 2012/13 segna la cifra di € 120 milioni, mentre nel 2011/12 era pari a € 107,9 milioni.
I ricavi delle vendite e delle prestazioni di servizi per l’anno 2012/13 ammontano a € 106,6 milioni (€ 100,9 milioni nel 2011/12), mentre gli altri ricavi della gestione operativa ammontano a € 13,4 milioni (€ 7 milioni nel 2011/12).
I ricavi legati all’attività sportiva ammontano a € 18.157.603,05 (€ 23,2 milioni nel 2011/12) ed incidono per il 17% sui ricavi delle vendite. Tra i “ricavi sportivi” sono ricompresi: i ricavi da gare di campionato per € 4.968.951,15 (€ 5,4 milioni, nel 2011/12); i ricavi da gare di Coppa Nazionale per € 3.925.180,79 (€ 109.997,46, nel 2011/12); i ricavi da competizioni internazionali per € 7,3 milioni (€ 15,7 milioni, nel 2011/12) e i ricavi per amichevoli per € 1,9 milioni.
I ricavi da abbonamenti e soci incidono per il 17% sui ricavi delle vendite e sono pari a € 18.159.267,69, di cui € 13,3 milioni per abbonamenti.
I ricavi per cessione diritti audiovisivi ammontano a € 45,6 milioni (€ 38.9 milioni nel 2011/12). Tali ricavi incidono per il 42,8% sui ricavi delle vendite.
I ricavi commerciali e pubblicitari incidono per il 23,1% sui ricavi delle vendite e ammontano a € 24,6 milioni, con un incremento del 24,8% rispetto al 2010/11. Soprattutto a causa della diminuzione dei ricavi da pubblicità che diminuiscono da € 19,5 milioni a € 15,8 milioni.
Gli altri ricavi operativi comprendono i contributi e le donazioni ricevute. In particolare, il contributo ricevuto dal “Consejo Superior de Deportes”, in virtù di una convenzione con la Liga, per l’adeguamento dello Stadio “Cerro del Espino” alla normativa UEFA, è stato contabilizzato, al netto delle imposte, per € 198.053,06, mentre il contributo ricevuto per l’”Estadio Madrid” è stato contabilizzato, al netto delle imposte, per € 8.987.720,49.

Il Player trading.


Il risultato del Player trading è negativo per € 8,1 milioni e non riesce a coprire del tutto il costo annuale dei cartellini dei calciatori.
L’ammortamento della rosa calciatori ammonta a € 24,2 milioni (€ 26,2 milioni nel 2011/12), perciò si è verificato un decremento del 7,6%. Il saldo tra plusvalenze e minusvalenze è positivo per € 16,1 milioni, ma in calo rispetto ai € 36 milioni del 2011/12.

Il costo del personale.

Il costo del personale ammonta a € 63,8 milioni e risulta in diminuzione di € 9,6 milioni, ossia del 13,1% rispetto ai € 73,4 milioni del 2011/12. Il rapporto tra costo del personale e fatturato netto riclassificato, senza plusvalenze, è del 53,2%. Tale dato è conforme a quanto auspicato dal Fair Play Finanziario. Rimane il discorso della liquidazione della maggior parte delle remunerazioni del personale rinviato a dopo la chiusura del bilancio.

Il Costo degli Agenti.

Il costo degli agenti allocato tra i costi per servizi esterni ammonta  a € 2.943.000, nel 2011/12 era pari a € 4.026.000.

La Gestione Finanziaria.

Sul conto economico pesano molto gli oneri finanziari per debiti verso terzi pari a circa € 19 milioni (€ 20 milioni 2011/12). Nel 2010/11 erano pari a € 40.610.848,49. L’entità è tale che il risultato della gestione finanziaria è negativo per € 17,1 milioni, nel 2011/12 era negativo per € 14,1 milioni.

Il requisito del pareggio di bilancio.

Il risultato prima delle imposte è positivo per € 386.958,91 (€ 93.478,64 nel 2011/12).
La somma algebrica dei risultati prima delle imposte degli ultimi due esercizi evidenzia un dato positivo di € 480 mila.

Conclusioni.

Il bilancio dell’Atletico Madrid, avendo instaurato una politica gestionale improntata all’equilibrio economico, mentre in chiave di Break-Even Result, potrebbe superare ampiamente i paletti del Regolamento del Fair Play Finanziario, lascia degli interrogativi aperti per quanto riguarda il debito verso il Fisco Spagnolo, che seppur rateizzato, ha delle scadenze di un certo importo. Altro interrogativo è la mole del debito verso il personale, in considerazione della “prassi” di liquidarlo, per la maggior parte, dopo la chiusura dell’esercizio.
Quindi, l’enorme peso dell’indebitamento fiscale alla lunga potrebbe rappresentare un problema. E' bene ricordare che nel settembre 2012, secondo alcune fonti giornalistiche, l’Atletico Madrid, fresco vincitore dell'Europa League e della Supercoppa europea, avrebbe corso il rischio di vedersi congelati dalla UEFA i premi. Il club sarebbe stato uno tra i 23 caduti sotto indagine per ritardi nei pagamenti.


lunedì 17 febbraio 2014

Bilancio A.C. Siena 2012/13: in perdita con mezzo “paracadute” della Serie B, si spera nel Piano.


Luca Marotta


Il bilancio 2012/13 di A.C. Siena S.p.A. si è chiuso con una perdita di € 1.772.507, mentre l’esercizio 2011/12 si era chiuso con un utile di € 1,8 milioni.
Come nell’esercizio precedente il rapporto con Monte Paschi ha svolto un ruolo fondamentale, ma non è bastato, perché si è reso necessario contabilizzare anche mezzo paracadute per la retrocessione in Serie B, nell’ottica della continuità aziendale.
Il risultato positivo del 2011/12 era dovuto principalmente ai proventi straordinari per la cessione del ramo aziendale costituito dai marchi sociali.
Causa la retrocessione in Serie B, per l’esercizio 2013/14 si profilano alcune problematiche importanti, come il venir meno dei ricavi per cessione diritti TV della serie A, solo in parte compensati dal “paracadute”(usato già nel 2012/13 al 50%) e il venire meno della tradizionale sponsorizzazione del Monte dei Paschi di Siena, il cui contratto è scaduto nell’esercizio 2012/2013.

La continuità aziendale.

Nella Relazione della Società di Revisione Omnirev srl, ai sensi dell’art. 84 NOIF, sono esposti quattro richiami di informativa.
Il primo richiamo afferma che il principio della continuità aziendale può essere mantenuto con l’apporto di ulteriori mezzi finanziari da parte dei soci e da adeguati flussi finanziari derivanti dalla futura gestione e dall’attuazione del piano di risanamento.
Il secondo richiamo evidenzia il fatto che nel bilancio dell’esercizio 2012/13 è stato imputato il 50% del “paracadute” quale contributo per la retrocessione in Serie B.
Il terzo richiamo riguarda il fatto che il Siena ha chiesto e ottenuto la rateizzazione del debito IVA a partire dal 7 gennaio 2014. Tale debito IVA riguarda: l’anno 2012 per € 4.981.000, da pagarsi in 20 rate trimestrali da € 250 mila; l’anno 2013 per € 1.500.000 e debiti IRAP per € 2.300.000.
Il quarto richiamo riguarda il fatto che il prolungamento dei contratti di alcuni calciatori ha determinato un risparmio in termini di ammortamenti per € 3.500.000.
Il Collegio Sindacale, nella funzione affidatagli di revisione legale dei conti, ha evidenziato dieci richiami di informativa ed ha condizionato il giudizio alla presentazione del piano pluriennale di risanamento, alla convocazione da parte del CdA di un’assemblea Straordinari con all’ordine del giorno la proposta di versamento del socio in conto capitale e alla sottoscrizione del socio del versamento in conto capitale.
Per far fronte alle scadenze federali del 16/09/2013, il Socio Unico ha effettuato, nel mese di settembre 2013, un finanziamento di 2,5 milioni di Euro.

Il Patrimonio Netto.


Il patrimonio netto è positivo per € 546 mila, nell’esercizio precedente era positivo per € 2.318.187. La variazione negativa di € 1.772.507 è stata determinata dalla perdita netta dell’esercizio.
I mezzi propri finanziano solo l’1% del totale dell’attivo, pari a € 102,3 milioni, per la parte restante si fa ricorso al capitale di terzi. Indubbiamente, emerge un quadro di sottocapitalizzazione evidente cui si aggiunge un capitale circolante netto negativo.

La Posizione Finanziaria Netta.


La posizione finanziaria netta, in senso stretto, ossia quella derivante dalla differenza tra debiti finanziari e disponibilità liquide, è negativa per € 12,7 milioni (- € 8,8 milioni nel 2011/12), ma inferiore al valore della produzione. L’EBITDA è positivo per € 21.578.938, nel 2011/12 era negativo per circa € 3,5 milioni. Sul valore dell’EBITDA esercita un’influenza importante il valore delle plusvalenze per la cessione dei calciatori, i diritti TV e la sponsorizzazione Monte Paschi. Nella Relazione sulla Gestione è evidenziata una posizione finanziaria netta negativa per € 6.547.156 (-€ 3.615.621 nel 2011/12), determinata considerando i crediti per compartecipazione ex art. 102 bis NOIF, pari a € 6.075.000 ma non i relativi debiti, pari a € 8.876.000.
I debiti bancari aumentano a € 8,7 milioni (€ 3.062.068 nel 2011/12). Tali debiti si riferiscono, per € 5.430.000 a mutui contratti con il Credito Sportivo, garantiti da crediti verso Lega Nazionale Professionisti Serie A per campagna trasferimenti calciatori; per € 3.300.928 a scoperti di conto corrente con Banca MPS, per € 1.052  a prestiti finalizzati contratti con l’istituto Santander Consumer Bank.
I debiti verso altri finanziatori, pari a € 4 milioni ( € 6.954.195 nel 2011/12), riguardano anticipi di fatture richiesti e ottenuti da MPS Leasing & Factoring S.p.A..
Le disponibilità liquide ammontano a € 125 mila (€ 1.188.632 nel 2011/12).
Il saldo tra crediti e debiti verso squadre di calcio è positivo per € 1,7 milioni, nel 2011/12 era negativo per € 5,7 milioni. I crediti verso enti del settore ammontano a € 37,4 milioni (€ 31,8 milioni nel 2011/12), invece, i debiti verso enti del settore ammontano a € 35,7 milioni (€ 37,5 milioni nel 2011/12).

I Debiti.

I debiti tributari risultano pari a € 8.990.688 (€ 6,4 milioni nel 2011/12) riguardano solo le passività per imposte certe e determinate. In tale voce sono iscritti debiti per IRAP per euro 2.244.743, debiti per IVA per € 5.865.125, debiti per ritenute operate nei confronti di terzi per € 466.959 altri debiti e sanzioni ed interessi per omesso o ritardato versamento per € 413.861.
I Debiti verso istituti di previdenza e sicurezza sociale ammontano a € 2.042.535 e comprendono debiti verso INPS per euro 1.880.900, debiti verso INAIL per € 107.522, debiti verso altri Enti  per € 7.485, oltre a sanzioni ed interessi per omesso o ritardato versamento per euro 46.628.
I debiti verso il personale ammontano a € 13.971.385 (€ 10.079.036 nel 2011/12) e rappresentano il 45% del costo del personale, che indica la presenza di alcune mensilità da pagare, dato confermato dal fatto che i debiti verso il personale comprendono anche gli accordi transattivi.
Il Siena ha avuto difficoltà ad adempiere l’obbligo di remunerazione degli stipendi da gennaio 2013 ad aprile 2013, mettendo a rischio l’iscrizione al campionato di Serie B 2013/14.
I debiti verso fornitori ammontano a € 12.357.075 (€ 13.692.329 nel 2011/12) e risultano in calo del 7,4%.

La struttura dell’Attivo.

La struttura dell’attivo del bilancio del Siena è composta per il 43,5% da immobilizzazioni. Le immobilizzazioni materiali pari a 219 mila Euro sono trascurabili, perché il Siena non ha né lo stadio, né il centro sportivo di proprietà.
I costi del vivaio capitalizzati netti ammontano a € 5,4 milioni e aumentano di € 185 mila rispetto al 2011/12.
I crediti dell’attivo circolante, pari a € 57,5, milioni rappresentano il 56,2% dell’attivo patrimoniale. I “Crediti verso clienti” sono pari a € 16.170.603, quelli aventi scadenza oltre 5 anni, sono pari ad € 3.290.000 e sono relativi al saldo dell’operazione di cessione del ramo aziendale del 2011/12, che sarà saldata in tre rate annuali entro la data di chiusura dell’esercizio 2020/2021 ed i due esercizi successivi.
I crediti verso controllanti pari ad € 3.242.709 sono crediti di natura commerciale, per € 811.324 e di natura finanziaria per la parte restante, precisamente € 872.289 per consolidato fiscale; € 1.219.096 per emissione di abbonamenti e biglietti e € 340.000 per altri crediti di natura finanziaria.

Il Valore della Rosa.


Il valore contabile netto dei diritti pluriennali alle prestazioni dei calciatori ammonta a € 30,3 milioni (€ 35.404.221 nel 2011/12). Si è registrato un decremento di € 5,1milioni. La variazione è dovuta ad investimenti per € 17,8 milioni; a cessioni per un valore residuo di € 10,4 milioni e ammortamenti per € 12,6 milioni. Il calciatore col valore contabile netto più elevato è Emeghara con € 3.090.000, acquistato definitivamente il 04/06/2013 per lo stesso importo e per questo non ammortizzato. D’Agostino mostra un valore contabile residuo di € 3.020.676 seguito da Paolucci con € 3.007.354.
I crediti per le compartecipazioni ex art. 102 bis NOIF, aumentano da € 5.150.000 da € 6.075.000. Esse rappresentano il valore delle partecipazioni al 50% ai Diritti alle prestazioni dei calciatori e riguardano principalmente Rossi Andrea col Parma per € 1,8 milioni, Brandao col Parma per € 1,6 milioni e Buchel con la Juventus per € 1.500.000.
I debiti per le compartecipazioni ex art. 102 bis NOIF, pari a € 8.876.000 (€ 6.318.000 nel 2011/12) riguardano principalmente: Dellafiore col Parma per € 1,8 milioni; Galluppo col Parma per € 1,7 milioni, Coppola col Parma per € 1,6 milioni e La manna Eugenio col Genoa per € 1,5 milioni.

La Gestione Economica.

Il valore della produzione è aumentato del 28,6% di circa 14,9 milioni di euro ed ammonta a € 67,3 milioni (€ 52,3 milioni nel 2011/12).  Praticamente la variazione è dovuta principalmente alle plusvalenze e ai contributi in conto esercizio. I costi della produzione ammontano a € 61,1 milioni (€ 72,4 milioni nel 2011/12) e rispetto all’esercizio precedente risultano diminuiti del 16%.


I Ricavi.

I diritti TV hanno inciso per il 30,8% sul totale del valore della produzione, Mentre le plusvalenze per cessioni calciatori incido per il 36,8% e i ricavi da sponsorizzazioni pari a complessivi € 8.500.000 incidono per il 12,6%. I ricavi da gare, pari a € 1,6 milioni incidono solo per il 2,4%.
I Proventi da sponsorizzazione ammontano a € 8.500.000 e si riferiscono per € 8.000.000 allo Sponsor Ufficiale BANCA MONTE DEI PASCHI DI SIENA S.p.A. e per € 500.000 allo Sponsor Tecnico ROBE DI KAPPA.
I Contributi in c/esercizio, pari a € 5.000.000, comprendono il 50% del “paracadute”, ossia della mutualità riconosciuta dalla Lega di Serie A ai club retrocessi in Serie B.
Nella Nota integrativa è scritto che il diritto a percepire tale mutualità si acquisisce, invero, con l’effettiva partecipazione al Campionato di Serie B nella stagione sportiva successiva a quella in cui matura la retrocessione. Tuttavia, la decisione di imputare il 50% di tale contributo al conto economico 2012/13 “è stata effettuata in un’ottica di continuità aziendale ed in assenza di espresse disposizioni contrarie”.
Il valore della produzione comprende anche una voce che rappresenta uno storno di costi, che è la capitalizzazione dei costi del vivaio. Tale voce è pari a € 2,6 milioni (€ 3.356.676 nel 2011/12).

Il Player Trading.


La prima voce per importanza del valore della produzione riguarda le plusvalenze pari a € 24,7 milioni (€ 11.938.027 nel 2011/12). Le principali plusvalenze hanno riguardato i seguenti calciatori: Mattia Destro ceduto al Genoa per € 15 milioni con una plusvalenza di € 12.334.881; Neto Luis Carlo Novo ceduto a F.C. Zenit per €  4.595.000 con un plusvalenza di € 3.035.291; Jardim Brandao G. ceduto al Parma F.C. S.p.A. per €  3.200.000 con una plusvalenza di €3.028.895 e Buchel Marcel ceduto a Juventus F.C. S.p.A. per €  3.000.000 con una plusvalenza di € 2.900.035.
I Ricavi da cessione temporanea di prestazioni sportive dei calciatori , risultano pari ad € 2.345.000 e si riferiscono ai seguenti calciatori: Emanuele Calaiò (S.S.C. Napoli S.p.A.) per € 2 milioni, Larrondo Paez Marcelo Alejandro (A.C.F. Fiorentina S.p.A.) per € 315 mila e Grossi Paolo (Hellas Verona F.C. S.p.A.) per € 30 mila.
Le minusvalenze sono state pari a € 1,8 milioni (€ 2,9 milioni nel 2011/12). Gli importi principali hanno riguardato Calai, ceduto al Napoli per € 200.000, con una minusvalenza di € 377.536 e la risoluzione consensuale con Mastronunzio, che ha determinato una minusvalenza di € 494.185.
Sono stati spesi € 974 mila (€2.135.000 nel 2011/12) per l’acquisizione temporanea di calciatori, tra cui spicca Rodriguez Perez Ribair dal C.A. Belgrano per € 400 mila.
I proventi da compartecipazione pari a € 868 mila riguardano principalmente Mannini per € 450 mila e Bucuroiu George Alin per € 300.000.
Gli oneri da compartecipazione pari a € 7.900.000 riguardano principalmente Mattia Destro (Genoa) per € 6,2 milioni e Iacobucci per € 1.699.500.
L’ammortamento della rosa calciatori, pari a € 12,6 milioni (€ 14.221.164 nel 2011/12), rappresenta il 20,6% dei costi della produzione ed incide per il 18,7% sul valore della produzione.

I Costi.

Il costo del personale, pari € 31,2 milioni (€ 38 milioni nel 2011/12) incide per l’85% sul fatturato netto. Il rapporto tra costo del personale e valore della produzione è pari al 46,4%.
Il costo del personale include incentivi all’esodo e li ed accordi transattivi per l’importo di € 2.400.197 (€ 4.299.757 nel 2011/12).
Tra i costi per godimento beni di terzi che ammontano ad € 2.093.952 (€ 1.277.487 nel 2011/12) sono compresi: la licenza d’uso marchi per € 1.538.933 e i costi per affitto e manutenzione dei campi sportivi per € 188.185.
I Costi per prestazioni di servizi ammontano a € 5.416.580 e riguardano i costi per attività sportiva, costi di vitto, alloggio e locomozione gare, costi per servizi biglietteria e controllo ingressi, costi per spese assicurative e per servizi amministrativi, pubblicitari e generali.

Il pareggio di bilancio.

Il risultato prima delle imposte è negativo per € 249 mila, mentre nell’esercizio precedente era positivo per € 5,4 milioni. Al netto delle imposte sul reddito, pari a € 1,5 milioni, è stato conseguito una perdita netta d’esercizio per € 1.772.507.
Nella Relazione sulla Gestione è ben evidenziato che l’andamento economico della società risente dell’andamento sportivo e per il 2013/14 diventerà fondamentale la permanenza nel campionato di Serie B, unitamente all’adeguamento della struttura dei costi.

Conclusioni.

Il Siena, una volta ottenuta l’iscrizione al campionato di Serie B 2013/14, anche grazie al coinvolgimento di diversi soggetti, interni ed esterni, dovrà confrontarsi con un budget ridotto a causa del venir meno dei ricavi per cessione diritti TV della Serie A, del contratto MPS e del fatto che il 50% del paracadute è stato già imputato nel bilancio 2012/13.

Nella Relazione sulla Gestione, si fa riferimento alla predisposizione di uno specifico piano pluriennale di risanamento, per individuare le azioni gestionali che consentano un allineamento tra la gestione operativa caratteristica ed i flussi finanziari. L’obiettivo è quello di prevenire le situazioni di criticità finanziaria, che hanno caratterizzato l’ultimo esercizio, al fine di adempiere regolarmente alle future scadenze federali. Gli Amministratori ritengono che i presupposti del Piano, seppur ancora incerti negli esiti, siano ragionevolmente idonei a garantire il perseguimento di una maggiore sostenibilità sul piano economico e soprattutto finanziario, già a partire dalla stagione 2013/2014.