martedì 14 luglio 2015

Brevi appunti sul bilancio consolidato 2014 di Deutsche Bank.


Luca Marotta


Nel sito della Borsa di Francoforte Deutsche Bank è definita come “una banca universale leader a livello mondiale”. Le sue attività comprendono una vasta gamma di prodotti e servizi nel settore bancario degli investimenti, corporate e retail, nonché in attività e gestione patrimoniale. Il Gruppo opera in tutte le regioni del mondo. Deutsche Bank è leader nel mercato interno tedesco e gode di una posizione di rilievo in Europa. Deutsche Bank ha anche una posizione competitiva forte in Nord America e nei mercati emergenti, in particolare in Asia.

L’attività di Deutsche Bank si articola in cinque divisioni aziendali: Corporate Banking & Securities (CB&S), Global Transaction Banking (GTB), Asset & Wealth Management (AWM), Private & Business Clients (PBC) e Non-Core Operations Unit (NCOU).

Uno dei primi dati, ben messo in evidenza, nell’ Annual Review 2014 di Deutsche Bank, è che l’utile prima delle tasse è di 3,1 miliardi di Euro, e che è superiore di 1,6 miliardi rispetto al 2013.
Il risultato prima delle imposte (IBIT) della gestione “Core Bank”, nel 2014, è stato di 6 miliardi di Euro, in aumento di 1.1 miliardi rispetto al 2013. I ricavi netti, con esclusione delle svalutazioni per perdite su crediti, sono stati pari a circa 32 miliardi di Euro e risultano sostanzialmente stabili rispetto al precedente esercizio. Il record fu registrato nel 2012, con 33,7 miliardi di Euro.


Il margine di interesse, relativo al 2014, è positivo per 14,27 miliardi di Euro. Nel 2013 il margine di interesse è stato migliore, perché pari a 14,8 miliardi di Euro.
Il netto prevalere di tale fonte di reddito, come fonte principale, era la caratteristica distintiva della banca tradizionale rispetto a quella universale. La banca tradizionale si limitava a remunerare i depositi dei  risparmiatori, pagando i relativi interessi, e incassava gli interessi sui capitali prestati ai clienti, che corrispondevano alle imprese produttive o a privati che necessitavano di prestiti per acquistare beni come la casa. Questa attività era definita come intermediazione bancaria tradizionale. Tale modello ha ormai ceduto il passo ad altri modelli e i conti economici delle banche evidenziano l’aumento di peso percentuale dei ricavi indiretti rispetto a quello dei ricavi diretti. Il grafico mostra l’evoluzione dei ricavi netti “interest” e “Noninterest” di Deutsche Bank dal 2007 al 2014.


Nel 2014, l’accantonamento per perdite su crediti, pari a 1,1 miliardi di Euro, riduce il margine di interesse netto a 13,1 miliardi di Euro; mentre, nel 2013 era pari a 12,7 miliardi, a causa di un maggior accantonamento per perdite su crediti.

Dal bilancio consolidato 2014 di Deutsche Bank, emerge che il reddito non legato agli interessi, ma alle atre attività svolte dalla banca, è stato positivo per 17,68 miliardi di Euro. Nel 2013, tale risultato è stato inferiore di 595 milioni di Euro. Tra le componenti reddituali che incidono di più col 70,2%, emergono le commissioni con 12,4 miliardi di Euro.
Nel 2008, con 1,16 miliardi di Euro, e nel 2010, con 12,98 miliardi di Euro il margine “non-intrest” risultò inferiore al margine netto degli interessi. In particolare, nel 2008, furono registrate perdite per 9,99 miliardi di Euro sulla valutazione al fair value di attività e passività finanziarie.

Il totale delle spese operative non dovute agli interessi è pari a 27,7 miliardi di Euro e segnano un calo del 2%. Infatti, nel 2013, tali spese erano pari a 28,4 miliardi di Euro. Il costo del personale, in senso stretto, è aumentato da 12,33 miliardi di Euro a 12,51 miliardi di Euro.

Il risultato prima delle imposte è positivo per 3,1 miliardi di Euro (€ 1,45 miliardi nel 2013).

Le imposte risultano pari a 1,4 miliardi di Euro (nel 2013: 775 milioni di Euro)

L’utile al lordo delle interessenze di terzi è pari a 1,69 miliardi di Euro, circa un miliardo di Euro in più rispetto al 2013.
Il record di utile netto realizzato fu nel 2007, prima della crisi mondiale, con 6,5 miliardi di Euro. Nel 2008, anno di inizio della crisi mondiale, fu realizzata una perdita importante per 3,9 miliardi di Euro.

Lo Stato Patrimoniale.

Il totale dell’attivo aumenta del 6%, da 1.611 miliardi di Euro a 1.708 miliardi di Euro.

Nell’attivo è presente l’importo positivo relativo alla rilevazione del valore di mercato di strumenti finanziari derivati per 630 miliardi di Euro (504,6 miliardi nel 2013). L’incidenza di tale importo sul totale dell’attivo è del 36,9%.
Nel passivo è presente l’importo negativo relativo alla rilevazione del valore di mercato di strumenti finanziari derivati per 610 miliardi di Euro (483,4 miliardi nel 2013). L’incidenza di tale importo sul totale delle ‘Liabilities’ è del 37,3%.

I crediti per prestiti effettuati aumentano del 7.7%, a 405,6 miliardi di Euro ed incidono per il 23,7% sul totale dell’attivo.

L’incidenza dei debiti per depositi, pari a 532,9 miliardi di Euro, sulle ‘Liabilities’ è pari al 32,6%.


Il Patrimonio Netto, al lordo delle interessenze di terzi, aumenta di 18,25 miliardi di Euro, da 54,96 miliardi di Euro a 73,22 miliardi di Euro. Il Patrimonio Netto, al netto delle interessenze di terzi, (“Shareholders’equity”) ammonta a 68,4 miliardi di Euro (€ 54,7 miliardi nel 2013).

L’esposizione sui Derivati.

L’esposizione lorda per derivati è di circa 52 trilioni di Euro, precisamente 52.002 miliardi di Euro.
Nel 2013 era di circa 54,65 trilioni di Euro.


Inoltre, è specificato che l’esposizione per OTC (Over The Counter), regolati attraverso controparti centrali, al 31.12.2013, era di 12,5 trilioni di Euro. Gli OTC in genere riguardano dei prodotti derivati privi degli elementi standard definiti dalle Autorità di Mercato e con delle caratteristiche sovente decise dalle banche, in modo unilaterale.

L’esposizione al rischio del Debito Sovrano.

L’analisi dell’esposizione al rischio del Debito Sovrano, evidenzia che al 31.12.2010 Deutsche Bank era esposta nei confronti dello Stato Italiano per circa 8 miliardi di Euro, con la Spagna per circa 2,28 miliardi di Euro e con la Grecia per 1,6 miliardi di Euro.


Al 31.12.2011, l’esposizione verso gli “Stati a rischio dell’area Euro” si riduce del 65,6%. Deutsche Bank era esposta nei confronti dello Stato Italiano per circa 1,8 miliardi di Euro, con la Spagna per circa 1,32 miliardi di Euro e con la Grecia per 448 milioni di Euro.


La drastica riduzione dell’esposizione al rischio Italia da parte di Deutsche Bank è individuata, secondo una tesi, come una delle cause dell’impennata dello spread italiano ai tempi del governo Berlusconi e del suo avvicendamento col governo Monti.
In effetti, la riduzione dell’esposizione lorda verso lo Stato Italiano, fu del 77,4%, nettamente superiore alla media. Per la Spagna fu solo del 42,1%.


Al 31.12.2012, l’esposizione verso gli Stati a rischio dell’area Euro aumenta a 5,9 miliardi. Deutsche Bank era esposta nei confronti dello Stato Italiano per circa 3 miliardi di Euro, con la Spagna per circa 1,65 miliardi di Euro e con la Grecia per 40 milioni di Euro.

La situazione al 31.03.2015 evidenzia un’esposizione lorda complessiva verso gli Stati a rischio dell’area Euro per 6,25 miliardi di Euro. L’esposizione lorda verso il debito sovrano dell’Italia è di 5,5 miliardi di Euro. Praticamente, il debito sovrano dell’Italia è quello cui è maggiormente esposta Deutsche Bank nell’ambito dell’esposizione complessiva verso gli Stati a rischio dell’area Euro. Precisamente, l’88,66%.


ALCUNI INDICATORI GESTIONALI.

Indicatori di efficienza.

Gli indicatori di efficienza, danno informazioni sulla capacità della banca di trovare il giusto equilibrio tra costi e ricavi.
Uno dei principali “ratios” è il “cost/income”.
Il “Cost / income ratio”, dato dal rapporto tra spese operative “non-interest” e margine degli interessi prima delle svalutazioni più margine “non-interest”, è pari all’86.7 %, nel 2013 era pari all’89.0 %. Nel 2007 tale rapporto era molto più basso, perché pari a 69,6%, ma nel 2008, anno di inizio della crisi mondiale era addirittura pari al 134,3%.


Compensation ratio.

I costi per “compensation and benefits” (remunerazioni e benefits), pari a 12,51 miliardi di Euro, e corrispondenti all’incirca al costo del personale, incidono sul margine di interesse, prima delle svalutazioni per perdite, più il margine “non-interest”, per il 39,2%. Nel 2013, incidevano per il 38,6%. Nel 2008, raggiunsero un’incidenza del 70,6%.

Noncompensation Ratio

Il “Noncompensation ratio” fornisce indicazioni circa il peso delle “noninterest expenses”, senza compensi e benefit, sul totale del margine di interesse prima delle svalutazioni per perdite su crediti aumentato del “noninterest income”.

Nel 2014 il Noncompensation ratio è pari a 47,5 % (50,3 % nel 2013).

Indicatori di redditività.

Gli indicatori di redditività, forniscono informazioni circa la capacità dell’azienda di generare reddito.

Il ROE (Return on Equity), ossia risultato economico su patrimonio netto, che misura la redditività del patrimonio investito, utilizzabile, oltre che per fare confronti con altre banche, anche per fare confronti con investimenti alternativi.
Nel 2014, il rapporto tra risultato prima delle imposte e la media tra inizio e fine periodo del  patrimonio netto, senza interessenze di terzi, è stato del 5,0 % (2,6 % nel 2013).
Invece, il rapporto tra risultato netto e la media tra inizio e fine periodo del  patrimonio netto, senza interessenze di terzi, è stato del 2,7 % (1,2 % nel 2013).

Indicatori di solvibilità.

Gli indicatori di solvibilità, evidenziano sia la rischiosità degli impieghi sia la capacità del patrimonio di coprire i rischi.

Il parametro più utilizzato per valutare la solidità di una banca è il “Cet 1 ratio”, ossia il rapporto tra Cet 1 (Common Equity Tier 1, per semplificare: il capitale ordinario versato) e le attività ponderate per il rischio. Le attività ponderate per il rischio, o Risk-Weighted Assets (RWA), rappresentano la sintesi dei principali fattori di rischio riconducibili a una data attività finanziaria.
Secondo le norme della Bce, il “Cet 1 ratio” deve essere superiore all'8%.
Nel caso del bilancio 2014 della Deutsche Bank, il “Common Equity Tier 1 capital ratio”, in base alla disciplina transitoria “CRR/CRD IV” (Capital Requirements Regulation/Capital Requirements Directive IV), è pari al 15,2 % (12,8 % nel 2013). In tal caso, il Common Equity Tier 1 considerato è pari a 59,6 miliardi di Euro e le attività ponderate per il rischio sono pari a 396,4 miliardi di Euro.
Il Common Equity Tier 1 capital ratio, in base alla disciplina integrale “CRR/CRD IV”, è pari all’11,7 % (12,8 % nel 2013). In tal caso, il Common Equity Tier 1 considerato è pari a 45,5 miliardi di Euro e le attività ponderate per il rischio sono pari a 396,4 miliardi di Euro.

Leverage ratio

La leva finanziaria nel settore bancario è definita rapportando il capitale netto della banca con il totale delle attività. La leva finanziaria è un indice importante, perché fornisce indicazioni sull’uso di capitali propri. Il rischio quando la leva è eccessiva è che una svalutazione di parti dell'attivo - titoli, ma anche di derivati - comporti un'erosione del patrimonio.

Nel caso di Deutsche Bank, il Leverage Ratio è pari al 3,5%, usando la definizione integrale di “Tier 1 capital” della normativa “CRR/CRD IV”. Gli Amministratori di Deutsch Bank hanno evidenziato che hanno ridotto l’esposizione di leva in modo significativo, anche grazie all'emissione di nuovo capitale. L’obiettivo è quello di mantenere il 3,5% anche per il 2015.
Il numeratore utilizzato per il calcolo “Tier 1 capital fully loaded”          è pari a 50,7 miliardi di Euro e il denominatore “Total Exposures” è pari a 1.445 miliardi di Euro. Il denominatore deriva dal rischio netto per l’esposizione da derivativi, pari a 358 miliardi di Euro; dal totale dell’esposizione per transazioni finanziarie garantite per 152 miliardi di Euro; dal totale delle esposizioni  fuori bilancio per 127 miliardi di Euro e da altre attività per 827 miliardi di Euro.

L’Andamento in Borsa.

Il prezzo di chiusura delle azioni quotate, alla fine del 2014, è stato di € 24,99 (€ 33,07 nel 2013).
Il prezzo più alto registrato nel 2014, è stato di € 38,15 (€ 36,94 nel 2013).
Il prezzo più basso registrato nel 2014, è stato di € 22,66 (€ 28,05 nel 2013).

Dal sito della Borsa di Francoforte emerge che il 13.07.2015 la quotazione ha chiuso a 29,48 Euro (Xetra), segnando una capitalizzazione di borsa per 40,65 miliardi. Il numero delle azioni è di 1,38 miliardi. L’ultimo dividendo pagato il 22.05.2015, è stato di 0,75 per azione, pari a 765 milioni di Euro complessivi.
Tra gli azionisti figurano anche: BlackRock Inc. col 6.12%  e Paramount Services Holdings Ltd. 5.83%.

Il Rating


Il Long-term rating di Deutsche Bank, per  Moody’s Investors Service è A3, per Standard & Poor’s è A e per Fitch Ratings è A+.

venerdì 10 luglio 2015

Bilancio Consolidato 2014 FC Schalke 04: fatturato record, ma rating BB-.


Luca Marotta


L'anno solare 2014, complessivamente è risultato un anno soddisfacente per il club tedesco FC Schalke 04, perché ha segnato un fatturato netto record, un utile di esercizio e la riduzione del delle passività finanziarie. L’importo delle passività finanziarie è tale che il giudizio sul rating, effettuato da un’agenzia, è basso.

Dal punto di vista sportivo, nella stagione 2013/14, lo Schalke 04 ha raggiunto gli ottavi della UEFA Champions League, con l’eliminazione ad opera del Real Madrid vincitore del Trofeo, e il terzo posto in Bundesliga, mentre la stagione sportiva 2014/15 è terminata col sesto posto in Bundesliga e l’eliminazione agli ottavi di Champions League, sempre ad opera del Real Madrid.
Gli Amministratori hanno evidenziato che la prima metà della stagione 2014/2015 è stata purtroppo segnata da grandi infortuni. Inoltre, nel mese di ottobre 2014 c’è stato l’avvicendamento alla guida tecnica di Keller con Di Matteo.
Nella competizione della Coppa nazionale “DFB Pokal” 2013/14, lo Schalke 04 è stato eliminato al terzo turno ad opera del TSG  1899 Hoffenheim, mentre nel 2014/15 l’eliminazione è avvenuta ai trentaduesimi ad opera della “Dinamo Dresda”.

Dal punto di vista economico, il volume d’affari lordo, comprensivo di ricavi da trasferimento calciatori, ha raggiunto la cifra di 215,3 milioni di Euro, con un incremento di € 8,5 milioni, rispetto al 2013, cui bisogna aggiungere € 10,9 milioni circa di altri proventi di gestione.
Nella classifica “Football Money League 2015” della Deloitte, lo Schalke risulta al quattordicesimo posto, con un fatturato netto di 213,9 milioni di Euro, nella precedente classifica era tredicesimo con € 198,2 milioni. Bisogna precisare che Deloitte, nella sua classifica, non considera i ricavi da trasferimento giocatori.

Il Valore dello Schalke 04.

La rivista Forbes, stima il valore dello Schalke in 572 milioni di dollari circa (€ 422 milioni), collocandolo al quattordicesimo posto della sua classifica. Il valore di 572 milioni di dollari deriva dalla somma delle seguenti componenti: Match Day $ 99 M; Broadcasting $165 M; Commercial $223 M; Brand $85 M.
In Germania lo Schalke è preceduto dal Bayern Monaco valutato $ 2.347 M e dal Borussia Dortmund valutato $ 700 M..

La struttura del gruppo.

La struttura del gruppo, controllato da un’associazione registrata denominata “FC Gelsenkirchen-Schalke 04 e.V.”, comprende molte società, che si occupano di varie attività come squadra di calcio, stadio, catering, parcheggio.
A fine febbraio 2015, l’associazione registrata FC Gelsenkirchen-Schalke 04 e.V. contava più di 135.000 soci, essendo il secondo club sportivo in Germania e uno tra i primi dieci nel mondo, come numero di soci.
FC Schalke 04 controlla direttamente: “FC Schalke 04-Stadion-Beteiligungsgesellschaft mbH & Co. Immobilienverwaltungs-KG” al 40,72%; “FC Schalke 04-Stadion-Beteiligungsgesellschaft mbH” al 100%; Schalke hilft gGmbH al 100%; “FC Schalke 04-Service GmbH i.L.” al 100%; “FC Schalke 04 Arena Management GmbH” al 100%; “FC Schalke 04 Rechteverwertungsgesellschaft e.V. & Co. KG” al 99,90%. Lo 0,1% di “FC Schalke 04 Rechteverwertungsgesellschaft e.V. & Co. KG” è detenuto da “FC Schalke 04-Stadion-Beteiligungsgesellschaft mbH”.

La società “FC Schalke 04 Arena Management GmbH” controllava al 100% la società “AufSchalke Reha-Zentrum Catering GmbH”. Durante il 2014 si è operata la fusione.
Il bilancio consolidato include l’associazione FC Gelsenkirchen-Schalke 04 e.V. e tutte le società controllate.

I revisori di Kpmg AG, nella loro Relazione, hanno espresso un giudizio senza riserve.

I Ricavi.

L'anno solare 2014, a livello di ricavi lordi di gruppo, comprensivi dei ricavi da trasferimento calciatori, è stato per lo Schalke 04, il secondo più brillante della sua storia. Il record resta quello del 2011, quando i “Königsblauen” (“Blu Reali”) riuscirono a conseguire ricavi delle vendite record per 224,2 milioni di Euro.
Nel 2014 i ricavi, comprensivi dei ricavi da trasferimento calciatori, è risultato pari a € 215,3 milioni (€ 206,8 milioni nel 2013), con un aumento del 4,1% sfondando, per la terza volta, dal 2011, il tetto dei 200 milioni di Euro.
Se si escludesse l’effetto dei ricavi da trasferimento calciatori, il fatturato netto 2014, risulterebbe pari a 216,1 milioni di Euro e costituirebbe un record nella storia dello Schalke 04.
Tra l’altro, come emerge dal grafico sottostante è un fatturato “equidistribuito” tra le varie fonti di ricavo.


L'incremento dei ricavi totali lordi, comprensivi dei ricavi da trasferimento calciatori, di 8,5 milioni di Euro è dovuto principalmente agli introiti più elevati per ricavi media, oltre ai proventi da sponsor e pubblicità.
I proventi da Media risultano pari a € 70,9 milioni (€ 64,3 milioni nel 2013), con un incremento del 10,3%. Nella classifica Football Money League della Deloitte, figurano ricavi da Broadcasting per € 68,5 milioni.
I ricavi da biglietteria ammontano a € 34,9 milioni (€ 34,7 milioni nel 2013), con un incremento dello 0,4%, a causa di un minor numero di partite casalinghe.
Con una media di oltre 61.500 spettatori, lo Schalke 04 è la terza squadra più seguita per numero di spettatori in Bundesliga. Per la stagione sportiva 2014/2015 sono stati venduti 43.935 abbonamenti.Gli Amministratori hanno evidenziato che con una media di 42.609 spettatori, la Bundesliga è stata ancora una volta di gran lunga il campionato più seguito in Europa, per numero di spettatori. Tale aspetto funge da traino per la crescita in campo internazionale del “prodotto Bundesliga”. Infatti, i diritti di sfruttamento internazionale nella stagione 2013/2014 sono aumentati di 70 milioni di Euro.
Il settore della ristorazione, che incide per il 4,6% sui ricavi totali, ha registrato ricavi per € 9,8 milioni (€ 10,9 milioni nel 2013) e un decremento del 10,4%.
Nella classifica Football Money League della Deloitte, figurano ricavi da “Match Day” per € 41,1 milioni.
I ricavi da Pubblicità e Sponsorizzazione risultano pari a € 67,2 milioni (€ 63,9 milioni nel 2013) con un incremento del 5,1%. Gli Amministratori hanno ribadito che lo Schalke 04 considera la regione asiatica come obiettivo strategico della sua strategia commerciale volta all’internazionalizzazione. Infatti, lo Schalke ha partner cinesi come Hisense e Huawei e coreani come Kumho Tyre.
Il settore del Merchandising, che incide per il 7,5%, ha registrato ricavi per € 16,2 milioni (€ 16,1 milioni nel 2013 e un incremento dello 0,8%.
Gli altri ricavi sono aumentati da € 5,3 milioni a € 6,2 milioni.
Gli altri proventi da gestione aumentano da € 8,8 milioni a € 10,9 milioni. L’incremento è dovuto allo storno si un accantonamento per un contenzioso per 1,5 milioni di Euro. Tali proventi comprendono anche gli indennizzi assicurativi.
Nella classifica Football Money League della Deloitte, figurano ricavi Commerciali per € 104,3 milioni.
La multifunzionalità dello stadio consente la possibilità di incamerare entrate supplementari.
I ricavi da trasferimento giocatori sono diminuiti da € 11,5 milioni a € 10,1 milioni.


I Costi.

I costi per l’acquisto di materie prime e merci sono diminuiti da € 15,9 milioni a € 14,9 milioni. I costi per servizi sono aumentati da € 36,2 milioni a € 38 milioni.
Il costo del personale ammonta a € 109 milioni e risulta aumentato di 16,1 milioni di Euro rispetto al 2013, quando risultava pari a € 98,3 milioni. L’incidenza del costo del personale sul fatturato netto risulta essere “virtuosa”, in linea col Financial Fair Play, essendo pari al 52,9%.
Gli ammortamenti complessivi sono aumentati del 2,9% a € 26,7 milioni. La causa è da ricercare nell’aumento degli ammortamenti per la rosa dei calciatori che variano da € 16,6 milioni a € 17,4 milioni.
Anche l’incidenza del “Costo del Lavoro” (costo del personale + ammortamenti calciatori) sul fatturato netto è “virtuosa, perché par al 61%.
I costi per l’acquisto di materiale di consumo e merci è diminuito da € 15,9 milioni a € 14,9 milioni, principalmente a causa di una riduzione di costi del materiale da merchandising.
I costi per servizi risultano aumentati del 5,2%, da € 36,2 milioni a € 38 milioni. Tali costi comprendono anche i costi per i calciatori acquisiti a titolo temporaneo, il costo degli agenti dei calciatori e i contributi versati alla Lega.
Gli altri costi operativi sono diminuiti leggermente da € 19,3 milioni a € 19,1 milioni. Tali costi comprendono anche il valore residuo contabile dei calciatori ceduti.
Il decremento degli oneri finanziari da € 11,1 milioni a € 10,2 milioni, è dipesa dalla riduzione delle passività finanziarie.
Nel 2014 non sono stati sostenuti oneri straordinari, mentre nel 2013 ammontavano a circa € 7 milioni, perché erano stati effettuati lavori di ristrutturazione al tetto della “Veltins-Arena”.
Le imposte sul reddito espongono un saldo positivo, anche perché comprendono proventi dallo storno di un fondo imposte per un importo di € 2.700.000.

L'utile consolidato 2014 al lordo delle interessenze di terzi è positivo per € 4,15 milioni, nel 2013 era evidenziata un utile di € 457 mila.

Il Patrimonio Netto.

Il patrimonio netto consolidato risulta negativo per 71,1 milioni di Euro. Nel 2013 era negativo per € 75,2 milioni. La variazione è dovuta all’utile consolidato al netto delle interessenze di terzi conseguito nel 2014. Infatti l’utile consolidato al netto delle interessenze di terzi è pari a € 4.150.725,79 ( € 456.928,81 nel 2013).


Gli Amministratori pur in presenza di un patrimonio netto consolidato negativo sottolineano la presenza in bilancio di riserve latenti.

L’Associazione Capogruppo, al 31.12.2014, ha un patrimonio netto per un importo di 32,5 milioni di Euro.

Il Valore della Rosa.


Il valore contabile netto dei giocatori è diminuito da € 42,2 milioni a € 25,8 milioni e rappresenta il 16% delle attività. La variazione in diminuzione di € 16,44 milioni, è dovuta al fatto che si sono effettuati investimenti per € 7,85 milioni e cessioni per un valore contabile netto di € 6,89 milioni, con ammortamenti calcolati per € 17,4 milioni.

Nella Rosa dello Schalke 04 del 2013/14 figuravano molti calciatori militanti nelle rispettive nazionali. Julian Draxler e Benedikt Höwedes sono diventati campioni del mondo con la nazionale tedesca.
Altri sei calciatori dello Schalke 04 hanno partecipato alla Coppa del Mondo, precisamente: Tranquillo Barnetta (Svizzera), Kevin-Prince Boateng (Ghana), Klaas-Jan Huntelaar (Olanda), Sead Kolasinac (Bosnia ed Erzegovina), Joel Matip (Camerun) e Atsuto Uchida (Giappone).

Lo Schalke punta molto sul settore giovanile e continuerà a rafforzarlo. I calciatori provenienti dal settore giovanile che hanno fatto il debutto in prima squadra sono 12.

Secondo gli amministratori, il “valore di mercato” dei giovani calciatori della squadra, in base a proposte ricevute, è abbondantemente superiore al valore di bilancio. L'obiettivo è quello di raggiungere i successi sportivi attraverso un equilibrato mix tra giocatori giovani ed esperti.

Il Valore dello Stadio.

Le immobilizzazioni materiali nette, pari a € 102,3 milioni rappresentano il 63,6% del totale delle attività.
Il valore contabile netto della voce terreni e fabbricati, che include lo stadio, è pari a € 95,5 milioni (€ 102,6 milioni nel 2013) e rappresenta il 59,5% del valore delle attività. Il costo storico è di € 192,8 milioni, che dovrebbe sintetizzare gli investimenti complessivamente effettuati per lo stadio con i suoi avveniristici impianti.
La Veltins-Arena è di proprietà della società “FC Schalke 04-Stadion-Beteiligungsgesellschaft mbH & Co Immobilienverwaltungs-KG”, che come abbiamo già scritto è posseduta solo per il 40,72%, con un “buy-back” (riacquisto di azioni vendute) entro il 2019.

In base ai dati pubblicizzati dagli Amministratori, nel 2014, lo stadio ha registrato quasi 2,4 milioni di visitatori. Le visite sono dovute soprattutto agli eventi sportivi della “Veltins-Arena”, per circa 1.559.000 visitatori.
Gli eventi di intrattenimento hanno provocato la visita di 126 446 persone, mentre gli eventi aziendali hanno prodotto 45 970 visitatori e gli altri eventi 634.916.

Rispetto al 2013 la Veltins Arena ha registrato un aumento di circa 5.000 visitatori.
Nella classifica del numero di visitatori la Veltins Arena è ancora al secondo posto, dietrol’Allianz Arena di Monaco.


L’indebitamento finanziario netto.


Nella Relazione degli Amministratori è scritto che i debiti finanziari al 31 dicembre 2014 ammontano a € 163,9 milioni. I debiti finanziari al 31 dicembre 2013 ammontavano a € 178.3 milioni. Le passività finanziarie al 31 dicembre 2012 erano pari a € 173 milioni, al 31 dicembre 2011 risultavano pari a € 185 milioni e al 31 dicembre 2010 ammontavano a 217 milioni di Euro.

Le passività finanziarie sono composte da: prestiti obbligazionari per 60,8 milioni di Euro, debiti verso enti creditizi per € 58,9 milioni (€ 74,1 milioni nel 2013), debiti verso altri finanziatori per circa € 34 milioni, compresi nella voce altre passività e debiti verso soci per € 10,2 milioni, come nel 2013.
Una buona parte dei debiti bancari è dovuta al finanziamento dello stadio.
Le disponibilità liquide aumentano a € 5.874.519,69 da € 4.593.974,45.
I crediti da trasferimento calciatori ammontano a circa € 5,3 milioni, mentre i debiti da trasferimento sono pari a 6,2 milioni. Pertanto, il saldo tra crediti e debiti da trasferimento è negativo per circa € 859 mila.
L’indebitamento finanziario netto ai fini del Financial Fair Play, in definitiva, mostra un importo inferiore al fatturato netto, come richiesto dal Regolamento stesso.

Il Rendiconto Finanziario.

La variazione delle Disponibilità liquide e mezzi equivalenti è risultata positiva per 1,3 milioni di euro.

Il “core business” del Gruppo (flusso di cassa dalle attività operative, più i flussi in entrata e in uscita per i trasferimenti e agenti di giocatori) ha generato, nel corso dell'esercizio 2014, un flusso positivo di cassa per 17,0 milioni di euro

Il Flusso di cassa da attività operative nel 2014 è pari a € 34,1 milioni. I principali deflussi non monetari sono stati: l'ammortamento calciatori, pari a 17,4 milioni di Euro, gli ammortamenti della Veltins-Arena per un importo di 6,7 milioni di Euro e altre svalutazioni per 2,6 milioni di Euro.
Il Flusso di cassa netto da attività di investimento nel 2014 ha determinato un esborso di € 18.7 milioni, determinato dagli investimenti per l’acquisto di calciatori, comprensivo degli oneri accessori per gli agenti, per un importo di 28,8 milioni di Euro e da incassi da cessioni per trasferimenti per un importo di 11,8 milioni di Euro. Inoltre, sono stati effettuati investimenti per un importo di 1,7 milioni di Euro per altre attività immateriali e materiali.

Nel 2014, il Flusso di cassa netto da attività di finanziamento è stato negativo per € 14,1 milioni a causa di afflussi per un prestito per un importo di ulteriori € 2.500.000 e deflussi per rimborsi per € 16,6 milioni.

Disponibilità liquide e mezzi equivalenti

Il Gruppo dispone di linee di credito non utilizzate per un importo di 10,5 milioni di euro. Secondo le previsioni di liquidità a medio termine / pianificazione finanziaria, le società del Gruppo sono sempre in grado di far fronte ai propri obblighi di pagamento.


Il Rating.

Le obbligazioni dello Schalke 04 sono quotate nella Borsa di Francoforte, scadenza 2019 con un tasso del 6,75%. La denominazione del titolo è: “FC SCHALKE 04 Bond 12/19, ISIN DE000A1ML4T7”; la quotazione più alta nelle ultime settimane è stata di 114, quella più bassa di 103,75. La chiusura del 09.07.2015 è stata di 107,8.

Il rating attribuito, il 10/04/2015, da "Creditreform Rating Agentur" è di BB-. Il massimo è la tripla A, il minimo è la D.


Secondo Creditreform Rating Agentur, nonostante i rimborsi di € 14.200.000, effettuati nel 2014, FC Schalke 04 ha un debito finanziario relativamente elevato, pari a € 163.900.000. Tuttavia, i debiti per trasferimento calciatori pari a € 6.200.000, erano, significativamente ridotti.
La quota maggiore del debito finanziario pari a120 milioni di Euro è costituita da obbligazioni e prestiti bancari. Inoltre, FC Schalke 04 può rinnovare tacitamente prestiti per un volume totale di circa 44 milioni di Euro. FC Schalke 04  presenta una struttura di finanziamento diversificato ed ha una struttura per scadenze equilibrata.
Per il 2015 dovrà rimborsare prestiti per € 15.300.000. Fino al 2019 FC Schalke 04 dovrà rimborsare oltre 60 milioni di Euro, per ridurre il debito a meno di € 100 milioni.
Se ciò si verificherà, potrebbe essere visto come un buon punto di partenza per il rifinanziamento del debito in scadenza a luglio 2019.
Secondo le stime, i rimborsi, gli investimenti da effettuare e gli interessi da pagare di FC Schalke 04, per il periodo fino al 2019, sono previste uscite di cassa (“cash out”) per € 140.000.000, a fronte di un EBITDA di oltre € 30.000.000, che  dovrebbe garantire una dimensione gestibile. Tuttavia, "Creditreform Rating Agentur" giudica i piani come ambiziosi.

Altri Debiti.

Le “altre passività” comprendono i debiti verso i dipendenti in salari e stipendi per € 8.475.000 milioni (9,2 milioni nel 2013), pari al 79,4% del costo del personale, indicatore di puntualità nei pagamenti.
I debiti commerciali sono pari a € 10,2 milioni (€ 15,7 milioni nel 2013).
I ratei e risconti passivi pari a € 17,25 milioni (€ 17,3 milioni nel 2013) riguardano principalmente i ricavi anticipati per abbonamenti per € 9,5 milioni (€ 10,4 milioni nel 2013) e i da ricavi anticipati sponsor per € 6,2 milioni (€ 5,8 milioni nel 2013).

Conclusioni.

Per il 2015 lo Schalke 04 potrà contare sui ricavi della UEFA Champions League, solo per il primo semestre, segnatamente l’importo riguardante la partecipazione agli ottavi. A causa del sesto posto conseguito, nella Bundesliga 2014/15, non parteciperà alla Champions League 2015/16.
A fronte del calo dei ricavi da UEFA Champions League, si preve un aumento deu ricavi da trasferimento calciatori, onde poter assestare i ricavi lordi, comprensivi dei trasferimenti a 210 milioni di Euro, ma con un utile previsto inferiore pari a 2 milioni di Euro. Bisogna, comunque evidenziare che il peso dell’indebitamento finanziario è dovuto principalmente allo Stadio, che comunque è fonte di ricavi, anche a causa del consistente numero di tifosi che seguono la squadra.

Nello sviluppo dei ricavi gli Amministratori fanno affidamento sul successo del televisivo del prodotto Bundesliga. Infatti, essi prevedono per il gettito derivante dallo sfruttamento dei diritti televisivi dalla stagione 2015/2016 un raddoppio del reddito derivante dai media internazionali. Allo stesso tempo, i ricavi provenienti dal mercato domestico aumenteranno costantemente fino 2016/2017 a 673 milioni di euro.

mercoledì 8 luglio 2015

Alcune riflessioni superficiali su Debito, Deficit e PIL in base ai dati OCSE.


Luca Marotta


Stando alla definizione dell’OCSE il Prodotto Interno Lordo (PIL), o Gross Domestic Product (GDP), è la misura standard del valore dei beni e servizi finali prodotti da un paese in un periodo meno il valore delle importazioni. Inoltre il Prodotto Interno Lordo (PIL) è considerato come l’indicatore più importante per rappresentare la ricchezza economica prodotta da un Paese, ma, considerato da solo, non è una buona misura del benessere delle società, perché risulterebbe una misura limitata degli standard materiali di vita delle persone.

Per quanto riguarda la definizione del rapporto “General government debt-to-GDP” (Debito/PIL) non è altro che il risultato della divisione tra il totale del debito lordo dei governi delle nazioni e il loro Prodotto Interno Lordo. Nella sostanza, si tratta di un indicatore che fornisce indicazioni circa lo stato di salute di un'economia. Inoltre, trattasi di un fattore chiave per la sostenibilità delle finanze pubbliche. Secondo la definizione dell’OCSE,  il "Debito" è comunemente definito come uno specifico sottoinsieme di passività identificate in base ai tipi di strumenti finanziari inclusi o esclusi. Il debito è quindi ottenuto come somma delle seguenti categorie di passività (a seconda dei casi): contanti e depositi; titoli diversi dalle azioni, esclusi gli strumenti finanziari derivati; prestiti; riserve tecniche di assicurazione; e altri conti passivi. Le variazioni di debito pubblico nel tempo riflettono l'impatto dei disavanzi pubblici.

Il Trattato di Maastricht è un trattato che è stato firmato il 7 febbraio 1992 e fissava le regole politiche e i parametri economici necessari per l'ingresso dei vari Stati aderenti nell’Unione Europea. Tale trattato è entrato in vigore il 1º novembre 1993.
Uno dei parametri, che il trattato di Maastricht prevedeva, era il rapporto tra il debito pubblico lordo e il PIL, che non deve superare il 60%.


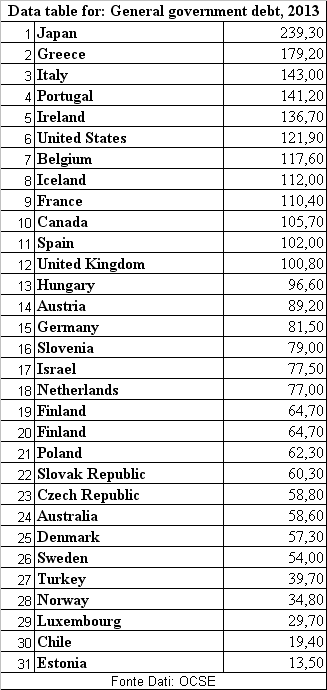
In base ai dati OCSE inerenti il rapporto Debito/PIL relativi all’anno 2013, risultava che il Giappone col 239,3% presentava il rapporto Debito/PIL più elevato. Al secondo posto si collocava la Grecia con 179,2%, al terzo l’Italia con 143% e al quarto il Portogallo con 141,2%. La Francia risultava nona con 110,4%, la Spagna undicesima con 102% e la Germania quindicesima con 81,5%.


In base ai dati OCSE inerenti il rapporto Debito/PIL relativi all’anno 2012, risultava che il Giappone col 234,8% presentava il rapporto Debito/PIL più elevato. Al secondo posto si collocava la Grecia con 164,2%, al terzo il Portogallo con 136,3% e al quarto l’Italia con 136%. La Francia risultava nona con 110,6%, la Spagna quattordicesima con 91% e la Germania quindicesima con 86,2%.


Analizzando i dati dei due anni, emerge che la Francia non è messa molto meglio dell’Italia e che la Germania è al di sopra del parametro di Maastricht del 60%.

Comunque il problema del debito riguarda l'impiego delle risorse ricevute, ossia se siano state impiegate in spesa "virtuosa" o "viziosa". Alcuni studi dimostrano che il debito è alimentato soprattutto dagli interessi sullo stesso debito, in una spirale “viziosa”.
Tuttavia, se la maggior parte del debito è nelle mani dei cittadini, come nel caso del Giappone, si è meno esposti ai ricatti e agli umori degli investitori del debito.


La causa principale di alimentazione del Debito è data dal Deficit, ossia dal disavanzo pubblico annuale. Il Trattato di Maastricht prevedeva, tra le altre cose, anche che il rapporto tra il disavanzo pubblico annuale e il PIL non doveva superare il 3%. Non a caso troviamo quattro delle Nazioni che occupano i primi cinque posti per variazione del debito, tra le prime cinque del rapporto Deficit/PIL.
La Slovenia risulta prima sia nella classifica della variazione del Debito (2012-2013), sia nella classifica del rapporto Deficit/PIL (2013). La Grecia risulta seconda sia nella classifica della variazione del Debito (2012-2013), sia nella classifica del rapporto Deficit/PIL (2013). La Spagna risulta terza nella classifica della variazione del Debito (2012-2013) e quarta nella classifica del rapporto Deficit/PIL (2013). L’Irlanda risulta quinta nella classifica della variazione del Debito (2012-2013) e quinta nella classifica del rapporto Deficit/PIL (2013).

Se si considera la della variazione media del Debito (2012-2013) dei primi 10 stati, risulterebbe un incremento del 7,13 e se si considera la media dei primi 10 Stati per il rapporto Deficit/PIL si ottiene un risultato pari al 7,23%.

In base ai dati OCSE inerenti il rapporto Deficit/PIL relativi all’anno 2013, emergeva che la Slovenia col 14,55% presentava il rapporto Deficit/PIL più elevato. Al secondo posto si collocava la Grecia con 12,33%, al terzo il Giappone con 8,46% e al quarto la Spagna con 6,79%. La Francia risultava nona con 4,09%, l’Italia  dodicesima con 2,95% e la Germania ventiseiesima con un valore positivo per 0,15%.


Il peso Politico in Europa, dei governanti Italiani, rispetto a nazioni come la Francia, si misura anche dal rapporto Deficit/PIL. Dal grafico sottostante, elaborato in base ai dati OCSE, emerge che, dal 2007, la Francia è messa peggio dell'Italia e che la Germania lo è stata dal 2002 al 2004.


Ma, spesso i vertici bilaterali Francia-Germania, precedono riunioni in cui sono convocati tutti gli Stati dell’Unione Europea, in cui vengono prese decisioni importanti sugli aspetti economici dell’Unione Europea. In definitiva, la Francia non è messa molto meglio dell’Italia, ma in Europa conta di più.

sabato 4 luglio 2015

I conti del Watford 2013/14.


Luca Marotta


La società “The Watford Association Football Club Limited”, cui fa capo il club di calcio inglese “Watford”, militante nella Championship 2013/2014, ha chiuso il bilancio al 30 giugno 2014 con una lieve perdita di 344 mila sterline (circa 669 mila Euro con un cambio 1£ = € 1,2484) , che fa seguito ad un utile, registrato nel 2012/13 di 190 mila Sterline.

Dal punto di vista sportivo il Watford ha raggiunto in Championship 2013/14 il tredicesimo posto, con 60 punti. Invero, il bilancio 2013/14, disputato in Championship, riflette i risultati di una stagione sportiva, meno brillante rispetto a quella del 2014/15 culminata con la promozione in Premier League, dopo aver conseguito il secondo posto con 89 punti.

Il Gruppo di appartenenza.

La società controllante è “Hornets Investment Limited”, una società registrata in Inghilterra e Galles, che a sua volta è controllata da “Hornets Management S.a.r.l.”, una società registrata in Lussemburgo. L'azionista di maggioranza e di conseguenza il controllore di ultima istanza è il signor Gino Pozzo.

Tra i presidenti onorari del Watford figura anche Sir Elton John CBE (Commander of the Order of the British Empire), oltre a Graham Taylor OBE (Officer of the Most Excellent Order of the British Empire). 


La continuità aziendale.

I Revisori hanno richiamato l’attenzione sul fatto che al 30 giugno, 2014 le passività della Società superavano le attività totali per £ 4.112.000 e hanno rilevato che la validità del presupposto della continuità aziendale dipende dal verificarsi delle ipotesi alla base delle proiezioni finanziarie e dalla capacità della Società di raccogliere sufficiente nuovo capitale nella misura in cui potrà essere richiesto. Secondo i Revisori, queste condizioni indicano l'esistenza di un'incertezza significativa che può far sorgere dubbi significativi sulla capacità della Società di continuare come un'entità in funzionamento.

Gli Amministratori hanno redatto il bilancio sulla base del presupposto della continuità aziendale, ossia presupponendo che l'azienda continuerà a operare per il prossimo futuro. Anche perché la società capogruppo ha confermato che non chiederà il rimborso del prestito di £ 2.873.000, poiché comprometterebbe la capacità del club di continuare la sua attività.
I proprietari del club sono impegnati a far fronte a nuovi investimenti sia sul fronte della squadra di calcio che sul fronte delle strutture dello stadio. Inoltre il controllore di ultima istanza ha sottoscritto un impegno finanziario per sostenere finanziariamente la Società per i prossimi 12 mesi.

Molto probabilmente, le “incertezze” sulla continuità aziendale, evidenziate dai Revisori, saranno venute meno con i brillanti risultati sportivi del 2014/15 e con l’acquisizione del diritto a partecipare alla prossima Premier League 2015/16, che garantirà enormi ricavi TV.

Lo Stadio.

La nuova proprietà del Watford ha voluto investire nello Stadio Vicarage Road Stadium, con opere di ristrutturazione. I lavori di ristrutturazione iniziarono nell’autunno del 2013, e hanno portato alla costruzione di un nuovo stand di 3.000 posti situato sul lato est, denominato “Sir Elton John Stand”.
Il nuovo stand è stato inaugurato nel dicembre 2014. L’obiettivo era quello di aumentare la presenza media da 15.000 a 20.000.

Il Valore della Rosa.

Il Valore contabile netto della Rosa è diminuito da £ 482 mila a £ 320. La variazione è dipesa da acquisti per £ 345 mila, ammortamenti per £ 251 mila e cessioni per un valore contabile netto di 256 mila.


Gli Amministratori hanno scritto che i costi per ammortamenti e svalutazioni si sono ridotto di £ 645.000 a £ 251.000, perché nel 2012/13 includevano una svalutazione di £ 263.000, mentre nel 2014 non è stata registrata nessuna perdita di valore. La restante riduzione di 131 mila sterline è dovuta ad una generale diminuzione degli oneri di ammortamento, per il fatto che vengono acquistati a titolo definitivo pochi calciatori.

Il Patrimonio Netto.


Il Patrimonio Netto è negativo per £ 4,1 milioni. Nel 2012/13 era negativo per £ 3,8 milioni. La variazione è dovuta alla perdita dell’esercizio, pari a £ 344 mila.

L’indebitamento Finanziario Netto.

L’indebitamento finanziario netto pari a £ 13 milioni, risulta in aumento di £ 3,5 milioni rispetto al valore di £ 9,5 milioni del 2012/13.


Nel corso dell'esercizio il debito verso la società controllante “Hornets Investment Limited” è aumentato al fine di fornire i finanziamenti necessari per la costruzione del nuovo stand. Il totale del prestito comprende £ 1.000.000 prestito con data di rimborso il 30 settembre 2015 sul quale maturano interessi al 4,5% annuo e £ 1.750.000, rimborsabili in 5 rate uguali a decorrere dal 31 Dicembre 2015 su cui maturano interessi al 4,5% annuo. Il saldo del prestito è garantito, ma è infruttifero di interessi e non ha alcuna data di rimborso fisso.

Gli altri debiti finanziari, comprendono £ 5.750.000 di obbligazioni garantite con scadenza superiore ad un anno e altri finanziamenti esigibili entro l'esercizio per £ 973.776 (nel 2013: £ 304,815). I debiti finanziari a breve, a loro volta, comprendono un prestito infruttifero di interessi di “Watford FC Community Sports & Education Trust” per £ 668.961.
I Prestiti degli Amministratori pari a £ 250.000, sono un prestito chirografario fruttifero di interessi.

Il Rendiconto Finanziario.

La variazione delle disponibilità liquide al netto degli scoperti di conto corrente (£ 691) è stata negativa per £ 810 mila. Tale variazione è dipesa da flussi di cassa negativi generati dall’attività operativa per £ 1.136.000; da flussi di cassa negativi generati dal servizio di finanza  per £ 525.000; da flussi di cassa negativi generati dall’attività di investimento per £ 1.786.000 e da flussi di cassa positivi generati dall’attività di finanziamento per £ 2.637.000, dovuti ai prestiti infragruppo.

Il Fatturato.         
                               
Il Fatturato è stato pari a £ 16,7 milioni, e risulta in diminuzione di £ 1,4 milioni, rispetto all’esercizio precedente.


I ricavi da “Match day” diminuiscono da £ 5,6 milioni a £ 3,8 milioni. Tali ricavi comprendono:
La voce “Matchday” per il Watford include gli abbonamenti, i biglietti, i ricavi da corporate hospitality e catering.

Il dato dell'anno precedente pari a £ 5.592.000 includeva £ 1.575.000 di ricavi relativi alla partecipazione ai Play-Off.

L’ammontare dei ricavi per i diritti TV è rimasto sostanzialmente stabile a £ 4,8 milioni.

I Ricavi commerciali aumentano da £ 7,7 milioni  a £ 8 milioni, con un’incidenza sul fatturato netto del 48% circa.


Il Costo del Personale.

Il costo del personale ammonta a £ 11,9 milioni, nel 2012/13 era pari a £ 12,8 milioni. Raffrontando il costo del personale con il fatturato, si ha una percentuale notevole del 71,3%. Nel 2012/13 il costo del personale rappresentava il 70,7% del fatturato netto.
La media dei dipendenti è diminuita da 164 unità a 158 unità. I calciatori sono diminuiti da 60 a 52.
Gli Amministratori hanno evidenziato la riduzione del costo complessivo degli stipendi dei calciatori da £ 8.564.000 del 2013 a £ 8.026.000, che ha inciso per  £ 528,000 sulla diminuzione complessiva. La riduzione è dovuta principalmente alla riduzione dei premi di fine anno e ai bonus in base alla posizione in campionato.

Gli altri costi operativi.

Gli altri costi operativi hanno registrato una lieve diminuzione di £ 213.000, precisamente da £ 7.172.000 del 2013 a £ 6.959.000 del 2014.
Tali costi includono anche il costo dei servizi legali e professionali legati al contenzioso LNOC Limited.
Gli Altri proventi di gestione si riferiscono principalmente al contributo degli obbligazionisti in relazione alla vicenda LNOC Limited.

Il Player Trading.


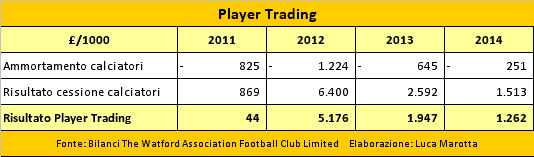
Il risultato complessivo del Player Trading è positivo, grazie alla bassa incidenza degli ammortamenti.
Il risultato economico della gestione dei trasferimenti dei calciatori è positivo per £1,513,000, soprattutto grazie alle cessioni di Britt Assomobalonga, Jonathan Hogg e Craig Forsyth. L’esercizio precedente l’importo realizzato fu di £2,592,000 e includeva le plusvalenze di Adrian Mariappa, Scott Loach e Martin Taylor e altri premi e bonus legati a cessioni di esercizi precedenti.

La Gestione finanziaria.

La gestione finanziaria è negativa per £ 429 mila (£ 328 mila nel 2012/13). Gli oneri finanziari ammontano a £ 433 mila (£ 336 mila nel 2012/13).

Conclusioni.

Il giudizio sui conti del 2013/14 deve necessariamente conto dei successi sportivi del 2014/15. In ogni caso la perdita registrata al 30 giugno 2014, pari a 344 mila sterline, è inferiore al limite dei 3 milioni di sterline, che era la perdita massima consentita in caso di mancata iniezione di capitali da parte della proprietà.
Molto probabilmente, l’acquisizione del diritto di partecipare alla Premier League 2015/16, determinerà record di fatturato e utile, grazie soprattutto ai ricavi TV, tuttavia, anche l’investimento effettuato nella costruzione dello Stand Est, inaugurato nel dicembre 2014, contribuirà ad aumentare e soprattutto consolidare nel tempo i ricavi da matchday.


giovedì 2 luglio 2015

“Voluntary Agreements” e “Settlement Agreements” nel Fair Play Finanziario.


Luca Marotta


Il Regolamento del Fair Play Finanziario - Edizione 2015 ha introdotto l’istituto del “Voluntary Agreement”, che è diverso dal “Settlement Agreement”, già previsto nel dispositivo normativo: “Procedural rules governing the UEFA Club Financial Control Body”. Tale ultima fattispecie ha già dato alla luce gli accordi transattivi siglati col Manchester City, il PSG, il Galatasaray e da ultimo anche quelli con Inter e Roma.

La differenza principale, tra le due fattispecie di accordo, riguarda il soggetto proponente l’accordo stesso: per l’accordo “transattivo” è l’Organismo UEFA; mentre, per l’accordo “volontario” è il club richiedente la licenza.

L’Articolo 68 del Regolamento del Fair Play Finanziario, sia nella formulazione dell’edizione 2012 che in quella dell’edizione del 2015, ha stabilito che, nel caso in cui un club richiedente la licenza, non soddisfi i requisiti, nel periodo di monitoraggio in esame, l’UEFA Club Financial Control Body può anche decidere di concludere un accordo transattivo con il licenziatario, prendendo in considerazione altri fattori definiti nell'allegato XI (“Other factors to be considered in respect of the monitoring Requirements”) e adottando i provvedimenti appropriati senza indugio secondo quanto stabilito dal “Procedural rules governing the UEFA Club Financial Control Body”.
Gli altri fattori da considerare dall’UEFA Club Financial Control Body, ai sensi dell'articolo 68 e dell’Allegato XI, per adottare i relativi provvedimenti previsti, sono i seguenti:
a) il quantum e l'andamento del break-even result;
b) la proiezione aggregata del break-even result;
c) l’incidenza del cambio in euro;
d) la situazione del debito;
e) le cause di forza maggiore, come eventi straordinari;
f) i cambiamenti imprevisti nel contesto economico generale in cui si opera (“extraordinary national economic events”);
g) l’operare in un mercato strutturalmente inefficiente;
h) la limitazione numerica della Rosa.

All’articolo 57 riguardante lo scopo, l’applicazione e le esenzioni, nell’edizione del 2015, è stato aggiunto il comma 5.
Il nuovo comma 5 dell’articolo 57 stabilisce che in determinate circostanze, un licenziatario può richiedere la stipula di un accordo “volontari”o con l’UEFA Club Financial Control Body, per adempiere all'obbligo del pareggio, rinviando il dettaglio normativo al nuovo Allegato XII.
L’allegato XII, riguardante gli accordi volontari per il requisito del pareggio, specifica che un club può rivolgersi alla Camera Investigativa dell’UEFA Club Financial Control Body per stipulare un accordo volontario con l'obiettivo di rispettare il requisito di pareggio.
Tuttavia, tale diritto è esercitabile a condizione che:
- al club sia stata concessa una licenza valida per partecipare alle competizioni UEFA per club dall’organo competente nazionale, ma lo stesso club non si sia qualificato per una competizione UEFA per club nella stagione precedente l'entrata in vigore dell'accordo volontario;
- il club richiedente si sia qualificato per una competizione UEFA per club e abbia rispettato il requisito di pareggio nel periodo di monitoraggio precedente l'entrata in vigore dell'accordo volontario;
- il club richiedente sia stato oggetto di un significativo cambiamento nella proprietà e/o partecipazioni di controllo nei 12 mesi precedenti la scadenza per le domande.

Per fare la proposta, il club licenziatario, negli ultimi tre esercizi oggetto di monitoraggio, non deve essere stato parte di un accordo volontario (come definito dall’Allegato XII) o non deve aver subìto un provvedimento disciplinare o non deve aver stipulato un accordo transattivo (come previsto dalle Norme Procedurali che disciplinano l’UEFA Club Financial Control Body).
L’accordo volontario da proporre, può estendere la sua efficacia al massimo fino a quattro esercizi.
Inoltre, l’accordo volontario da proporre deve includere un insieme strutturato di obblighi su misura per la situazione del club, gli obiettivi di pareggio del bilancio, che devono essere ben definiti, sia annualmente che in forma aggregata per ciascun periodo di riferimento coperto dall’accordo, e altri obblighi da assumere, come concordato con l’Ufficio Investigativo dell’UEFA Club Financial Control Body.

Le istanze di “Voluntary Agreement” devono essere presentate entro il 31 dicembre che precede la stagione in cui l'accordo volontario entrerà in vigore.

Per applicare un accordo volontario il club deve:

- presentare un piano aziendale a lungo termine, costituito da stato patrimoniale, conto economico e  rendiconto finanziario. Tale Piano deve basarsi su ipotesi ragionevoli e prudenti, e deve essere redatto nella forma comunicata dall'amministrazione UEFA, e deve includere informazioni circa il pareggio di bilancio fino a periodo di riferimento di oltre quattro anni;
- dimostrare la sua capacità di continuare come impresa in attività almeno fino al termine del periodo coperto dall'accordo volontario;
- dimostrare la propria capacità di raggiungere gli obiettivi e gli obblighi concordati con l’Ufficio Indagine dell’UEFA Club Financial Control Body;
- presentare un impegno irrevocabile da parte di un azionista e/o socio e/o di una parte correlata a sostenere finanziariamente il club per un importo almeno pari al deficit previsto per tutti i periodi di riferimento oggetto dell’accordo volontario. Questo impegno irrevocabile deve essere provato per mezzo di un accordo giuridicamente vincolante tra il licenziatario e l’azionista o socio e/o parte correlata e, se richiesto dall’Ufficio Investigativo dell’UEFA Club Financial Control Body., esso deve essere garantito per mezzo di:
i) versamenti su un conto vincolato, oppure
ii) una garanzia da un'altra società nella struttura del gruppo legale al di fuori del perimetro di rendicontazione; oppure
iii) ogni altra forma di garanzia, che l’Ufficio Investigativo dell’UEFA Club Financial Control Body considererà soddisfacente.

E’ una mera facoltà dell’Ufficio Indagine dell’UEFA Club Financial Control Body, quella di stipulare il relativo accordo volontario o meno.

L’Ufficio Indagine dell’UEFA Club Financial Control Body controlla la corretta e tempestiva attuazione degli accordi volontari.
Infine, i club che stipulano un accordo volontario, si obbligano a:
a) impegnarsi a fornire all'amministrazione UEFA con informazioni tempestivamente attestano la loro conformità a tutti gli obblighi inclusi nell’accordo volontario;
b) può essere sottoposto a misure disciplinari da parte di indagine dell’UEFA Club Financial Control Body o dalla Camera Arbitrale, come previsto dalle Norme di Procedura che disciplinano l’UEFA Club Financial Control Body se non riescono a rispettare i termini del loro accordo volontario.

Conclusioni.


Sembra difficile che i club che abbiano cambiato proprietà da oltre 12 mesi e che abbiano già stipulato un “Settlement Agreement”, possano stipulare un “Voluntary Agreement”, come nel caso di Inter e Roma.

mercoledì 1 luglio 2015

Bilancio Genoa 2014: perdita da 26 milioni di Euro ed un “Piano” da seguire.


Luca Marotta


Il bilancio 2014 di "Genoa Cricket and Football Club Spa", ha evidenziato una perdita rilevante di 26 milioni di Euro. L’esercizio 2013 si era chiuso con sostanziale pareggio, mostrando un utile di € 381.602, mentre nel precedente esercizio era evidenziata una perdita di € 14.846.953.

Le cause che hanno determinato la perdita rilevante di bilancio sono da ricercarsi nel Player Trading, poiché sono state realizzate minori plusvalenze e conseguiti minori proventi da compartecipazione. Quanto sopra si è reso necessario per ridurre il costo del personale e degli ammortamenti. In effetti, la gestione economica ordinaria del Genoa che vede il prevalere dei costi ordinari sui ricavi ordinari, necessita di brillanti risultati della gestione del Player Trading, per il raggiungimento di un equilibrio economico. Inoltre, occorre ricordare che il pareggio di bilancio conseguito nel 2013 era frutto di eventi straordinari di gestione. Il principale evento straordinario fu il conferimento del ramo d’azienda avente ad oggetto le attività commerciali legate allo sfruttamento del “Brand Genoa” nella società “Genoa Image Srl”, controllata al 100%. Tale conferimento determinò proventi straordinari per € 27.463.523. Il secondo evento che influì sul pareggio di bilancio fu la rinnovata adesione al regime del consolidato fiscale che vedeva in veste di consolidante Fingiochi S.p.A. I proventi derivanti da tale adesione per il trasferimento delle perdite fiscali furono pari a € 15.329.367. Invero, anche nel 2014 è stato iscritto un "provento da consolidamento" per Euro 8.214.507.

Sulla gestione ordinaria del Genoa pesano enormemente il costo del lavoro e gli ammortamenti della rosa calciatori. Si pensi che il rapporto tra la somma di tali voci e il fatturato netto è di 1,24 (1,96 nel 2013). In altre parole il fatturato netto non è sufficiente per pagare il costo del lavoro.

Il bilancio 2014, riguarda il secondo semestre della stagione sportiva 2013/14 conclusasi al tredicesimo posto, e il primo semestre della stagione sportiva 2014/15, conclusasi al sesto posto, che comporta il diritto a partecipare all’Europa League, che non potrà essere esercitato per il mancato ottenimento della Licenza UEFA.

La continuità aziendale.

La Relazione della Società di Revisione “Audirevi Srl” contiene dei richiami di informativa, in merito a quanto riportato dagli Amministratori, nella Relazione sulla Gestione, nella sezione "Continuità aziendale". Infatti, nella Relazione sulla Gestione, gli Amministratori hanno evidenziato le ragioni per cui “la società possa disporre di adeguate risorse economiche e patrimoniali per continuare la normale operatività nel prevedibile futuro”. Tuttavia, nella loro Relazione, i Revisori hanno “fotografato” la situazione patrimoniale economica e finanziaria del Genoa nel seguente modo: “il bilancio chiuso alla data del 31 dicembre 2014 evidenzia una perdita di Euro 26,1 milioni ed un patrimonio netto negativo di Euro 6,3 milioni al netto della rinuncia ad un finanziamento dell'azionista di maggioranza Fingiochi S.p.A., pari ad Euro 12,4 milioni e di versamenti in conto copertura perdite da parte dell'azionista Sig. Enrico Preziosi pari ad Euro 5 milioni”. Di conseguenza, i Revisori hanno evidenziato quanto segue: “la società pertanto, alla data del 31 dicembre 2014, si trova nelle condizioni previste dall'art. 2447 del Codice Civile”, ossia: riduzione del capitale sociale al di sotto del limite legale. Inoltre, i Revisori hanno anche evidenziato che poiché l'azionista Enrico Preziosi ha effettuato ulteriori versamenti in conto copertura perdita per circa 8 milioni di Euro, e poiché si sono realizzate delle plusvalenze legate al trasferimento di calciatori, “gli Amministratori, in data 12 giugno 2015, hanno approvato una situazione economico patrimoniale che evidenzia il superamento della fattispecie di cui all'art. 2447 del Codice Civile ed il permanere della fattispecie di cui all'art. 2446 del Codice Civile”, ossia: riduzione del capitale di oltre un terzo in conseguenza di perdite.
Gli Amministratori hanno ritenuto di dover rinviare, a dopo la chiusura della campagna trasferimenti estiva l'esame della situazione economica e patrimoniale, perché in base al piano economico finanziario, approvato il 24 aprile 2015, è previsto il superamento della situazione contemplata nell’articolo 2446 del Codice Civile, entro il 31 agosto 2015, attraverso la realizzazione di ulteriori plusvalenze e la riduzione dei costi di gestione.

Anche il Collegio Sindacale, nella sua Relazione, ha evidenziato il permanere della situazione disciplinata dall’articolo 2446 del Codice Civile. Inoltre, il Collegio Sindacale ha scritto che, al 30 settembre 2014, gli Amministratori avevano fornito una situazione semestrale al 30/06/2014, con un Patrimonio Netto negativo per € 27,7 milioni (ipotesi art. 2447 CC) e lo stesso Collegio Sindacale aveva sollecitato la convocazione di un’assemblea straordinaria. L’Amministratore Delegato aveva evidenziato l’opportunità di soprassedere per la rinuncia dell’azionista di maggioranza al suo finanziamento soci per 12,43 milioni e per l’impegno assunto da Enrico Preziosi di supportare il ripristino dell’integrità patrimoniale. Il Collegio Sindacale ha preso atto che Enrico Preziosi ha provveduto a versamenti in conto copertura perdite per 4 milioni di Euro a Gennaio 2015 e 4 milioni di Euro nel mese di maggio 2015. Tuttavia, il Collegio Sindacale ha ribadito il permanere, al 12 giugno 2015, della situazione contemplata dall’articolo 2446 del Codice Civile.

Anche il Collegio Sindacale ha fatto riferimento al business plan approvato dall'Organo Amministrativo, che permetterà di risolvere tale situazione nel corso dell'esercizio 2015, subordinatamente alla realizzazione di una serie di operazioni che dovrebbero favorevolmente impattare a livello economico e patrimoniale.

Il presupposto del business plan è il “perdurante mantenimento della categoria Serie A” e nello stesso piano assumono fondamentale importanza:
- il conseguimento di plusvalenze da cessione;
- la riduzione del costo del lavoro e degli ammortamenti dell'ordine del 20%;
- il ritorno alla redditività operativa, con un progressivo riequilibrio finanziario.

Il Collegio Sindacale, preso atto del rinvio da parte degli Amministratori dell'esame della situazione economica e patrimoniale al termine della chiusura della campagna di trasferimenti estiva per la puntuale individuazione degli eventuali provvedimenti da proporre all'Assemblea dei Soci, tuttavia, ritiene molto importante l’effettuazione di un monitoraggio “sistematico e particolarmente attento” della situazione economica, patrimoniale e finanziaria, onde “poter tempestivamente valutare la necessità di eventuali nuovi provvedimenti, non escludendosi, ove civilisticamente necessario, il ricorso all’eventuale riduzione del capitale sociale”.

Inoltre, il Collegio Sindacale ha evidenziato che, in virtù dell’accordo di consolidamento fiscale con Fingiochi S.p.A. è stato iscritto nell'esercizio 2014 un "provento da consolidamento" per Euro 8.214.507. Tuutavi, il Collegio Sindacale ha segnalato che anche nel bilancio 2013 erano stati contabilizzati proventi per un importo complessivo di Euro 15.392.367 generati dal trasferimento nell'ambito del consolidato fiscale delle perdite fiscali del 2013 e dei periodi d'imposta precedenti alla consolidante Fingiochi S.p.A. e da questa non ancora utilizzate.

In riferimento ad alcune incertezze legate ad alcune variabili contenute nel business plan, l'Organo Amministrativo ha scritto nella Relazione sulla Gestione, con argomentazioni a sostegno, “che l'esistenza di una condizione di incertezza quanto alla continuità aziendale non equivale automaticamente di per sé, ad escludere la sussistenza del requisito stesso”.

La Struttura Patrimoniale.

Il totale dell’Attivo è diminuito del 30,9% da € 253 milioni a € 175 milioni. Il valore della partecipazione in imprese controllate ammonta a € 23.473.000 e riguarda la partecipazione totalitaria in “Genoa Image S.r.l.”.
Tra i crediti sono evidenziati crediti verso la controllante per € 24.225.298.


L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è addirittura negativo perché è pari a -0,035. Nel 2013, l’indice di indebitamento era di poco positivo, perché pari a 0,009.
Infatti, anche l’equity ratio è negativo per -3,6%. Il capitale di terzi finanzia tutto l’attivo.

L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 0,965, ciò vuol dire che il valore dei beni posseduti dal club, così come esposti in bilancio, non è sufficiente a pagare i debiti.

L’INDICE DI SOLVIBILITA’ CORRENTE
Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,89, ciò vuol dire che l’attivo a breve non sarebbe in grado di pagare i debiti a breve.
Tuttavia, nelle passività a breve sono presenti i ratei e i risconti passivi per € 5.889.649.
L’attivo corrente, con esclusione dei ratei e risconti attivi, ammonta a 65,7 milioni di Euro, mentre il totale delle passività correnti del Club, con esclusione dei ratei e risconti passivi, raggiunge la cifra di 67,7 milioni di Euro e l’indice aumenterebbe a 0,97.
Il sistema della Licenza Nazionale Italiana, a decorrere dalla stagione sportiva 2015/16, introdurrà un indicatore di liquidità finalizzato a misurare il grado di equilibrio finanziario di breve termine, cioè la capacità dei Club di far fronte agli impegni finanziari con scadenza entro 12 mesi Detto indicatore di liquidità è calcolato attraverso il rapporto tra le Attività Correnti e le Passività Correnti, in sintesi AC/PC. In caso di mancato rispetto dell'indicatore di liquidità nella misura minima, la carenza finanziaria dovrà essere ripianata.
Sempre a livello di Licenza Nazionale si considereranno anche altri due indicatori. quello di indebitamento e quello del costo del lavoro allargato, tuttavia tali indicatori avranno la funzione  di correttivi, per nella misura di 1/3 ciascuno l’eventuale importo ritenuto necessario per ripianare l'eventuale carenza finanziaria determinata dall'indicatore di liquidità.

L’indicatore di indebitamento della FIGC.
L'indicatore di indebitamento misura il grado complessivo di indebitamento delle Società in rapporto al Valore della Produzione Detto indicatore rappresenta il raccordo tra la componente finanziaria dei Debiti e quella economica del Valore della Produzione e segnala in modo sintetico la sostenibilità dell'indebitamento. Se considerassimo tra i debiti bancari anche i debiti per anticipazioni ricevute, l’indicatore sarebbe pari a 0,86.

L'indicatore di Costo del Lavoro Allargato.
L'indicatore di Costo del Lavoro Allargato è finalizzato misurare il peso economico del costo del lavoro attraverso il rapporto tra il Costo del Lavoro Allargato ed i Ricavi.
Se per ricavi si intendesse il valore della produzione e non il fatturato netto, l’indicatore sarebbe pari a 0,92, mentre se si considerasse il fatturato netto, senza plusvalenze, l’indicatore sarebbe pari a 1,24.

Grado Copertura Patrimonio Calciatori
Indica la capacità di copertura degli investimenti in Diritti Pluriennali con i Mezzi Propri. Il rapporto tra patrimonio netto e diritti pluriennali alle prestazioni dei calciatori è negativo (0,03 nel 2013).

Il Rapporto Debiti/Valore della Produzione.
Il rapporto tra Debiti, intesi come “liabilities” (ossia tutte le passività) e il valore della Produzione è pari a 2,3, fornisce un’idea sulla sostenibilità del debito, ossia sul periodo di tempo necessario ai ricavi, per ripagare le passività, che nel caso del Genoa è superiore ai due anni.


Il Patrimonio Netto.

Il patrimonio netto è negativo per 6,3 milioni di Euro (€ 2,3 milioni nel 2013) e risulta in diminuzione  di € 8,6 milioni. La variazione è stata determinata dalla perdita di esercizio di € 26 milioni e dall’apporto nelle riserve copertura perdite di € 17,4 milioni.

Durante il 2014, l’azionista di maggioranza ha rinunciato ad un credito di € 12.430.000, convertendolo in capitale e ha effettuato versamenti in conto copertura perdita 2014 per € 5.000.000.
Lo stesso azionista nel mese di Gennaio 2015 ha effettuato altri versamenti per € 4 milioni, impegnandosi a ripristinare l’integrità patrimoniale una volta resi noti i risultati di bilancio.
In effetti, Enrico Preziosi, una volta resi noti i risultati di bilancio, nel mese di maggio 2015, ha versato altri 4 milioni di Euro.

L’indebitamento finanziario.


I debiti finanziari, esclusi i debiti verso la controllante per consolidato fiscale, diminuiscono da € 83,8 milioni a € 67,7 milioni e finanziano per il 38,7% (33,1% nel 2013) il totale dell’attivo. I debiti verso i soci si sono azzerati, perché convertiti in capitale
I debiti verso le banche diminuiscono da € 19,3 milioni a € 15,1 milioni. Le banche con cui lavora il Genoa sono Unicredit e Banca Carige. I debiti bancari a medio-lungo termine pari a € 13,2 milioni (€ 16,6 milioni nel 2013) riguardano dei mutui accessi nel 2011 con Banca Carige.
I debiti verso altri finanziatori sono rilevanti essendo pari a € 52,6 milioni (€ 53,9 milioni nel 2013) e registrano un decremento di € 1,3 milioni. Tale voce riguarda debiti per operazioni di factoring “autoliquidanti” con Banca Carige, Emilia Romagna Factoring, Banca IFIS e Monte dei Paschi Leasing & Factoring.
L’indebitamento finanziario netto ammonta a € 67,6 milioni (€ 83,8 milioni nel 2013), considerando le disponibilità liquide pari a circa € 12 mila, risulta in diminuzione rispetto al 2013 di circa € 16,1 milioni.
L’EBITDA è positivo per € 5.579.041 (€ 2,6 milioni nel 2013) e il rapporto tra indebitamento finanziario netto ed EBITDA è di 12,13 (32,3 nel 2013). Di solito tale rapporto si giudica positivamente quando è inferiore a 2. Invece, quando supera 3, pone dei dubbi sulla sostenibilità del debito.
I crediti verso Enti-settore specifico risultano pari a € 36,5 milioni (€ 82 milioni nel 2013), mentre i debiti verso Enti-settore specifico, pari a € 17,5 milioni (€ 58,1 milioni nel 2013), finanziano il 10% dell’attivo.
Se considerassimo anche il saldo positivo di € 18,9 milioni, che essenzialmente dipende dall’attività di calciomercato, l’indebitamento finanziario si ridurrebbe a € 48,7 milioni, cifra al di sotto del fatturato netto.

I debiti verso l’Erario e gli altri debiti.

I debiti verso l’Erario aumentano a € 47,2 milioni da € 41,3 milioni del 2013. Tali debiti rappresentano il 27% delle fonti di finanziamento dell’attivo. Il maggior importo riguarda i debiti dilazionati per € 15,5 milioni (€ 14 milioni nel 2013), di cui € 11,3 milioni  per l’IVA dilazionata relativa al 2013.
Le ritenute Irpef per retribuzioni tesserati ammontano a € 4 milioni (€ 4,5 milioni nel 2013), quelle relative ai premi sono pari a € 1,6 milioni (€ 2,2 milioni nel 2013). Risultano debiti per IVA pari a € 11,5 milioni (€ 12,5 milioni nel 2013) e debiti per IRAP pari a € 3,6 milioni.
Il Genoa ha numerosi contenziosi in corso con l’Agenzia dell’Entrate riguardanti l’Irap, le ritenute e altre norme fiscali.
Secondo gli Amministratori il rischio derivante dai contenziosi è sufficientemente coperto dallo stanziamento al fondo rischi.
Al 31.12.2014 i fondi accantonamento rischi ammontano a € 1.242.655, di cui 992.655 per imposte.
I debiti verso Istituiti di previdenza ammontano a circa € 2,7 milioni (€ 3,5 milioni nel 2013).
La voce “debiti diversi” diminuisce a € 11,4 milioni da € 12,7 milioni. In questa voce dovrebbe essere ricompreso il debito verso il personale.

Il Valore della Rosa.


Nell’attivo di bilancio figurano diritti pluriennali alle prestazioni dei calciatori per € 46.320.419 (€ 76.961.015 nel 2013), diritti sportivi dei calciatori delle giovanili per € 2.450.057 (€ 4.783.525 nel 2013) e compartecipazioni ex art. 102 bis N.O.I.F. per € 5.820.000 (€ 18.671.500 nel 2013), che equivalgono alla metà del valore dei calciatori ceduti in compartecipazione, mentre la metà del valore dei calciatori acquisiti in compartecipazione è iscritta nel passivo per € 2.750.000 (€ 8.451.000 nel 2013). Pertanto il saldo netto potenziale della rosa calciatori del Genoa ammonterebbe a circa 51,8 milioni di Euro (€ 92 milioni nel 2013). Siamo in presenza di un dimezzamento del valore.
Per quanto riguarda i calciatori ceduti in compartecipazione, che vengono esposti per metà del loro valore tra i crediti, al 31/12/2014, troviamo: Ventre (Inter) per € 1.820.000; Acerbi (Sassuolo) per € 1,8 milioni e Ragusa (Pescara) per € 1,5 milioni.
Per quanto riguarda i giocatori acquisiti in compartecipazione, allocati per il 50% del valore tra i debiti, al 31/12/2014, figurano: Manzoni (Parma) per € 1.750.000 e Bertolacci (Roma) per € 1 milione.
Rilevante è anche il dato relativo alla capitalizzazione dei costi del vivaio, allocata tra le immobilizzazioni immateriali per 8,8 milioni di Euro, che significa che il Genoa spende molti soldi per il settore giovanile.

La Gestione economica.

Il valore della produzione ammonta a € 78,7 milioni (€ 93,8 milioni nel 2013) e risulta diminuito del 16,1%.
I costi della produzione sono pari a € 102,8 milioni (€ 128,5 milioni nel 2013) e sono diminuiti del 20%, in misura maggiore rispetto alla riduzione del valore della produzione.
La differenza tra valore e costi della produzione è negativa per € 24,1 milioni, nel 2013 era negativa per € 34,7 milioni.


I Ricavi.

Sul bilancio del Genoa esercitano una notevole influenza i proventi televisivi, aumentati da € 29,5 milioni a € 36,3 milioni, con un’incidenza del 62,4% sul fatturato netto e del 46,2% sul valore della produzione.
La rappresentazione grafica seguente mostra chiaramente la “teledipendenza” del fatturato netto del Genoa dai ricavi per la cessione dei diritti televisivi.


I ricavi da gare sono aumentati del 18,7%, da € 3,9 milioni a € 4,6 milioni. I ricavi da gare incidono sul valore della produzione per il 5,9% e sul fatturato netto per il 7,96%. L’incremento è dovuto ai ricavi da gare di campionato, che sono aumentati da € 1.096.978 a € 1.772.603, mentre i ricavi da abbonamenti sono aumentati di poco, da € 2.757.941 a € 2.822.622.
I proventi da sponsorizzazioni ammontano a € 2.946.449 (€ 3.452.254 nel 2013). Lo Sponsor Ufficiale paga € 1.250.000, lo Sponsor Tecnico contribuisce con € 1.294.228 e le altre sponsorizzazioni ammontano a € 402.221.
I proventi pubblicitari sono pari a € 1,6 milioni (€ 1,6 milioni nel 2013) e si riferiscono principalmente alla cartellonistica all’interno dello stadio. I proventi commerciali e da royalties ammontano a € 1.153.680 e riguardano ricavi da merchandising e licensing e la cessione alla RAI dei diritti di sfruttamento delle immagini dell’archivio storico ammontano a € 1.105.000.
Notevole è l’importo evidenziato nel valore della produzione che riguarda l’incremento delle immobilizzazioni per capitalizzazione dei costi del vivaio, che ammonta a € 3,46 milioni (€ 3,9 milioni nel 2013).

Il “Player trading”.

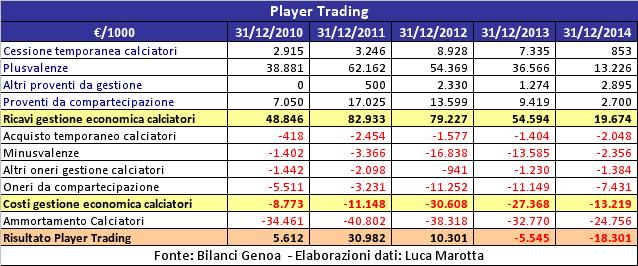
Il bilancio del Genoa tradizionalmente evidenziava una dipendenza da player trading notevole, dovuta all’importo elevato delle plusvalenze realizzate a causa della continua movimentazione nella rosa calciatori, con acquisti, cessioni e il meccanismo delle compartecipazioni. Tuttavia, nel 2014, come anche nel 2013, le plusvalenze, pari a € 13,2 milioni, non sono bastate a coprire il costo degli ammortamenti della rosa calciatori, pari a € 24,7 milioni, anche perché le minusvalenze sono state pari a € 2,3 milioni e gli oneri da compartecipazione sono risultati pari alla cifra di € 7,4 milioni (€ 13,2 milioni nel 2013).


Il risultato del Player Trading risulta negativo per € 18,3 milioni. Nel 2013 era negativo per € 5,5 milioni. Nella sostanza le plusvalenze realizzate al netto delle minusvalenze non riescono a coprire il costo degli ammortamenti.
Nel conto economico sono evidenziate plusvalenze da cessione diritti pluriennali per € 13,2 milioni (€ 36,6 milioni nel 2013), che rappresentano il 16,8% del valore della produzione.
Le maggiori plusvalenze realizzate hanno riguardo: Sturaro, ceduto alla Juventus per € 5,5 milioni, con una plusvalenza di € 5.480.000; Tozser ceduto al Parma per € 3 milioni, con una plusvalenza di € 2.500.000; Gilardino ceduto al Guagzhou per € 5.000.000, con una plusvalenza di € 1.444.444; Lodi ceduto al Catania per € 6 milioni con una plusvalenza di € 1.404.255.
Il Genoa ha percepito 2 milioni di Euro dalla Juventus a titolo di premio per la valorizzazione di Sturaro.
I ricavi da cessione temporanea prestazioni calciatori diminuiscono a € 853 mila da € 7,3 milioni. L’importo maggiore riguarda Floro Flores, per € 500.000.
I costi da acquisizione temporanea prestazioni calciatori ammontano a € 2.047.804 (€ 1.403.500 nel 2013) e l’importo maggiore riguarda Centurion (Racing Club) per € 1.091.304.
Le minusvalenze derivanti da cessione diritti pluriennali sono state pari a € 2.356.043 (€ 13,6 milioni nel 2013). L’importo maggiore riguarda la cessione di Floro Flores al Sassuolo, ceduto per € 2,5 milioni e con una minusvalenza di € 1.720.000.
I proventi da compartecipazione ex art 102 bis Noif dell’anno 2014 sono stati pari a € 2,7 milioni (€ 9,4 milioni nel 2013), mentre gli oneri da compartecipazione ex art 102 bis Noif risultano pari a € 7,4 milioni (€ 11,1 milioni nel 2013).
La risoluzione della compartecipazione di Manzoni col Parma ha comportato un provento finanziario di € 1.699.500, quella di Vinetot con il Crotone € 1.000.000, quelle di Bertoncini con la Fiorentina € 500.
Tra gli oneri da compartecipazione spiccano Lazarevic (Chievo) per € 3.499.500; Boakye (Atalanta) per € 2.700.000. e Canini (Atalanta) per € 1.000.000.

I costi.

I costi del personale pari a € 47,6 milioni (€ 54,9 milioni nel 2013), rappresentano il 60,5 % del valore della produzione, ma, se considerassimo il Fatturato Netto tale percentuale salirebbe all’82%. L’incidenza del costo del personale sui costi della produzione è del 46,3%.
Gli ammortamenti sono pari a € 29,7 milioni (€ 37,3 milioni nel 2013). Quelli riguardanti la rosa dei calciatori ammontano a € 24,7 milioni (€ 32,8 milioni nel 2013).
Il costo complessivo di gestione dei calciatori incide sul valore della produzione per circa il 92%.
I costi per prestazioni di servizi aumentano da € 7,5 milioni a € 8,9 milioni. Tali spese comprendono i costi specifici tecnici pari a € 2,5 milioni, riguardanti le consulenze tecnico sportive per l’acquisto di calciatori e i costi per l’osservazione di calciatori.

Dal grafico seguente, emerge come il costo del lavoro del Genoa, dato dalla somma del costo del personale e degli ammortamenti dei calciatori, sia ampiamente superiore al fatturato netto.


Ovviamente tale divergenza, ha costretto, nel corso del tempo, gli amministratori ad utilizzare la leva del player trading, che a sua volta, non usata “strategicamente”, influisce sugli ammortamenti e sul costo del personale, con il rischio concreto di immettersi in una spirale letale, come accaduto nel caso del Parma.

I costi per godimento beni di terzi ammontano a € 2.114.816 (€ 2.166.835 nel 2013). L’affitto di impianti e campi sportivi ammonta a € 1.402.500 (€ 1.379.300 nel 2013), mentre l’affitto di impianti e campi sportivi per il settore giovanile risulta pari a € 144.484 (€ 207.579 nel 2013).
La gestione finanziaria, escludendo il meccanismo delle compartecipazioni è negativa per € 4,4 milioni (- € 5 milioni nel 2013) a causa degli interessi passivi.
Il risultato prima delle imposte è negativo per 33,2 milioni, nel 2013 per € 14 milioni, mentre nel 2012 era negativo per circa € 13,2 milioni.
Tali risultati negativi, mettono a rischio il rispetto della soglia di tolleranza di 45 milioni di perdita aggregata, per gli esercizi 2012, 2013 e 2014, prevista dal “Break-even rule” del Fair Play Finanziario.
I proventi da consolidato fiscale, allocati tra le imposte dell’esercizio, permettono di esporre una perdita netta di esercizio pari a € 26 milioni.

Il Business Plan

Il business plan del 25 maggio 2014, approvato dall'Organo Amministrativo in data 25 maggio 2014, individuava come presupposti per tutta la durata delle tre successive stagioni sportive (2014/2015, 2015/2016 e 2016/2017):
“- il mantenimento della categoria serie A, con conseguenti ritorni in termini di ricavi;
- un piano di mercato che garantisca plusvalenze da cessione e risultati d compartecipazioni in linea con le performance degli anni precedenti;
- un incremento dei diritti televisivi alla luce del nuovo bando di vendita per il triennio 2015-2018;
- investimenti nel settore giovanile in linea con gli esercizi precedenti;
- una riduzione del costo del lavoro dell'ordine di 20/30 punti percentuali;
- una riduzione degli ammortamenti dell'ordine di 20/30 punti percentuali.
- un sostanziale ritorno alla redditività operativa ed un progressivo riequilibrio finanziario.”

Secondo gli Amministratori, per quanto riguarda la stagione sportiva 2014-2015, i presupposti sono stati rispettati e in particolare:
“- il mantenimento della categoria serie A, con conseguenti ritorni in termini di ricavi;
- un incremento dei diritti televisivi confermato sia dai maggiori introiti verificatisi nel corso della corrente stagione sportiva a seguito dei migliori risultati sportivi ottenuti dalla prima squadra che dalla vendita centralizzata dei diritti audiovisivi per il prossimo triennio;
- investimenti mirati nel settore giovanile accompagnati dalla valorizzazione dei giovani calciatori del vivaio della Società, alcuni dei quali già nell' orbita della prima squadra;
- una riduzione del costo del lavoro dell'ordine di circa 15 punti percentuali;
- una riduzione degli ammortamenti dell'ordine di circa 20 punti percentuali.”

Tuttavia, sono state realizzate meno plusvalenze e anche delle minusvalenze che hanno inciso sul risultato dell'esercizio globale del 2014, “ma di fatto ultimando il progetto di ristrutturazione come si evince comunque dai risultati del secondo semestre del 2014 che evidenziano finalmente un ritorno alla redditività”.

Conclusioni.

Per il Genoa appare molto importante il rispetto del Piano di Business approvato dall’Organo Amministrativo in data 25 maggio 2014 e valido per 3 stagioni sportive a partire dal 2014/15. Il Business Plan ha come presupposto il mantenimento della Serie A, la riduzione del costo del personale e la riduzione degli Ammortamenti. Sarà importante operare in tal senso cercando di mantenere il livello di competitività raggiunto dalla Prima Squadra.
Da evidenziare come aspetto negativo il mancato ottenimento della Licenza UEFA per il 2015-2016, nonostante l’acquisizione sul campo del diritto a partecipare all’Europa League. La partecipazione all’Europa League avrebbe comportato altri ricavi, non indifferenti per il Genoa.