giovedì 9 maggio 2013

La Terza Trimestrale della Juve: i risultati in linea col Fair Play e il problema della crescita.


Luca Marotta
Il 9 maggio 2013, il Consiglio di Amministrazione della società Juventus Football Club S.p.A. ha approvato il Resoconto intermedio di gestione al 31 marzo 2013, relativo al terzo trimestre dell’esercizio sociale 2012- 2013.
Gli Amministratori, prudenzialmente, ribadiscono, come già scritto nella semestrale, che “per l’esercizio 2012/13 si prevede un risultato economico negativo, seppur in netto miglioramento rispetto all’esercizio precedente”.
I dati di sintesi mostrano un utile netto, relativo ai primi 9 mesi dell’esercizio, di € 13,8 milioni, un patrimonio netto positivo per € 78,4 milioni e un indebitamento finanziario netto in aumento, pari a € 160,9 milioni.
In estrema sintesi, la terza trimestrale conferma il trend positivo di netto miglioramento dell’andamento economico, grazie all’aumento dei ricavi, determinato soprattutto dai diritti TV relativi alla partecipazione alla UEFA Champions League.
La Struttura dello Stato Patrimoniale.


Il totale delle attività risulta in aumento del 12%, assestandosi a 479 milioni di euro.
La presenza dello stadio di proprietà rende la struttura del bilancio della Juventus, rispetto a quella di altri club italiani, più vicina agli standard degli altri club europei. Il peso sul totale dell’attivo della voce “Terreni e fabbricati”, al netto degli ammortamenti, è del 26,2%.
L’attivo corrente comprensivo degli anticipi a fornitori correnti, risulta inferiore al passivo corrente, comprensivo degli anticipi da clienti correnti, di € 150,7 milioni, conseguenza, molto probabilmente, degli investimenti realizzati.
Il Patrimonio Netto.
Il Patrimonio netto al 31 marzo 2013 è positivo per € 78,4 milioni e finanzia il 16,4% dell’attivo.
La variazione rispetto al patrimonio netto del 30 giugno 2012 è dovuta esclusivamente all’utile dei primi 9 mesi. Essendo positivo, è conforme a quanto stabilito dal regolamento del Fair Play Finanziario.
La Posizione Finanziaria Netta.

Se considerassimo il Capitale Investito Netto, pari a € 239,3 milioni, risulterebbe che il Patrimonio netto ne finanzia il 33% e il restante 67% è finanziato dall’indebitamento finanziario netto.
Secondo il regolamento del Fair Play Finanziario, l’indebitamento di natura finanziaria al netto delle disponibilità liquide, cui va aggiunto il saldo tra crediti e debiti da calciomercato, non deve essere superiore ai ricavi comprensivi di plusvalenze. Tuttavia, non si dovrebbero conteggiare i debiti contratti per investimenti “virtuosi” come lo stadio.

L’indebitamento finanziario netto, al 31 marzo 2013 è pari a € 160,8 milioni ed è in aumento rispetto al 30 giugno 2012 di € 33,1 milioni.
Il totale lordo dei debiti finanziari aumenta da € 132,5 milioni del 30/06/2012 a € 170 milioni del 31/03/2013. Si è fatto maggior ricorso al factoring. I debiti verso le società di factoring aumentano da € 5 milioni a € 35,6 milioni. Rispetto al 30 giugno 2012, il debito verso l’Istituto per il Credito Sportivo diminuisce da € 56,1 milioni a € 54,6. Trattasi di un debito “virtuoso” e la rata classificata tra i debiti a breve è di € 4,7 milioni. I debiti verso le banche aumentano da € 54,4 milioni a € 64,5 milioni. Trattasi di debiti a breve. I debiti verso società di Leasing, diminuiscono da € 16,2 milioni a € 14,6 milioni. Trattasi di debiti “virtuosi”, perché riguardano il Centro Sportivo di Vinovo, oggetto di un’operazione di leasing, con Unicredit Leasing S.p.A.. Le altre passività finanziarie ammontano a circa 800 mila euro.
Le Disponibilità liquide aumentano da € 700 mila a € 5,1 milioni. Le attività finanziarie non correnti pari a € 4,1 milioni, rimangono invariate, poiché si riferiscono a liquidità depositata su conto corrente a garanzia del mutuo contratto con l’Istituto per il Credito Sportivo.
Il saldo tra debiti e crediti da calciomercato è negativo per € 38,7 milioni (€ 52,1 milioni al 30/06/2012).
I Crediti verso società del settore specifico per campagna trasferimenti sono pari a € 63,5 milioni (€ 40,8 milioni, al 30/06/2012).
I Debiti verso società del settore specifico per campagna trasferimenti risultano pari a € 102,3 milioni (€ 92,9 milioni, al 30/06/2012).
Presumibilmente alla chiusura dell’esercizio, l’indebitamento finanziario netto della Juventus, con l’aggiunta del saldo tra debiti e crediti da calciomercato, sarà inferiore ai ricavi e risulterà conforme al Fair Play Finanziario, essendo anche comprensivo di debiti “virtuosi”.
Il Valore della Rosa.

Al 31 marzo 2013, il valore contabile netto dei diritti pluriennali alle prestazioni dei calciatori ammonta a € 134,2 milioni e rispetto al 30 giugno 2012 risulta in aumento di € 16,1 milioni.
L’incremento è dipeso dagli investimenti della Campagna Trasferimenti 2012/2013, per € 67,9 milioni, da cessioni per un valore contabile netto di € 15,7 milioni e ammortamenti per € 36,1 milioni.
Attualmente, secondo il sito “Transfermarkt” il valore della rosa dei calciatori della Juventus è stimabile in € 323,4 milioni.
Risultati economici consolidati.

I Ricavi dei primi 9 mesi del 2012/13 ammontano a € 223,5 milioni, mentre nei primi 9 mesi del 2011/12 ammontavano a € 151,2 milioni (€ 213,8 milioni nel 2011/12). La variazione in aumento è stata di € 72,3 milioni (+48%). Solo i ricavi per proventi radiotelevisivi relativi alla UEFA Champions League hanno comportato un incremento di € 51,9 milioni.
Nel dettaglio, rispetto ai primi 9 mesi del 2011/12, i Ricavi da gare aumentano da 23,9 a 30,6 milioni. I ricavi da gare per partite di Champions sono stati pari a € 5,1 milioni. I Diritti radiotelevisivi e proventi media aumentano da € 66,5 milioni a € 131,4 milioni, registrando un incremento di € 64,9 milioni. Tale voce è composta per € 51,9 milioni da diritti TV Champions e per € 79,5 milioni diritti TV Serie A e proventi derivanti dallo sfruttamento della Library Juventus.
I Ricavi da sponsorizzazioni e pubblicità aumentano da € 35,9 milioni a € 37,2 milioni.
I proventi da gestione diritti calciatori diminuiscono da € 16,8 milioni a € 10,7 milioni. Tale voce comprende plusvalenze per € 8,2 milioni.
Gli altri ricavi aumentano da € 8,1 milioni a € 13,6 milioni.
I Costi operativi, esclusi gli ammortamenti, sono pari a € 156,7 milioni (€ 206,3 milioni, nel 2011/12). La variazione in aumento, rispetto ai primi 9 mesi del 2011/12, è stata contenuta entro € 10,1 milioni, ossia è stata del 7%, nettamente inferiore all’incremento dei ricavi.
I costi relativi al personale tesserato aumentano da € 99,7 a € 101,1 milioni. Il costo del personale non tesserato aumenta da € 7,6 milioni a € 8,6 milioni. Nel complesso il Costo del Personale ammonta a € 109,7 milioni e l’incidenza sui ricavi è del 49,1% abbondantemente in linea col Fair Play Finanziario.
Gli Oneri da gestione diritti calciatori aumentano da € 3,8 milioni a € 4,7 milioni.
Gli ammortamenti e svalutazioni dei diritti pluriennali alle prestazioni dei calciatori diminuiscono di poco da 36,7 a 36,1 milioni di Euro.
Il risultato operativo è positivo per € 23,1 milioni e segna un netto miglioramento rispetto al risultato operativo del precedente periodo che era negativo per € 35 milioni.
La gestione finanziaria è negativa per € 5,2 milioni. Su di essa pesano oneri finanziari per € 6,9 milioni.
Il risultato prima delle imposte è positivo per € 17,9 milioni, mentre nell’analogo periodo 2011/12 era negativo per € 38,4 milioni.
Il risultato netto dei primi 9 mesi dell’esercizio 2012/13 un utile di € 13.839.192 in netto miglioramento rispetto all’analogo periodo del 2011/12 che mostrava una perdita di € 39,5 milioni.
Il Punto di Pareggio.
Il risultato prima delle imposte dei primi nove mesi del 2012/13 si giova dei ricavi da UEFA Champions League, per € 51,9 milioni. I ricavi dell’ultimo trimestre ammontano a € 74,1 milioni, mentre i costi operativi, senza ammortamenti, sono stati pari a € 54,8 milioni e gli ammortamenti calciatori hanno evidenziato la cifra di € 11,9 milioni. Il risultato operativo degli ultimi tre mesi è stato positivo per 5,8 milioni. Nei mesi da gennaio a marzo 2013, sono stati registrati proventi radiotelevisivi da Champions League per € 10 milioni e un incasso da botteghino per la partita col Celtic per € 1,5 milioni. Nei mesi da aprile a giugno 2013 sarà registrato solo l’incasso della partita col Bayern, mentre nei costi operativi sarà evidenziato il costo dei premi per obiettivi da riconoscere al personale.
Pertanto negli ultimi tre mesi è molto probabile che la struttura dei costi registri un lieve aumento e che la struttura dei ricavi evidenzi un importo inferiore per i ricavi da Champions League.
Forse, per tale motivo, gli amministratori prevedono, prudenzialmente, per l’esercizio 2012/2013, un risultato economico negativo seppur in netto miglioramento rispetto a quello del 2011/12. Nel 2011/12, il risultato prima delle imposte era negativo per 45,9 milioni, tuttavia si può tranquillamente affermare che la Juventus supererà il primo esame del Fair Play Finanziario, perché non bisogna considerare gli ammortamenti dello stadio e Centro Sportivo, le spese per il settore giovanile e per il 2011/12 non bisogna considerare il costo del personale relativo ai calciatori con contratti in essere al 1° giugno 2010, pur eliminando il ripristino del valore della Library Juventus di € 14,5 milioni, effettuato nel 2011/12.
Da segnalare che secondo uno studio di Ottavio Virtuani sui criteri di ripartizione della componente del “Market Pool” dei proventi da Champions League, pubblicato su Tifoso Bilanciato, l’assegnazione definitiva di tale componente, potrebbe riservare un ulteriore aumento dell’importo dei proventi da Champions League.
Conclusioni.
Per la Juventus è stato raggiunto, dal punto di vista economico, l’obiettivo minimo che era quello di mettersi in linea con i criteri del Fair Play Finanziario. Resta da migliorare il risultato del Player Trading. Dal punto di vista patrimoniale la costruzione dello stadio ha permesso di rafforzare il patrimonio della società. Adesso bisognerà affrontare il problema della crescita sia a livello sportivo, che a livello economico. La crescita a livello economico deve passare anche da un aumento dei ricavi commerciali. I successi sportivi costituiscono la linfa vitale del “brand”, che acquisendo valore, deve fare aumentare la forza contrattuale in sede di negoziazione dei contratti di sponsorizzazione.

giovedì 2 maggio 2013

Bilancio UC Sampdoria 2012: perdita significativa, sperando nella Serie A e nelle plusvalenze.


Luca Marotta

Il bilancio al 31 dicembre 2012 di U.C. Sampdoria Spa riepiloga i risultati sportivi della seconda parte della stagione sportiva 2011/12, terminata con la promozione in serie A, e della prima parte della stagione 2012/13, relativa al campionato di serie A.
Il bilancio 2012 si è chiuso con una perdita netta di esercizio di € 38,1 milioni e un risultato prima delle imposte negativo per € 50,8 milioni.
La continuità aziendale.
Come negli esercizi precedenti, i revisori di Reconta Ernst & Young S.p.A. hanno rilevato, al punto 4 della loro relazione, che la società ha conseguito, nell’esercizio 2012, “significative perdite operative che hanno richiesto interventi di ricapitalizzazione da parte dell'Azionista di riferimento”. I revisori hanno anche scritto, che anche per il 2013, in base alle previsioni degli Amministratori, il riequilibrio economico e finanziario dipenderà dalla manifestata disponibilità dei soci ad ulteriori interventi.
Quanto sopra sta a significare che la Sampdoria non si autofinanzia e necessita dell’intervento del suo “mecenate”. Invece, il Regolamento Uefa sul Financial Fair Play si basa sul principio dell’autofinanziamento.
Il valore della rosa.

I diritti pluriennali alle prestazioni calciatori espongono un valore di € 25,8 milioni (€ 30,7 milioni nel 2011), evidenziando una riduzione del 15,8%. La variazione negativa di 4,8 milioni è dovuta ad investimenti per € 17,3 milioni (24,8 milioni nel 2011), cessioni con un valore contabile di € 10,2 milioni, ammortamenti per € 11,9 milioni.
Durante il 2012, gli acquisti col valore più elevato sono stati Garcia (Cluji) per € 3,2 milioni, Eder (Empoli) per 3 milioni, Juan Ignacio Antonio (Brescia) per 3 milioni.
Per quanto riguarda le cessioni, si è registrato un incasso complessivo di 7,2 milioni che, a fronte di un valore contabile di 10,2 milioni, ha determinato un’eccedenza di minusvalenze per € 2,9 milioni. Tra i calciatori ceduti spiccano: Biabany (Parma) per 5 milioni, Dessena (Cagliari) per 1,5 milioni.
Nelle immobilizzazioni finanziarie figura la metà del valore dei calciatori ceduti in compartecipazione, che aumenta da € 1,1 milioni a € 3,6 milioni. Tra i calciatori ceduti in compartecipazione col maggiore valore ritroviamo Biabany (Parma) per 2,5 milioni.
I debiti per calciatori acquisiti in compartecipazione si riducono a 400 mila euro da € 3.950.000.
Considerando anche le compartecipazioni, potremmo stimare un valore contabile ipotetico della rosa calciatori di € 29 milioni.
Secondo il sito Transfermarkt, attualmente la rosa della Sampdoria vale € 73.750.000. Il calciatore con il maggior valore di mercato è Icardi, che è stato acquistato dal Barcellona per solo 300 mila Euro e al 31/12/2012 ha un valore contabile residuo di € 187.500.
Il Patrimonio Netto.

Il patrimonio netto è positivo per € 9,7 milioni (€ 11,9 milioni nel 2011) e finanzia il 12% dell’attivo. La variazione in diminuzione di € 2,2 milioni è dovuta alla perdita d’esercizio per € 38,1 milioni e ad un versamento in conto capitale per € 35,9 milioni.
La perdita dell’esercizio precedente di € 15,6 milioni risulta parzialmente coperta con precedenti versamenti in conto capitale per € 13,4 milioni.
Il rapporto tra patrimonio netto e diritti pluriennali alle prestazioni dei calciatori è pari al 37,8% (39% nel 2011).
L’indebitamento finanziario.

Il debito finanziario lordo risulta aumentato da € 11,1 milioni a € 18 milioni.
I debiti bancari sono aumentati da € 9,6 milioni a € 11,9 milioni. La Sampdoria ha una linea credito con Monte dei Paschi di Siena fino a 6 milioni con scadenza 30 settembre 2013.
I debiti verso altri finanziatori, pari a € 6,1 milioni, riguardano i debiti per factoring verso MPS Factoring. Per cessione pro-soluto dei diritti televisivi negoziati dalla Lega Calcio. L’anno precedente erano pari a € 1,5 milioni.
Considerando le disponibilità liquide pari a 109 mila Euro (€ 577 mila nel 2011), si ha un indebitamento finanziario netto pari a € 17,9 milioni inferiore al valore della produzione.
I crediti verso società calcistiche sono pari a 9,2 milioni. Il maggior credito riguarda quello verso il Parma per Biabiany pari a € 3,9 milioni.
I debiti verso enti settore specifico ammontano a € 21,1 milioni. Il maggior debito ammonta a € 2,6 milioni e riguarda l’Empoli per Eder, seguito dal debito per Biaibiany col Parma per € 1,9 milioni e Maxi Lopez col Catania per € 1,9 milioni.
Il saldo tra crediti e debiti verso squadre calcistiche è negativo per € 11,9 milioni. Anche se aggiungessimo tale saldo all’indebitamento finanziario netto si otterrebbe una cifra comunque inferiore al valore della produzione.
Gli altri debiti.
I debiti tributari aumentano da 3,8 a 5,7 milioni. Essi sono costituiti per € 5,5 milioni (€ 2,9 milioni nel 2011) da debiti per ritenute su lavoro dipendente, relative alle retribuzioni di novembre e dicembre 2012. I debiti per ritenute d’acconto su lavoro dipendente sono stati pagati dopo il 31 dicembre 2012.
I debiti verso i dipendenti aumentano da 2,3 a 4,7 milioni e si riferiscono alle mensilità di novembre e dicembre, oltre ai premi. Nella nota integrativa è specificato che gli stipendi vengono pagati puntualmente.
I debiti verso istituti previdenziali pari a 238 mila euro sono stati pagati nel mese di gennaio 2013.
I debiti verso agenti e intermediari dei calciatori ammontano a € 1,5 milioni (€ 437 mila nel 2011).
I Ricavi.

Il valore della produzione,diminuisce a € 32,4 milioni da € 54,3 milioni del 2011. I ricavi da gare sono diminuiti da 4,4 a 3,8 milioni di Euro. I proventi radiotelevisivi si sono ridotti a €16,1 milioni, nel 2011 erano pari a € 18,2 milioni. Tali proventi si riferiscono quasi interamente al secondo semestre 2012 disputato in serie A: 15,8 milioni; il primo semestre 2012, disputato in serie B, ha fruttato solo 287 mila euro. Tali proventi incidono per il 49,6% sul valore della produzione.
Le plusvalenze incidono solo per il 2,4% (35% nel 2011) sul valore della produzione e ammontano a 783 mila Euro (€ 19 milioni nel 2011).
I proventi da sponsor risultano pari a € 2,4 milioni (€ 3 milioni nel 2011). Gamenet ha contribuito con € 1.050.000. Lo Sponsor tecnico ha contribuito con € 1.350.000.
I proventi pubblicitari ammontano a € 751 mila, mentre nel 2011 erano pari a € 1,5 milioni.
Gli altri ricavi pari a 4,9 milioni, includono per € 1,9 milioni, la quota di proventi collettivi relativa al posizionamento atteso per il 2012/13 e per € 2,3 milioni, la quota di proventi di competenza relativi alla stagione 2011/12.
I Costi.
I costi della produzione, pari a 87,7 milioni (78,9 milioni nel 2011), risultano aumentati del 10%.
Il costo del personale, pari a € 50,6 milioni (€ 35,9 milioni nel 2011), risulta aumentato del 29% ed incide sul valore della produzione per il 156% (66% nel 2011). Se si considerassero anche i proventi da compartecipazione il rapporto scenderebbe a l 146%, L’ammontare del costo del personale è superiore al valore della produzione e risulta fuori dai parametri  richiesti dal Financial Fair Play.
Gli ammortamenti sono pari a € 12,7 milioni (€ 15,2 milioni nel 2011) e diminuiscono del 19%. Gli ammortamenti sui diritti pluriennali alla prestazioni dei calciatori rappresentano la voce preponderante, essendo pari a 11,9 milioni (€ 14,7 milioni nel 2011).
Nelle spese per servizi, pari a € 8,4 milioni (€ 6,9 milioni nel 2011), sono ricomprese le spese per agenti e intermediari pari a € 2,3 milioni (€ 1,3 milioni nel 2011).
Gli oneri diversi di gestione, pari a € 14,6 milioni (€ 19,2 milioni nel 2011), comprendono € 3,7 milioni (€ 12,2 milioni nel 2011) di minusvalenze e costi per il prestito di calciatori per € 5,4 milioni (€ 2,6 milioni nel 2011).
La differenza tra valore e costi della produzione è negativa per € 55,3 milioni, mentre nel 2011 era negativa per € 24,6 milioni e nel 2010 era negativa per € 18,2 milioni.
Il Player Trading.

Il risultato del Player Trading è negativo per € 14,7 milioni. Anche nei precedenti tre esercizi risulta negativo. Il risultato della gestione economica dei calciatori non riesce a coprire il costo annuale dei cartellini dei calciatori, rappresentato dagli ammortamenti.
Il punto di pareggio.
Il risultato prima delle imposte, è negativo per € 50,7 milioni. Anche gli esercizi dal 2007 al 2011 si sono chiusi tutti in perdita. In considerazione del fatto che gli Amministratori prevedono anche per il 2013 una perdita rilevante, sembrerebbe che la Sampdoria rischi di non centrare il requisito del “Break-Even” anche considerando la soglia di tolleranza di € 45 milioni.
L’Adesione al Consolidato Fiscale.
U.C. Sampdoria S.p.A. aderisce al consolidato fiscale, che vede come consolidante San Quirico S.p.A.. In parole povere, la perdita fiscale di U.C. Sampdoria S.p.A. serve a ridurre l’imponibile fiscale del soggetto consolidante. Il discorso vale per l’IRES e non per l’IRAP. Nel caso della Sampdoria risultano stanziati in bilancio crediti per imposte anticipate pari a € 11,6 milioni (€ 8,3 milioni nel 2011). Le imposte anticipate, pari a € 10,9 milioni, sono state stanziate a fronte della perdita fiscale 2012 da trasferire (che è di € 43,7 milioni), e degli interessi passivi da trasferire pari a € 1.013.000. Al 31/12/2012, il credito verso la consolidante San Quirico per l’accordo di Consolidato Fiscale ai fini IRES ammonta a € 2.250.000.
Conclusioni.
Secondo gli Amministratori, il 2013 sarà caratterizzato da una profonda ristrutturazione del conto economico, con una significativa riduzione dei costi del lavoro e un’ottimizzazione dei costi di gestione. Tale obiettivo sarà perseguito cercando di non compromettere la competitività della squadra. Premesse e fattori condizionanti sono: la permanenza in Serie A e la realizzazione di importanti plusvalenze.

RIPRODUZIONE (ANCHE PARZIALE) DELL'ARTICOLO CONSENTITA PREVIA CITAZIONE DELLA FONTE

giovedì 25 aprile 2013

Bilancio Olympique Lyonnais: ridimensionamento da Fair Play.


Luca Marotta
La chiave di lettura del bilancio consolidato 2011/12 dell’Olympique Lyonnais sta nelle premesse del messaggio del Presidente Jean-Michel Aulas. Secondo Jean-Michel Aulas i risultati, dell'anno 2011/2012, sono espressione di una gestione finalizzata a perseguire un graduale ritorno ad un equilibrio strutturale al termine della stagione 2013/2014, in armonia con le esigenze del Fair Play Finanziario, che nel maggio 2014, potrà sancire le prime sanzioni con effetto per la stagione 2014/2015.
Questo obiettivo si realizzerà attraverso la riduzione del costo del personale, grazie alla cessione di calciatori, al mancato rinnovo di quelli in scadenza di contratto e puntando sui giovani calciatori del Centro di Formazione.
Secondo la tesi sostenuta dagli Amministratori dell’Olympique Lyonnais, la ristrutturazione dei conti, mirando al ritorno progressivo ad un equilibrio di gestione strutturale, dovrebbe rispondere positivamente nel medio termine a quanto richiesto dal Financial Fair Play.
Il Gruppo..
“OL Groupe” è la società holding, le cui azioni sono quotate in borsa: (“Euronext Paris - Compartiment C”). OL Groupe controlla direttamente 9 società operative, che operano in diversi settori. OL Groupe controlla  SASP Olympique Lyonnais, ossia la "Société Anonyme Sportive Professionnelle" che gestisce il Club di football Olympique Lyonnais.

Il Patrimonio Netto.


Al 30 giugno 2012, Il Patrimonio Netto consolidato, comprese le interessenze di terzi, risulta essere positivo e ammonta a  € 76,7 milioni. Rispetto all’esercizio precedente si è registrata una diminuzione di € 28 milioni, dovuta alla perdita netta di esercizio. I mezzi propri finanziano il 38% dell’attivo. Il Patrimonio Netto, essendo non negativo, è conforme a quanto stabilito dal Regolamento del Financial Fair Play.
Bisogna comunque notare che rispetto agli anni precedenti il Patrimonio Netto è stato sempre più eroso e sarà certamente irrobustito per la copertura dell’investimento relativo al nuovo stadio.

La Posizione Finanziaria Netta.
Al 30 giugno 2012, la posizione finanziaria netta diventa negativa per € 5,4 milioni. Negli anni precedenti era positiva. La causa risiede nella diminuzione delle disponibilità liquide, inoltre la società “Olympique Lyonnais Groupe” ha emesso, nel dicembre 2010, delle obbligazioni convertibili in azioni nuove o esistenti, indicate in bilancio con l’acronimo “OCEANE”.
Il saldo netto dei debiti e crediti da calciomercato è negativo per € 3,7 milioni, mentre nel 2010/11 era negativo per € 21,8 milioni.
In definitiva, l’indebitamento finanziario netto aumentato del saldo tra debiti e crediti da calciomercato è inferiore ai ricavi ed è conforme a quanto stabilito dal Fair Play Finanziario.
Debiti con dipendenti, fisco altri club
La voce “Dettes fiscales et sociales”, pari a € 30,8 milioni, include i debiti verso il Personale, il Fisco e gli Enti previdenziali. Tali debiti “finanziano” il 15,2% dell’attivo.
Il Valore della Rosa.

Il valore contabile netto dei diritti pluriennali alle prestazioni dei calciatori ammonta a € 62,4 milioni. Rispetto all’esercizio precedente risulta una diminuzione di € 30,5 milioni. Tale variazione è dipesa da investimenti per € 9,1 milioni, cessioni per un valore contabile residuo di € 3,5 milioni e ammortamenti per € 36,1 milioni.
Sono stati ceduti calciatori per un controvalore lordo di € 15,2 milioni. Tra questi calciatori figurano Miralem Pjanic ceduto all’AS Roma per € 10,1 milioni e Ishak Belfodil ceduto al Parma FC per € 2,5 milioni.
Gli investimenti per l’esercizio 2011/2012 ammontano a € 9,1 milioni e corrispondono essenzialmente agli acquisti di Gueida Fofana (Le Havre), Mouhamadou Dabo (FC Sevilla) e Bakary Koné (Guingamp).
Secondo il Presidente, nonostante una riduzione di quasi € 30 milioni del valore contabile dei giocatori al 30 giugno 2012, il potenziale delle plusvalenze non realizzate sui giocatori resta vicino a € 80 milioni. Considerando, a quella data, una valutazione del sito “Transfermarkt” pari a € 145 milioni.
Durante la campagna trasferimenti dell’estate 2012 sono stati ceduti calciatori per € 22,1 milioni tra cui: KÄLLSTRÖM allo Spartak Mosca per € 3milioni; Lloris al Tottenham per € 9,7 milioni; Aly Cissokho al Valencia per € 5 milioni; Jérémy Pied a OCG Nice per € 3 milioni; Enzo Rèale al FC Lorient per € 1 milione. Mentre, sono stati acquistati calciatori per un valore di 11 milioni di Euro, tra cui: Bisevac dal PSG per € 3,2 milioni; Fabian Monzon da OCG Nice, per € 4,3 milioni e Arnold Mvuemba dal FC Lorient per € 3,3 milioni. In base ai dati della semestrale al 31 dicembre 2012, il valore contabile netto della Rosa dei calciatori è sceso a € 55.451.000.
Attualmente secondo lo stesso sito “Transfermarkt” la rosa vale € 106.950.000.
La Gestione Economica.
I Ricavi.
Il volume d’affari, con esclusione delle plusvalenze, ammonta a € 131,9 milioni. Il CAGR (Compounded Annual Growth Rate) degli ultimi 5 esercizi è negativo del 3,26%, pertanto, negli ultimi 5 esercizi il fatturato è diminuito in media del 3,26% ogni anno.
Nella classifica “Football Money League 2013” di Deloitte, l’Olympique Lyonnais si colloca al 17° posto, come nell’anno precedente.
I ricavi da gare si assestano a € 17,7 milioni in diminuzione di € 1,3 milioni (-7%). Nella sostanza, si registra una tenuta dei ricavi per quanto riguarda il campionato e un leggero calo in Champions League, legato a partite di minor richiamo come l’ottavo di finale 2010/11 contro il Real de Madrid, della stagione precedente.
I ricavi da sponsor e pubblicità risultano in crescita di € 4 milioni, con un incremento del 20%, si assestano a 23,5 milioni, grazie a nuovi sponsor sia per la squadra di calcio maschile (Renault Trucks et Veolia), che per la squadra femminile (GDF-Suez, Renault Trucks). L’incremento è dovuto anche ai nuovi sponsor legati al progetto “Stade des Lumières”.
I ricavi per diritti TV ammontano a € 71,6 milioni, in aumento di € 2 milioni, ossia del 2,9%. Nonostante, il 4° posto nella Ligue 1 (3° nel 2010/11), i diritti TV nazionali (LFP, FFF) risultano in aumento di € 1,6 milioni e aumentano a € 48,2 milioni, rendendo l’OL il primo beneficiario dei diritti TV della L.F.P. per la stagione 2011/2012. Tali diritti beneficiano dei buoni risultati sportivi relativi alla vittoria in Coppa di Francia e la partecipazione alla finale della Coppa di Lega. I diritti TV relativi alla partecipazione alle competizioni UEFA risultano in aumento di € 0,4 milioni a € 23,4 milioni (€ 23 milioni nel 2010/11) con risultati sportivi identici alla precedente stagione ossia raggiungimento degli ottavi della Champions League.
I ricavi commerciali legati al marchio si assestano a € 19,1 milioni, in diminuzione di 5,6 milioni, poiché nell’esercizio precedente tra tali ricavi era ricompreso un ricavo non ricorrente di € 7 milioni.
Il Player Trading.
Le plusvalenze non riescono a coprire l’ammortamento della rosa calciatori, che è pari a € 31,6 milioni. Per trovare un risultato positivo bisogna risalire all’esercizio 2008/2009.
Il Costo dei dipendenti.
Il costo del personale ammonta a € 99,2 milioni. La variazione in diminuzione rispetto all’esercizio precedente è di 600 mila Euro. Il rapporto tra costo del personale e ricavi comprensivi di plusvalenze è pari al 69% e rispetta quanto richiesto dal Financial Fiar Play, perché non supera il limite massimo del 70%.
La “Regola del Pareggio di Bilancio” (Breakeven Rule)
Il risultato prima delle imposte è negativo per € 36,6 milioni. Anche nell’esercizio precedente era negativo per 37,4 milioni. Nella semestrale al 31 dicembre 2012 risulta un risultato prima delle imposte negativo per € 8,4 milioni, che potrebbe configurare una perdita 2012/13, tale da superare il limite consentito alle perdite aggregate degli esercizi 2011/12 e 2012/13, che è di € 45 milioni.
In linea teorica, si potrebbe rientrare ugualmente nel limite, utilizzando la possibilità di escludere, solo per il bilancio 2011/12, gli ingaggi dei calciatori sotto contratto al 1 giugno 2010 e i costi “virtuosi” (settore giovanile).
Il Progetto “Stade des Lumières”.
Il 22 ottobre 2012 sono iniziati i lavori di sbancamento del terreno per la costruzione del nuovo stadio, per rispettare l’impegno di “Euro 2016”.Nell’esercizio 2012/13 è prevista la firma del contratto con il costruttore “Vinci” e la posa della prima pietra. Alla fine dei lavori, la cui durata è stimata in 30 mesi, il costo complessivo dello “Stade des Lumières” dovrebbe essere di 395 milioni di Euro, comprendendo il costo dei terreni, la progettazione, il costo di costruzione, la direzione dei lavori e i costi di finanziamento. L’obiettivo è quello di disputarvi il Campionato 2015/2016.
Per quanto riguarda il finanziamento, sarà coperto al 50% con mezzi propri o similari e al 50 % da finanziamento bancario; in parallelo, proseguono le discussioni con “VINCI Concessions” al fine di determinare le modalità della loro partecipazione al finanziamento. Molto probabilmente durante la fase di costruzione dovrebbe  affiancarsi come fonte di finanziamento anche la cessione del “naming rights” dello stadio.
Considerazioni Finali.
Gli amministratori dell’Olympique Lyonnais enfatizzano il dato aggregato dell’EBITDA che negli ultimi sette anni ha raggiunto la cifra positiva di € 229,4 milioni.
Nell’ultimo esercizio l’EBITDA risulta positivo per € 7,1 milioni e nel 2010/11 era positivo per € 8,9. Tuttavia, dal 2009/10, tale risultato non riesce a coprire il costo degli ammortamenti. Forse da questa considerazione si è dato il via ad un ridimensionamento della rosa calciatori per ridurre sia gli ammortamenti che i salari, puntando anche sui giovani calciatori. In effetti, la semestrale, al 31 dicembre 2012, ha evidenziato un EBITDA positivo per € 6,1 milioni ed un EBIT negativo per € 7,3 milioni, con ammortamenti della rosa calciatori semestrali ridottisi a € 12 milioni.
La struttura finanziaria del Gruppo, comunque, rimane solida, ma si dovrà confrontare col finanziamento della costruzione dello stadio.

RIPRODUZIONE (ANCHE PARZIALE) DELL'ARTICOLO CONSENTITA PREVIA CITAZIONE DELLA FONTE

martedì 23 aprile 2013

Il Merchandising della “Nuova” Juventus: un’esplosione di ricavi.

Luca Marotta

L’effetto dovuto all’andamento sportivo e allo stadio nuovo, unitamente ai nuovi punti di vendita, durante l’anno 2011/12, ha portato all’esplosione di ricavi da merchandising legati alla vendita di prodotti a marchio “Juventus”, che la Nike commercializza in base a contratto.
Juventus Merchandising S.r.l. gestisce il merchandising e le scuole calcio della Juventus.
Il Gruppo Nike.
Nike Australia Holding B.V. è il socio unico della società Juventus Merchandising S.r.l., con sede legale a Torino in Corso Galileo Ferraris n. 32.
Nike Australia Holding B.V. è una società soggetta all’attività di direzione e coordinamento della capogruppo Nike Inc..


Per avere un’idea della grandezza del Gruppo Nike, si consideri che il consolidato di Nike Inc. al 31/05/2012, si è chiuso con un utile di 2.223 milioni di dollari (nel 2010/11: $ 2.133 milioni), con ricavi per 24.128 milioni di dollari (nel 2010/11: $ 20.862 milioni).

Anche i dati dello Stato Patrimoniale Consolidato del Gruppo Nike Inc. confermano la solidità della Multinazionale.
Il Bilancio di Juventus Merchandising.
Di seguito esporremo alcuni dati del bilancio di Juventus Merchandising S.r.l., relativi all’esercizio 2011/12. Nel verbale dell’assemblea dei soci del 28 settembre 2012, tra gli amministratori, figurava anche Aldo Mazzia, che è anche Amministratore delegato di Juventus F.C. Spa. Aldo Mazzia è stato riconfermato nel Consiglio di Amministrazione insieme alla nomina di Gianluca Pessotto.
Il bilancio al 31.05.2012 si è chiuso con un utile netto di € 239.793 (€ 934.520 nel 2010/11), che è stato riportato a nuovo.
Lo Stato Patrimoniale.

 Il totale dell’attivo ammonta a € 8,2 milioni (€ 5.016.836 nel 2010/11) e risulta finanziato per il 44% dai mezzi propri (66% nel 2010/11), essendo il Patrimonio Netto pari a € 3,6 milioni.
Le immobilizzazioni totali nette sono aumentate di circa € 2 milioni passando da € 299.635 a € 2.336.980.
Le immobilizzazioni immateriali nette aumentano da € 209.236 a € 1.079.442. La variazione è dovuta ai costi di progettazione del design e alla realizzazione dei lavori di edilizia per l’allestimento dei nuovi punti vendita ed, in particolare, dello “Stadium Store” all’interno dello Juventus Stadium. Gli investimenti sono stati pari a € 984.214 e gli ammortamenti, calcolati in base alla durata dei contratti stipulati con la società proprietaria della galleria commerciale adiacente allo stadio e con la Juventus, sono stati pari a € 114.008.
Le immobilizzazioni materiali nette aumentano da € 80.399 a € 1.247.538. L’incremento è dovuto all’acquisto di cespiti, come attrezzature e arredi, per l’allestimento dei nuovi punti vendita ed in particolare dello “Stadium Store”.
Tra le immobilizzazioni finanziarie è esposto il valore della partecipazione in J-Stars S.r.l., che è una società sportiva dilettantistica, per € 10.000.
Le rimanenze di prodotti finiti e merci risultano aumentate da € 329.961 a € 1.366.028.
La società espone crediti per € 3,2 milioni, in diminuzione di circa 100 mila euro. Il credito maggiore riguarda un contratto di deposito e finanziamento infragruppo (“Deposit and loan agreement”) per € 1.467.082 verso la società Nike European Operations Netherland B.V..
Nike European Operations Netherland B.V. funge da “treasury center” del Gruppo, dove depositare le eccedenze e attingere prestiti.
Le disponibilità liquide sono pari a € 1.162.382, mentre nel 2010/11 erano pari a € 1.047.043.
Il patrimonio netto risulta aumentato da € 3.330.262 a € 3.570.055. La variazione è dovuta all’utile dell’esercizio.
I fondi per rischi e oneri sono aumentati da € 30.000 a € 50.000. La variazione è dovuta all’accantonamento effettuato per un atto vandalico allo “Store” del centro di Torino.
I debiti sono aumentati a € 3.466.499 da € 660.638. Il maggior importo riguarda i debiti verso fornitori pari a € 2.792.568.
Nei risconti passivi figurano € 704.490 (€ 570.813 nel 2010/11) per royalties del diritto d’uso del marchio Juventus.
La Gestione Economica.

I ricavi delle vendite sono aumentati del 79% assestandosi a € 10,4 milioni. I precedenti due risultati erano modesti, come se riflettessero l’andamento sportivo della squadra di calcio. Infatti, le vendite del 2010/11 erano pari a € 5.812.372 e quelle del 2009/10 a € 5.695.314.
La suddivisione dei ricavi per tipologia evidenzia che i ricavi derivanti dalla vendita di prodotti risultano pari a € 7 milioni (€ 2,7 milioni nel 2010/11). Di questi € 709.655 (€ 602.470 nel 2010/11) derivano dalla scuola calcio. I ricavi per royalties del diritto d’uso del marchio Juventus ammontano a € 2,7 milioni (€ 2,5 milioni nel 2010/11). Gli atri ricavi da scuola calcio sono pari a € 660.643 (€ 567.532 nel 2010/11).
La suddivisione dei ricavi per area geografica è la seguente: Italia € 9.450.347 (€ 5.179.119nel 2010/11); Unione Europea € 457.635 (€ 114.527 nel 2010/11); Extra UE € 518.768 (€ 518.725 nel 2010/11).
I costi della produzione sono aumentati del 129% ed ammontano a € 10,2 milioni. I costi per l’acquisto di materie prime e merci aumentano da € 1,3 milioni a € 4,4 milioni. Anche il costo del personale aumenta da € 1,3 milioni a € 1,9 milioni. I costi per servizi risultano pari a € 3,6 milioni (€ 1.357.509 nel 2010/11).
Il risultato prima delle imposte è pari a € 569.997 (€ 1.528.972 nel 2010/11).
Considerazioni finali.
L’aumento del volume d’affari è, senza dubbio, il frutto combinato di alcuni fattori importanti: l’andamento sportivo della squadra, che nel 2011/12 ha vinto il campionato; lo stadio nuovo e i nuovi punti vendita. La minore redditività può essere stata causata dal costo degli investimenti realizzati.
Dai dati esposti, sembrerebbe che il merchandising della Juventus nel 2011/12 abbia fatto un salto di livello, per iniziare a potersi confrontare col livello raggiunto dai club Europei di media fascia.
I Top Club, come il Manchester United, sono ancora molto distanti.

RIPRODUZIONE (ANCHE PARZIALE) DELL'ARTICOLO CONSENTITA PREVIA CITAZIONE DELLA FONTE


martedì 16 aprile 2013

Consolidato Newcastle United 2011/12: soddisfacenti risultati economici e sportivi.


Luca Marotta
Il bilancio consolidato, al 30 giugno 2012, di “Newcastle United Limited” evidenzia un utile di £ 1,4 milioni. Gli Amministratori del Newcastle si sono dichiarati soddisfatti sia per l’andamento della stagione sportiva che per i risultati economici e finanziari.
Secondo gli Amministratori i risultati economici e finanziari del 2011/12 riflettono positivamente la continua applicazione del loro modello di gestione societario. Il modello di gestione del Newcastle nella sostanza mira all’autofinanziamento, onde operare senza ricorso al debito bancario esterno e senza il ricorso a iniezioni di capitale da parte della proprietà, al fine di soddisfare i requisiti del Fair Play Finanziario voluto dall’UEFA.
La stagione sportiva 2011/12 si è conclusa con un quinto posto (dodicesimo nel 2010/11) a soli quattro punti dal Tottenham. Il quinto posto del 2011/12 è il miglior risultato dal lontano 2003/04. Il quinto posto ha permesso la partecipazione all’Europa League 2012/13.
Il Gruppo.
Mike Ashley è proprietario del Newcastle United tramite la società “St James Holdings Limited”, che appartiene al Gruppo “MASH Holdings Limited”. Il bilancio consolidato di cui discorreremo è quello di “Newcastle United Limited”, che controlla 25 società (3 attive e 19 inattive), tra cui il club di calcio denominato: “Newcastle United  Football Company Limited”.
La Continuità Aziendale (Going Concern).
In genere, quando il Patrimonio Netto è negativo, ci si interroga sulla continuità aziendale, ossia se esiste la capacità di onorare gli impegni finanziari nel futuro. Nel caso del Newcastle, al 30 giugno 2012, il Gruppo presenta un patrimonio netto negativo. Tuttavia, il 73% delle passività, è rappresentato dai debiti per prestiti infruttiferi da parte della Proprietà, ossia di Mr Ashley, per un totale di £ 129 milioni (30 giugno 2011-£ 140 milioni). Il finanziamento infruttifero fornito da Mr Ashley, insieme con il previsto livello di affidamento bancario, è stato considerato nella previsione dei flussi di cassa della gestione del Gruppo. In base alle previsioni emerge che, con il sostegno finanziario della proprietà, il Gruppo può continuare ad onorare i propri debiti alla scadenza per un periodo di almeno 12 mesi dalla data di approvazione del bilancio 2011/12.
Gli Amministratori hanno ricevuto anche un impegno da parte della società controllante “St James Holdings Limited” e dal suo proprietario Mr Ashley, che continueranno a dotare il Gruppo del sostegno finanziario in modo che possa far fronte ai propri impegni alla scadenza per un periodo di almeno 12 mesi dalla data di approvazione del bilancio o sino ad un eventuale cambio della proprietà. Su questa base, gli Amministratori hanno redatto il bilancio secondo il principio della continuità aziendale.

Il Patrimonio Netto.
Il patrimonio netto è negativo per £ 34,5 milioni (£ 35,9 milioni nel 2010/11). Essendo negativo non è conforme a quanto richiesto dal Regolamento del Fair Play Finanziario.
La variazione rispetto all’esercizio precedente, che segna un miglioramento, è determinata dall’utile di esercizio.
Per adempiere a quanto richiesto dal Financial Fair Play, sembra inevitabile un ricapitalizzazione, mediante la trasformazione del debito verso i soci in capitale.
La Posizione Finanziaria Netta.


L’indebitamento finanziario netto diminuisce da £ 130,5 milioni a £ 129,3 milioni. Le disponibilità liquide si sono azzerate. Il debito bancario è praticamente trascurabile essendo pari a £ 343 mila. La maggior parte del debito riguarda il finanziamento soci infruttifero (di M. J. W. Ashley), sceso a £ 129 milioni. Di questo finanziamento £ 18 milioni sono garantiti dalle future entrate per diritti TV.
Ai fini del Financial Fair Play, è un indebitamento che supera il fatturato, tuttavia essendo nei confronti del socio di riferimento potrebbe essere oggetto di trasformazione in capitale.
Il Valore della Rosa.


Il valore contabile netto della rosa dei calciatori è pari a £ 37 milioni (£ 32 milioni nel 2010/11) e risulta in aumento di £ 5 milioni. Infatti, sono stati effettuati investimenti per £ 20 milioni (£ 21,1 milioni nel 2010/11), ammortamenti per £ 12,6 milioni (£ 13,5 milioni nel 2010/11), cessioni per un valore contabile netto di £ 2,3 milioni e rettifiche per 200 mila sterline. L’incidenza del valore contabile della rosa sull’attivo è del 26%.
Tra i calciatori acquistati figurano: Yohan Cabale (OSC Lille), Demba Ba (West Ham United), Papiss Cisse (SC Freiburg), Davide Santon (Inter) e Sylvain Marveaux (Stade Rennais FC).
Dopo la chiusura dell’esercizio sono stati acquistati calciatori per un investimento di circa £ 27,3 milioni e sono stati ceduti calciatori per un importo di circa £ 11,9 milioni.
Attualmente, secondo il sito “Transfermarkt” la rosa dei calciatori del Newcastle vale £ 155 milioni.
La Gestione Economica.


Il fatturato pari a £ 93,3 milioni è cresciuto di £ 4,8 milioni rispetto al 2010/11 segnando un incremento del 5,3%.
I ricavi da gare sono pari a £ 23,9 milioni e mostrano una riduzione dell’1,3% ed un’incidenza del 25,7%. La media spettatori è stata di 49.936 (47.746 nel 2011) ed è stata la terza in Premier League. Tuttavia, l’incremento della media spettatori non ha generato un incremento nei ricavi da biglietteria per la politica dei prezzi adottata. Lo stadio “St James’ Park”, con una capacità di 52 mila spettatori, è il terzo stadio della Premiership.
I ricavi da media e TV sono aumentati a £ 55,6 milioni da £ 48,5 milioni, con un incremento del 14,6% ed un’incidenza del 59,6%. L’aumento è dovuto principalmente alla migliore posizione finale del club nella classifica.
I ricavi commerciali ammontano a £ 13,7 milioni (£ 15,7 milioni nel 2010/11), segnano un decremento del 12,7% ed un’incidenza del 14,7%. Tale calo sarà oggetto dell’attenzione degli Amministratori per migliorare la situazione.
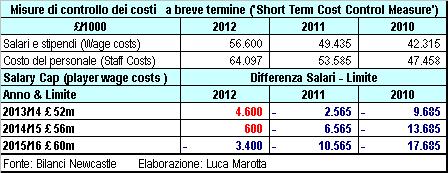
L’acquisto di nuovi calciatori insieme ai premi per il raggiungimento obiettivi, sono stati il motivo principale per l'aumento della massa salariale del club, in crescita di £ 10,5 milioni (+ 19,6%) per un totale di £ 64,1 milioni.
Il costo del personale nel 2010/11 ammontava a £ 53,6 milioni e nel 2009/10 a £ 47,5 milioni. Il rapporto tra costo del personale e fatturato netto è del 68,7% (60,6%% nel 2010/11). Il numero dei dipendenti a tempo pieno è aumentato da 282 a 300.
Il risultato del Player Trading è negativo per £ 6,1 milioni, mentre nell’esercizio precedente risentì positivamente per la cessione al Liverpool di Andy Carroll per £ 35 milioni.
L’incremento dei salari in misura superiore al fatturato, ha determinato ul risultato operativo (al lordo degli ammortamenti delle registrazioni dei giocatori) pari a £ 7,5 milioni inferiore a quello dell’anno precedente pari a £ 13,3 milioni.
La Gestione finanziaria è negativa solo per 60 mila sterline.
Il risultato consolidato netto mostra un utile di £ 1,4 milioni, mentre nel 2010/11 era evidenziata un utile di £ 32,6 milioni.
Il Punto di Pareggio (break-even result).
Il risultato prima delle imposte è positivo per £ 1,4 milioni, nel 2010/11 era positivo per £ 32,6 milioni. Considerata la presenza di una gestione economica equilibrata, che dovrà anche confrontarsi anche con le nuove regole del “salary cap” inglese, si potrebbe affermare che il raggiungimento del punto di pareggio voluto dal Financial Fair Play, non rappresenta un problema.
Le Nuove Regole Inglesi.
Per quanto riguarda il limite alle perdite triennali, che non devono superare £ 105 milioni, il Newcastle non ha problemi.
Per quanto riguarda le misure di controllo dei costi a breve termine, sembrerebbe che la nuova norma si riferisca solo agli ingaggi dei calciatori (player wage costs) e non all’intero costo del personale (Staff costs). Ipotizzando la coincidenza tra 'player wage costs' e 'wage costs', non avendo il dato nel dettaglio, emerge il rischio del superamento del limite di £ 52 milioni già a partire dal 2013/14.
Conclusioni.
La trasformazione di parte del debito verso il proprietario in capitale di rischio, renderà il Newcastle in grado di rispettare tutti i requisiti richiesti dal Finanzia Fair Play. Infatti, il mantenimento del livello del “finanziamento soci”, come quello del bilancio 2011/12, determina l’esistenza di un Patrimonio Netto negativo e un indebitamento finanziario netto, comprensivo del finanziamento soci, superiore ai ricavi.

sabato 13 aprile 2013

Tottenham in perdita senza Champions.


Luca Marotta
Il gruppo cui fa capo il Tottenham Hotspur, rispetto all’esercizio precedente, presenta due importanti novità: il ‘de-listing’ e la trasformazione societaria della holding. Il 16 gennaio 2012 è avvenuto il ‘de-listing’ dalla Borsa e si è proceduto di conseguenza a trasformare la holding da ‘Public Limited Company’ a ‘Limited’. Pertanto, il bilancio cui si farà riferimento è quello di ‘Tottenham Hotspur Limited’. La motivazione del ‘de-listing’ risiede nel fatto che gli Amministratori hanno giudicato strategico l’aumento della capacità dello stadio per generare maggiori entrate. Secondo gli stessi Amministratori, per costruire uno stadio più grande occorrono nuovi e ingenti capitali, che l’AIM, ossia il mercato finanziario dove era quotata la società, non permetteva di reperire nella giusta misura. Il ‘de-listing’ ha comportato l’acquisto e la cancellazione di n. 756.778 azioni.
Oltre alle due novità, di cui si è detto, ci sono due conferme nelle scelte gestionali, che stanno caratterizzando sempre più l’andamento economico, finanziario e patrimoniale. La prima scelta riguarda l’investimento nelle infrastrutture e la seconda il ridimensionamento della rosa dei calciatori.
Al 30 giugno 2012, il Gruppo ha registrato una perdita dopo le imposte di £ 4,3 milioni (2011 utile di £ 0,7 milioni), soprattutto a causa della mancata partecipazione alla Champions League.
I ricavi dell’esercizio 2011/12 sono pari a £ 144,2 milioni, nel 2010/11 erano pari a 163,5 milioni. La differenza di fatturato è dovuta ai proventi UEFA. 
Nella classifica “Football Money League” della Deloitte, relativa alla stagione 2011/12, il Tottenham è posizionato al 13° posto con € 178,2 milioni e perde due posizioni rispetto al 2010/11, utilizzando il cambio £ 1  = € 1,236.
Dal punto di vista sportivo, nel 2011/12 il Tottenham è giunto quarto in Premier League, ha disputato le semifinali di FA Cup e il terzo turno di Carling Cup e non ha superato la fase a gironi di Europa League.
La proprietà.

La società ‘Enic International Limited’, registrata alle Bahamas, possiede l'85% di ‘Tottenham Hotspur Limited’.
La ‘Enic International Limited’ è di proprietà al 70,59% di Joe Lewis, residente nelle Bahamas, mentre il presidente Daniel Levy e alcuni membri della sua famiglia, tramite un trust,controllano l'altro 29,41%.
La continuità aziendale.
Al momento dell’approvazione del bilancio, gli Amministratori hanno la ragionevole aspettativa che la Società ed il Gruppo abbiano adeguate risorse per continuare l’attività operativa in un futuro prevedibile, pertanto hanno adottato il presupposto della continuità aziendale nella redazione del bilancio. Gli Amministratori degli “Spurs” ritengono che il business del Gruppo abbia solide basi e che avrà un capitale circolante sufficiente per il prossimo futuro. Di conseguenza, la società ha risorse adeguate per continuare la sua attività operativa per il prossimo futuro.
Lo Stato Patrimoniale.

Il totale delle attività è diminuito del 3,5%, passando da £ 292 milioni a 281,7 milioni. A causa, soprattutto della forte riduzione delle immobilizzazioni immateriali.
La struttura dell’attivo patrimoniale è composta per l’87% da immobilizzazioni. Le immobilizzazioni materiali incidono per il 66% e quelle immateriali per il 21%.
Il totale delle attività non correnti ammontante a £ 244,6 milioni (£251,5 milioni nel 2010/11), segna un decremento del 2,7%.
Le attività correnti risultano pari a £ 37 milioni (£ 40,4 milioni nel 2010/11), registrano un decremento dell’8,4% e non sono insufficienti a coprire il passivo corrente, che ammonta a £ 124,7 milioni. Pertanto, il capitale circolante netto è negativo per £ 87,7 milioni. Tuttavia, tale dato include anche risconti passivi per £ 51,7 milioni.
Il Patrimonio Netto.
Il Patrimonio Netto consolidato è positivo e ammonta a £ 76,9 milioni (£ 81,5 milioni nel 2010/11). La variazione negativa di £ 4,6 milioni, rispetto all’esercizio precedente, è dovuta alla perdita di esercizio per £ 4,3 milioni e al rimborso di azioni redimibili per circa £ 300 mila.
I mezzi propri finanziano il 27,3% delle attività.
Il Patrimonio Netto, essendo positivo, è conforme a quanto richiesto dal regolamento del Financial Fair Play.
La Posizione Finanziaria Netta.
L’indebitamento finanziario netto consolidato ammonta a £ 70,1 milioni e registra un aumento di £ 13,3 milioni rispetto all’esercizio precedente. La variazione è dovuta principalmente all’aumento del debito bancario e alla diminuzione delle disponibilità liquide. Le disponibilità liquide sono passate da £ 20,6 milioni a £ 15,7 milioni, segnando un decremento del 24%.
La maggior parte dell’indebitamento finanziario lordo è “virtuoso”, essendo dovuto all’attività di investimento nelle infrastrutture.
I debiti bancari, esposti in bilancio, ammontano complessivamente a £ 62,2 milioni, al netto dei costi, di cui £ 24,2 milioni con scadenza entro l’esercizio successivo. Al 30 giugno 2011, i debiti bancari, al netto dei costi, ammontavano a £ 52,4 milioni.
Tra i debiti bancari a breve termine è compreso un prestito garantito di £ 20 milioni di HSBC Bank.
Per il Tottenham esiste una linea di credito di 55 milioni di sterline con Bank of Scotland, garantita dalle proprietà del club londinese. Una linea di credito aggiuntiva di £ 16.000.000 da parte di Investec Bank, è stata usata per finanziare la costruzione del nuovo Centro Sportivo (Training Ground), ed è garantita dallo stesso. Inoltre, al 30 giugno 2012, risulta che il gruppo che controlla il Tottenham detiene tra le passività dei titoli di debito garantiti (loan notes) derivanti da due emissioni. La prima di £ 10.000.000, della durata di 20 anni dal settembre 2003, è stata effettuata nel novembre 2002, la seconda di £ 20.000.000, della durata di 16 anni dal settembre 2007, è stata effettuata nel novembre 2006. Il prestito di £ 20 milioni è garantito dal “White Hart Lane Stadium” e dalle future entrate per biglietti e ospitalità aziendale. Di questi prestiti, al 30/06/2012, in bilancio residuano £ 23,3 milioni, cui bisognerebbe aggiungere £ 232 mila di costi da ammortizzare per la durata degli stessi.
Il saldo tra crediti e debiti per la compravendita calciatori è a debito per circa £ 8,1 milioni (- £ 27,5 milioni nel 2011).
I crediti commerciali per cessioni calciatori ammontano a £ 7.483.000 (2011: £ 3.427.000).
I debiti commerciali a breve per cessioni calciatori ammontano a £ 13.274.000 (2011: £ 20.910.000). I Debiti commerciali a lungo termine per l'acquisizione di calciatori sono pari a £ 2.290.000 (£ 9.984.000 nel 2011).
Considerando insieme l’indebitamento finanziario netto con il saldo debitorio da compravendita calciatori si ha un’esposizione debitoria pari a £ 78,2 milioni, in linea col limite del Fair Play Finanziario, essendo inferiore ai ricavi.
Il Flusso di Cassa.
La variazione delle disponibilità liquide ha registrato un decremento di £ 4,9 milioni
La gestione operativa ha generato un flusso di cassa netto positivo per £ 22,2 milioni (2011: £ 66,4 milioni).
L’attività di investimento ha determinato un deflusso di cassa netto per £ 35,1 milioni. Infatti sono stati effettuati investimenti per immobilizzazioni materiali pari a £ 47,7 milioni e smobilizzi per £ 6,1 milioni. Inoltre, il gruppo ha registrato un esborso di £ 27,2 milioni (2011 £ 48,8 milioni) per acquisire giocatori, mentre dalle vendite di calciatori ha ricevuto £ 33,6 milioni (2011 £ 22,5 milioni).
L’attività di finanziamento ha generato un flusso di cassa netto positivo per circa £ 8 milioni. Infatti, durante l’anno, sono affluiti £ 14,5 milioni (2011 £ 6,8 milioni) di prestiti per il  finanziamento del Progetto di Sviluppo del nuovo Stadio e per la costruzione del nuovo Centro di Formazione. Il Gruppo ha rimborsato prestiti per £ 6,l milioni (2011 £ 5,5 milioni).
Il Valore della Rosa.

Nel 2011/12 si è registrato un ridimensionamento della Rosa dei calciatori in termini di valore monetario.
Le immobilizzazioni immateriali diminuiscono da £ 101,2 milioni a £ 57,9 milioni.
Nel corso dell'esercizio sono stati acquistati giocatori per un costo totale di £ 10,5 milioni (£ 27,5 milioni nel 2010/11), sono stati ceduti calciatori con un valore di libro pari a £ 24,5 milioni e sono stati effettuati ammortamenti per £ 29,3 milioni.
Durante l’esercizio 2011/12 sono stati ceduti: Peter Crouch Wilson Palacios allo Stoke City; Alan Hutton all’Aston Villa;  Robbie Keane al L.A. Galaxy, Jamie O’Hara al Wolverhampton; Roman Pavlyuchenko e Vedran Corluka al Lokomotiv Mosca. Il valore complessivo incassato è stato di £ 33,7 milioni, che ha permesso di realizzare plusvalenze per £ 9,2 milioni.
Dopo la chiusura dell’esercizio sono stati acquistati:Sigurdsson (Hoffenheim); Vertonghen (Ajax); Adebayor (Manchester City); Dembele (Fulham); Lloris (Olympique Lyonnais); Dempsey (Fulham).
Mentre, sono stati ceduti: Kranjcar (Dynamo Kiev); Pienaar (Everton); Bassong (Norwich City); Modnc (Real Madrid); Button (Charlton Athletic); van der Vaart (Hamburg); Dos Santos (Real Mallorca); Kane (Norwich City); Rose (Sunderland).
Attualmente, secondo il sito “Transfermarkt”, la rosa del Tottenham vale £ 235 milioni, ovviamente il pezzo pregiato è Gareth Bale valutato £ 37 milioni.
Le Infrastrutture.
Il Club ha continuato ad investire in modo significativo nel progetto di sviluppo di Northumberland (NDP) e nel nuovo Centro di Formazione, pertanto, il valore contabile delle immobilizzazioni materiali è aumentato nell'anno da £ 150,3 milioni a £ 187,7 milioni. In tale voce sono comprese anche le immobilizzazioni materiali in corso di costruzione per l’importo di £ 132,1 milioni (£ 96,4 milioni nel 2010/11), comprensivi di terreni, fabbricati e spese di progettazione. Queste ultime sono arrivate alla cifra di £ 33.594.000.
La Gestione Economica.

Il fatturato netto diminuisce dell’11,82% a £ 144,2 milioni, da £ 163,5 milioni del 2010/11. Nel 2010/11, il fatturato, grazie al raggiungimento dei quarti in Champions League, raggiunse il record.storico.
Deloitte riclassifica il fatturato del Tottenham nella “Football Money League” nel seguente modo: ‘Matchday’ per £ 41,1; ‘Broadcasting’ per £ 61,6 milioni; ‘Commercial’ per £ 41,5 milioni.
Leggendo il bilancio emerge che la biglietteria per le partite della Premier League ha registrato incassi pari a £ 21,4 milioni, mentre nel 2010/11 era pari a £ 20,4 milioni. Invece, nelle partite delle coppe, la biglietteria ha registrato una diminuzione. I ricavi da competizione UEFA, dal bilancio 2011/12 vengono evidenziati separatamente, riclassificando anche il dato 2010/11, e si riducono da £ 29,5 milioni a £ 4,3 milioni.
I ricavi per diritti audiovisivi sono aumentati a £ 59,2 milioni, registrando un incremento del 4,85% (nel 2010/11: £ 54 milioni). In campionato è stato raggiunto il quarto posto (quinto posto nel 2010/11). L’incidenza di tali ricavi sul fatturato è del 41%.
I proventi da sponsorizzazioni e da “Corporate Hospitality” sono aumentati a £ 35,1 milioni; nel 2010/11 ammontavano a £ 31,8 milioni. L’incremento è stato del 10,4%, a causa soprattutto dell’incremento della sponsorizzazione della maglia.
I ricavi da merchandising sono diminuiti del 3,6% a £ 9,2 milioni (nel 2010/11: £ 9,6 milioni).
Merchandising e sponsor incidono per il 31% circa sul fatturato.
Gli altri ricavi aumentano da £ 8,2 milioni a £ 8,6 milioni.
Il costo del personale è pari a £ 90,2 milioni (£ 91,1 milioni nel 2010/11). Il rapporto tra costo del personale e ricavi con esclusione delle plusvalenze, è leggermente aumentato, passando dal 55,98% al 62,58%. Tale indicatore è ben al di sotto del limite massimo stabilito dal Fair Play Finanziario pari al 70%.
Il risultato del Player Trading è negativo per £ 15,8 milioni. Le plusvalenze non riesco a coprire il costo annuale dei cartellini dei calciatori.
La gestione finanziaria è negativa per £ 5,7 milioni. I costi finanziari sono aumentati di poco da £ 5,5 milioni a £ 5,8 milioni, ma i proventi finanziari sono diminuiti a sole £ 100 mila da £ 4,5 milioni.
Il Punto di Pareggio.
Il Tottenham non ha problemi per quanto riguarda l’obiettivo del pareggio di bilancio, considerando anche le varie soglie di tolleranza del Fair Play Finanziario.
Il risultato prima delle tasse, che è negativo per £ 7,3 milioni, andrebbe depurato dei costi “virtuosi” come i costi relativi alle infrastrutture.
Conclusioni.
La mancata partecipazione alla Champions League, dovuta al quinto posto del 2010/11, ha esplicato i suoi effetti, rendendo meno brillanti i risultati della gestione economica 2011/12.
Tuttavia, il consolidato 2011/12 di “Tottenham Hotspur Limited” presenta dei risultati in linea con i parametri del Fair Play Finanziario. Innanzitutto, la perdita potrà essere rettificata positivamente con in costi “virtuosi”, il patrimonio netto è positivo e il rapporto tra costo del personale e ricavi rientra ampiamente nei limiti previsti dal Financial Fair Play: L’indebitamento finanziario netto, considerando anche il saldo tra debiti e crediti da calciomercato, è inferiore ai ricavi.
Se si confermasse l’ipotesi gestionale degli amministratori, che punta su uno stadio nuovo che abbia una capacità maggiore rispetto ai 36.230 spettatori del White Hart  Lane, al fine di ottenere maggiori entrate, si profilerebbe un futuro da grande club europeo. Infatti, il Tottenham non riesce a soddisfare la richiesta di biglietti da parte dei suoi tifosi. Il quarto posto del 2011/12 che avrebbe comportato la partecipazione alla Champions League 2012/13 è stato reso vano dal successo del Chelsea nella Champions 2011/12.

domenica 7 aprile 2013

Il Nuovo Fair Play Finanziario Spagnolo.


Luca Marotta
Come riportato sul sito della “Liga de Fútbol Profesional”, il 30 gennaio 2013, la Commissione Delegata della Liga ha approvato le regole di controllo economico-finanziario, stabilendo l’entrata in vigore dal 1 luglio 2013.
Lo scopo del nuovo Regolamento è quello di contribuire alla sostenibilità economica e finanziaria del calcio professionistico spagnolo, "prevenendo" l’insorgere di situazioni di squilibrio.
Per questo, tra le altre cose, il Regolamento stabilisce un limite al costo della rosa sportiva delle squadre di calcio, mira al pareggio di bilancio e agisce sulla registrazione dei giocatori delle stesse squadre.
Tale normativa attua di fatto un controllo preventivo “a priori” e si articola in quattro tematiche.
La prima riguarda i tempi per la presentazione delle informazioni necessarie per la valutazione.
La seconda riguarda il contenuto delle informazioni necessarie per la valutazione.
La terza disciplina la procedura da seguire.
La quarta riguarda gli indicatori economici e finanziari da rispettare.
Per quanto riguarda la tempistica, le informazioni necessarie per la valutazione, di norma, devono essere presentate, entro il termine del 30 aprile della stagione precedente a quella cui si riferiscono le informazioni contabili preventive da verificare. Sono previste delle eccezioni per i club, che presentino alcuni dati entro determinati parametri e per i club promossi e retrocessi.
Per quanto riguarda le informazioni da presentare, riguardano: il bilancio preventivo economico; il bilancio preventivo finanziario; il bilancio preventivo degli investimenti e disinvestimenti; il budget di cassa; la stima basata su proiezioni del conto profitti e perdite e del bilancio della stagione precedente, a quella del preventivo.
Per quanto riguarda la procedura, il sistema specifica le regole da seguire per iscrivere a preventivo i ricavi e i costi “non sportivi”. In particolare, sono fissati i limiti massimi dei ricavi, sulla base di dati storici recenti o di contratti già conclusi ed è richiesta la dimostrazione della proiezione di riduzione dei costi “non sportivi” che superano il 10% della stagione precedente.
Una volta determinati i ricavi e le spese “non sportive”, in funzione della differenza, è imposto al club o Società un limite al costo della rosa sportiva che impedisca che si possa registrare una perdita nella stagione oggetto del preventivo.
Il limite del costo della rosa sportiva, può essere ulteriormente ridotto per i club che abbiano approvato un piano di ristrutturazione del debito con i creditori, per evitare il fallimento o per i club e le Società, che abbiano registrato perdite nelle due precedenti stagioni. In tali casi, nessun club o Società può registrare nuovi giocatori, che rendano il costo della rosa sportiva eccedente il limite imposto.
Il limite imposto al costo della rosa sportiva può essere superato, entro determinate soglie, in virtù del consolidamento dei maggiori ricavi o utili, rispetto a quelli ammessi. In altre parole nel caso in cui un club o Società firmi un nuovo contratto per la cessione di diritti televisivi per una somma maggiore di quella evidenziata nelle informazioni già fornite, potrebbe aumentare il limite del costo della rosa sportiva.
Sono contemplate anche altre ipotesi, che possono determinare la variazione del limite, tra cui l’esonero dell’allenatore, il rinnovo con ritocco dell’ingaggio di un calciatore e la retrocessione.
Per quanto riguarda gli indici economici e finanziari considerati accettabili, sono considerati essenzialmente due rapporti.
In primo luogo, si considera il rapporto tra Patrimonio Netto e Fatturato che deve superare il 30% per la “Liga BBVA” e il 60% per la “Liga Adelante” o in alternativa gli utili devono essere almeno pari al 3% del Fatturato.
In secondo luogo, al 31 dicembre della stagione precedente a quella cui si riferisce il bilancio preventivo, il rapporto tra le Passività esigibili con scadenza inferiore a due anni, diminuite delle disponibilità liquide o equivalenti, e il Fatturato dell’ultima stagione sportiva, non deve essere superiore a 1,25 per la Liga BBVA e 0,9 per la Liga Adelante.