domenica 6 novembre 2016

Bilancio Consolidato S.S. Lazio 2015/16: perdita di 12,6 milioni di Euro.


Luca Marotta


La S.S. Lazio SpA ha chiuso il bilancio consolidato, al 30 giugno 2016, con una perdita consolidata netta di € 12.625.154.
Il risultato è in peggioramento rispetto all’utile di € 5.812.193 della stagione precedente.

Mentre il Patrimonio Netto Consolidato del Gruppo SS Lazio è pari a € 8.869.720 (€ 21.544.400 nel 2014/15), con una riduzione del 58,83%, il Patrimonio Netto esposto nel bilancio di Esercizio 2015/16 di  SS Lazio è pari a € 79.540.837 (€ 78.593.183 nel 2014/15).

Il Gruppo è sottoposto alla direzione e coordinamento della Lazio Events S.r.l., che è l’unico azionista con una partecipazione superiore al 2% del capitale sociale. Lazio Events S.r.l. possiede n. 45.408.929 azioni ordinarie corrispondenti al 67,035% del capitale sociale.

Dal punto di vista sportivo nella stagione 2015/16, la Lazio ha raggiunto l’ottavo posto nella Serie A (3° posto nel 2014/15); i quarti in Coppa Italia; l’eliminazione ai play-off di Champions League e gli ottavi di UEFA Europa League. Tuttavia la maggior parte dei ricavi da competizioni europee 2015/16 erano già stati contabilizzati nel 2014/15.

Richiesta Consob

Nell’esercizio precedente per l’esposizione del risultato positivo furono decisivi i 20,99 milioni di Euro di ricavi per le competizioni UEFA 2015/16, perché, la S.S. Lazio SpA rileva i ricavi “ai sensi del Principio contabile IAS 18 (Revenues – Ricavi), quando è probabile che i benefici economici derivanti dalle operazioni di prestazione dei servizi affluiranno all’entità e il loro ammontare può essere attendibilmente valutato”. Lo stesso metodo di contabilizzazione era seguito dal FC Porto SAD, ma la ‘Comissão do Mercado de Valores Mobiliários’, ha imposto di considerare il riconoscimento dei proventi delle competizioni europee nell’esercizio in cui si disputa la competizione cui si riferiscono e non nell’esercizio in cui si acquisisce il diritto a partecipare alla competizione.

Nella semestrale al 31.12.2015 si faceva riferimento alla richiesta di CONSOB, del 25 febbraio2016, scrivendo che “alla data di pubblicazione della [relazione finanziaria semestrale al 31 dicembre 2015] sono tuttora in corso gli approfondimenti da parte della Consob in ordine al trattamento contabile afferente alla registrazione dei ricavi derivanti dai diritti televisivi da partecipazioni competizioni UEFA e Supercoppa italiana”.

In ogni caso, gli Amministratori della Società, facevano presente che “qualora fosse stato seguita un diversa interpretazione del criterio contabile”, …, “e cioè iscrivendo i ricavi derivanti dai diritti televisivi da partecipazioni competizioni UEFA e Supercoppa italiana nell’esercizio 2015/2016 - gli effetti stimati in termini di risultato economico e di patrimonio netto nel bilancio separato e consolidato al 30 giugno 2015 sarebbero di circa 21 milioni, totalmente riassorbiti al 31 dicembre 2015”.

Nella Relazione finanziaria annuale non si hanno ulteriori notizie sulla vicenda.

La Capitalizzazione di Borsa.

Nel periodo 01/07/2015 – 30/06/2016, la quotazione in Borsa per azione è oscillata tra € 0,6865 del 05/08/2015 ed € 0,3819 del 06/04/2016.


Considerando la Capitalizzazione di Borsa, come valore puramente indicativo della società, si può notare come dal 2013, tale valore sia oscillato tra un minimo di 26 milioni di Euro del 20 marzo 2013 e un massimo di 70 milioni di Euro del 16 ottobre 2013.


Il 26/09/2016 il titolo quotava € 0,46 con una capitalizzazione in Borsa pari a 31,1 milioni di Euro circa.

Rapporti con parti correlate.

La S.S. Lazio S.p.A. è soggetta ad attività di direzione e coordinamento di LAZIO EVENTS S.r.l., che nel 2015 aveva un patrimonio netto di Euro 56.182, un attivo di 29,25 milioni di Euro e un utile di Euro 248.

Durante il 2015/16, il Gruppo ha intrattenuto rapporti con parti correlate, che hanno comportato il sostenimento di costi per € 5,49 milioni (€ 5,1 milioni nel 2014/15) e pagamento di anticipi per € 0,12 milioni.


Con la società Roma Union Security, sono stati sostenuti costi per € 380 mila (€ 630 mila nel 2014/15) e figurano debiti per circa € 320 mila, riferiti sostanzialmente al servizio di vigilanza del centro sportivo di Formello.
Con la Gasoltermica Laurentina S.p.A. i costi sono stati pari a € 1,48 milioni (€ 0,84 milioni nel 2014/15), mentre i debiti ammontano a circa 70 mila Euro, e sono relativi alla manutenzione del centro sportivo di Formello e alla gestione del magazzino merci della SS Lazio Marketing.
Il rapporto con la Us Salernitana ha determinato un costo complessivo di € 1,45 milioni (€ 1,45 milioni nel 2014/15) e un debito di 370 mila Euro, per l’utilizzo di diritti commerciali e pubblicitari con l’obiettivo anche dell’impiego e valorizzazione dei giovani calciatori.
Con la Bona Dea (socio al 20% di Lazio Events S.r.l.) si sono registrati costi per € 200 mila (€ 200 mila nel 2014/15), per servizi di assistenza alle procedure di amministrazione del personale, con un debito di Euro 30 mila.
Con la società Omnia Service, sono stati sostenuti costi per € 1,05 milioni (€ 1,05 milioni nel 2014/15), per il servizio di mensa sia giornaliero che in occasione dei ritiri per i tesserati presso il centro Sportivo di Formello, con un debito di Euro 0,73 milioni.
Con la società Linda (socio al 40% di Lazio Events S.r.l.), sono stati sostenuti costi per € 0,54 milioni (€ 0,54 milioni nel 2014/15), a fronte servizi di assistenza ai sistemi informatici, processi organizzativi e logistici aziendali e magazzino area tecnica.
Con la società Snam Lazio Sud sono stati sostenuti costi per € 0,39 milioni (€ 0,39 milioni nel 2014/15), per  servizi di assistenza gestionale.

La continuità aziendale.

Il Regolamento del Fair Play Finanziario richiede che il bilancio consolidato sia certificato da un revisore esterno, e non presenti eccezioni relative alla continuità aziendale (‘going concern’).
Per Continuità Aziendale si può intendere la capacità di onorare gli impegni, ovvero l’attitudine dell’impresa a durare nel tempo.

Come fatto nei precedenti esercizi, la Società di Revisione PricewaterhouseCoopers Spa, nella sua Relazione, ha riportato un richiamo di informativa, riguardante il fatto che la SS Lazio SpA, aderendo all'impostazione fornita dalla Lega Nazionale Professionisti, nonostante l’orientamento contrario espresso dall'Agenzia delle Entrate, ritiene di non dover assoggettare a tassazione ai fini IRAP le plusvalenze generate dalla cessione dei calciatori. Per questo motivo, la SS Lazio SpA ha ricevuto alcuni avvisi di accertamento e cartelle di pagamento da parte dell'Agenzia delle Entrate. Su tali avvisi, sono stati accolti i relativi ricorsi, ma tali sentenze non sono ancora passate in giudicato. I Revisori hanno evidenziato che la SS Lazio SpA, in forza delle sentenze e del parere di un professionista, non ha provveduto ad effettuare accantonamenti.

Comunque, come fatto nell’esercizio precedente, gli Amministratori hanno scritto che il bilancio consolidato è stato redatto sul presupposto della continuità aziendale, “in quanto vi è la ragionevole aspettativa che la SS Lazio continuerà la sua attività operativa in un futuro prevedibile (e comunque con un orizzonte temporale superiore ai 12 mesi)”.

La struttura dello Stato Patrimoniale.

Il totale dell’attivo è diminuito di € 10,7 milioni, da € 177,4 milioni a € 166,6 milioni. E’ presente una forte incidenza sull’attivo per il 35% della voce terreni e fabbricati. Il  valore contabile netto dei diritti pluriennali alle prestazioni dei calciatori, incide per il 29,7%. Il capitale circolante netto, inteso come differenza tra attivo corrente e passivo corrente, è negativo per 56,9 milioni di Euro. Il capitale investito netto pari a € 35,71 milioni (€ 39,50 milioni nel 2014/15) è finanziato per il 24,84% dal Patrimonio Netto e per il 75,16% dall’Indebitamento Finanziario Netto.


L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è pari a 0,06 (0,14 nel 2014/15).
Infatti, l’equity ratio è basso ed è pari al 5,3%. Il ricorso al capitale di terzi, anche grazie alla rateizzazione tributaria, prevale di molto sull’apporto dei mezzi propri.

L’ Indicatore di Indebitamento della FIGC.

Indicatore di Indebitamento è finalizzato a misurare il grado complessivo di Indebitamento della società in rapporto al Valore della Produzione medio degli ultimi tre esercizi. Secondo la FIGC, detto indicatore di Indebitamento rappresenta il raccordo tra la componente finanziaria dei Debiti e quella economica del Valore della Produzione e segnala in modo sintetico la sostenibilità dell’indebitamento.
I debiti iscritti in bilancio al 30.06.2016 ammontano a € 138,18 milioni, mentre il valore della produzione medio degli ultimi tre anni è pari a € 104,1 milioni.
Pertanto il rapporto tra debiti e valore della produzione medio degli ultimi tre esercizi è pari a 1,33, comunque inferiore alla soglia massima consentita del 2015/16 stabilita dalla FIGC per la Serie A che è di 2. Tale soglia è destinata a ridursi nel 2017/18 a 1,5.

L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Una società è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più la società è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 1,06 (1,14 nel 2014/15), ciò vuol dire che, in base alle valutazioni effettuate degli elementi dell’attivo, il club possiede dei beni il cui valore sarebbe sufficiente a pagare i debiti.

L’INDICE DI SOLVIBILITA’ CORRENTE
Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,28 (0,63 nel 2014/15), ciò vuol dire che l’attivo a breve non sarebbe in grado di pagare i debiti a breve.

L’Indicatore di Liquidità della FIGC.
Tale indicatore, che è finalizzato a misurare il grado di equilibrio finanziario di breve termine, ossia la capacità della società di far fronte agli impegni finanziari con scadenza entro i 12 mesi, coincide sostanzialmente con l’indice di solvibilità corrente.
Detto indicatore di Liquidità tra le Attività Correnti considera le disponibilità liquide e i crediti esigibili entro dodici mesi ed esclude i Crediti tributari per imposte anticipate; mentre tra le Passività Correnti considera i debiti con scadenza entro i dodici mesi ed esclude i Debiti verso soci postergati ed infruttiferi. Per tale indicatore il risultato sarebbe pari a 0,28, inferiore alla soglia minima del 2015/16 stabilita dalla FIGC per la serie A che è di 0,4.

I Terreni e i fabbricati.

La voce complessiva, composta da terreni e fabbricati strumentali e investimenti immobiliari, ammonta a € 58.241.295 (€ 59 milioni nel 2014/15). I terreni e fabbricati strumentali, corrispondenti al centro sportivo di Formello, sono esposti in bilancio per € 36,3 milioni (€ 37,1 milioni nel 2014/15), il decremento è dovuto alla quota di ammortamento. Il centro sportivo è gravato da ipoteca legale iscritta in data 31 marzo 2004 dal Concessionario del servizio della riscossione della Provincia di Roma. Tale garanzia rimarrà operativa sino alla definitiva esecuzione della transazione con l’Agenzia delle Entrate. Gli investimenti immobiliari riguardano l’immobile sito in via Valenziani a Roma, che è stato valutato in base al fair value per € 21.900.000.

Il Valore della Rosa.

Il valore dei diritti alle prestazioni sportive, comprensivi dei costi di intermediazione capitalizzati, aumenta da € 37,6 milioni a € 49,5 milioni.

La variazione positiva di € 12 milioni circa è dipesa dall’acquisto dei diritti alle prestazioni sportive dei giocatori per € 29,4 milioni, dalla quota di ammortamento del periodo per un importo di € 16,75 milioni e da cessioni per un valore contabile netto di 680 mila Euro.
Tra i calciatori acquistati figurano: Basta (Udinese) per € 10,5 milioni, compresi i premi, dall’Udinese, Kishna (Ajax) per € 6 milioni circa, compresa l’intermediazione, e Milinkovic per € 5,99 milioni, compresi i premi.
Al 30 giugno 2016, il calciatore col valore contabile residuo più elevato è Basta. Al valore contabilee netto complessivo dei diritti pluriennali, contribuisce ancora Zarate per € 4.043.318,25.

Per la vicenda Zarate, il 2 luglio 2015, la F.I.F.A. ha riconosciuto le ragioni della S.S. Lazio S.p.A. condannando Zarate ed in solido il club CA VELEZ SARSFIELD al pagamento di Euro 5,26 milioni più interessi. Nel dicembre 2015, sia il giocatore Zarate che il club CA VELEZ SARSFIELD hanno fatto ricorso al TAS.

Il Patrimonio Netto.

Il patrimonio netto al 30 giugno 2016 risulta essere positivo per € 8,87 milioni. Al 30 giugno 2015 era ugualmente positivo, ma per € 21,5 milioni. La variazione è stata causata essenzialmente dal risultato dell’esercizio.
Il patrimonio netto, essendo non negativo, risulta conforme a quanto stabilito dal Regolamento sul Fair Play Finanziario. I “mezzi propri” finanziano solo il 5,3% di tutte le attività (12,1% nel 2014/15). Tra le riserve che compongono il Patrimonio netto consolidato spicca la “Riserva da prima applicazione IAS”, che risulta negativa per € 69.346.273.

L’Indebitamento Finanziario.

L’indebitamento finanziario netto aumenta da € 17.96 milioni a € 26,84 milioni. L’aumento dell’indebitamento è dovuto soprattutto ai finanziamenti auto liquidanti ottenuti per garantire la flessibilità di cassa.
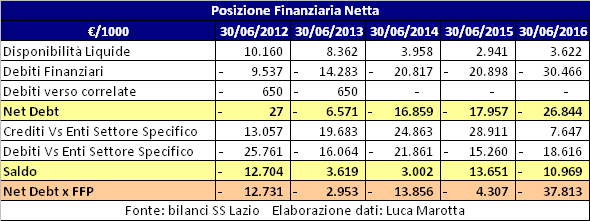


I debiti finanziari non correnti al 30 giugno 2016 sono pari ad Euro 6,61 milioni e si riferiscono all’importo oltre i 12 mesi del debito per l’erogazione da parte dell’Istituto per il Credito Sportivo di € 8,1 milioni a seguito della stipula di un mutuo quindicinale al tasso fisso del 6% sull’immobile di Via Valenziani.
I debiti finanziari a breve ammontano, al 30 giugno 2016, a Euro 8,85 milioni, i debiti verso altri finanziatori a breve ammontano a € 15 milioni. Tale voce include: l’esposizione per la cessione dei crediti relativi ai diritti televisivi della stagione 2016/17, la cessione dei crediti relativi ai diritti televisivi rivenienti dalla partecipazione alla UEFA Europa League 2015/2016 e l’importo entro i 12 mesi del debito per il mutuo di Via Valenziani.
Le disponibilità liquide ammontano a € 3.621.951 (€ 2.940.539 nel 2014/15) e risultano in aumento rispetto all’esercizio precedente di € 681 mila circa.

I crediti verso LNP, pari a € 350.000 (€ 3.379.000 nel 2014/15) riguardano il saldo del conto trasferimenti.
I crediti verso enti-settore specifico ammontano a € 7,6 milioni (€ 28,9 milioni nel 2014/15). La cifra comprende l’allocazione dei crediti verso la UEFA per le competizioni 2015/16 per € 1.949.000. I Crediti Verso Società Calcistiche ammontano a € 5.126.000 (€ 4.330.000 nel 2014/15) di cui € 1.610.000 verso società estere.
I Debiti verso enti settore specifico ammontano complessivamente a € 18,62 milioni (€ 15,26 milioni nel 2014/15). L’importo con scadenza oltre i 12 mesi è di € 3,3 milioni (€ 7,1 milioni nel 2014/15).
L’indebitamento finanziario netto aumentato del saldo tra debiti e crediti verso Enti Settore Specifico, non supera in ogni caso il valore del fatturato netto, pertanto è conforme a quanto auspicato dal Regolamento sul Fair Play Finanziario. Anche depurando il dato dal credito verso UEFA per competizioni sportive.

L’Indebitamento Fiscale.

E’ bene sempre ricordare che il 20 maggio 2005 1a SS Lazio SpA ha stipulato con l'Agenzia delle Entrate un atto di transazione con rateizzazione del debito tributario relativo a tre cartelle esattoriali notificate, per un valore complessivo di Euro 148,81 milioni, in relazione agli importi dovuti per Irpef e IVA, comprendenti quota capitale, interessi e sanzioni e relativi agli anni 2002, 2003, 2004 e 2005 (sino al 21 marzo 2005).

Al 30 giugno 2016, 1a SS Lazio SpA ha provveduto al regolare versamento delle rate previste ed il debito residuo ammonta a € 51.481.000, di cui € 3,65 milioni entro l’esercizio successivo. L’importo complessivo dovuto, oggetto della transazione, era di 108,78 milioni (Oltre 140 milioni di Euro con gli interessi e le sanzioni). Secondo i Consiglieri di Gestione, la SS Lazio SpA è in grado di far fronte agli impegni finanziari derivanti dalla dilazione concessa dal fisco.


Le prime undici rate delle 23 previste, sono state pagate entro i termini richiesti. Gli importi dovuti sono garantiti dalla cessione prosolvendo dei crediti rivenienti dagli incassi da biglietteria.

L’importo dei debiti tributari allocato tra le passività non correnti è di € 47.839.249 (€ 51.705.097  nel 2014/15) e finanzia il 28,71% dell’attivo. Il totale dei debiti tributari, sia correnti che non correnti, pari a € 56,1 milioni (€ 59,5 milioni nel 2014/15), “finanzia” il 33,68% delle attività. Tali debiti, pur riferendosi a esercizi precedenti, non sono da considerarsi “debiti scaduti” in quanto oggetto, per la maggior parte, di transazione, e perciò non rilevano ai fini del Fair Play Finanziario.
Le problematiche fiscali, almeno di natura interpretativa, continuano a caratterizzare anche l’attuale gestione. Come già scritto, i revisori hanno evidenziato, la problematica della tassazione ai fini IRAP delle plusvalenze generate dalla cessione dei calciatori e dei contenziosi in essere.

Gli Altri Debiti.

La voce “Altri Debiti” non correnti ammonta a € 1,5 milioni e riguarda i debiti oltre i 12 mesi dei debiti
relativi agli intermediari sportivi.
La voce “Altri Debiti” correnti è diminuita, rispetto al 30 giugno 2015, da € 22.032.554 a € 20.993.118. Nel bilancio si legge che tale variazione dipende principalmente dal decremento dei debiti verso tesserati e dipendenti in parte bilanciati dall’incremento dei debiti verso intermediari in conseguenza della campagna acquisti effettuata.
I debiti verso tesserati e dipendenti sono diminuiti da € 11.949.000 a € 9.454.000. I debiti verso intermediari aumentano da € 8,94 milioni a € 10,35 milioni, di cui € 5.063.000 condizionati e € 5.290.000 non condizionati.

Per quanto riguarda i debiti verso intermediari “condizionati”, l’unica variabile prevista nei contratti condizionati è quella legata alla presenza del giocatore di riferimento nell’organico della S.S. Lazio S.p.A..

I debiti verso tesserati sono principalmente costituiti: dagli stipendi del mese di giugno dei calciatori della prima squadra pagabili entro il 30 settembre 2016, pari a € 1.968.000, al netto di imposte; da premi individuali a tesserati pagabili entro il 30 settembre 2016, pari a € 6.315.000, al lordo di imposte.
Per quanto riguarda le passività potenziali, la SS Lazio ha evidenziato che nei mesi di dicembre 2012 e ottobre 2014 sono stati notificati due decreti ingiuntivi per un importo complessivo di Euro 3,2 milioni, a fronte delle competenze richieste da un intermediario.
Per tale controversia è stata già emessa sentenza di primo grado avversa alla SS Lazio, avverso la quale, la società ha proposto opposizione in secondo grado. Sulla base del parere del legale della Società, il rischio di soccombenza finale è valutato ancora solo come possibile, perciò non si è provveduto ad effettuare accantonamenti a tale titolo.
Nel mese di settembre 2014 è stato notificato un ricorso avverso il licenziamento di un tesserato del settore tecnico per Euro 1,1 milioni. Tenuto conto della proposta transattiva formulata dal Giudice e sulla base del parere del legale della Società, il rischio è stato quantificato in una somma massima di circa Euro 300 mila; la Società ha provveduto ad effettuare accantonamenti a tale titolo.

I Ricavi.

Il totale dei ricavi, compresa la gestione economica dei diritti alle prestazioni dei calciatori, ammonta a € 93,8 milioni (€ 110,9 milioni nel 2014/15) e risulta in diminuzione del 15,42%.


I Ricavi da gare diminuiscono da € 9,7 milioni a € 7,53 milioni, con una variazione negativa di € 2,15 milioni circa. SS Lazio contabilizza i ricavi da gare in base all’effettivo svolgimento della gara. I Ricavi da gare in casa ammontano ad € 4.700.000 (€ 7.581.000 nel 2014/15). I ricavi da abbonamenti sono aumentati da € 1.910.000 a € 2.831.000. L’incidenza dei ricavi da gare sul totale dei ricavi è del 8,03%.
I Ricavi da diritti televisivi e proventi media sono diminuiti del 19,48%, da € 84,3 milioni a € 67,87 milioni con una variazione negativa di € 16,4 milioni, causata principalmente dal metodo di contabilizzazione dei ricavi per le competizioni europee. I ricavi televisivi relativi al campionato sono aumentati da € 46,8 milioni a € 50,7 milioni. Tali ricavi sono composti per Euro 15.293.000 dalla cessione dei diritti satellitari, per Euro 8.235.000 dalla cessione dei diritti internazionali e per Euro 24.945.000 dalla cessione dei diritti digitali terrestri.
I ricavi riconosciuti dalla Lega Calcio sui vari diritti negoziati a livello centrale, sono pari a € 7.062.000 (€ 7.092.000 nel 2014/15). La partecipazione alla Coppa Italia ha fruttato Euro 865 mila (€ 1.889.000 nel 2014/15) e il residuo diritto a partecipare alla Supercoppa, Euro 103 mila (€ 1.485.000 nel 2014/15).
La S.S. Lazio S.p.A. ha contabilizzato i ricavi da diritti televisivi da partecipazioni a competizioni UEFA 2015/16 nel 2014/15 Euro 20.990.000.

I Ricavi da sponsorizzazione e pubblicità ammontano a € 11.085.293 (€ 8,8 milioni nel 2014/15), con una variazione positiva del 25,8% e un’incidenza dell’ 11,82% sui ricavi totali. I ricavi per le sponsorizzazioni ammontano a € 1.191.000 (€ 1.287.000 nel 2014/15) e sono principalmente rappresentati dai ricavi del contratto con la Macron S.p.A. per la sponsorizzazione tecnica. I proventi pubblicitari ammontano a € 7,9 milioni (€ 5,4 milioni nel 2014/15) e sono dovuti principalmente ai proventi derivanti dal contratto stipulato con la Infront Italy S.r.l... I canoni per licenza, marchi e brevetti ammontano ad € 1.949.000 (€ 2.125.000 nel 2014/15) e riguardano essenzialmente le royalties derivanti dal contratto stipulato con la Macron S.p.A., per € 1.464.000 (€ 1.571.000 nel 2014/15).
I Ricavi da gestione diritti calciatori risultano pari a € 2.038.000 (€ 551 mila nel 2014/15), con un incremento rispetto alla stagione precedente di € 1,5 milioni e con un’incidenza sul totale dei ricavi del 2,17% circa. Tale variazione è dipesa, principalmente, dalle plusvalenze per la cessione dei diritti alle prestazioni sportive che sono state pari € 1.904.000. Le plusvalenze hanno riguardato: Luis Cavanda (Trabzonspor) per € 1.662.500,00; Cana (FC Nantes) per € 200 mila e Al faro per € 4 1.640,29.

La voce “Altri Ricavi” è pari a € 5.056.000 (€ 5,99 milioni nel 2014/15) con un decremento rispetto alla stagione precedente di € 942 mila. In tale voce sono conteggiati i contributi in conto esercizio rivenienti dalla Lega Calcio per la partecipazione alla Europa League 2015/2016 per € 3.046.000.

I ricavi da merchandising sono pari a € 841 mila (€ 1,44 milioni nel 2014/15) e segnano un decremento di circa 603 mila Euro, causato dal minor fatturato dei negozi.

In definitiva, i ricavi della Lazio dipendono in gran parte dai ricavi per la vendita dei diritti TV, che incidono per il 72,35%.

Il grafico relativo all’evoluzione nel tempo del fatturato netto mostra come il fatturato della Lazio dipenda dai diritti TV; pertanto, si potrebbe sostenere validamente la tesi, che la Lazio non sia riuscita a “spiccare il volo”, soprattutto a causa dei ricavi da gare molto bassi e anche a causa di ricavi commerciali non esaltanti, per la mancanza di un “main sponsor”. 


I costi.

Il costo del personale diminuisce del 3,06%, da € 60,9 milioni a € 59 milioni. Il decremento è dovuto alla parte variabile per i risultati non in linea con la stagione sportiva precedente. L’incidenza sul fatturato netto è del 63,92%, quella sul totale dei ricavi è del 62,94%. Entrambe risultano inferiori al 70%. Il costo per calciatori e tecnici è stato di 56.7 milioni di Euro (€58,8 milioni nel2014/15). La Quota variabile legata ai risultati sportivi si reduce da 6,7 milioni da € 3.792.000. Il personale in forza al 30.06.2016 risulta composto da 134 unità (171 nel 2014/15) di cui 53 Calciatori (45 nel 2014/15) e 21 Allenatori (58 nel 2014/15).
Gli ammortamenti e svalutazioni delle immobilizzazioni sono pari a € 18,14 milioni (€ 14,51 milioni nel 2014/15). La quota di ammortamento sui diritti alle prestazioni sportive dei calciatori aumenta del 24,16%, da € 13,5 milioni a € 16,7 milioni.
Gli ammortamenti delle immobilizzazioni materiali sono pari a € 973 mila. Il Centro Sportivo di Formello comporta una quota di ammortamento di € 775 mila.

L’ Indicatore di Costo del Lavoro Allargato.
L’ Indicatore di Costo del Lavoro Allargato è calcolato attraverso il rapporto tra il Costo del Lavoro Allargato ed i Ricavi ed è finalizzato a misurare il peso economico del costo del lavoro.
Il Costo del Lavoro Allargato include i costi per il personale, comprensivi degli ammortamenti dei diritti alle prestazioni dei calciatori; i Ricavi, considerati ai fini del denominatore del rapporto, comprendono i Ricavi delle vendite e delle prestazioni, i Proventi da sponsorizzazioni, i Proventi pubblicitari, i Proventi commerciali e royalties, i Proventi da cessione diritti televisivi, i Proventi vari e le Plusvalenze da cessione dei diritti alle prestazioni dei calciatori al netto delle relative Minusvalenze.
Per il Costo del Lavoro Allargato si considera il valore risultante dall’ultimo bilancio approvato, mentre i Ricavi sono dati dai loro valori medi degli ultimi tre bilanci approvati.
Nel caso in questione, se si considerasse tutto il costo del personale, il valore è di 0,73 tale valore è al di sotto del valore soglia previsto dalla FIGC per la Serie A per la stagione sportiva 2015/16, che è di 0,9.

Gli accantonamenti e altre svalutazioni ammontano a € 699.477 e riguardano principalmente ad accantonamenti prudenziali dovuti a rischi su crediti.

Gli oneri per godimento di beni di terzi ammontano a circa € 3,4 milioni e sono principalmente costituiti dall’affitto dello stadio Olimpico per € 2.970.000 e dall’affitto dei negozi di Parco Leonardo e via Calderini per Euro 261 mila.
Fra i debiti verso fornitori nazionali, figura quello verso il CONI per € 457 mila, inoltre esistono debiti verso il CONI per fatture da ricevere per € 297 mila. Tali debiti si riferiscono all’utilizzo dello stadio Olimpico. Da notare che, in virtù del contratto di fitto stadio, il Coni beneficia di biglietti omaggio.
Le spese per omaggi biglietteria, sono pari a 44 mila euro e sono allocate all’interno della voce spese pubblicitarie, che complessivamente sono pari a € 4,61 milioni. Tale voce comprende anche i costi di produzione audiovisiva e distribuzione delle immagini del campionato di serie A e Coppa Italia TIM , per Euro 1.139.000.
I costi per servizi risultano pari a € 17.397.000 (€ 15 milioni nel 2014/15). All’interno di tale voce, i Costi per intermediazione tesserati aumentano del 74,82%, da € 1.648.000 a € 2.881.000. Le spese amministrative risultano aumentate dell’11,74%, da € 5.444.000 a € 6.083.000 e per la maggior parte riguardano spese per consulenze e prestazioni di servizio.
I membri del Consiglio di Sorveglianza, come i membri del Consiglio di Gestione, hanno rinunciato a percepire compensi.

Il “Breakeven Result”.

Il bilancio consolidato 2015/16 espone un risultato prima delle imposte negativo per Euro 13,5 milioni quello del 2014/15 era positivo per Euro 8.311.309, mentre quello del 2013/14 era positivo per Euro 8.828.674. Il risultato aggregato dei tre esercizi è positivo per 5,7 milioni e rientrerebbe ampiamente nella soglia tollerata dal Regolamento del Fair Play Finanziario.
Il risultato netto 2015/16 evidenzia una perdita consolidata netto di Euro 12,6 milioni; mentre, nel 2014/15 era esposto  un utile di € 5.812.193.

Conclusioni.

Secondo quanto scritto dagli amministratori, per l’esercizio 2016/17 è ragionevole aspettarsi il conseguimento di risultati futuri di esercizio positivi, con il pieno rispetto degli impegni finanziari assunti.

Quanto sopra sarà possibile grazie ai proventi realizzati dalla cessione dei diritti pluriennali alle prestazioni sportive dei calciatori, come quella di Candreva ceduto all’Inter e l’ulteriore ristrutturazione e ringiovanimento della rosa della prima squadra.

mercoledì 26 ottobre 2016

Bilancio Real Madrid 2015/16: fatturato netto oltre 600 milioni e utile di 30 milioni.


Luca Marotta


L’ Assemblea Generale Ordinaria dei Soci del Real Madrid del 23 ottobre 2016, ha approvato il bilancio 2015/16.
Il Bilancio 2015/16 del Real Madrid per la terza volta consecutiva mostra componenti positivi di reddito lordi superiori a 600 milioni di Euro. Precisamente, i ricavi lordi, comprensivi delle plusvalenze e degli interessi attivi, risultano pari a 630,9 milioni di Euro (€ 660,6 milioni nel 2014/15; € 603,9 milioni nel 2013/14), con un decremento del 4,5 % sul bilancio 2014/15.
Invece, il fatturato netto, senza plusvalenze, ha raggiunto la cifra record di Euro 620.132.000; mentre nel 2014/15 era pari a 577,7 milioni di Euro. L’incremento registrato rispetto all’esercizio precedente è stato del 7,35%. Il club madrileno ha superato per il quinto anno consecutivo la barriera dei 500 milioni di Euro di fatturato netto e per la prima volta quella dei 600 milioni di Euro. L’esercizio 2015/16 si è chiuso con un utile lordo di 43,3 milioni di Euro (€ 55,9 milioni nel 2014/15) e un utile netto di 30,28 milioni di Euro (€ 42 milioni nel 2014/15), che segna un decremento del 27,94%.
La Posizione finanziaria Netta è diventata positiva per 13,1 milioni di Euro.

Dal punto di vista sportivo, il Real Madrid ha vinto l’undicesima UEFA Champions League 2015/16, è giunto secondo nella Liga con 90 punti e in Copa del Rey è stato eliminato ai sedicesimi dal Cadice, per sconfitta a tavolino, sia nella partita di andata che in quella di ritorno. Il Real Madrid aveva schierato in campo un calciatore squalificato, e la Liga Nacional de Fútbol Profesional ha sancito la doppia sconfitta.

Il Patrimonio Netto.

Il Patrimonio Netto è positivo ed in aumento e ammonta a 442,2 milioni di Euro (€ 412,1 milioni nel 2014/15), con un incremento di 30,1 milioni di Euro, rispetto al 2014/15, ossia del 7,3%. La differenza di 30,1 milioni è dovuta principalmente all’utile netto dell’esercizio pari a 30,2 milioni e alla variazione delle riserve per contributi ricevuti.
Essendo “non negativo” ed in crescita, tale indicatore è conforme a quanto stabilito dal regolamento del Fair Play Finanziario. Da evidenziare che il Real Madrid finanzia con i mezzi propri il 42,3% circa delle attività.
L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile.
Nel caso del Real Madrid l’indice di solvibilità totale è pari a 1,73, mentre nell’esercizio precedente era pari a 1,67.
Pertanto, i beni posseduti dal Real Madrid possono pagare i debiti.
Si aggiunga che il Patrimonio Netto, ossia i mezzi propri, sono superiori al valore dei diritti pluriennali sui giocatori, infatti, il rapporto tra Patrimonio Netto e valore dei diritti pluriennali sui giocatori è pari a 1,33 (1,13 nel 2014/15).
L’indice di solvibilità totale resterebbe al di sopra di 1, precisamente 1,18 (1,08 nel 2014/15), anche se escludessimo il valore dei giocatori, pertanto i restanti beni sarebbero in grado di pagare i debiti.


L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è pari a 0,73 (0,67 nel 2014/15).
Infatti, l’equity ratio è pari a 42,3% e si ricorre al capitale di terzi, nella misura del 57,7%.
Il valore di questo rapporto è in aumento negli ultimi anni, partendo da 0,29 del 2009 e raggiungendo il valore di 0,73 al 30 giugno 2016.

Gli Investimenti.

Nell’esercizio 2015/16, il club ha investito € 117 milioni (€ 240 milioni nel 2014/15), di cui € 23 milioni (€ 21,6 milioni nel 2014/15) sono stati destinati al miglioramento e allo sviluppo delle strutture del Club (investimento “virtuoso”); € 94 milioni (€ 189 milioni nel 2014/15) per acquistare giocatori.


Dal Grafico precedente, tratto dal bilancio del Real Madrid, emerge che per quanto riguarda l’importo degli investimenti effettuati dal 2000/01, il record è costituito dal 2008/09 con 314 milioni di Euro.

Come già detto, l’investimento nella rosa giocatori è stato di circa € 94 milioni , in parte coperto dalle cessioni di giocatori per € 28 milioni (€ 114 milioni nel 2014/15). Pertanto, l’investimento netto per rafforzare la rosa giocatori è stato di circa € 66 milioni (€ 75 milioni nel 2014/15).
Osservando l'evoluzione degli investimenti, si nota che, nel periodo 2000/01-2015/16, il club madrileno ha investito molto nelle strutture sportive immobiliari. In particolare, in tale periodo sono stati investiti 241 milioni di Euro (di cui € 10 milioni nel 2015/16) per lo stadio, per modernizzarne le strutture e migliorarne la qualità e funzionalità per gli spettatori, per fornire servizi multimediali e servizi che consentono un maggiore sfruttamento commerciale, creando un ritorno economico annuo molto significativo. E sono stati investiti 197 milioni di Euro (di cui € 13 milioni nel 2015/16) per la costruzione della “Ciudad Real Madrid”, considerato il più grande centro sportivo mai costruito per una squadra di calcio, con una superficie totale di 120 ettari, 10 volte più grande dell’ex città dello sport.

La Struttura dello Stato Patrimoniale.


Le immobilizzazioni materiali nette, compresi gli investimenti immobiliari, rappresentano il 33% del totale delle attività, mentre le immobilizzazioni immateriali sportive, pari a € 333,5 milioni (€ 365,3 milioni nel 2014/15), rappresentano il 31,9% dell’attivo. Il totale delle attività al 30 giugno 2016 è di circa 1,045 miliardi di Euro (€ 1,03 miliardi nel 2014/15) e registra un incremento dell’1,3%.
La variazione del valore contabile netto della rosa atleti sportivi è stata di 31,7 milioni di Euro.
La variazione della rosa calciatori pari a Euro 32,1 milioni è dipesa da acquisti per 90,5 milioni, cessioni per un valore contabile residuo di 26,15 milioni e ammortamenti per Euro 96,52 milioni. Il costo storico della rosa calciatori ammonta a 742.7 milioni di Euro.


La variazione della rosa dei giocatori di pallacanestro pari a Euro 389 mila è dipesa da acquisti per 2,96 milioni, cessioni per un valore contabile residuo di 232 mila e ammortamenti per Euro 2,34 milioni. Il costo storico della rosa giocatori di pallacanestro ammonta a  12,85 milioni di Euro, mentre il valore contabile netto è pari a Euro 4 milioni.


Il costo storico delle immobilizzazioni materiali ammonta a 479,5 milioni di Euro. Il valore contabile netto dello stadio e dei palazzetti dello sport ammonta a 263,7 milioni di Euro. Il costo storico è pari a 340,2 milioni di Euro. Il valore contabile netto dei terreni e delle altre costruzioni ammonta a 18,16 milioni di Euro. Il costo storico è pari a 22,1 milioni di Euro.
Nella voce contabile “Construcciones” è incluso il centro commerciale “La Esquina del Bernabéu”, con un costo storico di 14,6 milioni di Euro.

L’attivo non corrente risulta diminuito di € 89 milioni a causa soprattutto del decremento del valore contabile netto delle immobilizzazioni immateriali sportive, da € 365,3 milioni a € 333,5 milioni, e del decremento dei crediti a lungo termine per la cessione calciatori, che sono diminuiti da € 48,5 milioni a € 6,5 milioni.
Le attività correnti, invece, registrano un incremento di € 102,4 milioni.
Il capitale circolante netto, ossia la differenza tra attività correnti e passività correnti, mostra un valore negativo di € 85,6 milioni (-€ 134,7 milioni di Euro nel 2014/15). Il principale fattore che rende negativo il capitale circolante è rappresentato dai risconti passivi a breve, ossia ricavi anticipati inerenti la stagione successiva, che ammontano a € 67,4 milioni (€ 68,4 milioni nel 2014/15). Complessivamente i risconti passivi ammontano a € 89,6 milioni (€ 95,5 milioni nel 2014/15).

La Posizione Finanziaria Netta.

In base al regolamento del Fair Play Finanziario, l’indebitamento di natura finanziaria al netto delle disponibilità liquide, con l’aggiunta del saldo tra crediti e debiti da calciomercato, non deve essere superiore al fatturato netto.


Da questo punto di vista il Real Madrid non presenterebbe alcun problema.

Gli Amministratori del Real Madrid considerano come indebitamento finanziario netto (“Deuda Neta”) la somma del saldo tra crediti e dei debiti per i trasferimenti di giocatori più l’indebitamento finanziario netto (inteso come somma tra saldo tra debiti e crediti bancari, finanziamenti da soci e parti correlate, risconti passivi pluriennali per ricavi anticipati e debiti per leasing finanziario al netto delle disponibilità liquide e investimenti a breve termine) e il debito verso fornitori di immobilizzazioni (comprese le opere per lo stadio e il centro sportivo). L'indebitamento finanziario netto non include i debiti commerciali e altri debiti.

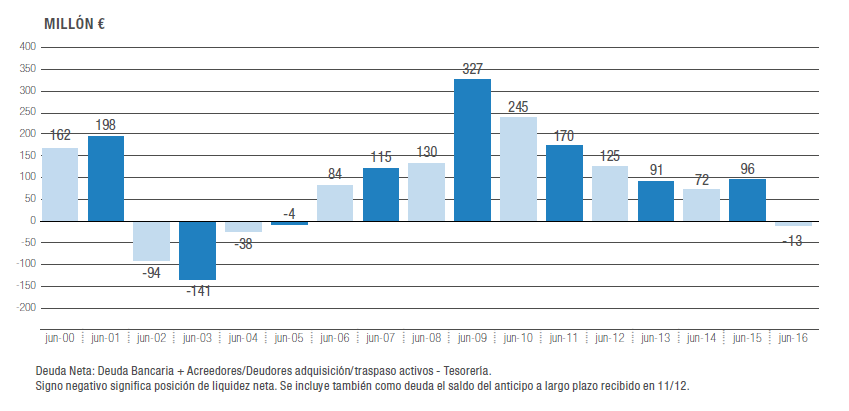
In base al conteggio fatto dagli Amministratori, l'indebitamento finanziario netto ha cambiato segno, diventando positivo per € 13,1 milioni; mentre, nel 2014/15 era negativo per € 95,8 milioni.
Si pensi che al 30 giugno 2009, risultava un indebitamento finanziario netto di 327 milioni circa. Ovviamente il dato risulta abbondantemente conforme al Fair Play Finanziario, considerato l’importo record del fatturato.
L’indebitamento finanziario lordo calcolato dagli Amministratori ammonta a circa 235 milioni di Euro (€ 284 milioni nel 2014/15) ed è determinato dai seguenti dati: € 81,9 milioni di debiti bancari (€ 81,6 milioni nel 2014/15) ed € 153,93 milioni di debiti por investimenti in giocatori e altre immobilizzazioni (€ 202,7 milioni nel 2014/15).
La posizione finanziaria netta si ottiene sottraendo le disponibilità liquide, pari a  € 211,48 milioni (€ 108,9 milioni  nel 2014/15) e i crediti verso club per l’acquisto di giocatori pari a € 59,15 milioni.
Il Risultato della Posizione Finanziaria netta è positivo per 13,1 milioni di Euro, che rappresenta liquidità netta in eccesso.

Il grafico seguente, tratto dal bilancio del Real Madrid, mostra l’evoluzione della Posizione Finanziaria Netta nel tempo, con il picco raggiunto nel 2009.


Debiti con dipendenti e fisco.

Il Fair Play Finanziario richiede che non vi siano delle problematiche relative a debiti scaduti verso altri club, il fisco e/o i propri dipendenti.
Al 30 giugno 2016, i debiti correnti verso il personale ammontano a € 144 milioni (€ 103,7 milioni nel 2014/15), di cui € 138,75 milioni verso il personale sportivo (€ 99,6 milioni nel 2014/15) e segnano un incremento del 38,9%, dovuto ai premi per i successi sportivi.
Il rapporto tra debiti verso il personale sportivo e costo del personale sportivo è del 45,2%.
Nel bilancio è specificato che il Club risulta in regola per quanto riguarda gli adempimenti relativi agli obblighi fiscali e quindi non ha pendenza nei confronti dell’Agenzia delle Entrate.
Le passività per imposte correnti sono nulle. Quelle per imposte differite ammontano a circa € 14,39 milioni (€ 25,9 milioni nel 2014/15).
Nella sezione opposta, i crediti per imposte correnti ammontano a € 5,47 milioni (€ 611 mila nel 2014/15) e i crediti per imposte differite ammontano a circa € 15,91 milioni (€ 29,3 milioni nel 2014/15).
Gli altri debiti verso le Amministrazioni Pubbliche ammontano a 15,16 milioni di Euro (€ 21,82 milioni nel 2014/15), di cui € 10,51 milioni per IVA di giugno 2016. Di contro gli altri crediti verso le Amministrazioni Pubbliche ammontano a 302 mila Euro (€ 6,75 milioni nel 2014/15).

I Ricavi

I ricavi operativi per l'anno 2015/16, escludendo le plusvalenze, raggiungono la cifra record di € 620,13 milioni; mentre, nell’esercizio precedente erano pari a € 577,66 milioni, segnando un incremento del 7,35%. Dal 2011/12 il fatturato si colloca costantemente sopra la soglia dei 500 milioni e nel 2015/16 ha superato per la prima volta la soglia dei 600 milioni di Euro.
Le principali fonti di tali ricavi sono: lo stadio, i diritti televisivi e il marketing e sono sostanzialmente “equidistribuite”, ossia contribuiscono in egual misura percentuale al fatturato.
I ricavi da biglietteria della Liga ammontano a 51,7 milioni di Euro (€ 46,6 milioni nel 2014/15).
I ricavi da biglietteria della ‘Copa del Rey’ ammontano a solo 3 mila Euro (€ 4,6 milioni nel 2014/15). I ricavi complessivi, da Champions League ammontano a € 82.122.000 (€ 50.316.000 nel 2014/15). Nel 2015/16 non figurano ricavi per la ‘Supercopa de España’ che nel 2014/15 erano pari a € 4.042.000; né ricavi per la ‘UEFA SuperCup’, che nel 2014/15 erano pari a  3 milioni di Euro e mancano anche i ricavi per il Mondiale per Club, , che nel 2014/15 erano pari a € 4,1 milioni.
I ricavi derivanti dalle amichevoli ammontano a 23,97 milioni di Euro (€ 10,6 milioni nel 2014/15).
I ricavi per le competizioni di Pallacanestro ammontano a €  4.015.000 (€ 2.636.000 nel 2014/15).
Gli altri ricavi ammontano a € 5.569.000 (€ 5,1 milioni nel 2014/15).
Pertanto secondo una delle riclassificazioni dei ricavi presenti in bilancio, i ricavi da biglietti e competizioni ammontano a € 167.398.000 (€ 131.122.000 nel 2014/15).
Il contributo dei soci, tanto per la quota associativa quanto per gli abbonamenti, rappresenta l’ 8,1% della cifra totale dei ricavi e ammontano a € 49.981.000 (€ 51.548.000 nel 2014/15).
II ricavi relative al funzionamento delle strutture ammontano a € 22.390.000 (€ 20.175.000 nel 2014/15).

I ricavi radiotelevisivi mostrano un importo notevole pari a € 167,57 milioni (€ 163,48 milioni nel 2014/15) e rappresentano il 27% dei ricavi operativi, segnando un incremento del 2,5%.

I ricavi commerciali hanno un’incidenza del 34,3% e risultano pari a € 212,6 milioni (€ 211,14 milioni nel 2014/15). Tali ricavi comprendono i ricavi per la vendita al dettaglio per € 21.096.000 (€ 24.030.000 nel 2014/15); i ricavi da Sponsor e Licenze per € 161.537.000 (€ 151.871.000); ricavi pubblicitari per € 3.571.000 (€ 4.521.000) e Altri ricavi commerciali per € 26.160.000 (€ 27.660.000 nel 2014/15).


Dal Grafico seguente, tratto dal bilancio del Real Madrid emerge che nel periodo 1999/2000-2015/16, il tasso medio di crescita annuale dei ricavi è stato dell’ 11%.


E’ evidente che il club ha raggiunto una struttura equilibrata di ricavi, ciascuna delle tre aree (stadio, televisione e marketing) contribuisce con circa un terzo del totale dei ricavi. La diversificazione delle fonti di ricavo, conferisce stabilità economica, attenuando l'impatto di eventuali fluttuazioni dei ricavi causate dai risultati sportivi e altre cause congiunturali economiche.

Il Costo dei dipendenti.

Il costo del personale al 30 giugno 2016 ammonta a circa € 306,87 milioni (€ 289,2 milioni nel 2014/15) e risulta in aumento del 6,09%. Il costo del personale riguardante i calciatori e lo staff tecnico della prima squadra di calcio ammonta a Euro 231.070.000 (€ 217,6 milioni nel 2014/15).
Il costo del personale non sportivo associato alla prima squadra di calcio è di Euro 1.378.000.
Il costo del personale riguardante i calciatori e lo staff tecnico della seconda squadra di calcio ammonta a 10,4 milioni di Euro (€ 7,7 milioni nel 2014/15). Il costo del personale riguardante i giocatori e lo staff tecnico della squadra di basket ammonta a 25,86 milioni di Euro (€ 27,67 milioni nel 2014/15).
Il rapporto tra costo del personale totale e i ricavi operativi, con esclusione delle plusvalenze, è l'indicatore utilizzato a livello internazionale per misurare l'efficienza operativa delle società di calcio. Più basso è il valore di questo rapporto e più “efficiente” risulta il club.
Il 30 giugno 2016, tale rapporto risulta pari al 49,5%, mentre, il 30 giugno 2015, era pari al 50,1%.
In base a quanto scritto dagli Amministratori, bisogna evidenziare che il dato in questione, si trova praticamente di poco al di sotto del 50%, che è considerata la soglia di eccellenza gestionale per un club ed è ben al di sotto del 70%, che è il livello massimo raccomandato dalla “European Club Association”.


Dal Grafico, tratto dal bilancio del Real Madrid emerge che dal 2005/06, tale indicatore non supera il 50% e dal 2002/03 è inferiore al 70%.

In definitiva, il Real Madrid si può permettere una rosa di calciatori dall’ingaggio elevato perché la sua gestione economica genera un fatturato altrettanto elevato.

L’equilibrio della Gestione Economica.

Il grafico dimostra come l’evoluzione del costo del personale mantenga la stessa distanza dall’evoluzione dei ricavi operativi.


Si pensi che nel periodo 2008/09-2015/16 la somma dei risultati prima delle imposte è pari a 330 milioni di Euro, con una media di circa 41,2 milioni di Euro ad anno.

Il “Breakeven Result”.

Per il periodo di monitoraggio del 2016/2017 gli esercizi sotto osservazione sono il 2014, 2015 e 2016 e la soglia di perdita aggregata tollerata è di 30 milioni.
Per il Real Madrid la somma algebrica dei risultati prima delle imposte per gli esercizi 2014, 2015 e 2016, risulta positiva per 147,5 milioni di Euro; pertanto, non ci sono problemi per questo aspetto.
L’EBITDA, ossia il risultato prima del calcolo degli ammortamenti degli interessi e delle tasse, con esclusione delle plusvalenze, risulta pari a € 163,16 milioni; mentre nel 2014/15 era pari a 135 milioni.
Se considerassimo anche le plusvalenze si determinerebbe un EBITDA positivo per 162,8 milioni (203,4 milioni nel 2014/15). Il risultato di gestione al lordo delle imposte risulta positivo con un utile di 43,3 milioni, mentre nel 2014/15 era positivo per 55,9 milioni e nel 2013/14 per 48,2 milioni.

Il Fair Play Finanziario Spagnolo.

In base a quanto emerge dai dati del bilancio 2014/15, il Real Madrid rispetta anche quanto stabilito dal Regolamento di Controllo Economico della LFP .

a) Punto di equilibrio.

Il Punto di Equilibrio richiesto dal Regolamento di Controllo Economico della LFP è uguale a quello richiesto dall’UEFA. La soglia di tolleranza per le perdite è di 5 milioni di Euro. Il Real Madrid, come visto precedentemente, rispetta quanto stabilito dall’indicatore.
Il risultato aggregato per il triennio 2013/14-2015/16 è positivo per € 319.071.000. In particolare, il risultato considerato per il 2015/16 è positivo per € 105.773.000; il risultato considerato per il 2014/15 è positivo per € 114.023.000 e il risultato considerato per il 2013/14 è positivo per € 99.275.000.

Costi della prima squadra.

In base a tale indicatore, il costo del personale della prima squadra (€ 232.448.000) non deve superare il 70% dei ricavi rilevanti (€ 627.669.000). Dove per ricavi rilevanti si intendono: il volume d’affari netto pari a € 620.132.000 (€ 577.662.000 nel 2014/15), aumentato di plusvalenze e interessi attivi e diminuito dei ricavi relativi alla ‘cantera’; alla pallacanestro e plusvalenze immobiliari.

Tale indice risulta conforme al Regolamento perché è pari al 37% al 30.06.2016 (33% al 30.06.2015).
A differenza di quanto stabilito dal Regolamento UEFA, il Regolamento Spagnolo sembra più “elastico”, considerando anche le plusvalenze.

L’indice dell’indebitamento netto.

La norma stabilisce che il rapporto tra il totale del Debito Netto e i Ricavi rilevanti non deve essere superiore a 1.
Per indebitamento netto si intende i debiti finanziari a lungo termine e i debiti a breve temine diminuiti dei crediti per la cessione di calciatori e delle disponibilità liquide.
Tra i debiti finanziari non si considerano gli accantonamenti, i debiti di natura commerciale e i ratei e risconti passivi. Invece, si considerando i debiti per l’acquisto di immobilizzazioni, i debiti per l’acquisto di calciatori e i debiti bancari.
Al 30 giugno 2016, il Real Madrid non evidenzia un saldo da indebitamento netto, poiché i crediti e le altre componenti dell’attivo considerate superano i debiti di € 13.075.000. Pertanto il Real Madrid mostra un risultato conforme a quanto richiesto da Regolamento.
Al 30 giugno 2015, invece, risultava un rapporto tra Indebitamento Netto e Ricavi Rilevanti del 15%, entro il limite del 100%.

Il rapporto tra Patrimonio Netto e volume d’affari
In relazione alla normativa sugli indici per il controllo dei bilanci dei club della LNFP, il valore richiesto per il rapporto tra Patrimonio Netto e volume d’affari deve essere superiore al 30%.
Nel caso del Real Madrid è pari al 71% (72% nel 2014/15)

Indice del passivo rettificato

Il regolamento Spagnolo prevede che il Passivo rettificato sia inferiore al volume d’affari netto aumentato del 25%.
Il Passivo rettificato corrisponde alla somma del passivo Non Corrente e Corrente, diminuita degli accantonamenti e dei debiti con scadenza superiore ai 2 anni e delle disponibilità liquide.
Nel 2015/16 il Passivo Rettificato risulta pari a € 244.282.000 e nel 2014/15 era pari a € 371.806.000.
In entrambi i casi risulta inferiore al 125% del volume di affari netto che nel 2015/16 è di € 774.638.000 e che nel 2014/15 era di € 718.014.000.

Il Bilancio Preventivo 2016/2017.

Le società e i club iscritti alla Liga Spagnola devono formulare il bilancio preventivo. Tale obbligo rientra nella fase di controllo economico “a priori” esercitata dalla Liga sui club.
Nel caso del Real Madrid, il Consiglio di Amministrazione ha previsto, un bilancio preventivo con un utile lordo di 50,16 milioni di Euro. Il volume d’affari netto previsto è di € 631,3 milioni.

Conclusioni.

Gli Amministratori hanno ribadito che il Real Madrid ha fatto nel corso degli ultimi 7 anni uno sforzo intenso e prolungato di riduzione del debito.

Il Real Madrid non ha problemi in termini di Fair Play Finanziario, sia UEFA, che spagnolo. L’enorme quantità di ricavi permette al Real Madrid di avere una rosa di Top Player con costo lordo del personale notevole, ma la cui incidenza resta al livello del 50% dei ricavi senza plusvalenze.

I numeri del Real Madrid sono importanti, perché, come ribadito da Florenitno Pérez, "Oggi, il Real Madrid gode della maggiore solidità della sua storia".

domenica 23 ottobre 2016

Consolidato Manchester City 2015/16: secondo utile consecutivo e fatturato record.


Luca Marotta


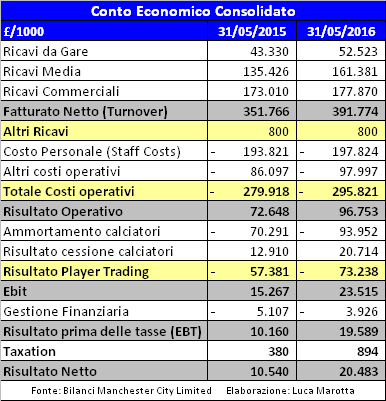
Il bilancio consolidato al 31 maggio 2016 di “Manchester City Limited” si è chiuso con un utile di £ 20,48 milioni, pari a circa € 26,89 milioni, al cambio del 31.05.2016 di 1 € = 0,7618 £.
Nel 2014/15 era evidenziato un utile netto consolidato pari a £ 10,54 milioni. Trattasi del secondo utile consecutivo conseguito dalla gestione degli sceicchi.
Per la terza volta consecutiva, il Manchester City, raggiungendo un fatturato di £ 391,77 milioni, ha superato la soglia dei 300 milioni di sterline e per la seconda volta quella dei 350 milioni di sterline; inoltre, per effetto del cambio con l’Euro si avvicina alla soglia dei 500 milioni di Euro, essendo pari a 514,27 milioni di Euro.

Dal punto di vista sportivo, nella stagione 2015/16, il Manchester City ha conseguito il quarto posto nella “Premier League”; ha raggiunto le semifinali di UEFA Champions League (ottavi nel 2014/15); ha vinto la Football League Cup ( “Capital One Cup”); mentre in Coppa di Inghilterra (“FA Cup”) è stato eliminato al quinto turno dal Chelsea.

La Transizione agli FRS 101

L’esercizio 2015/16 è stato caratterizzato dal cambiamento dei principi contabili.
Il Gruppo ha effettuato la transizione dai Princìpi contabili 'UK GAAP' ai Princìpi contabili britannici ‘FRS 101’ ‘Reduced Disclosure Framework’. I Princìpi contabili FRS 101 danno un quadro informativo in forma abbreviata che consente deroghe dagli obblighi di informativa rispetto agli IFRS.

Come concesso dai principi contabili FRS 101, in sede di prima applicazione è stato possibile far ricorso ad alcune esenzioni. Il Management ha deciso di considerare per la valutazione dello stadio Etihad quella al 31 maggio 2012, oltre agli incrementi di costo al 31 maggio 2014. La rivalutazione effettuata al 31 maggio 2015 è stata stornata, nell'ambito delle rettifiche di transizione.

La transizione dai princìpi contabili UK GAAP ai princìpi contabili FRS 101 ha comportato anche la rideterminazione dei valori del Patrimonio Netto al 31 maggio 2014 e 31 maggio 2015.


Le variazioni hanno riguardato la Riclassificazione delle riserve di rivalutazione per £ 44.686.000 a riserve di utili portati a nuovo; lo storno della rivalutazione dell’Etihad Stadium del 31 maggio 2015 per £ 8.869.000. Inoltre, si è proceduto alla Riclassificazione delle attività destinate alla vendita e all’adeguamento al fair value di una struttura di formazione che il management intende vendere entro 12 mesi dalla data di transizione; al riconoscimento del corrispettivo differito dei debitori e creditori derivanti dalla cessione dei calciatori al fair value; alla riclassificazione dei costi di software e sviluppo di siti web tra le immobilizzazioni materiali e immateriali; alla Riclassificazione del fair value degli strumenti finanziari derivati in precedenza compensata con lo strumento a cui si riferiva e al riconoscimento della passività fiscale differita derivante dalla rivalutazione storica dello Stadio Etihad.

Anche il risultato dell’esercizio 2014/15 è stato adeguato, come illustrato nella figura tratta dal bilancio consolidato 2015/16 del Manchester City.


L’utile consolidato netto 2014/15, determinato con gli UK GAAP, aumentato della rivalutazione (£ 8.869.000), determinava un risultato complessivo positivo di £ 19,618,000. L’applicazione degli FRS 101 ha comportato delle variazioni negative dovute allo storno della rivalutazione al 31.05.2015 dell’Etihad per £ 8.869.000. Inoltre, si è verificato lo Storno della quota di ammortamento a seguito della riclassificazione ad attività destinate alla vendita e adeguamento al fair value di una struttura di formazione e la Regolazione contabile dovuta al riconoscimento del corrispettivo differito dei debitori e creditori derivanti dalla cessione dei calciatori al fair value e il ricalcolo del costo per interessi e relativo reddito.
Il risultato 2014/15 con l’applicazione degli FRS 101 è di £ 10,540,000.

Il Gruppo.

La società “Manchester City Limited” risulta controllata da “City Football Group Limited”, una società registrata in Inghilterra e Galles, ma il controllore finale è la società “Abu Dhabi United Group Investment & Development”, che è registrata in Abu Dhabi ed è di proprietà dello Sceicco Mansour bin Zayed Al Nahyan. Lo sceicco Mansour ha acquisito il controllo del Manchester City nel 2008.
Le società controllate al 100% da “Manchester City Limited”sono due: “Manchester City Football Club Limited”, che si occupa della società di calcio; “Manchester City Investments Limited” , che risulta non operativa.

I rapporti con le parti correlate.

Le operazioni nel corso dell'esercizio chiuso al 31 maggio 2016 con la società “New York City Football Club LLC”, una consociata (“fellow subsidiary”) di “City Football Group Limited”, era costituito da prestiti per un totale £ 13 mila (2014/15: £ 70 mila), che sono incluse in crediti esigibili entro l'esercizio e la prestazione di servizi di £ 58 mila (2014/15: £ 58 mila).

Nel 2014/15 figurava l’acquisto di attività materiali costituite da terreni e fabbricati per un valore netto contabile di £ 2.158.000 da “Brookshaw Developments Limited”, società partecipata anche da “Abu Dhabi United Group Investment & Development”, con un saldo di £ 5.105.000 incluso tra i debiti a breve termine. Nel 2015/16 figura solo un saldo di £ 611.000 incluso tra i debiti a breve termine.

Per quanto riguarda le operazioni con Abu Dhabi United Group Investment and Development LTD, nel corso del 2015/16, figurano dei costi recuperati dalla controllante di ultima istanza per £ 206.000. Un saldo di £ 206.000 è stato incluso nei crediti con scadenza entro un anno.

La continuità aziendale.

Il bilancio consolidato 2015/16 è stato redatto secondo il principio la continuità aziendale, ossia i criteri di valutazione hanno tenuto conto che la società è in grado di onorare gli impegni finanziari presi anche per il futuro.
Nel bilancio 2015/16, non si fa più riferimento alla conferma scritta da parte della capogruppo a sostenere finanziariamente il gruppo. Evidentemente, la gestione economica relativa all’esercizio 2015/16, come l’esercizio precedente, ha evidenziato la capacità di produrre flussi finanziari positivi.

Il Patrimonio Netto.


Il patrimonio netto è abbondantemente positivo e ammonta a £ 677,12 milioni (€ 888,8 milioni). Rispetto al 2014/15, si è registrato un incremento di £ 20,483,000 (+ 3,1%). La variazione è pari al risultato netto consolidato.
La riclassificazione ai fini comparativi dei dati del bilancio 2014/15, ha determinato, per i motivi già enunciati, un riduzione del patrimonio netto al 31 maggio 2015 di £ 19,6 milioni.
Il patrimonio netto e, quindi, i mezzi propri finanziano il 72,1% dell’attivo. Essendo positivo, è conforme a quanto richiede il regolamento del Fair Play Finanziario. La proprietà del Manchester City preferisce finanziarie l’attività con mezzi propri piuttosto che ricorrere al finanziamento soci, quindi si fa ricorso prevalentemente al capitale di rischio rispetto a quello di prestito.

L’indebitamento finanziario.


La posizione finanziaria netta è negativa per £ 10,85 (€ 14,25 milioni); mentre, nell’esercizio precedente era positiva per £ 7,7 milioni.
Le disponibilità liquide sono diminuite da £ 74,7 milioni a £ 55,82 milioni (€ 73,27 milioni).
I debiti finanziari sono rappresentati dai debiti per leasing risultano, che sono rimasti sostanzialmente stabili, essendo pari a £ 66,67 milioni (nel 2014/15: £ 67 milioni).
Ai fini del Fair Play Finanziario bisogna considerare anche il saldo tra debiti e crediti da trasferimento calciatori, che è negativo per £ 36,90 milioni. I crediti da trasferimento calciatori ammontano a £ 39,4 milioni, i debiti a breve termine per trasferimento calciatori sono pari a £ 49,4 milioni (nel 2014/15: £ 19,87 milioni), quelli con durata superiore all’esercizio successivo risultano pari a  £ 26,9 milioni (nel 2014/15: £ 8,4 milioni). Pertanto anche la posizione finanziaria netta ai fini del Fair Play Finanziario è negativa e ammonta a £ 47,7 milioni (€ 62,7 milioni).
Tale dato è conforme a quanto auspicato dal Fair Play Finanziario.

Il Valore della rosa.

Il valore netto dei diritti pluriennali alle prestazioni dei calciatori risulta pari a £ 268,414,000 (€ 352,3 milioni), mentre nel 2014/15 era pari a £ 193,86 milioni. L’incidenza sul totale dell’attivo è del 28,6%.

Nel 2015/16, sono stati effettuati investimenti per £ 175,33 milioni. Negli ultimi 7 anni sono stati effettuati investimenti per £ 856 milioni. Il valore contabile residuo delle cessioni effettuate nel 2015/16, ammonta a £ 6,8 milioni circa.
Gli ammortamenti della rosa calciatori 2015/16 risultano pari a £ 93,95 milioni (£ 70,3 milioni nel 2014/15) e risultano in aumento del 33,7%, venendo meno le limitazioni poste dall’accordo transattivo con l’UEFA.

Durante la finestra di mercato estiva del 2015/16, sono stati acquistati Raheem Sterling (Liverpool FC), Fabian Delph (Aston Villa FC), Nicolas Otamendi (Valencia CF) e Patrick Roberts (Fulham FC). Sono stati ceduti: Karim Rekik (Olympique de Marseille), Edin Dzeko (AS Roma), Marcos Mesquita-Lopes (AS Monaco) e Dedryck Boyata (Celtic FC). L’esborso finanziario netto relativo a tali operazioni è stato di circa £ 68.3 milioni.

Dopo la chiusura dell’esercizio sono stati acquistati: Leroy Sané (FC Schalke 04), John Stones (Everton FC), Claudio Bravo (FC Barcelona), Nolito (RC Celta de Vigo), İlkay Gündoğan (Borussia Dortmund), Oleksandr Zinchenko (FC Ufa), Marlos Moreno (Atlético Nacional), Gerónimo Rulli (Deportivo Maldonado) and Gabriel Jesus (Sociedade Esportiva Palmeiras). Invece, sono stati ceduti: Seko Fofana (Udinese Calcio), Florian Lejeune (SD Eibar) e Stevan Jovetić (FC Internazionale Milano). L’esborso finanziario netto relativo a tali operazioni è stato di circa £ £158milioni.

Le Immobilizzazioni materiali.

Il valore netto contabile delle immobilizzazioni materiali al 31 maggio 2016 ammonta a £ 398.549.000 (nel 2014/15: £ 393.608.000). Esse rappresentano il 42,4% dell’attivo e sono composte da: terreni e fabbricati di piena proprietà per £ 173,2 milioni (£ 183,48 milioni nel 2014/15); terreni e fabbricati in leasing a breve per £ 1,45 milioni  (£ 1,47 milioni nel 2014/15); terreni e fabbricati in leasing a lungo termine per £ 187,5 milioni (£ 135,6 milioni nel 2014/15) e arredi e attrezzature per £ 33,87 milioni (£ 26,77 milioni nel 2014/15), cui si aggiungono immobilizzazioni in corso di costruzione per £ 2,39 milioni (£ 46,29 milioni nel 2014/15).

Il 5 agosto 2003, il vecchio stadio “Maine Road” fu scambiato per una concessione in affitto per 250 anni dello stadio "City of Manchester". Il contratto fu concepito alla stregua di un leasing finanziario, con il premio di leasing e il valore attuale netto dei futuri obblighi di locazione capitalizzati. I canoni futuri di leasing, al netto degli oneri finanziari, sono inclusi tra i debiti.

La Gestione economica.


Il fatturato netto segna un’altra cifra record aumentando di £ 40 milioni, da £ 351,77 milioni a £ 391,77 milioni (€ 514,27 milioni). L’incremento è stato pari all’11,4%.
Nel 2015/16, i ricavi da gare ammontano a £ 52,5 milioni (£ 43,3 milioni nel 2014/15) e includono importi relativi alle aree ospitalità. L’incremento del 21,2% dei ricavi da match-day è dovuto a un numero maggiore di match di UEFA Champions League, e all’aumento della presenza media delle partite in casa di Premier League dovuto, in gran parte, all'ampliamento dello Stadio Etihad. La presenza media relativa alle 19 partite di Premier League disputate in casa è aumentata di oltre 8.000 spettatori a partita, raggiungendo la cifra di 54.041.

I ricavi da diritti Tv aumentano da £ 135,4 milioni da £ 161,8 milioni. I ricavi TV da competizioni UEFA sono aumentati da £ 32,9 milioni a £ 61,2 milioni; mentre, gli altri ricavi TV sono diminuiti da £ 102,6 milioni a £ 100,1 milioni. Pertanto l’aumento complessivo è dovuto al percorso della UEFA Champions League, conclusosi con l’accesso alla semifinale con il Real Madrid.

I ricavi commerciali aumentano del 2,8%da £ 173 milioni a £ 177,87 milioni.
La ripartizione del fatturato per fonti di ricavo vede il prevalere dei ricavi commerciali.


Gli altri ricavi operativi rimangono stabili a £ 800 mila.

Il totale dei costi operativi ordinari ammonta a £ 389,77 milioni (€ 511,64 milioni), con un incremento dell’ 11,3%, in linea con l’aumento dei ricavi. Nel 2014/15 i costi operativi ammontavano a £ 350,2 milioni.
I costi del personale hanno registrato un incremento del 2,1% passando da £ 193,8 milioni a £ 197,82 milioni (€ 259,68 milioni). Il rapporto costi del personale e fatturato netto è molto basso ed è pari al 50,5%, in ulteriore miglioramento rispetto al dato dell’esercizio precedente, che era pari al 55,1%. Tale dato risulterebbe in linea con quanto auspicato dal Regolamento del Fair Play Finanziario.
Per quanto riguarda il numero degli addetti per il settore Football sono 150 (145 nel 2014/15) e per il settore commerciale ed amministrativo sono 170 (175 nel 2014/15).
Gli ammortamenti della rosa giocatori aumentano del 33,7% da £ 70,291,000 a £ 93,952,000.
I costi generati dallae immobilizzazioni materiali, tra ammortamenti e leasing, ammontano a £ 12,6  milioni (€ 16,6 milioni) e registrano un incremento di £ 4,19 milioni.
I costi per servizi esterni aumentano da £ 69,2 milioni a £ 76,9 milioni (€ 100,9 milioni).
Il Gruppo ha effettuato donazioni ad organizzazioni di beneficenza del Regno Unito per un totale di £ 2.673.025 £ (2014/15: £ 2.041.724).
L’eccedenza di plusvalenze per la cessione dei diritti pluriennali alle prestazioni dei calciatori aumenta da £ 12,9 milioni a £ 20,7 milioni.
La gestione finanziaria, comprensiva degli oneri finanziari di Leasing, è negativa per £ 3,92 milioni, soprattutto a causa degli oneri finanziari del leasing relativo allo Stadio Etihad per £ 4,56 milioni (£ 4,17 milioni nel 2014/15).

Il Break-even result.

Il risultato prima delle imposte, con i principi FRS 101, è positivo per £ 19,59 (€ 25,7 milioni al cambio 1€ = 0,7618), nel 2014/15, con i principi UK GAAP, era positivo per £ 10,37 milioni(€ 14,5 milioni al cambio 1€ = 0,7155); nel 2013/14, con i principi UK GAAP, era negativo per £ 22,9 milioni (€ 28,2 milioni al cambio 1€ = 0,813).
Quindi, considerando i cambi medi di periodo, e il risultato prima delle imposte aggregato del quarto periodo di monitoraggio, in base ai diversi principi contabili adottati, risulterebbe che lo stesso è positivo per circa 12,6 milioni di Euro.
Inoltre, dal risultato aggregato triennale citato, bisognerebbe escludere i costi del settore giovanile e gli altri ammortamenti oltre eventualmente agli oneri di Leasing per lo Stadio e minusvalenze relative. Da ricordare, che nel 2014/15 tra i costi era compreso l’importo della transazione raggiunta con l’UEFA, relativa alle violazioni del Regolamento del Fair Play Finanziario, che non bisogna considerare nel conteggio. Tale importo era esposto nel conto “UEFA settlement” per £ 16,260,000 corrispondenti a 20 milioni di Euro e alla parte non sottoposta a condizione sospensiva.
Pertanto, il Manchester City non ha più problemi relativi alla break-even rule del Fair Play Finanziario.

Conclusioni.

Gli Amministratori hanno affermato che il Club continua ad essere impegnato sul fronte del controllo dei costi salariali e ha registrato un ottimo rapporto costi del personale / fatturato pari al 50%, che nel 2015-16, risulta tra i migliori del settore calcio. Inoltre, il Club ha un patrimonio netto di oltre £ 677 milioni e continua ad operare con un debito finanziario pari a zero.
L’auspicio degli Amministratori per il 2016-17 è che con l’ingaggio di Pep Guardiola, che è un allenatore di livello mondiale, con le stabili basi finanziarie il club possa continuare nel suo percorso di crescita.