domenica 2 ottobre 2016

Bilancio Consolidato 2015 FC Schalke 04: record di ricavi e utili.


Luca Marotta


Per il club tedesco FC Schalke 04, l'anno solare 2015, dal punto vista economico, è risultato un anno che ha segnato dei record storici come fatturato lordo (€ 264,48 milioni), fatturato netto (€ 219,1 milioni) e utile di esercizio (€ 22,5 milioni). Inoltre, si è verificata un’ulteriore riduzione delle passività finanziarie.

Dal punto di vista sportivo, nella stagione 2014/15, lo Schalke 04 ha conseguito il sesto posto in Bundesliga con 48 punti e, come l’anno precedente, ha raggiunto gli ottavi della UEFA Champions League, con l’eliminazione ad opera del Real Madrid; mentre, la stagione sportiva 2015/16 è terminata col quinto posto in Bundesliga con 52 punti e l’eliminazione ai sedicesimi di UEFA Europa League ad opera dello Shakhtar Donetsk.
Nella competizione della Coppa nazionale “DFB Pokal” 2014/15, lo Schalke 04 è stato eliminato ai trentaduesimi ad opera della “Dinamo Dresda”, mentre nel 2015/16 l’eliminazione è avvenuta al secondo turno ad opera del Borussia Mönchengladbach.

Dal punto di vista economico, il volume d’affari lordo, comprensivo di ricavi da trasferimento calciatori, ha raggiunto la cifra record di 264,8 milioni di Euro, con un incremento di € 49,2 milioni, rispetto al 2014, cui bisogna aggiungere € 5,5 milioni circa di altri proventi di gestione.
Nella classifica Football Money League della Deloitte, lo Schalke 04 è tredicesimo con un fatturato netto di € 219,1 milioni, nella precedente classifica era quattordicesimo, con un fatturato netto di 213,9 milioni di Euro. Bisogna precisare che Deloitte, nella sua classifica, non considera i ricavi da trasferimento giocatori.

Il Valore dello Schalke 04.

La rivista Forbes, stima il valore dello Schalke in 655 milioni di dollari circa (€ 580 milioni), collocandolo al quattordicesimo posto della sua classifica. Il valore di 655 milioni di dollari deriva dalla somma delle seguenti componenti: Match Day $ 105 M; Broadcasting $195 M; Commercial $257 M; Brand $ 98 M.
In Germania lo Schalke è preceduto dal Bayern Monaco valutato $ 2.678 M e dal Borussia Dortmund valutato $ 836 M..

La struttura del gruppo.

La struttura del gruppo, controllato da un’associazione registrata denominata “FC Gelsenkirchen-Schalke 04 e.V.”, comprende molte società, che si occupano di varie attività come squadra di calcio, stadio, catering, parcheggio.
A fine febbraio 2015, l’associazione registrata FC Gelsenkirchen-Schalke 04 e.V. contava più di 142.000 soci, essendo il secondo club sportivo in Germania e uno tra i primi dieci nel mondo, come numero di soci.
FC Schalke 04 controlla direttamente: “FC Schalke 04-Stadion-Beteiligungsgesellschaft mbH & Co. Immobilienverwaltungs-KG” al 40,72%; “FC Schalke 04-Stadion-Beteiligungsgesellschaft mbH” al 100%; Schalke hilft gGmbH al 100%; “FC Schalke 04-Service GmbH i.L.” al 100%; “FC Schalke 04 Arena Management GmbH” al 100%; “FC Schalke 04 Rechteverwertungsgesellschaft e.V. & Co. KG” al 99,90%. Lo 0,1% di “FC Schalke 04 Rechteverwertungsgesellschaft e.V. & Co. KG” è detenuto da “FC Schalke 04-Stadion-Beteiligungsgesellschaft mbH”.

Il bilancio consolidato include l’associazione FC Gelsenkirchen-Schalke 04 e.V. e tutte le società controllate.

I revisori di Kpmg AG, nella loro Relazione, hanno espresso un giudizio senza riserve.

I Ricavi.

Il livello dei ricavi lordi di gruppo,relativo all'anno solare 2015, comprensivi dei ricavi da trasferimento calciatori, costituisce per lo Schalke 04, il record storico nella sua storia.

Nel 2015 i ricavi, comprensivi dei ricavi da trasferimento calciatori, è risultato pari a € 264,48 milioni (€ 215,3 milioni nel 2014), con un aumento del 22,8% sfondando, per la quarta volta consecutiva, dal 2011, il tetto dei 200 milioni di Euro.
Se si escludesse l’effetto dei ricavi da trasferimento calciatori e si considerassero gli altri proventi di gestione, il fatturato netto 2015, risulterebbe pari a 219 milioni di Euro (€ 216,1 milioni nel 2014) e costituirebbe un record nella storia dello Schalke 04. Nella classifica Football Money League della Deloitte, lo Schalke 04 è tredicesimo con un fatturato netto di € 219,1 milioni.

Tra l’altro, come emerge dal grafico sottostante, il fatturato netto dello Schalke 04 è un fatturato “equidistribuito” tra le varie fonti di ricavo.


L'incremento dei ricavi totali lordi, comprensivi dei ricavi da trasferimento calciatori, di 49,2 milioni di Euro è dovuto principalmente agli introiti per la vendita di Julian Draxler al Wolfsburg.
I proventi da Media risultano pari a € 70,3 milioni (€ 70,9 milioni nel 2014), con un decremento dello 0,8%. Nella classifica Football Money League della Deloitte, figurano ricavi da Broadcasting per € 72,6 milioni.
I ricavi da biglietteria ammontano a € 33,4 milioni (€ 34,9 milioni nel 2014), con un decremento del 4,3%.
Con una media di oltre 61.500 spettatori, lo Schalke 04 è la terza squadra più seguita per numero di spettatori in Bundesliga. Per la stagione sportiva 2015/2016 sono stati venduti 43.935 abbonamenti e tutti i box.
Il settore della ristorazione, che incide per il 4,9% sui ricavi totali, ha registrato ricavi per € 12,8 milioni (€ 9,8 milioni nel 2014) e un incremento del 31,1%. Quest'ultimo è attribuibile principalmente a un maggior numero di concerti e altri eventi importanti svoltisi nella Veltins Arena.
Nella classifica Football Money League della Deloitte, figurano ricavi da “Match Day” per € 39,2 milioni.
I ricavi da Pubblicità e Sponsorizzazione risultano pari a € 67 milioni (€ 67,2 milioni nel 2014) con un decremento dello 0,3%.
Il settore del Merchandising, che incide per il 7,5%, ha registrato ricavi per € 18,4 milioni (€ 16,2 milioni nel 2014) e un incremento del 7%.
Gli altri ricavi sono aumentati da € 6,2 milioni a € 11,5 milioni. L'incremento è principalmente attribuibile alla riclassificazione contabile di contributi che erano allocati negli altri proventi di gestione. Pertanto, gli altri proventi da gestione diminuiscono da € 10,9 milioni a € 5,4 milioni. Nella classifica Football Money League della Deloitte, figurano ricavi Commerciali per € 107,9 milioni.

I ricavi da trasferimento giocatori sono aumentati da € 10,1 milioni a € 50,9 milioni, grazie alla cessione di Draxler.


I Costi.

I costi per l’acquisto di materie prime e merci sono aumentati da € 14,9 milioni a € 19 milioni.

I costi per servizi risultano aumentati del 20,6%, da € 38 milioni a € 45,8 milioni. Tali costi comprendono anche i costi per i calciatori acquisiti a titolo temporaneo, il costo degli agenti dei calciatori e i contributi versati alla Lega.
Il costo del personale ammonta a € 111,26 milioni e risulta diminuito di 3,15 milioni di Euro rispetto al 2014, quando risultava pari a € 114,4 milioni. L’incidenza del costo del personale sul fatturato netto risulta essere “virtuosa”, in linea col Financial Fair Play, essendo pari al 50,8%.
Gli ammortamenti complessivi sono diminuiti dell’ 1,2% a € 26,46 milioni. Gli ammortamenti per la rosa dei calciatori che variano di poco da € 17,39 milioni a € 17,19 milioni.
Anche l’incidenza del “Costo del Lavoro” (costo del personale + ammortamenti calciatori) sul fatturato netto è “virtuosa, perché par al 58,6%.
Gli altri costi operativi aumentano notevolmente da € 19,1 milioni a € 29,4 milioni. Tali costi comprendono anche il valore residuo contabile dei calciatori ceduti.
Gli oneri finanziari rimango stabili a € 10,2 milioni.
Nel 2015 non sono stati sostenuti oneri straordinari.
Le imposte sul reddito espongono un saldo negativo, di € 5,1 milioni.

L'utile consolidato 2015 al lordo delle interessenze di terzi è positivo per € 22,53 milioni, nel 2014 era evidenziata un utile di € 4,15 milioni. Il risultato del 2015 è il miglior risultato economico nella storia del club di FC Schalke 04.
Gli ultimi tre bilanci espongono un risultato positivo; pertanto il relativo aggregato è positivo.

Il Patrimonio Netto.

Il patrimonio netto consolidato risulta negativo per 48,56 milioni di Euro. Nel 2014 era negativo per € 71,1 milioni. La variazione è dovuta all’utile consolidato netto al lordo delle interessenze di terzi conseguito nel 2015. Infatti, l’utile consolidato netto al lordo delle interessenze di terzi è pari a € 22.535.221,09 ( € 4.150.725,79 nel 2014).


Gli Amministratori pur in presenza di un patrimonio netto consolidato negativo sottolineano la presenza in bilancio di riserve latenti. Infatti, sulla base dei valori di mercato che appaiono sul sito transfermarkt.de, potrebbero realizzarsi riserve latenti per circa 155 milioni di euro

Il Valore della Rosa.


Il valore contabile netto dei giocatori è aumentato da € 25,78 milioni a € 39,36 milioni e rappresenta il 23,1% delle attività. L’incremento di € 13,58 milioni, è dovuta al fatto che si sono effettuati investimenti per € 35,19 milioni e cessioni per un valore contabile netto di € 4,41 milioni, con ammortamenti calcolati per € 17,19 milioni.

Il Valore dello Stadio.

Le immobilizzazioni materiali nette, pari a € 100 milioni rappresentano il 55,6% del totale delle attività.
Il valore contabile netto della voce terreni e fabbricati, che include lo stadio, è pari a € 88,4 milioni (€ 95,5 milioni nel 2014) e rappresenta il 49,1% del valore delle attività. Il costo storico è di € 192.946.764,02, che dovrebbe sintetizzare gli investimenti complessivamente effettuati per lo stadio con i suoi avveniristici impianti.
La Veltins-Arena è di proprietà della società “FC Schalke 04-Stadion-Beteiligungsgesellschaft mbH & Co Immobilienverwaltungs-KG”, che come abbiamo già scritto è posseduta solo per il 40,72%, con un “buy-back” (riacquisto di azioni vendute) entro il 2019.

La multifunzionalità dello stadio consente la possibilità di incamerare entrate supplementari.
In base ai dati pubblicizzati dagli Amministratori, nel 2015, lo stadio ha registrato quasi 2.575.054 visitatori. Nella classifica del numero di visitatori degli stadi tedeschi, la Veltins Arena nel 2015 è al secondo posto e dietro solo all’Allianz Arena.
La Veltins Arena, anche nel 2015, è risultata  come una delle più importanti arene multifunzionali in Europa. Con dieci grandi spettacoli di intrattenimento e un totale di 531.860 spettatori, la Veltins Arena è in Germania al 1° posto nella categoria "Concert / Mostra / Entertainment". In base alla classifica del 2015 pubblicata sulla rivista ‘Stadionwelt INSIDE’.

L’indebitamento finanziario netto.


Nella Relazione degli Amministratori è scritto che i debiti finanziari al 31 dicembre 2015 si sono ridotti di 17,5 milioni di euro, precisamente da € 163,9 milioni a 146,4 milioni di Euro, il livello più basso da oltre un decennio. In ogni caso tale livello è giudicato "relativamente elevato". I debiti finanziari al 31 dicembre 2013 ammontavano a € 178.3 milioni. Le passività finanziarie al 31 dicembre 2012 erano pari a € 173 milioni, al 31 dicembre 2011 risultavano pari a € 185 milioni e al 31 dicembre 2010 ammontavano a 217 milioni di Euro.

Le passività finanziarie sono composte da: prestiti obbligazionari per 60,8 milioni di Euro, debiti verso enti creditizi per € 45,5 milioni (€ 58,9 milioni nel 2014), debiti verso altri finanziatori per circa € 29,9 milioni, compresi nella voce altre passività e debiti verso soci per € 10,2 milioni, come nel 2014.
Una buona parte dei debiti bancari è dovuta al finanziamento dello stadio.
Le disponibilità liquide aumentano da € 5.874.519,69 a € 18.083.994,3.
I crediti da trasferimento calciatori ammontano a circa € 3,98 milioni, mentre i debiti da trasferimento sono pari a 19,1 milioni. Pertanto, il saldo tra crediti e debiti da trasferimento è negativo per circa € 15,1 milioni.
L’indebitamento finanziario netto ai fini del Financial Fair Play, in definitiva, mostra un importo inferiore al fatturato netto, come richiesto dal Regolamento stesso.

Il Rendiconto Finanziario.

La variazione delle Disponibilità liquide e mezzi equivalenti è risultata positiva per 12,2 milioni di euro.
Il Flusso di cassa da attività operative nel 2015 è positivo ed pari a € 29,85 milioni (€ 34,1 milioni nel 2014).
Il Flusso di cassa netto da attività di investimento nel 2015 ha determinato un flusso positivo per € 8,9 milioni. Dovuto soprattutto al ricavato dai trasferimenti calciatori e altre dismissioni di attività per 52,4 milioni.
Nel 2015, il Flusso di cassa netto da attività di finanziamento è stato negativo per € 26,6 milioni.

Le Obbligazioni quotate in borsa.

Le obbligazioni dello Schalke 04 erano quotate nella Borsa di Francoforte, con un tasso del 6,75% e scadenza 2019. La denominazione del titolo era: “FC SCHALKE 04 Bond 12/19, ISIN DE000A1ML4T7”; la quotazione del 30.12.2015 era di 107,5, l’ultima del 6 luglio 2016 era di 103,75.

Il 7 luglio 2016 è stato comunicato il delisting del titolo Schalke 04 ANL. 12/19 (ISIN DE000A1ML4T7), dalla Borsa di Francoforte.

Il rating che fu attribuito da Creditreform Rating Agentur era di BB-.

Altri Debiti.

Le “altre passività” diminuiscono da € 57,6 milioni a € 52,6 milioni e comprendono i debiti verso i dipendenti in salari e stipendi.
I debiti commerciali diminuiscono da € 10,17 milioni  a € 6,3 milioni.
I ratei e risconti passivi pari a € 17,37 milioni (€ 17,25 milioni nel 2014) riguardano principalmente i ricavi anticipati per abbonamenti per € 10 milioni (€ 9,5 milioni nel 2014) e i ricavi anticipati da sponsor per € 6,6 milioni (€ 6,2 milioni nel 2014).

Conclusioni.

Per il 2016, è previsto un fatturato lordo di circa 213 milioni di Euro, in diminuzione di € 51,5 milioni, a causa della diminuzione dei ricavi di trasferimento. Mentre, per i ricavi commerciali e “media” è previsto un leggero aumento. Inoltre, è previsto un utile di € 1,8 milioni.
In ogni caso, se il risultato sportivo previsto migliorasse, sarebbe probabile un miglioramento dei risultati economici previsti.


giovedì 29 settembre 2016

I conti del Comitato Organizzatore dei Giochi Olimpici di Londra.


Luca Marotta


‘The London Organising Committee of the Olympic Games Limited (Limited by guarantee)’ (LOCOG) è stata la società costituente il Comitato Organizzatore dei Giochi Olimpici di Londra 2012.

Tale società è stata è stata costituita il 22 ottobre 2004 ed ha iniziato l’esercizio dell’attività il 3 ottobre 2005.

Il 6 luglio 2005, fu assegnato a Londra, dal Comitato Olimpico Internazionale (CIO), il diritto di ospitare le Olimpiadi e i paraolimpici del 2012.

L’attività principale della Società consisteva nella responsabilità della progettazione, del finanziamento, della preparazione e della messa in scena dei Giochi Olimpici e paraolimpici del 2012.
La responsabilità  per i Giochi di Londra 2012 era condivisa tra Governo, il Sindaco di Londra, il Comitato Organizzatore dei Giochi Olimpici di Londra (LOCOG), l’ Olympic Delivery Authority (ODA), la British Olympic Association (BOA) e il British Paralympic Association (BPA ).

Il primo bilancio si è chiuso il 31 marzo 2006; mentre l’ultimo è stato chiuso il 31 marzo 2013. La società è stata posta in liquidazione il 30 maggio 2013.

Durante questo periodo la società ha fatturato complessivamente 2,41 miliardi di sterline.
Questo importo non include il finanziamento di £ 842 milioni concesso dal Government Olympic Executive (GOE), che è un’unità del Dipartimento per la Cultura e Sport e i 147 milioni di sterline per i giochi paraolimpici, per un totale di 989 milioni di sterline. Tali, fondi non facenti parte del ‘core business’ sono state concessi a fronte di spese sostenute e perciò stornati dai costi.

L’attività si è chiusa in pareggio.


Per quanto riguarda il fatturato, la voce più importante, nel periodo 2006-2013, è stata quella delle sponsorizzazioni pari a circa 955 milioni di sterline, che corrispondo a circa il 39,74 del fatturato complessivo. La vendita di biglietti, pari a 586,2 milioni di sterline, corrisponde a circa il 24,37% del fatturato. Il contributo del CIO è stato di 451 milioni di sterline pari al 18,76% del fatturato complessivo. I ricavi da 'Sponsorhip Hospitality' sono stati pari a 86,4 milioni di sterline pari al 3,59% del fatturato complessivo.


I costi operativi complessivamente sono stati pari a 2,41 miliardi di sterline.
La voce di costo più rilevante sostenuta nel periodo 2006-2013 è “venues expenditure”, che dovrebbe riguardare le spese per le sedi, è pari a 955,6 milioni di sterline, ossia al 39,7% dei costi operativi totali netti.


Nel periodo 2006-2013, il costo del personale è stato pari a circa 319 milioni di sterline e ha rappresentato il 13,26% dei costi operativi netti. I costi tecnologici sono stati pari a 410,4 milioni di sterline e hanno rappresentato il 17,05% dei costi operativi netti.
Da notare che nell’ultimo bilancio figura un costo per 20 milioni di sterline dovuto al Dipartimento per la Cultura, Media e Sport (DCMS) per coprire alcuni costi come il costo dell’affitto del villaggio. Inoltre figurano pagamenti al British Olympic Association (BOA) per 5,3 milioni di sterline e al British Paralympic Association (BPA) per 2,6 milioni di sterline, al fine di onorare degli obblighi contrattuali.

Dai costi operativi risultano stornate £ 906 milioni per sovvenzioni e finanziamenti ricevuti.

I proventi finanziari hanno di poco superato gli oneri finanziari.


Dal punto di vista dello stato patrimoniale colpisce il fatto che le immobilizzazioni materiali non siano state molto elevate e riguardavano per lo più migliorie su beni di terzi (Leasehold improvements) e impianti e attrezzature (Plant and machinery).

Questo vuol dire che gli impianti in cui si sono svolte le Olimpiadi erano di proprietà di altri soggetti e che non era compito del Comitato Organizzatore quello di costruire impianti, diventandone proprietario o il villaggio olimpico, per il quale è stato pagato l’affitto.

Per tutto il periodo 2006-2013 le passività hanno superato le attività.

Conclusioni

Alla fine del periodo 2006-2013, il fatturato, pari a circa 2,41 miliardi di sterline, risulta aver pareggiato l' importo dei costi.
Questa circostanza è dovuta al fatto che la responsabilità dei Giochi è stata condivisa con il Governo, il Sindaco di Londra e altri Enti, che a loro volta avranno dovuto sopportare delle spese.


Il Presidente del Comitato Organizzatore Sebiastan Coe ha detto che l’obiettivo principale era quello di far svolgere i giochi olimpici in modo eccezionale all'interno di un bilancio equilibrato; pertanto, si è dichiarato orgoglioso per aver raggiunto questo obiettivo. 

lunedì 19 settembre 2016

Bilancio Sporting 2015/16: perdita di 31,9 milioni con il contenzioso Doyen.


Luca Marotta


SPORTING CLUBE DE PORTUGAL - FUTEBOL, SAD ha chiuso il bilancio 2015/16 con una perdita di 31,9 milioni di Euro. Dovuta principalmente all’accantonamento di 14.991.000 euro, effettuato per il contenzioso instaurato con Doyen per la cessione di Rojo. Il contenzioso è ancora in corso nei tribunali svizzeri. Senza questo effetto contabile, la perdita di esercizio sarebbe stata di circa 16.914.000 Euro. Inoltre, se lo Sporting avesse conquistato l’accesso alla fase a gironi di Champions League, la perdita sarebbe stata ulteriormente ridotta.
L'esercizio 2014/15 si era chiuso con un utile di 19.333.000 Euro, ed era stato influenzato dalla plusvalenza per la cessione dei diritti economici del giocatore Marcos Rojo, pari a 13.577.000 Euro.
Dal punto di vista sportivo lo Sporting ha conquistato il secondo posto in campionato con 86 punti ed ha disputato l’UEFA Europa League, con l’eliminazione ai sedicesimi ad opera del Bayer Leverkusen. Mentre in Coppa di Portogallo lo Sporting è stato eliminato agli ottavi e nella Coppa di Lega non ha superato la fase a gironi. Lo Sporting è stato eliminato nei play-off di Champions League ad opera del CSKA.

La Proprietà.

SPORTING CLUBE DE PORTUGAL - FUTEBOL, SAD é una delle società che costituiscono il ‘Gruppo Sporting’, formato da ‘Sporting Clube de Portugal’, e ‘Sporting SGPS’ e dalle società controllate e collegate. ‘Sporting Clube de Portugal’ detiene, direttamente e indirettamente, il 63,955% del capitale sociale di SPORTING CLUBE DE PORTUGAL - FUTEBOL, SAD.

Il capitale sociale di SPORTING CLUBE DE PORTUGAL - FUTEBOL, SAD é di 67.000.000,00 Euro, integralmente sottoscritto e versato, diviso in 67.000.000 azioni, di cui n. 17.864.177, pari al 26,66%, di categoria A e n. 49.135.823, pari al 73,34%  di Categoria B.
Al 30 giugno 2016, risulta che la polisportiva “Sporting Clube de Portugal” detiene, direttamente n. 17.864.177 azioni di classe A, pari al 26,663% del capitale sociale, e indirettamente n. 24,985,811 azioni di classe B, pari al 37,292% del capitale sociale, di cui n. 24.962.270 sono azioni detenute direttamente dallo Sporting SGPS, e n. 23.441 sono azioni detenute dai componenti degli organi di amministrazione e di controllo dell'Emittente.
Gli altri due azionisti importanti sono: Álvaro Madaleno de Oliveira Sobrinho attraverso “Holdimo - Participações e Investimentos, SA” con . 20.000.000 azioni pari al 29,851% e Joaquim Francisco Alves Ferreira de Oliveira attraverso “Olivedesportos SGPS, SA” con n. 2.134.770 pari al 3,186% del capitale sociale.

La Capitalizzazione di Borsa.

La società “SPORTING CLUBE DE PORTUGAL - FUTEBOL, SAD “ è quotata in Borsa all’Euronext di Lisbona.
Di tutte le azioni rappresentative del capitale di Sporting Sad, solo n. 39.000.000 sono negoziate sul mercato regolamentato di Euronext Lisbona, la società si sta adoperando per l’ammissione alle negoziazione delle restanti.

L’andamento della quotazione in borsa per il periodo 01/07/2015-30/06/2016 risulta dal seguente grafico tratto dal bilancio 2015/16.


Il 15.09.2016, la quotazione di borsa era di 0.66 Euro.

La continuità aziendale.

La società ‘PricewaterhouseCoopers & Associados - Sociedade de Revisores Oficiais de Contas, Lda.’ ha certificato il bilancio della Società al 30 giugno 2016, richiamando l’attenzione sull’esistenza del patrimonio netto negativo per € 24.954.000, della perdita di esercizio di € 31.905.000 e di un passivo corrente superiore all’attivo corrente per 79.243.000 Euro. Nonostante ciò, è stato redatto il bilancio in base al principio di continuità aziendale confidando sul supporto finanziario degli azionisti, sulla redditività futura delle operazioni e sul completamento della ristrutturazione finanziaria, del novembre 2014 concordata con le banche
Inoltre, i revisori hanno richiamato l’attenzione sul contenzioso Sporting-Doyen relativo alla cessione di Marco Royo al Manchester United, nel mese di agosto 2014, per l'importo di Euro 20.000.000. Tale contenzioso, insieme a quello instaurato per Zakaria Labyad, ha determinato un accantonamento a fondo rischi per l’importo di 14.991.000 Euro.

Lo Stato Patrimoniale.

L’attivo presenta un totale di 224,3 milioni di  Euro, mentre nel 2014/15 era pari a 235,5 milioni di Euro. Il decremento è stato del 4,8%.

Il totale delle passività (liabilities) è aumentato del 9,1%, da € 228,5 milioni a € 249,3 milioni.
Il valore della rosa incide sull’attivo per il 14,3%.
Il valore delle immobilizzazioni materiali, pari a € 20.285.000 (€ 20.452.000 nel 2014/15), incidono sull’attivo per il 9%.


L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile. Nel caso in questione, l’indice di solvibilità totale è inferiore a 1, essendo pari a 0,9 (1,03 nel 2014/15), ciò vuol dire che il valore dei beni del club non è sufficiente a pagare i debiti.
L’INDICE DI SOLVIBILITA’ CORRENTE
Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,26, ciò vuol dire che l’attivo a breve non sarebbe in grado di pagare i debiti a breve.
Tale indice risulta in peggioramento rispetto al 2014/15, quando era pari a 0,46.
L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento risulta negativo. Nell’esercizio precedente, era positivo per 0.03.
Anche l’equity ratio è negativo.
Il Valore della Rosa.

Il valore contabile della rosa è esposto nelle attività non correnti per € 32,1 milioni (€ 19,3 milioni nel 2014/15) e rappresenta il 14,3% dell’attivo. La variazione positiva di € 12,7 milioni, rispetto al 30 giugno 2015, è dovuta ad investimenti per € 25,5 milioni, cessioni per un valore residuo contabile di € 3,2 milioni, ammortamenti per € 9,33 milioni, rettifiche di valore per € 189 mila.


Gli acquisti più importanti, compresi gli oneri accessori, riguardano: il 100% di Alan Rui (Club Atlético Colón) per Euro 8.044.000; il  90% di Teófi lo Gutierrez (C.A.River Plate) per € 3.938.000; il 100% di Edinaldo Pereira (Udinese Calcio SPA) per € 3.010; il 100% di Lucas Spalvi (Aalborg Boldspilklub) per € 1.739.000 e il 100% di Bryan Rui (Fulham F.C) per € 1.320.000.

Nella Rosa, al 30.06.2016, figurava il 75% dei diritti economici di João Mário; l’80% di Jefferson; il 90% di Paulo Oliveira; il 90% di Teófilo Roncancio; l’80% di Ryan Gauld; l’ 85% di Simeon Slavchev; il 50% di Tobias Figueiredo e il 70% di Wallyson Mallmann.

Per quanto riguarda le cessioni successive al 30 giugno 2016, il 27 agosto 2016, è stato ceduto João Mário all’Inter, per la cifra record di € 45.000.000, di cui € 5.000.000 di bonus.
Sempre nel mese di agosto 2016 è stato raggiunto l’accordo con il fondo QFIL per l’acquisto della totalità dei diritti economici di Carlos Chaby e Tobias Figueiredo. Tale operazione rientra nell’obiettivo strategico di riacquistare i diritti economici relativi ai propri calciatori.

I Crediti.

I crediti verso i clienti correnti espongono un valore complessivo di € 11,6 milioni (€ 22,7 milioni nel 2014/15) ed un’incidenza sull’attivo del 5,2%.
L’importo dei crediti verso clienti non correnti è di € 1,3 milioni (€ 5,4 milioni nel 2014/15).
I crediti verso clienti includono anche quelli relativi alle cessioni dei calciatori, che ammontano a € 3.183.000, di cui Euro 1,3 milioni non correnti. I maggiori crediti riguardano i seguenti: Sport Clube Corinthians Paulista per € 2 milioni; Zamalek Sporting Club per € 448 mila e Valladolid per € 400 mila.

Lo Stadio.

SPORTING CLUBE DE PORTUGAL - FUTEBOL, SAD ha la sede sociale presso lo Stadio “José de Alvalade” di Lisbona.

Nel bilancio 2015/16, la voce relativa alle altre attività immateriali corrisponde principalmente ai diritti di superficie sulla costruzione ‘Estádio José Alvalade’ e sull’ ‘Edifício Multidesportivo’, che scadono il 4 aprile 2063.
Il Valore Netto dei Diritti di Superfície è di Euro 143.094.000.

Alla data del 30 Giugno 2016, la voce “Terreni” e “Edifíci e altre costruzioni” si riferiscono essenzialmente all’ ‘Academia de Alcochete’, che è in regime di locazione finanziaria.
Il dettaglio è il seguente: Terreni. Valore loro €  1.379.000; Edifici e altre costruzioni valore lordo € 21.877.000, fondi ammortamenti € 4.875.000.

Il Patrimonio Netto.

Il patrimonio netto è negativo per € 24,9 milioni. Nel 2014/15 era positivo per 7 milioni. La variazione è dovuta alla perdita dell’esercizio.

Il capitale sociale è di 67 milioni di Euro. Il 30 giugno 2014 ammontava a 39 milioni di Euro. Il 21/11/2014 ci fu la fusione per incorporazione totale della società ‘Sporting Património e Marketing, S.A.’ con Sporting SAD., questa fusione implicò un aumento di capitale sociale della Società di Euro 8.000.000,00. successivamente ci fu la conversione in capitale del credito di Euro 20.000.000 di ‘HOLDIMO-PARTICIPAÇÕES E INVESTIMENTOS, S.A.’.

L’Indebitamento Finanziario.


L’indebitamento finanziario netto dello Sporting, pari a 128,7 milioni di Euro, risulta superiore al fatturato netto.

I Flussi di cassa.

Le disponibilità liquide sono diminuite da € 10,6 milioni a € 3,3 milioni. Il decremento di € 7,3 milioni è dipeso da deflussi di cassa derivanti dall’attività operativa per € 16,37 milioni, da flussi di cassa positivi derivanti dall’attività di investimento per € 7,26 milioni e da flussi positivi derivanti dall’attività di finanziamento per € 1,8 milioni.

I Ricavi.


Il fatturato senza plusvalenze è stato pari a € 68,75 milioni (€ 58,38 milioni nel 2014/15), con un incremento del 17,8% rispetto all’esercizio precedente.
I ricavi da Biglietteria aumentano del 12,7%, da € 12,59 milioni a € 14,19 milioni e mostrano un’incidenza del 20,7% sul fatturato netto. I ricavi da biglietteria UEFA ammontano a € 725 mila (€ 1.138.000 nel 2014/15).
Lo Sporting contabilizza i Proventi da competizioni UEFA, nella voce “altri ricavi e proventi”. Nel 2015/16 diminuiscono da € 11.339.000 a € 8.486.000. Nel 2014/15 figurava il Participation Bonus alla UEFA Champions League per € 8.600.000 e il Performance bonus per € 2.500.000. Nel 2015/16 figura il bonus Play-off della Champion League per € 3.000.000; il Participation Bonus alla UEFA Europa League per € 2.400.000 e il Performance bonus per € 1.450.000 e il passaggio del turno per € 500.000.
I Diritti TV, incidono per il 36,1% e sono pari a 24,8 milioni, con un incremento del 43%. I ricavi TV nazionali risultano aumenti di 8 milioni da € 15 milioni a € 23 milioni. Tra i diritti TV è anche  contabilizzato il Market Pool delle Competizioni europee.
I ricavi derivanti dalla pubblicità e dalle sponsorizzazioni ammontano a € 9,9 milioni (-2,6% sul 2014/15 ed incidono per il 14,4%.
I ricavi da Merchandising risultano pari a € 3,25 milioni (€ 1,3 milioni nel 2014/15) ed incidono per il 4,7% sul fatturato.

I Costi.

Il costo del personale pari a € 48,8 milioni (€ 25,1 milioni nel 2014/15) risulta in aumento del 94,4% ed incide sul fatturato senza plusvalenze per il 71,1%.
Le spese per servizi ammontano a € 17,3 milioni (€ 14,14 milioni nel 2014/15) e risultano in aumento del 22,6%. Tali spese comprendono i costi per “Trabalhos especializados” per € 2.291.000 (€ 1.442.000 nel 2014/15). I costi per onorari ammontano ad € 1.114.000. I costi per servizi in sub-appalto sono diminuiti da 6,7 milioni a 5,7 milioni.

Il Player Trading.

Nel 2015/16 il risultato economico della cessione dei calciatori è positivo per € 7.716.000. Nel 2014/15 era positivo per € 28 milioni.
La cessione di Fredy Montero, venduto per € 5 milioni al ‘Tianjin Teda Football Club’, ha determinato una plusvalenza di Euro 3.443.000; la cessione di Valentin Viola all’ Apollon Football ha determinato un guadagno di 2.577.000; la cessione di Naby Sarr per € 1.999.000 al Charlton Athletic,  ha determinato una plusvalenza di € 666 mila; la cessione di Shikabala al club Zamalek per €  570 mila ha determinato una plusvalenza per € 390 mila.
L’ammortamento dei calciatori ammonta a Euro 8.157.000 (€ 7.333.000 nel 2014/15). Nel 2015/16 è stata effettuata una svalutazione per Euro 1.175.000 (€ 3.483.000 nel 2014/15).

L’EBIT è negativo per € 26,35 milioni. Nel 2014/15 era positivo per € 23,46 milioni.
A contribuire al risultato negativo dell’EBIT è stato l’accantonamento per il contenzioso con Doyen effettuato per € 14.991.000. Tale accantonamento figura nella gestione straordinaria.
La gestione finanziaria è negativa per € 5,7 milioni (-€ 1,11 milioni nel 2014/15).
Il risultato netto è negativo per Euro 31.905.000; mentre, nel 2014/15 era positivo per €  19.333.000.

Il “Breakeven Result”.

Il risultato prima delle imposte è negativo per € 32,1 milioni; nel 2014/15 era positivo per € 22,35 milioni; mentre, nel 2013/14 era positivo per € 488 mila. L’aggregato dei risultati prima delle imposte degli ultimi tre esercizi è negativo per 9,7 milioni di Euro. Pertanto, per quanto riguarda il “Break-even Rule”, lo Sporting dovrebbe risultare conforme.
Molto probabilmente non andrà considerato l’accantonamento per il contenzioso e saranno esclusi una quantità significativa di spesa, in particolare per la gestione di impianti sportivi, come stadio e Academy e campi di allenamento di calcio.

Anche l’aggregato dei risultati prima delle imposte degli esercizi chiusi il 2013, 2014 e2015 è negativo per 20,7 milioni di Euro rientrava nella soglia di tolleranza.

Il Settlement Agrement.

L’ 8 maggio 2015 era stato stipulato un Settlement Agreement con l’UEFA in cui lo Sporting ammetteva che non era riuscito a soddisfare il requisito di pareggio per il periodo di monitoraggio 2014/15. Nel Settlement Agreement si stabiliva  che per il periodo di monitoraggio del 2015/16, lo Sporting conseguisse il Breakeven nei limiti della deviazione accettabile.
La sanzione era di 2 milioni di Euro condizionata.

Conclusioni.


Gli Amministratori dello Sporting sostengono che i risultati record in termini economici relativi alle cessioni effettuate nel mese di Agosto 2016 (vedasi: João Mário), sono stati resi possibili dal forte investimento che è stato fatto nel rafforzare la squadra e il team tecnico. Inoltre, le capacità di negoziazione hanno permesso la firma del contratto dei diritti televisivi e di sponsorizzazione, più vantaggiosi. 

giovedì 15 settembre 2016

Manchester United : i risultati record del bilancio 2015/16.


Luca Marotta


Il 12 settembre 2016 sono stati resi noti i risultati della quarta trimestrale 2015/16 del Gruppo Manchester United plc. I risultati della quarta trimestrale riportano anche quelli dell’intero esercizio 2015/16. Prima di procedere nell’analisi, bisogna evidenziare che la quarta trimestrale del 2014/15 riportava un risultato netto leggermente diverso da quello del bilancio definitivo: ossia una perdita netta di £ 1.080.000; mentre il bilancio definitivo evidenziava una perdita di £ 895 mila.

I risultati, resi noti il 12 settembre 2016, evidenziano tre record: 1) record di fatturato (£ 513,5 milioni); 2) record di EBITDA (191,9 milioni); 3) record di risultato operativo positivo (£ 68,9 milioni).
Secondo  Ed Woodward, Executive Vice Chairman, i risultati record del 2016 riflettono la forza del business e il Club è sulla strada giusta per ottenere ricavi record nel 2017, anche in assenza della partecipazione alla Champions League. I brillanti risultati economici e finanziari hanno permesso di investire nella squadra, nel management e nelle strutture per competere e vincere trofei nei prossimi anni.
Nel presentare il business del club inglese, gli Amministratori evidenziano che il Manchester United è uno dei club sportivi più popolari e di successo nel mondo. In 138 anni di storia ha vinto 64 trofei e detiene il record di 20 campionati inglesi vinti. I successi sportivi hanno contribuito allo sviluppo del marchio, che è uno dei principali marchi sportivi del mondo e può vantare una comunità globale virtuale di 659 milioni di fans. Ed è verso questa grande comunità di tifosi che il Manchester United si rivolge per generare entrate significative da più fonti, tra cui sponsorizzazioni, merchandising, licensing di prodotto, media tradizionali, nuovi media e mobile e i ricavi da match day.

Come previsto dagli Amministratori, il fatturato del Gruppo Manchester United plc, nel 2015/16, ha raggiunto la cifra record di 515,3 milioni di sterline (£ 395,2 milioni nel 2014/15), pari a circa 623,6 milioni di Euro (ad un cambio 1 Eur = 0,8264 GBP), conseguendo un utile di £ 36,3 milioni a fronte di una perdita di  perdita di £ 895 mila, conseguita nel 2014/15. L’incremento del fatturato è stato di £ 120 milioni, ed è dipeso soprattutto dall’aumento dei ricavi commerciali. La crescita dei ricavi è stata alimentata dal nuovo contratto ‘adidas’ e dalla partecipazione alla Champions League.
L’Ebitda è risultato positivo per £ 191,9 milioni (£ 120 milioni nel 2014/15).
Il risultato positivo del 2015/16, è dovuto alla crescita dei ricavi nettamente superiore alla crescita dei costi. La perdita consolidata del 2014/15, pari a £ 895 mila, era dipesa oltre che dalla mancata partecipazione alla Champions League, anche dal costo dell’operazione di rifinanziamento del debito, che determinò un aumento degli oneri finanziari netti.
Alle considerazioni fatte, bisogna aggiungerne una di carattere comparativo con gli altri club europei: il fatturato 2015/16 del Manchester United ha spostato la sfida col Real Madrid  per il primato del club di calcio che fattura di più oltre la soglia dei 600 milioni di Euro.

L’importo dell’accordo raggiunto per la sponsorizzazione tecnica con ‘adidas’, conferma quanto detto sopra. Il nuovo accordo è partito dal 1 Agosto 2015, con la durata di 10 anni ed un corrispettivo complessivo di £ 750 milioni, pari a circa 1 miliardo di Euro, corrispondenti a circa 100 milioni di Euro per ogni anno del contratto.
A quanto sopra si deve aggiungere il fatto che il 26 luglio 2012, il Manchester United ha stipulato un accordo con General Motors (Chevrolet) per la sponsorizzazione della maglia, a partire dalla stagione 2015/16. La durata del contratto avrà scadenza alla fine della stagione 2020/21. L’accordo di sponsorizzazione sarà di 70,0 milioni di Dollari USA nella prima stagione, e aumenterà di un ulteriore 2,1% in ogni stagione, successivamente, attraverso la durata del contratto.
Il Manchester United a titolo di accordo di pre-sponsorizzazione ha già ricevuto circa 18,6 milioni dollari nella stagione 2013/14 e presumibilmente lo stesso importo anche per la stagione 2014/15. Complessivamente il nuovo accordo di sponsorizzazione della maglia ha un valore di circa 559 milioni di dollari USA.

La stagione sportiva 2015/16 ha visto il successo nella FA Cup, per la dodicesima volta nella storia del club; in Premier League il Manchester United è giunto quinto (4° posto nel 2014/15) con 66 punti, fallendo l’obiettivo della partecipazione alla Champions League 2016/17. Il Manchester Ubited ha partecipato alla fase a gironi della Champions League 2015/16, giungendo terzo nel suo girone e successivamente è stato eliminato agli ottavi di UEFA Europa League.

Il Gruppo.

Il Gruppo è controllato da Manchester United plc, che è una società, quotata a Wall Street (NYSE). La società è stata costituita secondo il diritto societario delle Isole Cayman ed è a sua volta controllata da Red Football LLC, registrata nel Delaware (USA), che appartiene alla famiglia Glazer.

La struttura dell’attivo.


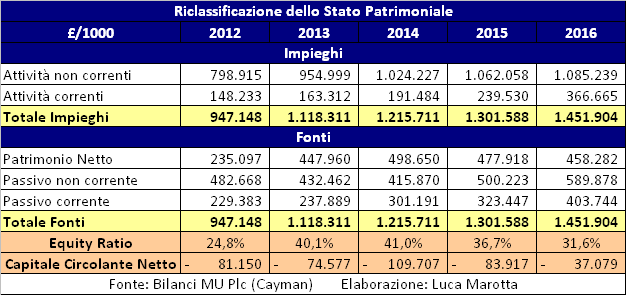
Il totale dell’attivo è aumentato da £ 1,3 miliardi a £ 1,45 miliardi. In altre parole, il Manchester United ha a disposizione mezzi per un valore di circa 1,76 miliardi di Euro.
La struttura dell’attivo è prevalentemente “immobilizzata”. Infatti, le attività non correnti costituiscono il 74,7% (81,6% nel 2014/15) dell’attivo. Ciò che caratterizza il consolidato è l’enorme peso dell’avviamento, che è pari £ 421,4 milioni (€ 510 milioni) e che da solo rappresenta il 29% dell’attivo. Da notare che i princìpi contabili internazionali IAS-IFRS, non assoggettano l'avviamento ad ammortamento, ma lo sottopongono, annualmente, ad un test denominato “impairment” per la verifica del suo valore, che nel bilancio in questione risulta invariato rispetto al 2014/15.
Il valore contabile netto della rosa ammonta a £ 241,7 milioni (€ 292,5 milioni) ed evidenzia un incremento dell’ 1,5%. Il valore della rosa rappresenta solo il 16,6% dell’attivo ed è coperto interamente dai mezzi propri.
Le immobilizzazioni materiali sono diminuite da £ 250,6 milioni a £ 245,7 milioni, con un decremento del 2% e gli investimenti immobiliari risultano pari a £ 13,4 milioni (£ 13,6 milioni nel 2014/15).

L’INDICE DI FINANZIAMENTO DEL PATRIMONIO CALCIATORI.
L’indice di finanziamento del Patrimonio Calciatori indica la capacità di copertura degli investimenti in Diritti Pluriennali alle prestazioni dei calciatori con i Mezzi Propri. Nel caso in questione è pari a 1,9. Questo significa che tutti i calciatori sono stati acquistati con i mezzi propri, e non si è dovuto ricorre al capitale di terzi a tal scopo.

L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è pari a 0,46.
Infatti, l’equity ratio è pari a 31,6% e si ricorre prevalentemente al capitale di terzi, nella misura del 68,4%.

L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più la società è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 1,46, ciò vuol dire che il club possiede dei beni il cui valore è sufficiente a pagare i debiti. Tuttavia, tra questi beni è compreso l’avviamento pari a £ 421 milioni, circa il 29% dell’attivo. Anche se si escludesse l’avviamento, l’indice di solvibilità totale sarebbe comunque pari a 1,04.

L’INDICE DI SOLVIBILITA’ CORRENTE
Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,91, ciò vuol dire che l’attivo a breve non sarebbe, di poco, in grado di pagare i debiti a breve.
Il capitale circolante netto è negativo per la cifra di £ 37,1 milioni, ma in diminuzione rispetto al 2014/15. In genere, la presenza di un capitale circolante netto positivo è indicatore della buona salute finanziaria di cui gode la società. Nel caso in questione a determinare la negatività influiscono i ratei e risconti passivi per £ 186,8 milioni.

Il Patrimonio Netto.

Il Patrimonio Netto è positivo ed è pari a £ 458,3 milioni (€ 554,5 milioni). Il 30 giugno 2015, il patrimonio netto era pari a £ 477,6 milioni, perciò, la veriazione è dovuta all’ incremento di £ 18,1 milioni della riserva utili e al decremento delle riserve di copertura (“hedging riserve”), che sono diminuite di £ 37,7 milioni.
Durante l’esercizio sono stati pagati dei Dividendi per £ 20.084.000.
I mezzi propri finanziano il 31,6% dell’attivo (36,7% nel 2014/15).
Il capitale sociale è composto da n. 39.812.443 azioni di Classe A e n. 124.000.000 azioni di Classe B.
Il Consiglio di Amministrazione ha deliberato la distribuzione di un regolare dividendo semestrale sulle azioni di Classe A e di Classe B in circolazione della Società pari a $ 0,09 per azione, che verranno pagati nel mese di gennaio e giugno 2017.

L’indebitamento finanziario netto.


Il totale dei debiti finanziari lordi, al 30 giugno 2016, ammonta a £ 490 milioni (€ 593 milioni), mentre al 30 giugno 2015 erano pari a £ 411 milioni, con un incremento del 19,3%. Solo £ 5,6 milioni (£ 485 mila nel 2014/15) sono allocati tra le passività correnti. L’indebitamento finanziario lordo finanzia il 33,8% dell’attivo (32% nel 2014/15).
Le Disponibilità liquide e mezzi equivalenti risultano pari a £ 229.2 milioni (€ 277 milioni) e registrano un incremento del 47,2%.
L’indebitamento finanziario netto risulta pari a £ 260,9 milioni (€ 357,7 milioni) e registra un aumento del 2,2%; tuttavia, l’indebitamento finanziario netto risulta inferiore al fatturato netto, senza plusvalenze.
L'incremento dell’indebitamento finanziario netto di £ 5,7 milioni rispetto all'anno precedente è dovuto principalmente all'impatto dei tassi di cambio col dollaro USA sul debito contratto in dollari. Infatti il cambio USD / GBP, al 30 Giugno 2015, era 1,5712; mentre al 30 Giugno 2016 era di  1,3332, con una variazione dell’15,1%.

Il rapporto tra indebitamento finanziario netto ed EBITDA è sceso di molto da 2,2 a 1,35. Poiché tale rapporto si giudica positivamente quando è inferiore a 2 e, invece, quando supera 3, pone dei dubbi sulla sostenibilità del debito, sembrerebbe confermato il fatto che l’aumento esponenziale dei ricavi permette al Manchester United di rendere sostenibile l’indebitamento finanziario, anche se l’origine del debito non deriva dalla gestione caratteristica, ma è conseguenza di fattori esogeni, come l’operazione dell’acquisto a debito.

Il Rendiconto Finanziario.

Il Rendiconto finanziario del Manchester United dimostra come la struttura del business caratteristico generi del “cash”. La variazione delle disponibilità liquide è stata positiva per £ 73,4 milioni.  Il Flusso di cassa netto derivante dall’attività operativa dell’esercizio è positivo per £ 186,1 milioni. Il Flusso di cassa netto da attività di investimento ha drenato £ 104,8 milioni. Per quanto riguarda le immobilizzazioni immateriali, risulta un investimento netto di  £ 99,7 milioni, in aumento di £ 2,9 milioni rispetto all’esercizio precedente. Infatti, risultano pagamenti per £ 138,1 milioni e incassi per £ 38,3 milioni.
Il Flusso di cassa generato dall'attività di finanziamento è stato negativo per  £ 20,45. L’importo derivante dagli utili su cambi su disponibilità liquide e mezzi equivalenti è stato pari a £ 12,6 milioni.

I Ricavi.


Il fatturato registra un incremento del 30,4%, assestandosi a £ 515,3 milioni (£ 395,2 milioni nel 2014/15), pari a circa € 623,6 milioni, superando, pertanto, la soglia record dei 600 milioni di Euro di fatturato.
Per quanto riguarda la composizione del fatturato netto, l’incidenza dei ricavi commerciali risulta pari al 52,1%; mentre i ricavi TV hanno inciso per il 27,2% e i ricavi da Match Day per il 20,7%.


Il grafico seguente mostra come nella composizione percentuale del fatturato dal 2012 prevalgano i ricavi commerciali.


I ricavi commerciali sono ulteriormente cresciuti del 36,3%, raggiungendo il record di £ 268,3 milioni (£ 196,8 milioni nel 2014/15). Dal 2011/12, i ricavi commerciali sono cresciuti in media del 22,9% ad anno. I ricavi per sponsorizzazioni sono aumentati del 3,4%, da £ 154.9 milioni a £ 160,1 milioni, con un incremento di £ 5,2 milioni rispetto all'anno precedente.
I ricavi dalle vendite al dettaglio, dal Merchandising e Licensing aumentano del 207,9% da £ 31,6 milioni a £ 97,3 milioni, con un incremento di £ 65,7 milioni, dovuto principalmente all’entrata in vigore del nuovo accordo con ‘adidas’.
I ricavi da “New Media & Mobile” sono aumentati del 4,8 % da £ 10,4 milioni a £ 10,9 milioni.
Durante l’anno 2016 sono stati annunciati 14 nuovi accordi commerciali, di cui 6 globali e 5 regionali.

I ricavi TV ammontano a £ 140,4 milioni (£ 107,7 milioni nel 2014/15) e risultano aumentati del 30,4%. La causa è da ricercare principalmente nella partecipazione alla Champions League.

I ricavi da gare sono pari a £ 106,6 milioni (£ 90,6 milioni nel 2014/15 e £ 108,1 milioni nel 2013/14), pari a circa € 129 milioni, e risultano aumentati del 17,7%, sempre a causa della partecipazione alla Champions League e anche all’andamento nelle coppe nazionali.

I Costi operativi.

I costi operativi totali sono cresciuti del 12,8% e ammontano £ 436,6 milioni, pari a circa € 528,3 milioni.
Il costo del personale è aumentato del 14,6%, da £ 202,6 milioni a £ 232,2 milioni (€ 280,9 milioni), a causa di rinnovi contrattuali unitamente ad una maggiorazione dei salari annuali a causa della partecipazione alla UEFA Champions League.
L’organico è aumentato da 778 a 810 persone.
L’incidenza del costo del personale sul fatturato, escluse le plusvalenze, è del 45,1%, mentre nell’esercizio precedente era del 51,4%. Sono percentuali “virtuose” che rientrano nei limiti stabiliti dal Fair Play Finanziario. Il decremento percentuale è determinato dall’aumento del fatturato avvenuto in misura superiore a quella del costo del personale.
Le svalutazioni diminuiscono da £ 10,3 milioni a £ 10,1 milioni e l'ammortamento dei calciatori ammonta a £ 88 milioni (€ 106,5 milioni), con un decremento dell’11,6%.
I costi straordinari ammontano a £ 15,1 milioni; nel 2014/15 sono stati pari a £ 2,3 milioni, mentre nel 2013/14 erano pari a £ 5,2 milioni. £ 8,4 milioni riguardano la risoluzione contrattuale con il manager Van Gaal e il suo staff e £ 6,7 milioni sono relativi all’impairment registrato per alcuni calciatori.
Per quanto riguarda il risultato economico da cessione di calciatori, si è verificata un’eccedenza di minusvalenze per £ 9,8 milioni (€ 11,8 milioni).

La gestione finanziaria.

Gli oneri finanziari netti risultano diminuiti di £ 15,2 milioni, passando da £ 35,2 milioni a £ 20 milioni (€ 24,2 milioni), registrando un decremento del 43,2%, che è importante. La variazione è dovuta principalmente alla riduzione degli interessi pagati, dovuta all’operazione di rifinanziamento del debito.

I proventi finanziari lordi risultano diminuiti da £ 204 mila a £ 442 mila (€ 535 mila).

Il Breakeven Result

Il risultato prima delle imposte è positivo per £ 48,8 milioni, pari a circa 59,1 milioni di Euro. Nel 2014/15 era negativo per £ 3,6 milioni. Considerando che nel 2013/14 il risultato prima delle imposte era positivo per £ 40,5 milioni, si otterrebbe un risultato aggregato positivo di £ 85,7 milioni.

Le imposte sul reddito.

Le imposte sul reddito risultano negative per £ 12,4 milioni. Nel 2014/15 erano positive £ 2,7 milioni.

Il Risultato Netto.

A causa delle imposte, nel 2015/16 si è registrato un risultato netto positivo per £ 36,3 milioni.
Nel 2014/15, il risultato netto dell'esercizio era negativo £ 895 mila milioni e nel 2013/14 era positivo per £ 23,8 milioni.

Prospettive


Le prospettive per l'esercizio 2016/2017 sono estremamente rosee, anche senza la partecipazione alla Champions League. Gli amministratori del gruppo Manchester United plc prevedono: Ricavi ancora in aumento intorno a £ 530/540 milioni e un EBITDA positivo in diminuzione tra 170 a 180 milioni di sterline. 

sabato 10 settembre 2016

I conti del Besiktas 2015/16: perdita nei limiti del Settlement Agreement.


Luca Marotta


La società “BEŞİKTAŞ FUTBOL YATIRIMLARI SANAYİ VE TİCARET ANONİM ŞİRKETİ”, cui fa capo il club turco del Besiktas è una società quotata nella Borsa Istanbul.

Tale società è controllata dall’associazione sportiva Beşiktaş Jimnastik Kulübü Derneği, che detiene il 51% delle azioni. Il restante 49% costituisce il flottante negoziato in borsa.
Le altre società oggetto di consolidamento al 100% sono:
Beşiktaş Sportif Ürünler Sanayi ve Ticaret A.Ş. (“Beşiktaş Sportif”) che si occupa dell’ attività di produzione e commercializzazione di prodotti di marca Besiktas e Beşiktaş Televizyon Yayıncılık A.Ş. (“Beşiktaş Televizyon”) che si occupa della TV.

Il cambio che sarà utilizzato, nell’esposizione dei conti, è quello alla data di chiusura del bilancio consolidato del 31/05/2015, che era il seguente: 1 Lira Turca = Euro 0,3037.

L’esercizio 2015/16 si è chiuso con una perdita di circa 58,6 milioni di Lire Turche, pari ad Euro 17,8 milioni e il Patrimonio Netto oltre ad essere negativo risulta deteriorato rispetto all’esercizio precedente.
I conti consolidati del Besiktas sembrano mostrare una situazione di squilibrio economico, patrimoniale e finanziario, che ha causato nel tempo una situazione con numerosi debiti scaduti, che è già stata sanzionata dall’UEFA nel 2012 e anche la violazione del requisito del Break-Even, che ha comportato la stipula di un Settlement Agreement con gli organismi di controllo del Fair Play Finanziario. Dal 2015/16, sembrerebbe che a pesare negativamente sul conto economico siano soprattutto gli oneri finanziari.

Dal punto di vista sportivo, durante la stagione sportiva 2015/16, il Besiktas ha vinto il campionato turco, ed ha partecipato alla fase a gironi di UEFA Europa League.

L’accordo con l’UEFA per il Fair Play Finanziario.

L’8 maggio 2015 è stato stipulato un Settlement Agreement tra l’UEFA e il Beşiktaş Futbol Yatırımları Sanayi ve Ticaret A.Ş..
Il Club ha riconosciuto che ha un deficit di break-even complessivo al di sopra della deviazione accettabile e, pertanto, non è riuscito a soddisfare il requisito di pareggio per il periodo di monitoraggio 2014/15.
Il Club si è impegnato ad avere un deficit massimo di pareggio di Euro 20 milioni per l’esercizio che termina nel 2016 e di euro 10 milioni per l’esercizio che termina nel 2017.
Inoltre, il club ha concordato sul fatto che, per l’esercizio che termina il 2016 e per l’esercizio che si conclude nel 2017, il contenimento de i costi del personale e degli ammortamenti e svalutazioni dei giocatori.
Il Club si è impegnato a pagare un importo fino a Euro 5.5 milioni, che sarà trattenuto dai ricavi che percepirà per la partecipazione a competizioni UEFA, a partire dalla stagione 2014/15. Del suddetto importo, Euro 1,5 milioni sono incondizionati e versati per intero, e dovevano essere trattenuti in tre rate di pari importo.
Il pagamento dei restanti 4 milioni di Euro è condizionato. Tale importo può essere trattenuto in talune circostanze a seconda conformità del club con le misure operative e finanziarie imposte nell'accordo transattivo. Ai fini del calcolo di pareggio, gli importi effettivamente trattenuti dalla UEFA non saranno considerati come un costo rilevante ai fini del calcolo di pareggio del rispettivo anno.
Inoltre, sono state stabilite delle limitazioni di natura sportiva riguardante il numero di giocatori da inserire in lista per le competizioni europee dell’UEFA.

Il Precedente.
L’accordo transattivo dell’8 maggio 2015, invero non è il primo problema che il Besiktas ha dovuto affrontare con i regolamenti UEFA. Infatti, bisogna ricordare che già il 30 maggio 2012, l’UEFA decise di escludere il Besiktas dalle competizioni per un periodo di due anni, con la sospensione del secondo anno per un periodo probatorio di cinque anni. Il 29 giugno 2012, il TAS confermò le sanzioni imposte dall'Organo di Appello UEFA. Conseguentemente, il Beşiktaş JK fu escluso per due edizioni dalle competizioni per club UEFA per un periodo di  cinque stagioni. Tuttavia, l'esclusione per la seconda stagione è stata sospesa per un periodo probatorio di cinque anni; il Besiktas JK fu anche multato per 200.000 euro di cui 100.000 sospesi per un periodo probatorio di cinque anni.
Nella sostanza, secondo il TAS, la decisione impugnata risultava corretta, perché il Besiktas aveva seguito una politica sistematica di attesa per le decisioni della FIFA o del TAS prima di effettuare i pagamenti. In altre parole, il Besiktas si comportava in modo tale che i club creditori agissero in contenzioso e di fatto non pagava prima che la FIFA avesse emesso una decisione finale. Ciò ha permesso al club turco di ritardare indebitamente i termini di pagamento e di ottenere una qualche forma di credito, omettendo il pagamento nei termini pattuiti. Secondo il TAS, il Besiktas aveva guadagnato un vantaggio sleale, mettendo in pericolo l'equilibrio finanziario dei club creditori.
Nel mese di giugno 2013, la Commissione Disciplinare e di Controllo UEFA (CDC) dispose che il Beşiktaş non partecipasse alle UEFA Europa League 2013/14. La Commissione di Appello UEFA  respinse il ricorso del Beşiktaş. Di conseguenza, il Beşiktaş non partecipò all'edizione 2013/14 della UEFA Europa League.

Lo Stato Patrimoniale.
Lo Stato Patrimoniale mostra una struttura di squilibrio finanziario e patrimoniale. Il Patrimonio netto è negativo per 546,4 milioni di Lire Turche, pari a Euro 165,9 milioni. Se si considera la valuta nazionale il Patrimonio Netto risulta in deterioramento rispetto al 31/05/2015.
La sussistenza di tale elemento è contraria all’indicatore n. 2 del Fair Play Finanziario (negative equity).
Il totale dell’attivo ammonta a Euro 89,8 milioni e risulta in aumento rispetto all’esercizio precedente.
Le immobilizzazioni materiali sono trascurabili essendo pari a Euro 2,8 milioni, con un’incidenza sull’attivo del 3,1%; mentre, le immobilizzazioni immateriali sono pari a Euro 21,8 milioni, con un’incidenza del 24,27% sull’attivo.
Il Valore contabile della Rosa calciatori è di 144,8 milioni di Lire Turche, pari ad Euro 43,8 milioni, il valore al 31 maggio 2015 era pari a 143 milioni di Lire Turche.
Tra le poste principali dell’attivo emergono i risconti attivi pari a 31,2 milioni di Lire Turche, pari a circa Euro 9,5 milioni, con un’incidenza del 10,55% sull’attivo. Quelli pluriennali ammontano a 26,9 milioni di Lire Turche, pari a Euro 8,2 milioni e i risconti attivi a breve termine a 4,3 milioni di Lire Turche, pari a Euro 1,3 milioni. L’importo maggiore riguarda i risconti attivi calcolati sul costo di una licenza pari a 17 milioni di Lire Turche, pari a circa Euro 5,2 milioni.


L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 0,35 (0,27 nel 2014/15), ciò vuol dire che il valore dei beni posseduti non è sufficiente a pagare i debiti.

L’INDICE DI SOLVIBILITA’ CORRENTE
Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,32 (0,21 nel 2014/15), ciò vuol dire che l’attivo a breve non sarebbe in grado di pagare i debiti a breve.

In effetti, il capitale circolante netto è negativo per TL 395,5 milioni (circa € 120,12 milioni).
Per far fronte all’indebitamento a breve è prevista la ristrutturazione della durata dei prestiti e l'utilizzo di ulteriori prestiti per l’importo complessivo di TL 213.820.000 (64,9 milioni), oltre alla rateizzazione del debito fiscale e finanziamenti da parti correlate.

Il Rendiconto Finanziario Consolidato.

Le disponibilità liquide sono aumentate di TL 1,69 milioni (€ 875 mila), da TL 765 mila a TL 2,46 milioni.
L’attività operativa ha prodotto cash per TL 29,8 milioni, l’attività di investimento ha prodotto flussi di cassa positivi per TL 9,1 milioni e l’attività di finanziamento ha “bruciato cassa” per circa TL 19,3 milioni.


L’Indebitamento Finanziario Netto.

La posizione finanziaria netta è negativa per TL 455,4 milioni (Euro 131,8 milioni). Dal 2013 l’indebitamento finanziario netto risulta in continuo aumento a fronte ad un patrimonio netto negativo per TL 546,6 (Euro 165,9 milioni) in deterioramento e ad un capitale investito netto negativo per TL 90,9 milioni (Euro 34,1 milioni).


La Gestione Economica.

I ricavi pari a circa TL 407,5 milioni, pari a circa 123,7 milioni di Euro, sono comprensivi delle plusvalenze e registrano un aumento del 45,3%.
L’incremento maggiore riguarda le cessioni di calciatori, che hanno toccato la cifra di TL 81.9 milioni (€ 24,8 milioni). Molto probabilmente l’incremento è dovuto alle cessioni di Demba Ba al club cinese dello SH Shenhua; di Ersan Adem Gülüm al club cinese dello Hebei China Fortune e di Atınç Nukan al club tedesco dello Rasenball Sport Lipsia. Per quanto sopra il fatturato al netto delle plusvalenze potrebbe essere stimato in 98,9 milioni di Euro.
I proventi UEFA ammontano a TL 39,5 milioni (€ 12 milioni).
L’incidenza percentuale delle varie tipologie di ricavi è la seguente: i ricavi da cessione diritti di trasmissione incidono per il 24,2%, le sponsorizzazioni per il 13,3%, i ricavi da biglietteria per il 7%, le competizioni UEFA per il 9,7% e i ricavi da cessioni calciatori per il 20,1%.


Il costo del personale complessivo ammonta a circa TL 205,1 milioni (€ 62,2 milioni). L’ammontare incluso nella voce del costo del venduto è di circa TL 194,8 milioni (€ 59,2 milioni), la parte restante figura tra le spese amministrative e commerciali.
Gli ammortamenti e le svalutazioni complessive ammontano a circa TL 23,6 milioni (€ 10,3 milioni). L’ammontare incluso nella voce del costo del venduto è di circa TL 32,9 milioni (€ 9,9 milioni), la parte restante figura tra le spese amministrative e commerciali.
Negli altri costi operativi figura un importo per per perdite su cambi derivanti da attività operative
TL 21.678.111, pari a circa 6,6 milioni di Euro.
L’EBIT risulta positivo per 24,2 milioni di Lire Turche, pari a Euro 7,36 milioni e a causa del peso degli oneri finanziari pari a 95,2 milioni di Lire Turche (Euro 28,9 milioni) si raggiunge una perdita prima delle tasse pari a 57,8 milioni di Lire Turche (Euro 17,5 milioni).
Tale risultato risulterebbe nei limiti stabiliti dal Settlement Agreement dell’ 8 maggio 2015.

Conclusioni.

Sono numerosi i club Turchi, oltre al Besiktas, che si sono dovuti confrontare con l’UEFA per problemi legati al Fair Play Finanziario, come: Bursaspor, Galatasaray; Fenerbahce; Trabzonspor.
Nel caso del Besiktas sembrerebbe necessaria una robusta ricapitalizzazione onde ridurre il peso dell’indebitamento e dei conseguenti oneri finanziari. Si tenga anche conto che l’indebitamento finanziario netto, dal 2013 è in aumento.