mercoledì 10 maggio 2023

Bilancio Chelsea 2021/22: la guerra determina il cambio di proprietà. Perdita per £ 121,28 milioni con utile da calciomercato per £ 123,2 milioni e svalutazione del parco calciatori per £ 76,7 milioni.


Luca Marotta

jstargio@gmail.com


Nel 2021/22, il Chelsea è stato profondamente segnato dalla guerra in Ucraina tanto da rendere necessario il cambio della proprietà.

Il 10 marzo 2022, il Gruppo cui fa capo il Chelsea Football Club è stato obbligato a operare entro i limiti di una licenza speciale rilasciata dal governo britannico, a causa delle sanzioni imposte a Roman Abramovich, che era il proprietario del Chelsea.

I limiti imposti, sono rimasti in vigore fino alla vendita del Chelsea, avvenuta il 30 maggio 2022.

Al Chelsea furono imposti, fino alla vendita del club, dei limiti riguardanti la capacità di effettuare alcune transazioni, tra cui la vendita di biglietti per le partite e gli abbonamenti, il merchandising, le transazioni con i giocatori e i nuovi accordi di sponsorizzazione. Tali limiti hanno avuto un impatto sui risultati dell'anno e si ripercuoteranno anche sui bilanci dell'anno successivo, a causa delle restrizioni imposte alla stipula di accordi contrattuali. Il cambio della proprietà ha permesso l'abolizione delle restrizioni e la ripresa delle operazioni.

La società “Chelsea FC Holdings Limited” (già “Chelsea FC plc”), ha chiuso il bilancio consolidato al 30 giugno 2022, con una perdita consolidata di 121,28 milioni di sterline, (2021: perdita consolidata di 153,4 milioni di sterline) pari a circa € 141,32 milioni al cambio del 30.06.2022 di 1 € = 0,8582 £.

Il 10 marzo 2022, sono state imposte delle sanzioni a Roman Abramovich,l precedente proprietario del Club, ed il Gruppo cui appartiene il Chelsea è stato obbligato a operare entro i limiti di una licenza speciale rilasciata dal governo britannico.

Il 27 maggio 2022, la società ha cambiato il nome in “Chelsea FC Holdings Limited” e la società è stata registrata nuovamente trasformandola da P:L:C: a società privata LIMITED.

Il risultato prima delle imposte (EBT) è negativo per 121,35 milioni di sterline, mentre nel 2020/21 era negativo per 155,94 milioni di sterline.

Il risultato economico negativo del 2021/22 dipende anche dalla svalutazione del parco calciatori per £ 76,7 milioni. Rispetto all’esercizio precedente, l’aumento del costo del personale è stato coneuto segnando +7,34 milioni (+2,2%), rispetto ai 49,4 milioni dell’2020/21 (+17,4%).

Il risultato prima delle imposte è negativo per £ 154,9 milioni. Nel 2020/21, il risultato prima delle imposte è stato negativo per £ 154,9 milioni; nel 2019/20 era positivo per £ 35,65 milioni, nel 2018/19 si era registrato un risultato positivo per £ 101,78 milioni.

Nel 2021/22, grazie anche alla riapertura dello stadio, il Chelsea ha visto aumentare il fatturato da £ £ 434,9 milioni a £ 481,28 milioni (€ 560,8 milioni), che rappresenta il miglior terzo fatturato nella storia del Chelsea.

Rispetto all’esercizio precedente ha giovato la riapertura agli spettatori dello stadio.ed i ricavi da Match Day sono aumentativi a £ 61 milioni.  

I costi operativi ordinari sono aumentati di £ 40,7 milioni a causa soprattutto dell’incremento dell'ammortamento dei giocatori di 55,29 milioni di sterline.

I costi operativi straordinari sono aumentati di £ 52.681.000, per l’aumento della svalutazione calciatori.

Dal punto di vista sportivo, la stagione 2021/22, il Chelsea ha conseguito il terzo posto con 74 punti (4° posto con 67 punti nel 2020/21), acquisendo il diritto di partecipare alla UEFA Champions League 2021/22. In Champions League, il Chelsea ha ragiunto i quarti eliminato dal Real Madrid (nel 2020/21 ha vinto il trofeo battendo in finale il Mancheater City per 1 a 0).

Il Chelsea ha raggiunto la finale di FA Cup perdendo con il Liverpool ai rigori (2020/21: finale persa con il Leicester il 15 Maggio 2021 per 1-0) e anche nella Coppa di Lega (EFL CUP) ha perso la finale ai rigori con il Liverpool (2020/21: quarto turno, eliminato dal Tottenham).

Nell'anno finanziario 2020/21 sono state disputate tre casalinghe di Premier League della stagione 2019/20 e sono state disputate a porte chiuse.

Il Gruppo

Fino al 30 maggio 2022 gruppo aveva come holding “Fordstam Limited” e come controllore di ultima istanza Roman Abramovich. A causa delle sanzioni contro la Russia Roman Abramovich è stato costretto ad alienare il club. Dal 30 maggio 2022, la capogruppo è la società “Blues Investment Holdings L.P.”, una società in accomandita semplice costituita nelle Isole Cayman.

Di fatto un consorzio guidato da Todd Boehly e da affiliati di Clearlake Capital Group L.P., ha acquisito il 100% delle azioni di “Chelsea FC Holdings Limited” e delle sue controllate tramite “Blueco 22 Limited”, per quanto sopra descritto, il Gruppo è di proprietà di un consorzio guidato da Todd Boehly e Clearlake.

“Chelsea FC Holdings Limited” è una società “sub-holding” del gruppo cui fa capo il “Chelsea Football Club”.

Le società controllate da Chelsea FC Holdings Li,ited” sono le seguenti: Stamford Bridge Securities Limited  (100%), che è una holding immobiliare; Chelsea Car Parks Limited (100%), società che gestisce i parcheggi; The Hotel at Chelsea Limited  (100%), società che gestisce alberghi e il servizio catering; Chelsea FC Merchandising Limited  (100%), società che gestisce il Merchandising e gli ordini per corrispondenza; Chelsea FC Pte Limited  (100%), che svolge le funzioni di un ufficio di rappresentanza; Chelsea Football Club Limited  (100%), club di calcio professionistico; Chelsea TV Limited (100%), società non operativa; Chelsea Limited (100%), società non operativa; Chelsea Football Club Women Limited  (100%), club di calcio femminile.

Tutte le società controllate sono registrate in Gran Bretagna, ad eccezione di Chelsea FC Pte Limited, che è registrata a Singapore. L'intero capitale ordinario e il controllo del 100% dei diritti di voto di tutte le società controllate sono detenuti dalla Società.

Come parti correlate figurano Chelsea FC Foudation; Nike Chelsea Merchandising Limited, Chelsea Digital Ventures Limited e Lindeza Worldwide Limited.

La continuità aziendale.

Il bilancio è stato preparato sulla base del principio della continuità aziendale, che gli amministratori hanno ritenuto appropriato. La società “Chelsea FC Holdings Limited” dipende dalla sua capogruppo, “Blueco 22 Limited”, per il suo continuo supporto finanziario. A sua volta, la capogruppo “Blueco 22 Limited”, è supportata dal proprietario finale “Blues Investment Holdings L.P.”.

Gli Amministratori hanno scritto, come nel bilancio precedente, che “Chelsea FC Holdincs plc” fa affidamento sul continuo supporto finanziario della capogruppo “Blueco 22 Limited”. La società “Chelsea FC Holdings plc” ha ricevuto conferma dalla proprietà che saranno forniti fondi sufficienti per finanziare l'attività nel prossimo futuro. Gli Amministratori hanno pertanto adottato il presupposto della continuità aziendale nella predisposizione del presente bilancio.

I Revisori di KPMG LLP, tenuti a segnalare se abbiano concluso che l'uso del presupposto della continuità aziendale fosse stato inappropriato o che esiste un'incertezza che avrebbe potuto suscitare dubbi significativi sull'uso di tale presupposto per un periodo di almeno dodici mesi a partire dalla data di approvazione del bilancio, non hanno avuto nulla da segnalare su questi aspetti.

I Revisori di KPMG LLP, hanno ritenuto che l'uso da parte degli amministratori del criterio della continuità aziendale nella preparazione del bilancio del gruppo e della società sia appropriato. Inoltre, non hanno identificato, e hanno concordato con la valutazione degli amministratori che non vi sia, un'incertezza materiale relativa a eventi o condizioni che, individualmente o collettivamente, possano far sorgere dubbi significativi sulla capacità del gruppo o della società di continuare a operare come un'azienda in funzionamento per il periodo di continuità aziendale.

La struttura dell’attivo patrimoniale.


Il totale dell’attivo ammonta a £ 874,04 milioni (£ 823,36 milioni nel 2020/21) e risulta in aumento del 6,2%.

Al 30 giugno 2022, le attività non correnti rappresentano il 54,9% del totale dell’attivo e ammontano complessivamente a £ 480,19 milioni, con un incremento del 22%.

Le immobilizzazioni immateriali nette, rappresentano il 35,1% dell’attivo e risultano diminuite del 29,9%, da £ 437,5 milioni a £ 306,9 milioni. Le immobilizzazioni immateriali includono la parte non ammortizzata del costo delle registrazioni dei giocatori (£ 302.87 milioni) e del software generato internamente (£ 4,03 milioni).

Le immobilizzazioni materiali, rappresentano il 19,5% dell’attivo e ammontano a £ 170,12 milioni; nel 2020/21 erano pari a £ 174,86 milioni. Gli oneri finanziari capitalizzati, inclusi nel valore delle immobilizzazioni materiali, ammontano a £ 2.003.000, come nel precedente esercizio. L’importo investito nel 2021/22 è stato di £ 7,08 milioni

Le attività correnti rappresentano il 45,1% dell’attivo e ammontano complessivamente a £ 393,85 milioni, con un incremento del 89,5% rispetto all’esercizio precedente.

Le disponibilità liquide aumentano da £ 16,37 milioni a £ 54,18 milioni.

L’INDICE DI SOLVIBILITA’ TOTALE

Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 2,02 (1,95 nel 2020/21), ciò vuol dire che il club possiede dei beni il cui valore, in base ai criteri di valutazione adottati, è abbondantemente in grado di pagare i debiti.

L’INDICE DI SOLVIBILITA’ CORRENTE

Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente sia in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 1,12 (0,57 nel 2020/21), ciò vuol dire che l’attivo a breve sarebbe in grado di pagare i debiti a breve. Bisogna considerare anche che il passivo corrente comprende £ 27,8 milioni (£ 40,1 milioni nel 2020/21) dei ratei relativi ai ricavi delle vendite iniziali degli abbonamenti per la stagione 2021/22.

Le attività correnti nette pari a £ 41,1 milioni (-£154.5 milioni nel 2020/21) sono aumentate di £ 195.6 milioni, a causa dell’aumento dei crediti correnti di 148,2 milioni di sterline, della diminuzione dei debiti correnti anno di £ 9,67 milioni e di una aumento della liquidità e delle scorte di £ 37,8 milioni.

Il Valore della Rosa.

Al 30 giugno 2022, il valore contabile netto della rosa calciatori ammonta a 302,87 milioni di sterline (€ 352,9 milioni) e risulta in diminuzione di £130 milioni.

La variazione è stata causata da investimenti per £ 117,98 milioni, cessioni per un valore netto contabile residuo di £10,96 milioni, ammortamenti per £ 160,37 milioni, dalla svalutazione di £ 76,7 milioni.

Gli investimenti 2021/22 risultano inferiori di £ 102,8 milioni rispetto all’esercizio precedente.

Gli investimenti pari a £ 117,98 milioni includono l’acquisto di calciatori come Romelu Lukaku dall'Inter, Saûl Ñiguez dall'Atlético Madrid e Mason Burstow dal Charlton Athletic.

Tra le cessioni figurano quella di Tommy ABRAHAM (AS Roma); Kurt Zouma (West Ham UTD) e Fikayo Tomori (AC Milan).


A differenza dell’esercizio precedente, il valore contabile netto della Rosa è inferiore al valore del Patrimonio Netto.

Dopo la chiusura dell’esercizio sono stati ceduti 16 calciatori con un profitto di 22,2 milioni di sterline e sono stati acquistati 18 calciatori a un costo iniziale di 368,7 milioni di sterline (€ 127,8 milioni circa).

Il Patrimonio Netto.

Il patrimonio netto è positivo per £ 440,8 milioni (€ 513,66 milioni) e risulta in aumento rispetto al dato dell’esercizio precedente, che era positivo per £ 400,69 milioni. La variazione positiva di £ 40,14 milioni è dovuta essenzialmente al risultato del conto economico negativo per £ 121,35 milioni; all’aumento di capitale sociale che ha apportato risorse per £ 161,39 milioni. Nell’esercizio 2021/22 sono state emesse 3.070.461 azioni dal valore nominale di 1p ciascuna, che hanno determinato un aumento della riserva sovrapprezzo azioni per £ 161.358.000.

Al 30 giugno 2022, per quanto riguarda il Capitale sociale ordinario, risultano emesse e interamente pagate n. 214.975.461 Azioni ordinarie da 1 penny ciascuna.

Al 30 giugno 2021, il capitale sociale, interamente versato, era composto da 211.905.000 “ordinary shares” dal valore nominale di 1p ciascuna.

Al 30 giugno 2020, il capitale sociale, interamente versato, è composto da 209.755.000 “ordinary shares” dal valore nominale di 1p ciascuna.

Al 30.06.2019, il capitale sociale, interamente versato, era composto da 209.405.000 “ordinary shares” dal valore nominale di 1p ciascuna.

Al 30 giugno 2018, il capitale sociale, interamente versato, era composto da 201.185.000 “ordinary shares” dal valore nominale di 1p ciascuna.

Al 30 giugno 2017, il capitale sociale, interamente versato, era composto da 200.260.000 “ordinary shares” dal valore nominale di 1p ciascuna.

Il Patrimonio Netto finanzia il 50,4% dell’attivo.

L’indebitamento.

Il nuovo regolamento di Sostenibilità Finanziaria della UEFA – Edizione 2022 (“UEFA Club Licensing and Financial Sustainability Regulations Edition 2022”) nell’allegato J al punto j.6.1 esplicita il concetto del “Rapporto di indebitamento sostenibile” (“Sustainable debt ratio”), ossia alla fine del periodo di riferimento, l'indebitamento netto del licenziatario (diminuito dell'importo direttamente attribuibile alla costruzione e/o modifica sostanziale dello stadio e/o di strutture di allenamento) deve essere inferiore a tre volte

- la media (positiva) degli utili del periodo di riferimento e di quello immediatamente precedente

Il CFCB, può considerare:

i. Grado di leva finanziaria – ossia, il livello di indebitamento netto rispetto ai ricavi e alle attività sottostanti;

ii. Redditività e copertura - il livello dei ricavi rispetto ai costi di servizio del debito netto;

iii. Adeguatezza dei flussi di cassa - ossia, la capacità di coprire gli interessi e il rimborso del capitale del debito netto.

 Il bilancio consolidato al 30 giugno 2022, mostra una posizione finanziaria netta positiva in quanto le disponibilità liquide pari a £ 54.184.000 (€ 63,14 milioni).

Non sono evidenziati debiti finanziari, ma solo debiti commerciali e infragruppo; poiché Il finanziamento è fornito dalla società madre intermedia, “Blueco 22 Limited”, controllata da un consorzio guidato da Todd Boehly e Clearlake..

 Nel caso in questione, al 30.06.2022, non emergono debiti finanziari per lo stadio e/o infrastrutture sportive.

Le passività con durata inferiore all’esercizio successivo ammontano a £ 352,7 milioni (€ 3622,4 milioni), mentre nel 2020/21 erano pari a £ 362,4 milioni.

I ratei e risconti passivi, iscritti nel passivo corrente, ammontano a £ 212.923.000 (£ 193.739.000 nel 2020/21). Nel bilancio è specificato che 27,8 milioni di sterline (2020/21: 40,1 milioni di sterline) dei ratei e risconti passivi rappresentano i ricavi degli abbonamenti per la stagione 2021/22.

I debiti commerciali nel complesso sono pari a £ 152,53 milioni (£ 163,16 milioni nel 2020/21), di cui £ 73,58 milioni, hanno scadenza entro l’esercizio successivo.

I Debiti con scadenza dopo più di un anno, pari a £ 78,94 milioni di sterline, sono aumentati di 78,94 milioni di sterline da £ 58.64 milioni.

I debiti tributari e previdenziali correnti ammontano a £ 60,1 milioni, mentre nel 2020/21 erano pari a £ 30,6 milioni.

La voce Altri debiti aumenta da £ 3,976,000 a £ 6,121,000.

Per quanto riguarda i crediti, nel bilancio è scritto che il Gruppo Chelsea FC plc vanta un credito nei confronti di “Chelsea Pitch Owners plc” per £ 8.215.931 (£ 8.234.078 nel 2020/21), derivante da un prestito concesso il 17 dicembre 1997 di £ 11.151.000, senza interessi, con data di rimborso non specificata. Tale prestito è stato utilizzato per acquisire il capitale azionario di Chelsea Stadium Limited (ex Stardust Investments Limited) e liquidare i debiti di tale società anche per preservare il sito dello stadio. Nella stessa data, ‘Chelsea Stadium Limited’ ha concesso un lungo contratto di locazione a ‘Chelsea Football Club Limited’.

Chelsea Pitch Owners plc è tenuto a rimborsare integralmente il debito. Gli amministratori di “Chelsea FC plc” ritengono che il saldo residuo del credito verrà recuperato. Il prestito è esposto in contabilità al suo valore attuale, utilizzando un tasso di interesse di mercato.

L’INDICE DI INDEBITAMENTO

Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è pari a 1,02 (0,95 nel 2020/21). Il Patrimonio Netto è leggermente superiore alle Liabilties.

Infatti, l’equity ratio è molto alto ed è pari a 50,4%. Il ricorso al capitale di terzi è leggermente inferiore rispetto all’apporto di mezzi propri.

Il Rendiconto Finanziario.

La variazione delle disponibilità liquide risulta positiva per £ 37,82 milioni, è stato determinante l’aumento di capitale. Tale variazione dipende dal flusso positivo generato dall’Attività di finanziamento per £ 131,93 milioni; dal flusso negativo dell’attività di investimento per £ 5,7 milioni e dal flusso negativo determinato dall’attività operativa per £ 88,39 milioni.

L’acquisto di immobilizzazioni immateriali ha determinato un deflusso di cassa per £ 127,74 milioni, invece la relativa cessione ha determinato un flusso positivo di cassa per £ 129,07 milioni circa. L’investimento in immobilizzazioni materiali ha comportato un deflusso di cassa per £ 7,08 milioni.

Dal punto di vista finanziario l’aumento di capitale ha apportato £ 161,39 milioni; mentre, l’accensione di prestiti ha determinato un flusso positivo di cassa per £ 83,54 milioni e il rimborso dei prestiti ha determinato un deflusso di cassa per £ 113 milioni.  

Il Fatturato.

 Il fatturato consolidato netto, per l’esercizio chiuso al 30 giugno 2022, risulta pari a £ 481,3 milioni. Il fatturato netto del 2020/21 era pari a £ 434,9 milioni. L’incremento del fatturato, rispetto all’esercizio precedente, è stato di £ 46,4 milioni, ossia del 10,7% grazie all'incremento dei ricavi commerciali e da stadio, dovuto al ritorno dei tifosi durante le partite. Di contro vi è stata una diminuzione dei ricavi Media, per la UEFA Champions League e per l'impatto della pandemia di Covid-19, che comportato la registrazione per competenza nell’esercizio 2020/21 di alcuni ricavi della stagione 2019/20.

Il fatturato 2021/22 è il migliore nella storia del club.

L’evoluzione della composizione del fatturato mostra la maggiore incidenza dei ricavi televisivi, con un’incidenza del 61,15% aumentata rispetto al 48,83% dell’esercizio precedente, che ha usufruito delle registrazioni per competenza. L’incidenza dei ricavi commerciali è del 36,8%. Nel 2021/22 è aumenta l’incidenza dei ricavi da Match Day al 14,37% a causa della riapertura dello stadio al pubblico.


I ricavi da ‘match day’, sono aumentati di 61,5 milioni di sterline e hanno registrato un incremento dell’803,6%, passando da £ 7,654,000 a £ 69,163,000, a causa delle riapertura dello stadio al pubblico, anche se il Club è stato limitato nella vendita di alcuni biglietti verso la fine della stagione a causa delle sanzioni imposte dal governo britannico al Club. Nel 2020/21 la maggior parte delle partite della Stagione si sono svolte a porte chiuse, con la conseguente perdita di ricavi da biglietti.

Ai Ricavi Media nel complesso sono diminuiti di 38,6 milioni di sterline e hanno registrato un decremento del 14,1%, passando da £ 273,6 milioni a £ 235,0 milioni (€ 273,8 milioni).

La variazione dipende dalla diminuzione dei ricavi UEFA in quanto il Club ha raggiunto i quarti di finale della UEFA Champions League rispetto alla vittoria del 2020/21 e dal fatto che, l'anno precedente includeva importi relativi alla stagione 2019/20, rinviati all'esercizio finanziario 2020/21, in quanto i ricavi delle trasmissioni nazionali ed europee vengono riconosciuti al momento della disputa delle partite.

I ricavi commerciali aumentano di £ 23,5 milioni, da £ 153,6 milioni a £ 177,1 milioni, a causa degli effetti della riapertura delle attività non legate alle partite, che erano rimaste chiuse per la maggior parte dell'anno precedente a causa delle restrizioni di Covid-19.

L’aumento netto dei ricavi da sponsorizzazione è stato causato dai rinnovi e alla stipula di contratti nuovi partner come Trivago, Parimatch e Yabo.

 Le Spese operative.

Le spese operative ordinarie ammontano complessivamente a £ 629,03 milioni (£ 588,29 milioni nel 2020/21; £ 518,96 milioni nel 2019/20; £ 582,76 milioni nel 2018/19; £ 484,5 milioni nel 2017/18; £ 414,7 milioni nel 2016/17; £ 375,1 milioni nel 2015/16 e £ 377,7 milioni nel 2014/15) e registrano un incremento di £ 40,7 milioni pari al 6,9%, di cui £ 55,3 milioni per ammortamenti calciatori e £ 7,3 milioni per il costo del personale. Sono aumentati i costi derivanti dai “match day”.

L’ammortamento delle immobilizzazioni dei costi di registrazione dei calciatori ammonta a £ 160,37 milioni (£ 181,8 milioni nel 2020/21; £ 127,3 milioni nel2019/20; £ 167,64 milioni nel 2018/19; £ 123,7 milioni nel 2017/18; £ 88,5 milioni nel 2016/17).

L’ammortamento delle immobilizzazioni materiali è stato di 11,73 milioni di sterline (£ 10,38 milioni nel 2020/21).

Nel 2021/22 figurano costi operativi straordinari £ 94.677.000 di cui £ 76,7 milioni per svalutazione calciatori e £ 17,9 milioni per spese legali. I costi operativi straordinari, nel 2020/21 ammontavano £ 41.996.000 di cui £ 17,9 milioni per svalutazione calciatori e £ 24,1 milioni per spese legali

Il Costo del Personale.

Il costo del personale ordinario ammonta a £ 340,2 milioni e registra un incremento di £ 7,3 milioni, ossia del 2,2%, rispetto ai £ 332,91 milioni di sterline del 2020/21. L’incidenza del costo del personale sul fatturato, senza plusvalenze, è pari al 70,7% (72,4% nel 2020/21). Il costo del personale riguarda 788 unità (817 nel 2020/21) di cui 163 appartenenti alla gestione sportiva (giocatori e staff compreso).

 Squad cost rule

Il nuovo regolamento di Sostenibilità Finanziaria della UEFA – Edizione 2022 (“UEFA Club Licensing and Financial Sustainability Regulations Edition 2022”) all’ articolo 93 richiede che la spesa per gli stipendi di giocatori e allenatori, trasferimenti e compensi agli agenti non deve superare il 70% dei ricavi del club.

Nel caso in questione risulta:

a) spese per dipendenti (giocatori e allenatori) pari a £ 340,2 milioni;

b) ammortamento/svalutazione dei costi calciatori; pari a € pari a £ 160,37 milioni;

A tale somma bisogna aggiungere

 c) costi di agenti/intermediari/soggetti collegati.

In ogni caso è già stato superato il limite auspicato dal Regolamento UEFA.

 Player Trading.

La differenza tra plusvalenze e minusvalenze realizzate con le cessioni di calciatori è positiva per £ 123,21 milioni (£27,94 milioni, nel 2020/21), pari a circa 143,57 milioni di Euro.

L’eccedenza delle plusvalenze sulle minusvalenze derivanti dallo scambio di calciatori è stata di 123,2 milioni di sterline nell'anno (2021: 27,94 milioni di sterline) principalmente grazie alle vendite di Tammy Abraham all'AS Roma, Marc Guehi al Crystal Place, Fikayo Tomori al Milan e Kurt Zouma al West Ham. Inoltre, il Club ha realizzato dei bonus  in relazione a una serie di trasferimenti precedenti.
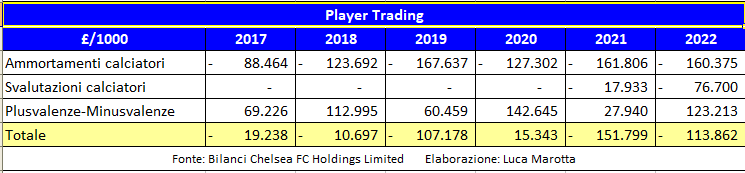

L’importo realizzato con le plusvalenze non risulta sufficiente a coprire gli ammortamenti pari a £ 160,4 milioni (£ 161,8 milioni nel 2020/21) e pertanto la gestione del “player trading è in perdita per £ 113,86 milioni circa.

La svalutazione effettuata di £ 76,7 milioni ha concorso al risultato negativo del player trading.

La regola della stabilità.

Nella sostanza per il principio cardine della stabilità, del nuovo Regolamento UEFA, è previsto, per la regola del pareggio di bilancio, uno scarto di Euro 60 milioni in 3 anni oltre al controllo sul Fair Value delle transazioni.

Ai fini del Fair Play Finanziario il bilancio 2020/21 dovrà essere valutato insieme al bilancio 2019/20, a causa della Pandemia Covid-19.

Nel calcolo dovrà essere considerato l'impatto finanziario negativo del COVID-19, definito come la perdita di ricavi dovuta alla differenza tra i ricavi medi rilevati negli esercizi 2019/2020 e 2020/2021 e i corrispondenti ricavi medi attesi previsti per gli stessi periodi, che come minimo dovranno essere uguali a quelli del periodo di monitoraggio chiuso nel 2019, anche considerando eventuali aumenti contrattuali.

I nuovi requisiti di stabilità sono un'evoluzione dei requisiti del pareggio di bilancio (“Break-even rule”).

Nel caso in questione, il risultato prima delle imposte al 30 giugno 2022, il  è negativo per £ 121.355.000 (€ 141,4 milioni con cambio al 30.06.2022: £ 1 = € 1,16523).

Al 30 giugno 2021, il risultato prima delle imposte è negativo per £ 155.9392.000 (€ 181,7 milioni con cambio al 30.06.2021: £ 1 = € 1,1654).

Al 30 giugno 2020, il risultato prima delle imposte è positivo per £ 35.652.000 (€39,07 milioni con cambio al 30.06.2020: £ 1 = € 1,096).

Al 30 giugno 2019, il risultato prima delle imposte è negativo per £ 101.786.000 (€ 113,52 milioni con cambio al 30.06.2019: £ 1 = € 1,1153).

Al 30 giugno 2018, il risultato prima delle imposte era positivo per £ 67.461.000 (€ 76,1 milioni con cambio al 30.06.2018: £ 1 = € 1, 1286).

Ai fini del calcolo del Break-even Result, occorre esprimere gli importi in Euro e bisogna considerare il cambio medio dell’esercizio e non quello alla data di chiusura del bilancio.

Il Chelsea potrebbe escludere dal calcolo le spese per il settore giovanile, per il settore femminile, gli ammortamenti che non riguardino la rosa dei calciatori, le spese per lo sviluppo della comunità ed eventuali partite contabili “no money”.

Conclusioni.

Nel 2021/22, il Chelsea è stato profondamente segnato dalla guerra in Ucraina tanto da determinare il cambio della proprietà.

Dal 10 marzo 2022 al 30 maggio 2022, al Club è stato permesso di vendere alcuni biglietti per le partite, con il 100% dei ricavi di queste vendite devoluti in beneficenza dalla Premier League.


martedì 25 aprile 2023

Paris Saint-Germain 2021/22: perdita record di 368,7 milioni, con 670 milioni di fatturato e 729 milioni di costo del personale. Lo squilibrio economico persiste


Luca Marotta


jstargio@gmail.com


La perdita del 2021/22 di € 368,7 milioni, che peggiora la perdita dell’esercizio 2020/21 di € 224,28 milioni è un serio test di verifica per il regolamento di sostenibilità finanziaria dell’UEFA.


Di seguito si farà riferimento ai dati forniti dalla “DIRECTION NATIONALE DU CONTRÔLE DE GESTION” della Ligue de Football Professionnel, che non sono altro che i dati “aggregati” di “Paris Saint-Germain Football SASP”; PSG Merchandising; “Association Paris Saint-Germain FC”, che ha per oggetto la gestione del settore amatoriale del club; “SOCIETE D'EXPLOITATION SPORTS ET EVENEMENTS (S.E.S.E.)”, che si occupa di gestione impianti sportivi; “PSG HANDBALL”; “SNC TRAINING CENTER” e PSG JUDO.


Il 30.06.2022 “l’ASSEMBLEE GENERALE DES ACTIONNAIRES” di Paris Saint-Germain Football SASP” ha deliberato, oltre l’aumento di capitale, anche la trasformazione in “Société par Actions Simplifiée.


L’utilizzo del termine “dati aggregati”, è giustificato dal fatto che non si è in presenza di un vero e proprio bilancio consolidato. Tuttavia, la D.N.C.G., nel suo rapporto, ha valutato i “dati aggregati” del bilancio della SASP con quello dell’Association, di PSG Merchandising, di “S.E.S.E.”, “PSG HANDBALL”; “SNC TRAINING CENTER” e PSG JUDO, che sono pubblicati e accessibili a tutti e in forma sintetica.

I conti 2021/22 con dati aggregati del Paris Saint-Germain evidenziano una perdita netta di 368,71 milioni di Euro (-224,28 milioni di Euro nel 2020/21) con un fatturato in aumento di 99,9 milioni da € 569,69 milioni a € 669,62 milioni.

Il fatturato netto del Paris Saint Germain rappresenta in terzo del fatturato netto totale della “Ligue 1”.


Invero, anche i dati della classifica Deloitte Football Money League avevano evidenziato un aumento dei ricavi di 98 milioni di euro (+15%) a 654,2 milioni di euro.

Nel 2021/22, a riapertura dello stadio alla presenza del pubblico ha determinato un aumento dei ricavi gare per 56 milioni e i ricavi commerciali sono aumentati di 87 milioni, ma lo suilibrio economico continua a caratterizzare i conti del PSG, perché il costo del personale è aumentato di 225 milioni.

Dalla semplice osservazione dei numeri si potrebbe affermare che la lettura degli stessi deve essere vista anche tenendo conto che il suo Presidente del consiglio di Amministrazione A.Al-Khelaifi, è presidente dell’ECA e si è schierato contro la SuperLeague e il Qatar ha ospitato l’ultima edizione di mondiali di calcio.

L’esercizio 2020-21 si era chiuso con una perdita di 224,3 milioni di Euro.

I dati dell’esercizio 2019-20 evidenziavano un perdita di 124,2 milioni di Euro; nel 2018-19 era esposto un utile di esercizio di 24,2 milioni di Euro; mentre i dati dell’esercizio 2017/18 evidenziavano un utile di esercizio per 31,5 milioni di Euro; quelli del 2016/17 evidenziavano una perdita di 18,8 milioni di Euro; quelli del 2015/16 evidenziavano un utile di esercizio per 10,6 milioni di Euro; quelli del 2014/15 un risultato netto positivo per 10,38 milioni di Euro.


La società di calcio parigina è controllata da Qatar Sports Investments, società di diritto Qatariota con sede 4th Floor, The Regency Building- Qatar Suhaim Hamad Road- Doha. Il Presidente del consiglio di Amministrazione è Nasser A.Al-Khelaifi, che è anche Direttore generale; il Direttore generale delegato è Jean-Claude Blanc.

Nel consiglio di Amministrazione figurano: Sophie FERLET; Mohammad AL-SUBAIE; Yousif AL OBAIDLI e Adel MUSTAFAWI che è Amministratore di SOCIETE D'EXPLOITATION SPORTS ET EVENEMENTS.

Dal punto di vista sportivo, nell’esercizio 2021/22 il PSG ha vinto la Ligue 1 con 86 punti. In “Coupe de France” è stato eliminato agli otta ai rigori dal Nizza. Nella Champions League 2021/22 è stato eliminato agli ottavi dal Real Madrid.

Nell’esercizio 2020/21 il PSG è riuscito nell’impresa di perdere la Ligue 1 classificandosi al secondo posto con 81 punti dietro all’OSC Lille. Il Paris Saint-Germain ha conquistato la Coupe de France”, per la quattordicesima volta nella sua storia, battendo il Monaco. Nella Champions League 2020/21 è stato eliminato in semifinale dal Manchester City.

Lo stato patrimoniale.

Il totale dell’attivo aumenta da € 914.082.000 a Euro 1.023.476.000 e registra un incremento del 12% rispetto all’importo del 2020/21.

Il 22,52% dell’attivo è rappresentato da immobilizzazioni immateriali riferibili al valore contabile netto della rosa calciatori.


Il Patrimonio Netto.

L’articolo 69 del nuovo Regolamento “UEFA Club Licensing and Financial Sustainability Regulations Edition 2022”, al punto 69.01 richiede che il Patrimonio Netto del richiedente la licenza evidenziato nel proprio bilancio annuale o nel bilancio intermedio debba essere: positivo; oppure migliorato del 10% o più rispetto al 31 dicembre precedente. Al 30.06.2022 il PSG non ha problemi per adempiere a questa regola.

II patrimonio netto, al 30 giugno 2022, è positivo per Euro 151,9 milioni; quello al 30.06.2021 è positivo per Euro 312,4 milioni mentre, al 30 giugno 2020 era positivo per € 355 milioni; al 30 giugno 2019 era positivo per Euro 467,57 milioni; al 30 giugno 2018 era positivo per Euro 439,98 milioni; al 30 giugno 2017 era positivo per Euro 77,92 milioni; mentre, al 30 giugno 2016, era positivo per € 64,5 milioni e al 30 giugno 2015, era positivo per € 54,2 milioni.

La variazione corrisponde sostanzialmente all’aumento di capitale di Euro 200.000.002 e alla perdita di esercizio di Euro 368,7 milioni.

 Il 30/06/2022 “l’ASSEMBLEE GENERALE DES ACTIONNAIRES” ha deliberato di aumentare il capitale sociale della Società per un importo nominale da 200.000.002 Euro a 711.500.000,40, mediante la creazione e l'emissione di 58.823.530 nuove azioni ordinarie.

 L’aumento di capitale ha reso positivo il Patrimonio Netto determinando la conformità al Regolamento UEFA.

I mezzi propri finanziano il 14,8% dell’attivo; nell’esercizio precedente il 34,2%.

La Posizione Finanziaria Netta.

Il nuovo regolamento di Sostenibilità Finanziaria della UEFA – Edizione 2022 (“UEFA Club Licensing and Financial Sustainability Regulations Edition 2022”) nell’allegato J al punto j.6.1 esplicita il concetto del “Rapporto di indebitamento sostenibile” (“Sustainable debt ratio”), ossia alla fine del periodo di riferimento,

l'indebitamento netto del licenziatario (diminuito dell'importo direttamente attribuibile alla costruzione e/o modifica sostanziale dello stadio e/o di strutture di allenamento) deve essere inferiore a tre volte

- la media (positiva) degli utili del periodo di riferimento e di quello immediatamente precedente

Il CFCB, può considerare:

i. Grado di leva finanziaria – ossia, il livello di indebitamento netto rispetto ai ricavi e alle attività sottostanti;

ii. Redditività e copertura - il livello dei ricavi rispetto ai costi di servizio del debito netto;

iii. Adeguatezza dei flussi di cassa - ossia, la capacità di coprire gli interessi e il rimborso del capitale del debito netto.


Considerando il finanziamento soci, la posizione finanziaria netta risulta negativa per Euro 80,24 milioni, mentre nel 2020/21 era negativa per Euro 59,15 milioni.

Nel 2019/20 era negativa per Euro 124,8 milioni.

Nel 2018/19 era negativa per Euro 73,1 milioni; nel 2017/18, a causa dell’aumento di capitale, era positiva per 33,3 milioni

Nel 2016/17 era negativa per 98,1 milioni di Euro. Nel 2015/16 era negativa per 97,6 milioni di Euro. Nel 2014/15 la posizione finanziaria netta era negativa per Euro 91,6 milioni; nel 2013/14 era positiva per Euro 2,1 milioni e nel 2012/13 era positiva per 17,5 milioni di Euro. Nel 2011/12 era negativa per € 138,7 milioni.

Il finanziamento soci (“Comptes courants d’actionnaires”) diminuisce di € 1,8 milioni da € 68,44 milioni a € 66,64 milioni. I prestiti effettuati dai soci finanziano il 6,5% dell’attivo (il 7,5% nel 2020/21). I debiti finanziari rimangono stabili a € 90.000.000. Le disponibilità liquide aumentano da € 99,29 milioni a € 160 milioni.

Il saldo tra debiti e crediti per la compravendita di calciatori. Tale saldo è negativo per 83,6 milioni di Euro circa; mentre, nel 2020/21 era positivo per € 8 milioni. I debiti per l’acquisto di calciatori ammontano a circa € 150,7 milioni (€ 83,38 milioni nel 2020/21). I crediti per le cessioni dei calciatori ammontano a € 67,1 milioni (€ 91,4 milioni nel 2020/21).

Quindi, considerando i debiti verso i soci e il saldo tra crediti e debiti per la compravendita di calciatori, l’indebitamento finanziario resta inferiore al fatturato netto, anche non considerando gli “altri ricavi”.

Considerando i debiti fiscali e previdenziali non correnti da considerare riguardano le rateizzazioni pluriennali col fisco, il risultato della somma algebrica, non deve essere superiore al fatturato netto.

Il PSG non sembra evidenziare debiti tributari e previdenziali non correnti; pertanto, nel 2021/22, il club parigino non dovrebbe avere problemi per quanto riguarda il “net debt” ai fini del Fair Play Finanziario.

Nel caso in questione, al 30.06.2022, non sembra che emergano debiti finanziari per lo stadio e/o infrastrutture sportive.

Il Valore della Rosa.

Le immobilizzazioni immateriali relative ai diritti pluriennali alle prestazioni dei calciatori sono pari a € 230.521.000 (€ 233.362.000 nel 2020/21). La variazione in diminuzione è stata di € 2.841.000, pari all’ 1,2%.

Secondo quanto riporta il sito Transfermarkt,,la campagna trasferimenti 2021/22 ha registrato tra i principali acquisti a titolo oneroso: Achraf Hakimi (Inter) per € 68 milioni e Danilo Pereira (FC Porto) per € 16 milioni.

Tra i calciatori ceduti figura: Mitchel Bakker (Bayer 04 Leverkusen) per € 7 milioni.

L’incidenza sul totale dell’attivo, ammontante a € 1.023,5 milioni (€ 914,1 milioni nel 2020/21), è del 22,5% (25,5% nel 2020/21).

Nel consolidato del 2021 era scritto tra i principali movimenti di giocatori durante il mercato estivo 2021:

o Arrivo a fine contratto di: ▪ Sergio RAMOS; Gianluigi DONNARUMMA; Lionel MESSI.

o Arrivo nell'ambito di un trasferimento a titolo definitivo di: ▪ Achraf HAKIMI dall'INTER MILAN.

o Arrivo nell'ambito di un trasferimento temporaneo di: ▪ Nuno MENDES dallo SPORTING CP.

o Rinnovo del contratto professionistico: ▪ Alexandre LETELLIER.

o Partenza a fine contratto di: ▪ Alessandro FLORENZI (rientro dal prestito); Moise KEAN (rientro dal prestito); Kays RUIZ-ATIL.

Il Conto Economico.

Nel 2021/22, il fatturato netto è aumentato del 17,5%, mentre i costi operativi sono aumentati del 34,3%. Nel 2020/21, il fatturato netto era aumentato dell’1,8%, mentre i costi operativi diminuirono del 11,7%.


Il Fatturato.

Il fatturato, con esclusione delle plusvalenze, ammonta a 669,62 milioni di Euro (€ 569,69 milioni nel 2020/21). Invece, secondo la classifica della Deloitte “Football Money League” il fatturato è stato pari a Euro 654,2 milioni (€ 545,62 milioni nel 2020/21), molto probabilmente, la differenza può essere dovuta ai dati aggregati considerati dalla DNCG. In ogni caso, il fatturato supera la soglia dei 500 milioni di Euro e si colloca al quinto posto dietro il Manchester United.

Al 30/06/2020 il fatturato era pari a € 559,85 milioni; al 30/06/2019 il fatturato era pari a € 658,77 milioni; al 30/06/2018 il fatturato era pari a 557,34 milioni di Euro. Al 30/06/2017 il fatturato era pari a 503,03 milioni di Euro. Al 30/06/2016 il fatturato era pari a 542,4 milioni di Euro. Al 30/06/2015 il fatturato era pari a 483,9 milioni di Euro. Al 30/06/2014, il fatturato era pari a € 474,2 milioni. Al 30/06/2013, il fatturato segnava la cifra di € 399,5 milioni; nel 2011/12 era pari a € 222.387.000, mentre al 30/06/2011 era pari a € 100,9 milioni.

I ricavi da cessione diritti audiovisivi risultano pari a € 139,19 milioni (€ 201,78 milioni nel 2020/21), con un’incidenza del 20,8% (53,5% nel 2020/21), sul fatturato netto. Il decremento è stato di 62,59 milioni di Euro.

A livello nazionale, i ricavi dei “DROITS AUDIOVISUELS” ammontano a € 46,1 milioni (€ 50,2 milioni nel 2020/21) e rappresentano il 19,1 % dei diritti audiovisivi della Ligue 1. I primi tre club della Ligue 1 rappresentano il 39,5 % dei diritti audiovisivi della Ligue 1 (43,3 % nel 2020/21).

I primi 5 clubs rappresentano il 54,8 % dei diritti audiovisivi nazionali, ossia più della metà.

I ricavi dei diritti TV delle competizioni europee ammontano a € 88,9 milioni.

Nella Champions League del 2021/22, il Paris Saint Germain è stato eliminato agli ottavi dal Real Madrid ((nel 2020/21 semifinale, sconfitto dal Manchester City; finale nel 2019/20 sconfitto dal Bayern Monaco; eliminato agli ottavi nel 2020/21; nel 2017/18; nel 2016/17 ha raggiunto gli ottavi; nel 2015/16 eliminazione ai quarti).

Nel 2020/21 i ricavi delle competizioni europee, ammontavano a € 146 milioni e comprendevano i ricavi della stagione 2019/20 contabilizzati nell’esercizio 2020/21 in relazione alle ultime fasi della Champions League disputate ad agosto 2020.

 Gli altri ricavi per Diritti audiovisivi sono pari a € 4,2 milioni.

Secondo la classifica della Deloitte “Football Money League”, i ricavi “Broadcasting” sono pari a € 139 milioni (€254,5 milioni nel 2020/21). Nell’esercizio 2020/21 sono stati contabilizzati i ricavi della fase finale della Champions League 2019/20, conclusasi con la finale, disputata il 23 agosto 2020, col Bayern Monaco.

I ricavi da gare, aumentano da € 961 mila a € 57,3 milioni, a causa della riapertura dello stadio, a differenza dell’esercizio precedente, che a aveva subito gli effetti negativi della Pandemia Covid-19 con la disputa delle competizioni con gli stadi a porte chiuse.

I ricavi da gare per competizioni europee ammontano a €11,9 milioni.

 Secondo la classifica della Deloitte “Football Money League”, forse a causa della diversa riclassificazione utilizzata, rispetto alla DNCG, i ricavi da gare sono pari a Euro 132 milioni, secondo Deloitte l’incidenza dei ricavi da gare è del 20,2%.

I ricavi da sponsor e pubblicità sono pari a Euro 377,16 milioni (€290,17 milioni nel 2020/21).

Il PSG rappresenta il 57,78% dei ricavi da sponsorizzazioni e merchandising, sovvenzioni e altre entrate della Ligue 1.

Nel 2019/20 era evidenziato un importo di € 286,5 milioni.

Nel 2018/19 era evidenziato un importo di € 195,2 milioni. Nel 2017/18 era evidenziato un importo di € 141,84 milioni; nel 2016/17 era evidenziato un importo di € 154,16 milioni; nel 2015/16 di € 149,9 milioni e nel 2013/14 di € 129,25 milioni. L’incidenza sul fatturato netto, della voce “Sponsors – Publicité”, è nettamente preponderante, perché risulta pari al 56,3% (50,9% nel 2020/21).

Secondo la classifica della Deloitte “Football Money League”, a causa della diversa riclassificazione utilizzata, i ricavi commerciali sono pari a Euro 383 milioni (Euro 337,4 milioni nel 2020/21), secondo Deloitte l’incidenza dei ricavi commerciali è del 58,5%.

Gli altri ricavi (“Autres produits”) ammontano alla cifra di Euro 96,04 milioni, con un’incidenza del 14,3% (Euro 76,78 milioni, con un’incidenza del 13,5% nel 2020/21; € 103,82 milioni nel 2020/21, con un’incidenza del 18,5%); mentre nel 2018/19 erano pari a € 256,56 milioni, con un’incidenza del 39%; nel 2017/18, erano esposti per la cifra di € 239,26; nel 2016/17 erano pari a € 184,48 milioni, con un’incidenza del 36,7%; nel 2015/16, erano esposti per la cifra di € 225,15 milioni, con un’incidenza del 41,5%.

Il decremento sull’esercizio precedente è stato di € 19,26 milioni, pari al 25,1%.

Da ricordare che nel 2011/12 in tale voce era stato allocato l’effetto retroattivo del contratto con l'Autorità del Turismo del Qatar, su cui si è tanto discusso, ai fini della sua rilevanza in termini di Fair Play Finanziario.

Non a caso che è stata mantenuta la norma sulla “Significant influence”, anche nel nuovo regolamento “UEFA Club Licensing and Financial Sustainability Regulations Edition 2022”.

Si ha “Significant influence”, e di conseguenza la vestizione di parte correlata, quando in termini  quantitativi il 30% dei ricavi provengono da una parte o da più parti aggregate.

Si ha “significative influence” quando “d. providing in one reporting period either alone or in aggregate with parties under the same ultimate controlling party or government (excluding UEFA, a UEFA member association and an affiliated league) an amount equivalent to at least 30% of the  entitys  total revenue for the same period..

I conti del PSG mostrano un’incidenza sul totale delle spese operative della “Ligue 1” è leggermente superiore all’incidenza sul totale dei proventi operativi (34,3% contro 33%), mentre la situazione era opposta nel 2020/21 (28,8% delle spese operative contro 35,3% dei proventi operativi nel 2020/2021).

I Costi.

I costi operativi per il 2021/22 sono aumentati del 34,3%, soprattutto per l’aumento del costo del personale, che è aumentato del 44,9%.


Il costo degli agenti è aumentato di € 10,97 milioni da € 28,46 milioni a € 39,44 milioni.

Il costo per gli ammortamenti calciatori è aumentato a € 147,3 milioni (€ 142,1 milioni nel 2020/21).

In definitiva il totale dei costi operativi aumenta del 34,3% (8,2% nel 2020/21) da € 797,58 milioni a € 1.071 milioni.

Il costo del personale aumenta di € 225,84 milioni (+44,9%) da € 503,18 milioni a € 729 milioni, con un’incidenza sul fatturato netto, senza plusvalenze, del 108,9%, oltre il limite massimo auspicato dall’UEFA.  

Il PSG rappresenta il 41,4% del monte ingaggi della “Ligue 1” (rispetto al 31,7% nel 2020/2021), ovvero quanto i 17 club con il monte ingaggi più basso.

Il Player Trading.


Il saldo economico dovuto alle operazioni dei trasferimenti calciatori è negativo per € 31,8 milioni (€ 4,5 milioni nel 2020/21). Tale voce non riesce a coprire il costo annuale relativo ai diritti pluriennali alle prestazioni dei calciatori, comprensivo del costo degli agenti, pari a € 186,75 milioni (€ 170,56 milioni nel 2020/21). In particolare, gli ammortamenti risultano pari a € 147,3 milioni (€ 142,1 milioni nel 2020/21) e il costo degli agenti ammonta a € 39,44 milioni (€ 28,46 milioni nel 2020/21).

La Gestione Finanziaria.

La gestione finanziaria è risultata positiva per € 843 mila, mentre nel 2020/21 è stata positiva per € 843 mila.

La Gestione Straordinaria.

La gestione straordinaria ha registrato un saldo negativo per € 6,86 milioni; mentre, nel 2020/21 era esposto un saldo positivo per € 6,67 milioni.

Il punto di pareggio.

Il Comitato Esecutivo UEFA ha approvato il nuovo Regolamento UEFA in materia di licenze per club e sostenibilità finanziaria che prevedono da Giugno 2022 i nuovi requisiti di pareggio. Per facilitare i club, il calcolo dei ricavi del calcio è simile al calcolo del risultato di pareggio del vecchio regolamento; mentre la deviazione accettabile è aumentata da 30 milioni di euro in tre anni a 60 milioni di euro in tre anni.

Il bilancio 2020/21 dovrà essere valutato insieme al bilancio 2019/20, a causa della Pandemia Covid-19.

Nel calcolo dovrà essere considerato l'impatto finanziario negativo del COVID-19, definito come la perdita di ricavi dovuta alla differenza tra i ricavi medi rilevati negli esercizi 2020 e 2021 e i corrispondenti ricavi medi attesi previsti per gli stessi periodi, che come minimo dovranno essere uguali a quelli del periodo di monitoraggio chiuso nel 2019, anche considerando eventuali aumenti contrattuali.

Il risultato prima delle imposte è negativo per € 375,39 milioni; mentre, nel 2020/21 era negativo per € 224,93 milioni; nel 2019/20, era negativo per € 124,89 milioni; nel 2018/19 era positivo per € 32,21 milioni; e nel 2017/18, era positivo per € 39,62 milioni.

Il risultato aggregato del periodo di monitoraggio 2017/18-2021/22, risulterebbe essere negativo per € 693 milioni, tuttavia, bisogna considerare il fatto che si dovrebbero escludere i costi non rilevanti.

Conclusioni.

E’ evidente che i conti del PSG rappresentano un “test di verifica per la credibilità e affidabilità” dei Regolamenti UEFA in tema di Fair Play finanziario e sostenibilità finziaria,


giovedì 23 marzo 2023

I Conti del Tottenham 2021/22: perdita di £ 50 milioni ed emissione di azioni di classe “A”.


Luca Marotta

jstargio@gmail.com


Il Gruppo, cui fa capo il club londinese del Tottenham Hotspur, ha chiuso l’esercizio 2021/22, registrando la terza perdita consecutiva consolidata dopo le imposte di £ 63.916.000, pari a circa 58,39 milioni di Euro al cambio del 30.06.2022 di 1 € = 0,85820 £.

L’esercizio precedente si era chiuso con una perdita di £ 83.801.000 ed aveva subito le conseguenze negative del perdurare della pandemia globale causata dalla COVID-19 e di conseguenza la stagione era stata giocata prevalentemente a porte chiuse, infatti 17 delle 19 partite casalinghe furono disputate a porte chiuse, mentre le restanti due con capacità limitata, con conseguente perdita dei ricavi delle partite.

La stagione 2021-22 ha visto il ritorno dei tifosi allo stadio ed è stata la prima stagione completa al “Tottenham Hotspur Stadium” con capacità utilizzabile pienamente. Tuttavia solo nella seconda metà della stagione si è assistito a un ritorno ai livelli di affluenza e di attività complessiva precedenti alla pandemia nelle varie aree di business.   


Il fatturato netto dell’esercizio 2021/22 ammonta a £ 443.415.000, pari a circa 516,68 milioni di Euro. Nell’esercizio precedente aveva raggiunto la cifra di £ 360.405.000.

L’aumento del fatturato è dovuto all’apertura dello stadio al pubblico. La stagione 2020-21 è stata condizionata dal protrarsi della pandemia globale causata dal COVID-19, e di conseguenza la stagione è stata giocata prevalentemente a porte chiuse con conseguente perdita di ricavi da matchday. Inoltre, i negozi al dettaglio furono chiusi, le visite allo stadio, le conferenze e gli eventi furono interrotti per un periodo compreso tra quattro e sei mesi, e nessuno dei concerti e degli eventi estivi previsti dal contratto ha potuto avere luogo.


L’indebitamento finanziario netto, è diminuito da £ 706.28 milioni a £ 626.1 milioni.


Dal punto di vista sportivo, la stagione della Premier League 2021/22 si è conclusa con il raggiungimento del quarto posto con 71 punti, assicurandosi la qualificazione alla Uefa Champions   League. La stagione della Premier League 2020/21, si è conclusa con il raggiungimento del settimo posto costo con 62 punti, assicurandosi la qualificazione all'Europa Conference League.

In FA Cup, il Tottenham è stato eliminato il 1° marzo 2022, agli ottavi dal Middlesbrough (agli ottavi di finale nel 2020/21); in “English Football League Cup 2021-22 ha perso in semifinale con il Chelsea (nel 2020/21: ha perso la finale con il Manchester City) in Champions League ha perso, gli ottavi di finale con la Dinamo di Zagabria (nel 2020/21: ottavi di finale di Champions League).

La squadra femminile si è classificata quinta nella Women's Super League.

La proprietà.

Il controllore in ultima istanza è la società “ENIC Sports and Development Holding Limited” registrata alle Bahamas, attraverso un trust discrezionale.

D Levy e alcuni membri della sua famiglia sono potenziali beneficiari di un trust discrezionale che detiene il 29,4% del capitale azionario di ENIC Sports and Development Holdings Limited inoltre J Lewis ha una partecipazione del 70,6% di ENIC Sports and Development Holdings Limited.


La continuità aziendale (Going Concern).

Al momento dell’approvazione del bilancio, gli Amministratori hanno la ragionevole aspettativa che la Società ‘Tottenham Hotspur Limited’ ed il Gruppo abbiano adeguate risorse per continuare l’attività operativa in un futuro prevedibile, pertanto hanno adottato il presupposto della continuità aziendale nella redazione del bilancio.

Il Consiglio di Amministrazione ha scritto che monitora costantemente l'esposizione del Gruppo a una serie di rischi e incertezze. Gli Amministratori ritengono che questi rischi e incertezze siano attenuati anche dalla natura robusta del business del Tottenham, con particolare riferimento dall'accordo TV della FA Premier League e dagli sponsor chiave.

Gli Amministratori hanno considerato anche l'aumento di capitale effettuato con successo e il rifinanziamento effettuato dal Gruppo nel periodo precedente (si vedano le note 15 e 16), nonché ai prestiti, agli scoperti e alle disponibilità liquide esistenti.

Il Consiglio di amministrazione è nelle condizioni di poter garantire un capitale circolante sufficiente per continuare a operare nel futuro prevedibile. In aggiunta, potrebbe ricorrere anche all'anticipo dei futuri flussi di cassa in entrata e/o il rinvio dei futuri flussi di cassa in uscita e la vendita di attività.

Gli Amministratori hanno considerato anche la lettera di sostegno finanziario da parte della capogruppo.

I Revisori contabili di Deloitte LLP, nelle Conclusioni riguardanti la continuità aziendale hanno concluso che l'uso da parte degli Amministratori del criterio della continuità aziendale nella preparazione del bilancio è appropriato; inoltre, sulla base del lavoro svolto, non hanno identificato alcuna incertezza significativa relativa a eventi o condizioni che, individualmente o collettivamente, possano far sorgere dubbi significativi sulla capacità del Gruppo e della Capogruppo di continuare a operare come un'azienda in funzionamento per un periodo di almeno dodici mesi dalla data di approvazione del bilancio

Lo Stato Patrimoniale.

Il totale delle attività è aumentato del 6,7%, passando da £ 1,74 miliardi a £ 1,86 miliardi.

La struttura dell’attivo patrimoniale è composta per il 85,2% da attività non correnti.

Le immobilizzazioni materiali incidono sul totale dell’attivo per il 69,9% e quelle immateriali per il 15%, nel 2021/22 tra le attività non correnti figura la posta “trade receivable due after one year” relativa ai crediti per la cessione dei giocatori, con scadenza maggiore di un anno per £ 4.206.000, che incidono per lo.0,2% sul totale dell’attivo.

Il totale delle attività non correnti ammontante a £ 1,58 miliardi (£ 1,55 miliardi nel 2020/21), è aumentato del 2,07%.

L’attivo corrente, pari a £ 276,14 milioni, è caratterizzato dalla predominanza delle disponibilità liquide ammontanti a £ 226,5 milioni circa (£ 147,57 milioni circa nel 2020/21).

L’incremento dell’attivo è legato alla liquidità apportata dall’aumento di capitale.

L’INDICE DI SOLVIBILITA’ TOTALE

Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Un club è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più il club è solvibile. Nel caso in questione, l’indice di solvibilità totale è superiore a 1, essendo pari a 1,11.

Ciò vuol dire che il valore dei beni del club è sufficiente per pagare i debiti.

L’INDICE DI SOLVIBILITA’ CORRENTE

Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,53, ciò vuol dire che l’attivo a breve non è sufficiente per pagare i debiti a breve.

Le attività correnti risultano pari a £ 276,14 milioni (£ 190,8 milioni nel 2020/21), hanno registrato un incremento di £ 85,3 milioni e non sono sufficienti a coprire il passivo corrente che ammonta a £ 517,67 milioni. Pertanto, il capitale circolante netto è negativo per £ 241,53 milioni. Tuttavia, tale dato include tra i debiti commerciali (“Trade and other payable”) anche i risconti passivi (“deferred income”) per £ 167,84 milioni (£ 157,62 milioni nel 2020/21).

L’INDICE DI INDEBITAMENTO

Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è pari a 0,11.

L’equity ratio è pari al 9,5%.

Il Patrimonio Netto.

L’articolo 69 del nuovo Regolamento “UEFA Club Licensing and Financial Sustainability Regulations Edition 2022”, al punto 69.01 richiede che il Patrimonio Netto del richiedente la licenza evidenziato nel proprio bilancio annuale o nel bilancio intermedio debba essere: positivo; oppure migliorato del 10% o più rispetto al 31 dicembre precedente. Al 30.06.2022, “Tottenham Hotspur Limited” non ha problemi per adempiere a questa regola.

Il Patrimonio Netto consolidato è positivo e ammonta a £ 177,24 milioni. La variazione negativa di £ 78,76 milioni, rispetto al dato dell’esercizio precedente, è dovuta alla perdita di esercizio pari a £ 50,12 milioni e a all’impatto dell'aumento di capitale per £ 28.646.000.

Il capitale sociale ammonta a £ 10,644,330. Il numero delle azioni ordinarie è di 212.886.618 del valore nominale di 5p.

La Delibera di emissione di Azioni di classe “A”.

Nell’esercizio 2021-22 la società “Tottenham Hotspur Limited” ha deliberato un aumento di capitale fino a £ 150 milioni da parte dell'azionista di maggioranza, ENIC Sports Inc ("ENIC"), tramite l'emissione di azioni ordinarie convertibili "A" e relativi warrant.

Tale operazione è un investimento che rappresenta un capitale permanente, senza alcun costo di interessi per il Club. In base all'accordo, ENIC ha sottoscritto nel maggio 2022 £ 100 milioni di azioni ordinarie di classe "A".

Le azioni di classe "A" sono convertibili in azioni ordinarie con un valore equo di £ 100 milioni in qualsiasi momento, a discrezione di ENIC, in base a una serie di variabili.

Le azioni ordinarie "A" sono una passività finanziaria nell'ambito dell'IFRS 9. La notifica di conversione delle azioni ordinarie di classe "A" è stata ricevuta nel giugno 2022. La conclusione della conversione e comporterà l'emissione di azioni ordinarie che entreranno a far parte del capitale sociale permanente del Club e saranno trattate come patrimonio netto, aumentando la partecipazione di ENIC all'86,58%.

L'investimento è riportato nel bilancio al netto di 1.636.000 sterline di commissioni. L'emissione di azioni ordinarie "A" ha conferito diritti di warrant per la sottoscrizione di azioni ordinarie del Club. Il diritto ai warrant è inizialmente limitato fino al 30 giugno 2023 in riferimento ai valori di mercato determinati in conformità allo strumento e successivamente è pari al 5% del capitale interamente diluito al momento dell'emissione, con un incremento successivo a partire dal 31 marzo 2025 dell'1,5% annuo, maturato per 10 anni dopo l'emissione. Sebbene questi warrant possano essere esercitati e convertiti, in modo simile alle azioni ordinarie "A", e diventare azioni ordinarie permanenti, la conversione avviene solo in caso di cambio di controllo o scadono dopo 50 anni dall'emissione. Sono valutate al valore FVTPL fino al loro esercizio o alla loro scadenza.


Alla data di chiusura del bilancio, il valore equo stimato dei warrant era di 28.646.000 sterline. Il calcolo del fair value dei warrant comprende una serie di ipotesi, per ognuna delle quali è stata valutata l'eventualità di variazioni ragionevolmente possibili di tali ipotesi. In base a questa valutazione, se si verificasse un aumento o una diminuzione del 5% delle ipotesi relative alla valutazione delle azioni della Società, e/o un aumento o una diminuzione di due anni della data di esercizio stimata dei warrant, questi ultimi potrebbero aumentare di valore di 20.150.000 sterline o diminuire di valore di 13.489.000 sterline.


Il valore a vita stimato attribuito ai warrant è trattato come una passività fino alla sua potenziale conversione in capitale permanente, anche se in sostanza fa parte della struttura del capitale permanente del Club.


Dopo la fine dell'anno è stata concordata tra gli azionisti la conversione delle azioni ordinarie "A", che saranno quindi convertite in azioni ordinarie.


Il Valore della Rosa.

Il valore della Rosa dei calciatori aumenta da £ 204,76 milioni a £ 278,37 milioni.

Nel corso dell'esercizio sono stati acquistati giocatori per un costo totale di £ 160,25 milioni (£ 109,7 milioni nel 2020/21), sono stati ceduti calciatori con un valore di libro pari a £ 5,57 milioni (£ 3,3 milioni nel 2020/21) e sono stati effettuati ammortamenti per £ 73,81 milioni (£ 79,23 milioni nel 2020/21).

Durante l’esercizio 2021/22, sono stati ceduti: J Foyth al Villarreal; J Hart al Celtic; M Sissoko al Watford; T Alderweireld all'Al-Duhail.

I calciatori acquistati sono stati: Bryan Gil (Siviglia FC); Emerson Royal( FC Barcellona); Rodrigo Bentancur (Juventus FC); Pape Matar Sarr (FC Metz).

I calciatori acquistati in prestito sono stati: Dejan Kulusevski (Juventus FC); C Romero e P Gollini dall'Atalanta.

I calciatori ceduti temporaneamente in prestito sono stati: Tanguy Ndombélé (Olympique Lione).

Dopo la chiusura dell’esercizio sono stati ceduti: - C Carter-Vickers è stato ceduto al Celtic;

- S Bergwijn è stato ceduto all'Ajax; - J Clarke è stato ceduto al Sunderland;

I calciatori ceduti in prestito sono stati: - T Ndombele si è trasferito in prestito al Napoli; - S Reguilon si è trasferito in prestito all'Atletico Madrid; - H Winks si è trasferito in prestito al Sampdoria; D Udogie si è aggregato all'Udinese e - G Lo Celso si è trasferito in prestito al Villarreal;

I calciatori acquistati sono stati: C Romero dall'Atalanta; Perisic si è aggregato come libero professionista.

I calciatori acquistati in prestito sono stati: P Gollini dall'Atalanta.

Tali transazioni hanno comportato spese nette per circa £ 76.539.000, con passività potenziali per circa £ £ 15.757.000

Le Immobilizzazioni materiali.

Il valore contabile delle immobilizzazioni materiali, durante il 2021/22, è diminuito da £ 1.343.093.000 a £ 1.300.890.000, con un costo storico di £ 1.588.043.000 e fondi ammortamento per £ 287.153.000.

L’importo del valore contabile netto delle immobilizzazioni materiali relative ai fabbricati risulta pari a £ 1.155.735.000.

L’importo delle immobilizzazioni materiali per i diritti d’uso delle attività risulta pari a £ 18.937.000.

L’importo delle immobilizzazioni materiali in corso di costruzione risulta pari a £ 30.625.000.

La Posizione Finanziaria Netta (Net Debt).

Il nuovo regolamento di Sostenibilità Finanziaria della UEFA – Edizione 2022 (“UEFA Club Licensing and Financial Sustainability Regulations Edition 2022”) nell’allegato J al punto j.6.1 esplicita il concetto del “Rapporto di indebitamento sostenibile” (“Sustainable debt ratio”), ossia alla fine del periodo di riferimento, l'indebitamento netto del licenziatario (diminuito dell'importo direttamente attribuibile alla costruzione e/o modifica sostanziale dello stadio e/o di strutture di allenamento) deve essere inferiore a tre volte

- la media (positiva) degli utili del periodo di riferimento e di quello immediatamente precedente

Il CFCB, può considerare:

i. Grado di leva finanziaria – ossia, il livello di indebitamento netto rispetto ai ricavi e alle attività sottostanti;

ii. Redditività e copertura - il livello dei ricavi rispetto ai costi di servizio del debito netto;

iii. Adeguatezza dei flussi di cassa - ossia, la capacità di coprire gli interessi e il rimborso del capitale del debito netto.


Il Gruppo ha un debito netto di £ 626,1 milioni (2020/21: £ 706,3 milioni).

Le disponibilità liquide sono diminuite da £ 147,57 milioni a £ 226,5 milioni, segnando un incremento di circa £ 78,9 milioni.

L’indebitamento finanziario lordo è sostanzialmente “virtuoso”, essendo dovuto principalmente all’attività di investimento nelle infrastrutture.

I debiti bancari garantiti (“Bank loans – secured”) correnti, esposti in bilancio, al netto dei costi, ammontano complessivamente a £ 1.295.000 (£ 1.248.000 nel 2020/21).

I debiti bancari garantiti (“Bank loans – secured”) non correnti, esposti in bilancio, al netto dei costi, ammontano complessivamente a £ 851.307.000 (£ 852.602.000 nel 2020/21).

Al 30.06.2022, la linea di credito di Investec Bank, utilizzata per finanziare la costruzione del nuovo Centro Sportivo (Training Ground), e garantita dallo stesso, ammonta a 20.500.000 di sterline. La data di rimborso prevista era dicembre 2025. Il prestito prevedeva un tasso di interesse del 3,5% superiore al LIBOR a 3 mesi. Nel primo trimestre del 2022, il Gruppo ha trasformato il prestito bancario di 20.500.000 sterline a SONIA ( "SONIA " acronimo che sta per Sterling Overnight Interbank Average Rate), con un Credit Spread Adjustment dello 0,0326% su un periodo di interesse di un mese. Nessun altro termine è stato modificato nell'ambito della transizione. Il Gruppo ha contabilizzato il passaggio a SONIA utilizzando l'espediente pratico introdotto dagli emendamenti della Fase 2, che consente al Gruppo di cambiare la base per la determinazione dei flussi di cassa contrattuali in modo prospettico, rivedendo il tasso di interesse effettivo. Il prestito bancario è esposto in bilancio al netto di 77.000 sterline di costi associati all'accordo di prestito, che vengono ammortizzati nel corso della durata del prestito.

In data 20 settembre 2019, il Gruppo ha chiuso il rifinanziamento dei prestiti erogati a supporto della costruzione del “Tottenham Hotspur Stadium”. Il pacchetto di rifinanziamento dello stadio da £ 637.000.000 comprende: £ 525.000.000 riguardanti l'emissione di obbligazioni a lungo termine, collocate presso investitori statunitensi attraverso un collocamento privato, e altri £ 112.000.000 riguardanti un prestito della Bank of America Merrill Lynch, che hanno anche gestito il prestito.

Nel maggio 2020 il gruppo ha emesso Commercial Paper che sono stati acquistati dalla Bank of England come parte del “Covid Corporate Financing Facility" per £ 175.000.000. I Commercial Paper scadevano a marzo 2021, tuttavia il 12 marzo 2021 sono stati riemessi per altri 12 mesi.

Grazie ad una raccolta di fondi istituzionali, che il Gruppo ha completato per £ 250.000.000, nel giugno 2021, sono stati interamente rimborsati alla Banca d'Inghilterra i Commercial Paper. Oltre a rimborsare il prestito del “Covid Corporate Financing Facility” (CCFF), sono stati rimborsati anche 50.000.000 di sterline del prestito da Bank of America Merrill Lynch. La prima data di scadenza all'interno del pacchetto di rifinanziamento è gennaio 2029 e il pacchetto ha una scadenza media di 20,3 anni, con una cedola media ponderata del 2,80%, al netto dei costi di emissione del debito. Il nuovo debito, è esposto in bilancio al netto di 4.820.780 sterline di costi associati al finanziamento, che vengono ammortizzati nel corso della durata del prestito.

Il Gruppo ha una linea di credito revolving con HSBC Bank Plc di £ 50.000.000 che scade nel settembre 2024, anch'essa garantita dallo Stadio. Alla data del bilancio, non era utilizzata.

Il saldo tra crediti e debiti per la compravendita calciatori è a debito per circa £ 228,83 milioni.

I crediti commerciali per cessioni calciatori ammontano a £ 23,01 milioni (2020/21: £ 18,99 milioni).

I debiti commerciali a breve per cessioni calciatori ammontano a £ 251,8 milioni (2020/21: £ 56,0 milioni). I Debiti commerciali a lungo termine per l'acquisizione di calciatori sono pari a £ 136,39 milioni (£ 113,73 milioni nel 2020/21).

Il Tottenham non evidenzia debiti tributari e previdenziali non correnti

Nel caso del Tottenham, al 30.06.2022, emergono debiti finanziari per lo stadio e/o infrastrutture sportive, nello specifico stimabili in circa 602,6 milioni di sterline.

Le altre passività.

Le passività correnti ammontano a £ 517,7 milioni (€ 603,21milioni), mentre nel 2020/21 erano pari a £ 517,67 milioni.

Le passività non correnti ammontano a £ 1,16 miliardi (€ 1,36 miliardi), mentre nel 2020/21 erano pari a £ 1,15 miliardi.

I ratei passivi (“accruals”), iscritti nel passivo corrente, ammontano a £ 35,98 milioni; mentre, nel 2020/21 erano pari a £ 37,55 milioni. I ricavi anticipati (“deferred income”) relativi alla stagione 2021/22 ammontano a £ 167,84 milioni (£ 157,62 milioni nel 2020/21).

I ricavi anticipati (“deferred income”) non correnti ammontano a £ 81,1 milioni (£ 84,52 milioni nel 2020/21).


I debiti commerciali nel complesso sono pari a £ 259,9 milioni (£ 188,05 milioni nel 2020/21), di cui £ 123,57 milioni (£ 64,31 milioni nel 2020/21), hanno scadenza entro l’esercizio successivo.

La voce Altri debiti correnti diminuisce da £ 34,0 milioni a £ 33,15 milioni.

I debiti tributari e previdenziali correnti ammontano a £ 15,23 milioni, mentre nel 2020/21 erano pari a £ £ 28,32 milioni.

Le imposte differite (“deferred tax liabilities”) non correnti ammontano a £ 45.180.000 (£ 57.102.000 nel 2020/21).

I Flussi di Cassa.

La variazione delle disponibilità liquide ha registrato un incremento di £ 78,9 milioni.

La gestione operativa ha generato un flusso di cassa netto positivo per £ 83,6 milioni (2020/21: -£ 17,11 milioni).

L’attività di investimento ha assorbito un flusso di cassa per £ 100,65 milioni, mentre nel 2020/21 si era verificato un assorbimento per £ 83,74 milioni. Infatti, sono stati effettuati investimenti in immobilizzazioni materiali, che hanno drenato £ 33.291.000 (£ 33.382.000 nel 2020/21). Inoltre, il gruppo ha registrato un esborso di £ 91,96 milioni (2020/21: £ 78,94 milioni) per acquisire giocatori, mentre dalle vendite di calciatori ha ricevuto £ 23,61 milioni (2020/21: £ 23.57 milioni).

L’attività di finanziamento ha generato un flusso di cassa positivo per circa £ 95,97 milioni, mentre nel 2020/21 si è registrato un flusso di cassa netto positivo per £ £ 22,25 milioni.

Infatti, a causa dell’emissione delle azioni di classe “A”, il Gruppo ha visto affluire flussi monetari positivi per £ 97.475.000.

Nel 2020/21 figurano flussi di £ 248,75 milioni derivanti da prestiti.

Nel 2021/22 il Tottenham ha effettuato rimborso di prestiti per £ 1,5 milioni (£ 226,5 milioni nel 2020/21).

La Gestione Economica.

Il fatturato netto aumenta del 23%, da £ 360,4 milioni a £ 443,4 milioni.

Nella Nota integrativa del bilancio del Tottenham, il fatturato è suddiviso nel seguente modo: “Match receipts” per £ 106.142.000 (£ 1.900.000 nel 2020/21); UEFA Prize Money £ 10.172.000 (£ 23.635.000 nel 2020/21); “TV and Media” per £ 144.219.000 (£ 184.422.000 nel 2020/21) e “Commercial” per £ 183.495.000 (£ 151.915.000 nel 2020/21).

La componente straordinaria a £ 613.000.

 I ricavi da televisione e media sono diminuiti da £ 184,4 milioni a £ 144,2 milioni. La variazione dipende dal fatto che nell’esercizio precedente furono contabilizzate le partite della stagione 2019-20 rinviate all'esercizio 2020-21 a causa della modifica della durata della stagione sportiva e le conseguenti modifiche ai palinsesti televisivi.

La biglietteria per le partite della Premier League ha registrato incassi pari a £ 5,2 milioni, mentre nel 2020/21 erano pari a £ 0,3 milioni. La differenza rispetto al 2020/21 è dovuto al fatto che 17 delle 19 partite casalinghe del 2020/21 sono state giocate a porte chiuse e le restanti due con una capacità limitata.

I ricavi da competizione UEFA, compreso il botteghino ammontano a £ 10,17 milioni (£ 23,6 milioni nel 2020/21).

I ricavi delle competizioni di coppa nazionali son pari a £ 5,2 milioni (2020/21: £ 0,3m) avendo raggiunto il quinto turno della FA Cup (2020/21: quinto turno) e la semifinale di “English Football League Cup 2020-2021 (2020/21: finale).

I ricavi commerciali nel complesso sono pari a £ 183,49 milioni; infatti, i ricavi da sponsorizzazione sono state di £ 126,2 milioni (2020/21: £ 125,1 milioni) e i ricavi di merchandising sono stati pari a £ 25,4 milioni (2020/21: £ 22,5 milioni).  

I ricavi da sponsorizzazione sono aumentati a 126,2 milioni di sterline (2021: 114,0 milioni di sterline), grazie soprattutto alla partnership con il nostro partner per l'abbigliamento da allenamento Getir e a un anno di partnership completa con il nostro partner per le maniche Cinch, mentre i ricavi da merchandising sono stati di 25,4 milioni di sterline (2021: 22,5 milioni di sterline).


Le altre entrate hanno contribuito con £ 31,9 milioni (2020/21: £15,7 milioni). La variazione rispetto all’esercizio precedente è stata determinata dall'impatto del COVID-19 sulla capacità di ospitare eventi non calcistici, tour dello stadio lo skywalk e un tour pre-stagionale, così come il catering rnatchday_


Le spese operative prima del player trading (personale, svalutazioni immobilizzazioni materiali e altri costi) sono aumentate a £ 403,35 milioni (2020/21: £ 339,8 milioni).

La variazione è dipesa soprattutto dall’aumento delle spese operative matchday a causa della riapertura dello stadio alla presenza del pubblico.

Il costo del personale è pari a £ 209,18 milioni (£ 204,87 milioni nel 2020/21). Il rapporto tra costo del personale e fatturato netto, è pari al 47,2%.  

Il numero medio dei dipendenti è aumentato da 672 a 719. Inoltre, si è ricorso all’utilizzo di 292 unità (nel 2020/21: 55), impiegate in modo temporaneo, per i match days.

La remunerazione complessiva aggregata degli Amministratori è stata di £ 6.773.000 (2020/21: £ 4.016.000). L'Amministratore più pagato ha ricevuto un compenso totale di £ 3.265.000 (2020/21: £ 2.698.000).

Le svalutazioni delle immobilizzazioni materiali aumenta da £ 72,14 milioni a £ 72,28 milioni.

Gli altri costi operativi aumentano da £ 62,8 milioni a £ 121,89 milioni.

Gli ammortamenti e gli altri proventi e oneri per cessioni calciatori diminuiscono da £ 82,9 milioni a £ 79,89 milioni.

Il risultato del Player Trading è negativo per £ 60,74 milioni, nel 2020/21 era negativo per £ 63,95 milioni. Nel 2021/22, le plusvalenze non sono riuscite a coprire il costo annuale dei cartellini dei calciatori. L’eccedenza di plusvalenza è pari a £ 19,2 milioni (£ 18,94 milioni nel 2020/21) e include la vendita di Juan Foyth al Villarreal e di Dele Alli all'Everton.

La Gestione Finanziaria.

La gestione finanziaria è negativa per £ 40,6 milioni (-£ 36,8 milioni nel 2020/21). La variazione è dovuta all’aumento degli interessi figurativi IFRS. I costi finanziari risultano pari a £ 42,18 milioni (2020/21: £ 38,39 milioni), di cui gli interessi passivi risultano pari a £ 23,69 milioni (2020/21: £ 18,2 milioni).

La Gestione Finanziaria evidenzia una Perdita netta derivante da attività finanziarie obbligatoriamente valutate al FVTPL` £ 206.000 (£ 101 mila nel 2020/21)

L'importo rappresenta una perdita netta sugli investimenti in azioni quotate e comprende una diminuzione del fair value di £ 206.000 (2021: 101.000 sterline).

Gli Interessi passivi figurativi su pagamenti dilazionati per i diritti pluriennali dei calciatori risultano pari a £ 10.101.000 (£ 9.692.000 nel 2020/21); gli Interessi passivi figurativi su risconti passivi relativi a ricavi commerciali risultano pari a £ 6,350 milioni (£ 9,42 milioni nel 2020/21).

I proventi finanziari ammontano a £ 1,53 milioni (£ 1,58 milioni nel 2020/21).

Per quanto riguarda il pagamento degli Agenti, il sito web della FA (Link: https://www.thefa.com/news/2022/mar/25/publication-of-payments-and-transactions-300322) riporta come importo riguardante il periodo dal 1 febbraio 2021 al 1 febbraio 2022, riporta la cifra di £ 13.938.231.

Per il periodo dal 1 febbraio 2020 al 1 febbraio 2021, riporta la cifra di £ 16.520.177 (£12,499,074 dal 1-02-19 al 31-01-20).

Il Gruppo ha registrato una perdita al netto delle imposte di £ 50,12 milioni. Nell’esercizio precedente 2020-2021 la perdita al netto delle imposte di £ 83,8 milioni.

La regola della stabilità.

Nella sostanza per il principio cardine della stabilità, del nuovo Regolamento UEFA, è previsto, per la regola del pareggio di bilancio, uno scarto di Euro 60 milioni in 3 anni oltre al controllo sul Fair Value delle transazioni.

Il bilancio 2020-21 dovrà essere valutato insieme al bilancio 2019-20, a causa della Pandemia Covid-19.

Nel calcolo dovrà essere considerato l'impatto finanziario negativo del COVID-19, definito come la perdita di ricavi dovuta alla differenza tra i ricavi medi rilevati negli esercizi 2019-2020 e 2020/2021 e i corrispondenti ricavi medi attesi previsti per gli stessi periodi, che come minimo dovranno essere uguali a quelli del periodo di monitoraggio chiuso nel 2019, anche considerando eventuali aumenti contrattuali.

La UEFA stessa ha comunicato che ai fini del Regolamento del Fair Play Finanziario, per l’ottenimento della licenza 2021/2022, valuterà come un unico periodo il bilancio 2019-2020 e 2020-2021

I nuovi requisiti di stabilità sono un'evoluzione dei requisiti del pareggio di bilancio (“Break-even rule”).

Il risultato prima imposte 2018-19 era positivo per £ 87,36 milioni.

Il risultato prima delle imposte 2019-20 era negativo per £ 67,72 milioni.

Il risultato prima delle imposte 2020-21 risulta negativo per £ 80,19 milioni.

Il risultato prima delle imposte 2021-22 risulta negativo per £ 61,33 milioni.

I costi per azioni di beneficenza e per azioni rivolte alla comunità locale dovrebbero essere esclusi. Nel 2021/22, il Gruppo ha effettuato donazioni in denaro di £ 453.000 a favore di enti di beneficenza internazionali, con sede nel Regno Unito e locali (2021: £ 156.364; 2020: £ 64.677; 2019: £ 196.613; 2018: £ 11.368). Il Gruppo, come l’esercizio precedente, ha continuato a fornire contributi per un valore superiore a 0,5 milioni di sterline annue alla Fondazione Tottenham Hotspur e continua a sottoscrivere le buone opere in corso di beneficenza. Inoltre, il Gruppo fornisce molti altri contributi dei cimeli del Tottenham Hotspur Football Club agli enti di beneficenza registrati locali, in particolare nei distretti di Haringey e Enfield e nei bacini adiacenti.

La somma algebrica dei risultati prima delle imposte degli esercizi 2018/19, 2019-20, 2020-21 e 2021-22 è negativa per £ 121,88 milioni. Tale somma algebrica contiene dei costi non rilevanti e dovrà essere depurata dall’impatto negativo del COVID,.

Conclusioni.

Gli Amministratori hanno scritto che il Club continua a rispettare e sostenere sia il Fair Play Finanziario dell’UEFA che quello della Premier League e che l'adesione del Gruppo alle regole del Financial Fair Play della UEFA e della Premier League garantisce una spesa sostenibile, responsabile e trasparente.

Inoltre hanno evidenziato che il modello di business per il futuro consente al Gruppo di dipendere meno dai ricavi del calcio.