venerdì 20 novembre 2015

Il Ridimensionamento del Malaga nei conti 2013/14.


Luca Marotta


Il Malaga ha chiuso l’esercizio 2013/2014 con una perdita di 8,3 milioni di Euro. L’esercizio 2012/13 si era chiuso con un utile netto di € 1,4 milioni. Il ridimensionamento è testimoniato dal crollo del valore delle attività, ossia dei beni a disposizione, del 62%. In particolare le immobilizzazioni sono diminuite dell’80%. Rispetto al 2011/12, la diminuzione dell’attivo totale è stata del 66,3%.

Dal punto di vista sportivo, durante la stagione 2013/14, il Malaga ha conquistato l’11° posto nella Liga di Spagna con 45 punti (6° nel 2012/13) ed è stato eliminato ai sedicesimi della Copa del Rey. Non ha partecipato a competizioni europee. Nella stagione 2012-2013, ha raggiunto una storico piazzamento in Champions League uscendo ai quarti di finale contro il Borussia Dortmund.
Nel 2014/15 il Malaga si è piazzato al non posto nella Liga con 50 punti.
La società Malaga Club de Fútbol S.A.D. è stata costituita, nella sua attuale forma giuridica, il 29 giugno 1994.

La continuità aziendale.

I Revisori dei conti hanno richiamato l’attenzione su quanto scritto nella relazione sulla gestione, quando si afferma che "la società si trova nella situazione di cui all'art 363.d) della legge sulle Società di Capitali, che sancisce l’obbligo di scioglimento della società nel caso di perdite che riducano il patrimonio netto a una quantità inferiore alla metà del capitale sociale, se non è aumentato o ridotto in misura sufficiente, e sempre che non si proceda a sollecitare la dichiarazione di insolvenza. Il 14 luglio 2008, il Tribunale commerciale di Malaga, ha approvato il concordato preventivo di Málaga CF, SAD, in base al quale i debiti dovevano essere pagati al 50%, entro 60 mesi, quindi entro 5 anni, con un pagamento annuale di 1/5 dell'importo pattuito. Allo stesso modo, è stato firmato un accordo transattivo con l'Agenzia delle Entrate, per i crediti privilegiati.
Tuttavia, rimane aperta la sezione sesta del procedimento concorsuale, che è una delle sezioni dello stesso,  essendo l’importo concordato superiore a 1/3 e di durata superiore ai tre anni.

La Struttura dello Stato Patrimoniale.


Il valore dell’attivo è diminuito del 61,9%, da € 62,5 milioni a € 23,8 milioni. Il valore contabile dei diritti pluriennali incide per il 27,7%; invece, il valore delle immobilizzazioni materiali incide per il 18,7%.

L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è negativo. Quindi si versa in una situazione di deficit patrimoniale, ossia di assenza di mezzi propri, perché erosi dalle perdite e c’è bisogno di ricapitalizzare la società con un nuovo apporto di mezzi propri. Infatti, anche l’equity ratio è negativo.

L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Una società è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più la società è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 0,51, ciò vuol dire che il club possiede dei beni il cui valore non è sufficiente a pagare i debiti.

L’INDICE DI SOLVIBILITA’ CORRENTE
Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 0,27, ciò vuol dire che l’attivo a breve non sarebbe in grado di pagare i debiti a breve.

RAPPORTO TRA RICAVI OPERATIVI E ATTIVITA’ TOTALI
Il rapporto tra ricavi operativi, e attività totali, risponde ad una semplice ma fondamentale domanda: quanto è investito e quanto si fattura? Considerando come ricavi operativi solo il fatturato netto e rapportandolo alla semisomma dell’attivo iniziale e finale, nel caso del Malaga, tale indicatore risulterebbe pari al 94,9%, pertanto, grazie al ridimensionamento, ogni 100 Euro investiti si incassano 95 Euro, che è un segnale di una rotazione degli investimenti effettuati, nettamente quasi pari al singolo esercizio.

RAPPORTO TRA REDDITO OPERATIVO E ATTIVITA’ TOTALI
Tale indicatore è la chiave per calibrare il buon funzionamento di un club calcio. Se si ottiene un ritorno economico adeguato, vuol dire che le attività sono gestite in modo efficiente, i ricavi operativi e le spese operative risultano ben dimensionati.
Considerando come reddito operativo l’EBIT, comprensivo dei ricavi straordinari, si otterrebbe un risultato negativo per € 7,6 milioni. Di fatto, risulterebbe che per ogni 100 Euro investiti si perderebbero 17,3 Euro.

Il Rendiconto Finanziario.

Il Rendiconto finanziario evidenzia che le disponibilità liquide sono diminuite di € 905 mila. Infatti, la gestione corrente ha prodotto un flusso di cassa positivo per € 2.372.460,69; anche l’attività di investimento ha prodotto un flusso di cassa positivo per € 7.245.126,44, a causa dei disinvestimenti e il flusso di cassa generato dall’attività di finanziamento è stato negativo per € 10.522.632,12.

Il Patrimonio Netto.

Il Patrimonio Netto è negativo per € 22,9 milioni. Rispetto all’esercizio precedente è peggiorato di € 12,9 milioni. La variazione è dovuta principalmente alla perdita d’esercizio.
I mezzi propri non riescono a finanziare l’attivo.
Ma il dato preoccupante è che le attività sono finanziate soprattutto dalle passività correnti.

L’indebitamento finanziario.


L’indebitamento finanziario netto è positivo per 408 mila Euro e risulta in diminuzione di 918 mila Euro. Le disponibilità liquide sono diminuite di € 905 mila assestandosi a € 421.531,93. I debiti con le banche sono pari a € 13.370,44.
I debiti verso enti sportivi ammontano a € 4.234.410,63. I crediti verso enti sportivi ammontano a € 1.108.104,50.
L’indebitamento finanziario netto ai fini del Fair Play Finanziario risulterebbe inferiore al fatturato netto.
L’indebitamento finanziario netto ai fini del Regolamento del Fair Play Finanziario Spagnolo è negativo per Euro 7.377.000, poiché le partite del passivo del bilancio considerate per il calcolo sono pari a € 11.045.000 e le partite dell’attivo sono pari a Euro 3.668.000.

I Debiti.

I debiti correnti, esclusi quelli con l’Amministrazione pubblica, a Euro 44.057.924,39. Nel dettaglio i debiti verso fornitori sono pari a € 9.171.584,25; i debiti verso enti sportivi sono pari a € 1.045.469,17; gli altri debiti a € 2.901.695,42; i Debiti concursali a € 231.233,69; i Debiti verso enti creditizi a € 13.370,44; le altre passività finanziarie sono pari a € 5.288.900,09

Il Concordato.

La massa passiva totale oggetto del concordato del 2008 ammontava a € 27.498.058,95. Tale importo comprendeva: debiti privilegiati di primo grado per € 116.585,89; debiti con Privilegio speciale per € 1.977.149,58; debiti con Privilegio generale per € 11.104.180,69; debiti chirografari per € 10.904.456,14; e debiti subordinati per € 3.395.686,65.

Il debito concorsuale al 30.06.2014 ammontava a € 1.156.220,40. L’11 luglio 2014, è stata pagata la rata di € 181,244.09 euro ed il passivo fallimentare in sospeso nel rispetto dell'accordo, alla data di redazione del bilancio, risultava pari a € 974,976.30.

I debiti col Personale

I debiti verso il Personale sportivo ammontano a € 20.984.930,41; i debiti verso il Personale non sportivo a € 1.419.315,46. Il rapporto tra debiti e costo del personale lascia intuire un ritardo nei pagamenti degli stipendi superiore ai sei mesi. Pare che sia prassi consolidata del calcio spagnolo quella di pagare in due tranche, a Natale e a fine stagione, il grosso degli stipendi, pagando mensilmente solo il minimo sindacale. Tale circostanza spiegherebbe l’elevato importo dei debiti verso il personale dei club spagnoli.

Le immobilizzazioni materiali.

Le immobilizzazioni materiali nette sono pari a € 4.462.881,43 (€ 4.543.892,30 nel 2012/13). Tali immobilizzazioni sono composte da Terreni e fabbricati per € 2.855.873,33 (€ 2.897.471,16 nel 2012/13); impianti e attrezzature per € 1.478.612,34 (€ 1.552.587,88 nel 2012/13); Immobilizzazioni in corso e acconti per € 128.395,76 (€ 93.833,26 nel 2012/13).

Il Valore della rosa.

Il valore contabile netto dei diritti alle prestazioni sportive dei calciatori ammonta a € 6.477.673,81. Tale valore nel 2012/13 era pari a 14.577.013,34.

I Ricavi.


Il fatturato netto, senza plusvalenze, nel 2013/14 è pari a € 40,96 milioni e risulta in diminuzione del 46,4%.
I ricavi per competizioni complessivamente crollano da € 38.455.031,05 a € 3.074.683,54, con un’incidenza del 7,5% sul fatturato netto. Tali ricavi comprendono i ricavi da gare relativi alla Liga che aumentano da € 1.362.677,58 a € 2.041.121,39; i ricavi relativi “Copa de SM el Rey”, che diminuiscono da € 788.951,33 a € 24.313,22; i ricavi complessivi relativi alla UEFA Champions League che diminuiscono da € 36.039.819,09 a € 887.000,00 e i ricavi da altre competizioni che diminuiscono da € 263.583,05 a  € 122.248,93.
I ricavi da soci e abbonamenti diminuiscono a € 6.837.799,11 da € 10.042.715,23.
I ricavi TV nazionali aumentano a € 24.346.632,35 da € 22.594.265,92.
I ricavi commerciali complessivi risultano pari a € 4,47 milioni (€ 4,26 milioni nel 2012/13). I ricavi da merchandising e vendita prodotti ufficiali ammontano a € 2.252.987,33 (€ 2.871.747,78 nel 2012/13). I ricavi pubblicitari risultano pari a € 1.187.429,99 (€ 638.568,27 nel 2012/13).
Gli Altri ricavi di gestione sono pari a € 2.230.167,97 (€ 1.024.838,94 nel 2012/13).

Il Player Trading

Il risultato derivante dalla gestione economica dei calciatori è negativo per € 3.785.729,57, mentre nell’esercizio precedente erano positivo per 30,9 milioni di euro. Le minusvalenze sono state pari a € 5.163.877,37 (€5.205.352,96 nel 2012/13). Le plusvalenze sono state pari a € 1.378.147,80 (€36.120.104,95 nel 2012/13).

Gli ammortamenti dei calciatori sono pari a 3,8 milioni di Euro. Pertanto, il risultato derivante dalla gestione economica dei calciatori è negativo e non è riuscito a coprire il costo annuale dei diritti pluriennali alle prestazioni dei calciatori.

I Costi.

Il costo complessivo del personale è diminuito del 58,7% da € 75,8 milioni a € 31,3 milioni. Il rapporto tra costo del personale totale e fatturato netto senza plusvalenze è al 76,3%.
Il costo del personale sportivo crolla del 62,8% da € 71,16 milioni a € 26,47 milioni.
Il costo del lavoro allargato, che considera il costo del personale sportivo e gli ammortamenti dei giocatori, diminuisce drasticamente dal 115% al 74%, rientrando nei parametri di una gestione economica più equilibrata.

Gli ammortamenti totali sono crollati del 75,4%, da € 17,18 milioni a 4,22 milioni.
I costi per servizi esterni sono diminuiti da € 5.946.366,81 a € 4.005.087,50.
Il costo per l’acquisto di merci e materiale di consumo è risultato pari a € 2.214.851,39 (€2.059.895,15 nel 2012/13, di cui € 1.737.921,80 per materiale sportivo (€1.856.036,50 nel 2012/13).
Gli oneri finanziari riguardano debiti con terzi e sono paria € 1.210.691,33, mentre nell’esercizio precedente erano pari a 924.055,83 Euro.

Break-even result.

Il risultato prima delle imposte è negativo per € 8,79 milioni, nel 2012/13 era positivo per € 1,77 milioni. Nel 2011/12 il risultato da considerare ai fini del fair play finanziario era negativo per € 79,4 milioni circa.
Il Malaga ha chiuso l’ esercizio 2013/2014 con una perdita al netto delle imposte per € 8.344.489,85.

Il Fair Play Finanziario Spagnolo.

In base a quanto emerge dai dati del bilancio 2013/14, il Malaga presenta delle problematiche per il break-even, richiesto dal Regolamento di Controllo Economico della LFP .

Punto di equilibrio

Il Punto di Equilibrio richiesto dal Regolamento di Controllo Economico della LFP è uguale a quello richiesto dall’UEFA. La soglia di tolleranza per le perdite è di 5 milioni di Euro. Il Malaga non rispetta quanto stabilito dall’indicatore, perché risente ancora della pesante perdita del 2011/12. Infatti, per l’esercizio 2013/14 il Risultato del Punto di equilibrio è negativo per € 8.915.000; per l’esercizio 2012/13 il Risultato del Punto di equilibrio è positivo per € 1.695.000; per l’esercizio 2011/12 il Risultato del Punto di equilibrio è negativo per € 79.446.000. In caso di importo negativo, il Regolamento permette di considerare la somma dei possibili risultati positivi dei due esercizi anteriori al 2011/12. Poiché non vi sono risultati positivi, il risultato aggregato resta negativo per € 86.666.000.

Costi della prima squadra

In base a tale indicatore, il costo del personale della prima squadra (€ 24.262.000) non deve superare il 70% dei ricavi rilevanti (€ 42.361.000). Dove per ricavi rilevanti si intendono: il volume d’affari netto, gli altri ricavi, il risultato netto relativo alle le cessioni dei calciatori e i ricavi finanziari. Non si considerano le poste non monetarie. Tale indice risulta conforme al Regolamento perché è pari al 57%.
A differenza di quanto stabilito dal Regolamento UEFA, il Regolamento Spagnolo sembra più “elastico”, considerando anche le plusvalenze.

L’indice dell’indebitamento netto

La norma stabilisce che il rapporto tra il totale del Debito Netto e i Ricavi rilevanti non deve essere superiore a 1. Per indebitamento netto si intende i debiti finanziari a lungo termine e i debiti a breve temine diminuiti dei crediti per la cessione di calciatori e delle disponibilità liquide. Tra i debiti finanziari non si considerano gli accantonamenti, i debiti di natura commerciale e i ratei e risconti passivi. Invece, si considerando i debiti per l’acquisto di immobilizzazioni, i debiti per l’acquisto di calciatori e i debiti bancari.
Poiché l’importo dell’indebitamento netto al 30 giugno 2014 è di Euro 7.377.000 e i ricavi rilevanti sono pari a € 42.361.000, risulta che, al 30 giugno 2014, il rapporto tra Indebitamento Netto e Ricavi Rilevanti è del 17% e  soddisfa il requisito.

Conclusioni.


I numeri dell’esercizio 2013/14 esprimono chiaramente il ridimensionamento a livello contabile cui è andato incontro il Malaga dopo il disimpegno degli sceicchi. Per il 2014/15 gli Amministratori hanno previsto un volume d’affari netto per € 36.392.000; costi per il personale sportivo per € 23.984.000 e un risultato positivo per € 120.000. 

domenica 15 novembre 2015

Borussia Dortmund 2014/15: quinto utile consecutivo e debito finanziario azzerato.


Luca Marotta


Per il quinto anno consecutivo il Borussia Dortmund espone un utile e ha azzerato il debito finanziario.
L’esercizio 2014/15 del Gruppo che fa capo alla società “Borussia Dortmund GmbH & Co. KGaA” è stato caratterizzato dall’aumento di capitale, dall’azzeramento del debito finanziario, dall’aumento di fatturato e dal conseguimento di un utile consolidato netto per 5,5 milioni di Euro.
Il fatturato al netto delle cessioni calciatori è aumentato da 251,6 milioni a 263,6 milioni di Euro.
I ricavi delle vendite e delle prestazioni di servizi, comprensivi delle cessioni dei calciatori, sono aumentati da € 260.735.000 a € 276.048.000 con un incremento del 5,87%, rispetto al 2013/14. L’utile prima delle imposte (EBT) è risultato positivo per € 6 milioni (€ 14,6 milioni nel 2013/14).
I ricavi commerciali, continuano ad essere la principale fonte di reddito.
Tali risultati hanno permesso di proporre la distribuzione di un dividendo di € 0,05 (€ 0,1 nel 2013/14) ad azione per un ammontare complessivo di € 4,599,055.00 (€ 6.141.000 nel 2013/14).
Dal punto di vista dei risultati sportivi la stagione 2014/15 ha visto il raggiungimento degli ottavi di UEFA Champions League, il settimo posto in Bundesliga con 46 punti.
Durante l’esercizio 2014/15, il capitale sociale è stato aumentato fino a 92 milioni di Euro. Gli amministratori del Borussia Dortmund hanno evidenziato che l’aumento di capitale ha permesso di azzerare il debito finanziario e che questo contribuisce a perseguire gli obiettivi del club a lungo termine.

Anche il Consiglio di Sorveglianza ha evidenziato che, nonostante una stagione calcistica deludente, la gestione economica è riuscita a generare un risultato netto positivo.

Il Gruppo.

La forma societaria del “KGaA” è una forma societaria “ibrida”, che combina elementi di una società per azioni tedesca ed quelli di una società in accomandita (“Kommanditgesellschaft”). Si tratta di una persona giuridica, il cui capitale è diviso in azioni che sono posseduti da almeno un azionista (il socio collettivo), che ha la responsabilità illimitata nei confronti dei creditori della Società e da soci accomandanti (“Kommanditaktionäre”) che non sono personalmente responsabili per i debiti la società.
La gestione e la rappresentanza legale di “Borussia Dortmund GmbH & Co. KGaA” spetta al socio accomandatario personalmente responsabile, Borussia Dortmund Geschäftsführungs-GmbH, che, a sua volta è rappresentata dagli amministratori delegati Hans-Joachim Watzke (che è anche presidente) e Thomas Tress e suo unico azionista è l’Associazione Registrata: “Ballspielverein Borussia Dortmund 09 eV”.
“Borussia Dortmund GmbH & Co. KGaA” controlla 5 società, che rientrano nel perimetro di consolidamento con l’aggiunta di una società collegata.
Le cinque società controllate sono: “BVB Stadionmanagement GmbH” (100,00%); “besttravel dortmund GmbH” (51,00%); “BVB Merchandising GmbH” (100,00%); “Sports & Bytes GmbH Dortmund (100,00%)” e “BVB Event & Catering GmbH” (100,00%). La società collegata è “Orthomed Medizinisches Leistungsund Rehabilitationszentrum GmbH” (33,33%).

Al 30 giugno 2015, il capitale sociale di Borussia Dortmund GmbH & Co. KGaA è pari ad Euro 92.000.000 ed è suddiviso in altrettante azioni senza valore nominale. L'azionariato di Borussia Dortmund GmbH & Co. KGaA al 30 giugno 2015 risulta essere il seguente: Evonik Industries AG con il 14,78%; Bernd Geske: l’8,80%; Ballspielverein Borussia 09 e.V. Dortmund con il 5,53%; SIGNAL IDUNA con il 5,43%; PUMA SE con i 5%; Flottante con 60.46%

La Gestione Economica.

Nell'ultimo esercizio 2014/2015 il Borussia Dortmund ha registrato ricavi delle vendite e prestazioni di servizi consolidati per 276 milioni di Euro (€ 260,7 milioni nel 2013/14). Il fatturato consolidato al netto dei ricavi da trasferimento calciatori, ma comprensivo degli altri ricavi operativi, è passato da 251,6 milioni di euro a 263,6 milioni di euro con un aumento di 12 milioni di euro, nonostante l’eliminazione negli ottavi di finale in UEFA Champions League e i risultati non brillanti in Bundesliga. L'utile consolidato dopo le imposte ammonta a 5,53 milioni di euro (€ 11,97 milioni nel 2013/2014).


I ricavi delle vendite e delle prestazioni di servizi consolidati sono pari a 276 milioni di euro (€260,7  milioni nel 2013/14). 
I ricavi da gare ammontano a 39,9 milioni di euro (€ 40,5 milioni nel 2013/14). Rispetto al 2013/14 si è registrate una diminuzione di € 586 mila, che si spiega col minor numero di partite in Champions League. Per le quattro partite casalinghe (5 nel 2013/14) di UEFA Champions League sono stati incassati € 7.365.000 (€ 9.960.000 nel 2013/14), registrando una diminuzione di € 2.595.000.
In campionato, la presenza media è stata di circa 79.900, quasi il cento per cento di utilizzo del Signal Iduna Park. Il numero degli abbonati è stato di 55.000. L’aumento dei prezzi contenuto e l’apporto delle aree di ospitalità ha fatto sì che i ricavi delle vendite di biglietti della Bundesliga siano aumentati di € 838.000 ad € 26.857.000.
Per le altre competizioni nazionali, ossia la Coppa DFB e la Supercoppa si è registrato un aumento da 3.673.000 Euro a 4.459.000 Euro.
I ricavi TV ammontano a 82.113.000 Euro (€ 81,4 milioni nel 2013/14) e registrano un incremento di 672 mila Euro. L’importo relativo ai diritti radiotelevisivi della Bundesliga ammonta a € 43.616.000 (€ 39.122.000 nel 2013/14) e registra un incremento di Euro 4.494.000.
L’incremento verificatosi è dipeso essenzialmente dalla distribuzione più elevata prevista nel contratto TV per il 2014/2015. L’importo relativo ai diritti radiotelevisivi delle competizioni europee è diminuito di  euro 3.719.000, segnando la cifra di euro 32.502.000. Inoltre, i ricavi TV comprendono ricavi relativi all'esercizio precedente per Euro 2.145.000 (€ 1.579.000 nel 2013/14).
Per i ricavi definitivi da UEFA Champions League 2014/15, la UEFA ha comunicato che l’importo spettante al Borussia è di Euro 33.497.000; pertanto, il Borussia nel 2015/16 evidenzierà una sopravvenienza attiva. I ricavi TV per le coppe nazionali sono risultati pari ad euro 5.971.000 (Euro 6.079.000 nel 2013/14), per il raggiungimento della finale di Coppa DFB e la vittoria in Supercoppa contro l'FC Bayern München, all'inizio della stagione.

I ricavi da Sponsor e pubblicità, che sono la componente principale dei ricavi commerciali, risultano pari a € 75.693.000 (€ 72.981.000 nel 2013/14) e incidono con una quota del 27,42% sui ricavi lordi. Il main sponsor è Evonik Industries AG, mentre il Gruppo Signal Iduna è titolare dei diritti di denominazione dello Stadio e lo Sponsor tecnico, fornitore dell’equipaggiamento sportivo, è PUMA. L'accordo commerciale in essere con SIGNAL IDUNA, da ottobre 2005, è stato prorogato fino al 30 giugno 2026. In definitiva i Top Sponsor sono legati a lungo termine: il Gruppo Signal Iduna fino al 2026 e Evonik Industries AG fino al 2025 e PUMA SE fino al 2020.
Gli altri sponsor principali del 2014/15 sono numerosissimi e in particolare sono citati: Adam Opel AG, flyeralarm GmbH, Hankook Reifen Deutschland GmbH, HUAWEI TECHNOLOGIES Deutschland GmbH, Radeberger Gruppe KG, Sparda Bank West eG, SPREHE Geflügel-u. Tiefkühlfeinkost Handels GmbH & Co. KG, Turkish Airlines Inc., SIGNAL IDUNA Holding AG, Unitymedia NRW GmbH e WILO SE. Il club ha anche acquisito nuovi partner come Capri Sun.

I ricavi da Merchandising ammontano 39.270.000 Euro (€ 35 milioni nel 2013/14) e risultano in aumento di Euro 4.230.000, pari al un 12,07%. Tali ricavi rappresentano il 14,23% dei ricavi consolidati lordi. Il canale di vendita al dettaglio da solo ha registrato un incremento dei ricavi di circa il 51%.

I ricavi da Catering e altri proventi, come conferenze e indennizzi per calciatori nazionali, risultano complessivamente pari a € 26.583.000 (€ 26.290.000 nel 2013/14). In particolare i ricavi da Catering e i ricavi delle aree hospitality sono stati pari a Euro 13.433.000 (€ 11.418.000 nel 2013/14). I diritti di prenotazione in anticipo e i diritti per le spese di spedizione dei biglietti sono diminuiti di € 1.394.000 e ammontano ad Euro 4.230.000. I proventi diversi, che includono le attività della Evonik Football Academy, i ricavi per l’affitto dello stadio sono aumentati di euro 1.264.000, a Euro 5.811.000. L'incremento è dovuto all’affitto per la partita internazionale tra la Germania e la Scozia svoltasi nel settembre 2014.

I rimborsi UEFA/FIFA per i calciatori delle nazionali diminuiscono di € 1.592.000 da € 4,7 milioni a € 3.109.000.
I ricavi da trasferimento calciatori ammontano a Euro 12.447.000 (€ 4,5 milioni nel 2013/14) e riguardano le cessioni di Julian Schieber (Hertha BSC Berlin), Ji Dong Won (FC Augsburg), Mitch Langerak (VfB Stuttgart) e Milos Jojic (1. FC Koln). Tra I calciatori ceduti in prestito figurano: Jonas Hofmann (1 FSV Mainz 05) e Marvin Ducksch (SC Paderborn).
Gli altri proventi di gestione sono aumentati di € 11.754.000, a € 5,2 milioni a € 16.981.000 e riguardano principalmente i rimborsi assicurativi e le sopravvenienze attive per Euro 1.207.000 (€ 1.559.000 nel 2013/14). I rimborsi assicurativi si riferiscono alla mancato approdo alla fase a gironi di UEFA Champions League.
Se si considerano anche gli Altri proventi di gestione, i ricavi totali consolidati risultano pari a 293 milioni di euro (€ 266 milioni nel 2013/14); mentre il fatturato netto aumenta da € 251,6 milioni a € 263,6 milioni e la composizione del fatturato netto risulterebbe come dal grafico seguente.


Il costo del personale del Gruppo risulta aumentato di 10,14 milioni di euro da € 107,79 milioni a € 117,93 milioni, di cui € 17.396.000 (€ 14.934.000), con un incremento di € 2.462.000, per il personale non tesserato addetto alle vendite e all’amministrazione. Il costo del personale sportivo risulta aumentato del 6,47%. L’incidenza del costo del personale sul fatturato netto è del 44,7%.
Gli ammortamenti del Gruppo sono aumentati di 11,7 milioni di euro da € 30,7 milioni a € 42,4 milioni.
Gli ammortamenti delle immobilizzazioni materiali sono aumentati da € 8.156.000 a € 9.569.000, a causa delle modifiche al campo di allenamento e agli edifici amministrativi, ma soprattutto per gli investimenti riguardanti il “Signal Iduna Park”, come la riprogettazione del piazzale dello stadio e la costruzione di un studio televisivo e il centro di assistenza BVB FanWelt.
Gli altri costi operativi del Gruppo, comprensivi dei valori residui contabili netti dei calciatori ceduti, aumentano di 10,1 milioni di euro da € 88,7 milioni a 98,8 milioni di euro. In particolare,
Le spese per le gare ammontano a € 39.339.000 (35.019.000 nel 2013/14); le spese pubblicitarie a € 21,135.000 (21,327.000 nel 2013/14); il valore residuo netto dei calciatori ceduti a € 10,681.000 (€ 6.821.000 nel 2013/14); le spese per servizi Retail a € 7,394.000 (€ 7.128.000 nel 2013/14); le spese amministrative a € 15,953.000 (€14.097.000 nel 2013/14); gli altri costi a € 4.317.000 (€ 4.335.000 nel 2013/14). Gli altri costi comprendono sopravvenienze passive per € 759.000.
Il costo dei materiali, pari a 20,68 milioni, ha registrato un  incremento di € 372 mila.
Il risultato della gestione finanziaria consolidata è negativo per € 7,16 milioni e risulta peggiorato di 3,9 milioni.
Il risultato consolidato prima delle imposte (EBT) ammonta a € 6 milioni (€ 14,6 milioni nel 2013/14).
Il risultato netto consolidato di Gruppo è pari a € 5.532.000 (€ 11,97 milioni nel 2013/14).
Il risultato del Gruppo prima degli interessi, imposte e ammortamenti (EBITDA) è stato pari a € 55.594.000 (€ 49,1 milioni nel 2013/14).

Il Punto di Pareggio.

La gestione economicamente equilibrata raggiunge facilmente il break-even result. Quindi, non presenta problemi in tal senso. Infatti, il risultato consolidato prima delle imposte è positivo per 6 milioni di euro. Nel 2013/14, il risultato prima delle tasse era positivo per € 14,6 milioni e nel 2012/13 era positivo per 60 milioni di Euro. L’aggregato EBT del periodo di monitoraggio 2012/13 – 2014/15 è positivo per 80,6 milioni di Euro. L’aggregato dell’risultato netto consolidato per lo stesso periodo è positivo per € 68,69 milioni. Infatti, il risultato consolidato netto del 2014/15 è positivo per € 5.532.000. Nel 2013/14, l’utile netto consolidato era di € 11.970.000, mentre, nel 2012/13 era pari a € 51,2 milioni .

La Struttura Patrimoniale.


Il totale dell’attivo, pari a 385,53 milioni di Euro, è aumentato del 32,24% rispetto al 2013/14.
L’attivo non corrente incide per il 74,9% sull’attivo totale ed è prevalentemente costituito da immobilizzazioni materiali.
I mezzi propri contribuiscono in maniera ottimale a finanziare l’attivo per circa il 74%.
Le immobilizzazioni immateriali costituiscono solo il 24,9% dell’attivo.
Le immobilizzazioni materiali, comprensive dello stadio, aumentano da € 184,5 milioni a € 189,5 milioni e rappresentano il 49% delle attività.
I risconti passivi pari a 36,5 milioni di Euro finanziano il 9,44% dell’attivo e includono 20 milioni di ricavi anticipati per un contratto del 2008 (durata 12 anni) con Sportfive GmbH & Co. KG, che contribuì a risolvere i problemi finanziari.

L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è pari a 2,88.
Il ricorso ai mezzi propri sovrasta nettamente il ricorso al capitale di terzi.

L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Una società è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più la società è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 3,89, ciò vuol dire che il club è solvibile, perché possiede dei beni il cui valore è sufficiente a pagare i debiti.

L’INDICE DI SOLVIBILITA’ CORRENTE
Il rapporto tra attività correnti e passività correnti determina l’indice di solvibilità corrente. Tale indice serve a verificare se l’attivo corrente è in grado di pagare i debiti a breve. Nel caso in questione, l’indice di solvibilità corrente è pari a 1,6, ciò vuol dire che l’attivo a breve è in grado di pagare i debiti a breve.

Il Valore della Rosa.


Il valore contabile netto dei giocatori aumenta da € 61,48 milioni a € 96,08 milioni (costo storico: € 168,1 milioni). La variazione in aumento di € 34,59 milioni è stata provocata da acquisti per € 72,18 milioni (€ 55,62 milioni nel 2013/14), cessioni per un valore contabile residuo di € 17,12 (€ zero nel 2013/14) e ammortamenti per € 32,8 milioni (€ 22,5 milioni nel 2013/14).
Appare evidente il notevole incremento degli investimenti nel 2014/15. Tra gli acquisti più importanti per il 2014/15 figurano: Ciro Immobile, Adrian Ramos, Matthias Ginter e Kevin Kampl ed il ritorno di Nuri Sahin e Shinji Kagawa.
Sul fronte delle cessioni bisogna ricordare Julian Schieber (Hertha BSC) e Robert Lewandowski a parametro zero.

Il Patrimonio Netto.

Il patrimonio netto aumenta da € 145,2 milioni a € 286,1 milioni. L’incremento di € 140,8 milioni è dovuto all’aumento di capitale, all’utile d’esercizio e alla distribuzione del dividendo relativo al 2013/2014 per Euro 6.451.000.

L’utile netto è risultato pari a euro 5.532.000, l'incremento del patrimonio netto è attribuibile, principalmente, a due operazioni societarie, che hanno determinato l’aumento del capitale sottoscritto di Euro 30.575.000 e delle riserve di capitale di 109.565.000.

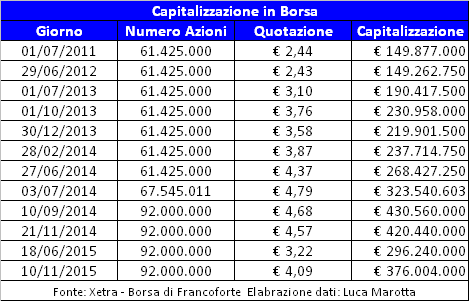
Il primo aumento di capitale è stato deliberato il 27 giugno 2014 ed è stato registrato nel registro delle imprese, il 3 luglio 2014. Tale operazione ha determinato l’aumento del capitale sociale di Euro 6,120,011,00 da Euro 61,425,000.00 a Euro 67,545,011.00. Le nuove azioni sono state emesse al prezzo di 4,37 Euro per azione e sono state sottoscritte per intero da Evonik Industries AG.

Il secondo aumento di capitale è stato deliberato il 21 agosto 2014, con il consenso del Consiglio di Sorveglianza, si è portato a termine l'aumento di capitale autorizzato nel 2010, per Euro 24,592,489,00. Tale delibera è stata registrata nel registro delle imprese il 10 settembre, 2014. Tale operazione ha determinato l’aumento del capitale sociale esistente della Società, di Euro 24,454,989.00, da Euro 67,545,011.00 ad EUR 92,000,000.00 Le nuove azioni sono state emesse al prezzo di 4,66 euro per azione.

Il patrimonio netto finanzia il 74% dell’attivo ed il 112% del capitale investito netto.


Per quanto riguarda l’utile 2014/15 è stata proposta la distribuzione di un dividendo di € 0,05 ad azione, per un importo complessivo di € 4.600.000.

L’Indebitamento Finanziario.

Nel 2014/15, l’indebitamento bancario è stato azzerato. Considerando nel calcolo della posizione finanziaria netta anche i debiti per leasing finanziario, risulta una posizione finanziaria netta positiva per € 30,6 milioni.
I debiti finanziari, che nel 2013/147 erano costituiti prevalentemente da debiti bancari, sono stati azzerati. Nel 2013/14 erano pari a 41 milioni di Euro. Il Leasing finanziario ammonta a € 23,1 milioni (€ 21,6 milioni nel 2013/14.
Le disponibilità liquide aumentano da 17,8 milioni a 53,7 milioni di Euro.


Il rapporto tra Net Debt ed EBITDA, certifica un debito finanziario sostenibile, in quanto esiste una posizione finanziaria netta positiva.

La Quotazione in borsa.

Il Borussia Dortmund è stato il primo club di calcio tedesco a quotarsi in Borsa (31/10/2000), al 10 novembre 2015 la capitalizzazione di borsa è di circa 376 milioni di Euro.


Durante l'esercizio 2014/2015, la performance delle azioni BVB è stata influenzata principalmente dall’andamento sportivo e da alcune operazioni societarie. Le azioni di Borussia Dortmund GmbH & Co. KGaA hanno iniziato l’anno finanziario 2014/2015, il 1° luglio 2014, con una quotazione di euro 4,88. Sulla scia della deliberazione di aumento di capitale del 27 giugno 2014, riservato ad Evonik Industries AG, e l'annuncio di un altro aumento di capitale, il prezzo delle azioni ha raggiunto il suo punto più alto, il 7 luglio 2014, chiudendo a 5,10 Euro. Il 21 agosto 2014, la Società ha annunciato il secondo aumento di capitale, con un aumento del capitale sociale fino a EUR 92,000,000.00. In conseguenza di ciò, il 22 agosto 2014, le azioni furono scambiate a 4.92 euro. Il fattore sportivo ha mostrato i suo effetti nella quotazione del 19 marzo 2015, che è stata pari a Euro 3,69, in conseguenza di due pareggi consecutivi in Bundesliga e in particolare per la perdita decisiva contro la Juventus nella gara di ritorno negli ottavi di UEFA Champions League il 18 Marzo 2015. Il prezzo delle azioni ha continuato a diminuire nelle settimane che seguirono, perché ci furono due sconfitte in Bundesliga all'inizio di aprile 2015 contro l'FC Bayern Monaco e il Borussia Mönchengladbach e il chiaro delinearsi dello scenario del mancato accesso alla UEFA Champions League 2015/2016. Il 18 giugno 2015, le azioni chiusero la quotazione ad euro 3,22.

Conclusioni.

In ottica Fair Play Finanziario, il Borussia Dortmund si conferma tra i club promossi a pieni voti.
Il 2015/16 non potrà godere dei ricavi da Champions League. Il risarcimento della polizza assicurativa per la mancata qualificazione è stato contabilizzato nel 2014/15.
Tuttavia, gli Amministratori restano fiduciosi ed ottimisti per il futuro. Per raggiungere ancora una volta il successo economico-finanziario del Borussia Dortmund, l'attenzione del club si basa principalmente sul successo sportivo della squadra e quindi la sua performance in gare individuali. Quindi, gli amministratoti giudicano la partecipazione alla UEFA Europa League molto importante per l'andamento delle vendite.

La strategia del Borussia Dortmund è basata sul successo sportivo, sulla pianificazione finanziaria a lungo termine e la valorizzazione del marchio, unitamente allo sviluppo del settore giovanile.

sabato 7 novembre 2015

Juve, Roma e Lazio: tre diversi modi di contabilizzare i ricavi UEFA.


Luca Marotta


Dalla lettura dei bilanci 2014/15 delle tre società calcistiche quotate in borsa emerge una evidente diversità di comportamento nel classificare i ricavi derivanti dalle competizioni UEFA, nonostante le tre società applichino gli stessi principi contabili internazionali.

La S.S. Lazio SpA rileva i ricavi “ai sensi del Principio contabile IAS 18 (Revenues – Ricavi), quando è probabile che i benefici economici derivanti dalle operazioni di prestazione dei servizi affluiranno all’entità e il loro ammontare può essere attendibilmente valutato”.
Nel bilancio 2014/15, la S.S. Lazio S.p.A. ha contabilizzato ricavi da diritti televisivi da partecipazioni a competizioni UEFA per Euro 22,33 milioni, di cui Euro 20.990.000 relativi alle competizioni 2015/16.
Occorre evidenziare che anche le società Juventus F.C. SpA e AS Roma SpA, essendo quotate in borsa, adottano gli IAS, ma non hanno rilevato nei bilanci 2014/15 i ricavi già maturati relativi alle competizioni UEFA 2015/16.

Nel dettaglio, la SS Lazio SpA ha contabilizzato: Euro 3 milioni per l’eliminazione dai play-off della Champions League; Euro 11 milioni quale quota di market-pool spettante per la partecipazione al preliminare della Champions League; Euro 2,40 milioni per aver conseguito il diritto di accedere al group stage della Europa League; Euro 4,59 milioni quale quota spettante alla Società del primo 50% del market pool della Europa League spettante alle tre società italiane; Euro 1,34 milioni da conguagli di diritti UEFA Europa League, incassati nella stagione 2014/2015, relativi alla stagione 2013-2014.
Nel comunicato stampa ex art. 114 co.5 D.Lgs.58-1998 del 28 ottobre 2015, SS Lazio SpA ha precisato che ha iscritto nei bilanci in oggetto i citati ricavi, perché il trattamento contabile adottato “è in linea con lo IAS 18, in quanto la società ha maturato definitivamente, alla data del 30 giugno 2015, un diritto a ricevere somme per il solo fatto di essere stata ammessa alle competizioni europee, diritto che non è condizionato, né correlato all’esito delle partite che si svolgeranno nell’ambito delle competizioni europee 2015-2016, bensì ai risultati conseguiti nel campionato domestico 2014/2015”. Inoltre, il diritto a ricevere gli importi contabilizzati è incondizionato e, in base al principio della correlazione tra costi e ricavi riportato dalla IAS 18, la SS Lazio ha iscritto anche gli oneri rivenienti dai bonus riconosciuti ai calciatori.

La società Juventus F.C. SpA registra i ricavi da gare, i diritti radiotelevisivi e i proventi media con riguardo all’effettivo momento della prestazione che coincide con lo svolgimento della gara. I ricavi relativi alle prestazioni di servizi (ivi incluse le sponsorizzazioni) vengono rilevati in base allo stato di completamento del servizio o al compimento della prestazione. In particolare, Juventus F.C. SpA classfica i ricavi da competizioni UEFA come “Diritti radiotelevisivi e proventi media” e tra i ricavi da gare solo i ricavi da biglietteria. Nel 2014/15 Juventus FC. SpA ha registrato proventi da competizioni UEFA pari a € 88,6 milioni. Il Market Pool definitivo, reso noto dall’UEFA successivamente alla redazione del bilancio 2014/15, è stato di 58,2 milioni di Euro, determinando un importo complessivo di proventi da UEFA Champions League per Euro 89.100.000. Pertanto, Juventus FC SpA nel 2015/16 registrerà dei proventi straordinari per Euro 500 mila, relativi alla Champions League 2014/15.

Anche AS Roma SpA iscrive i Ricavi da gare e i ricavi TV con riferimento all’effettivo momento dello svolgimento della gara. Tuttavia, AS Roma SpA classifica in bilancio come ricavi TV solo l’importo relativo al Market Pool, mentre classifica il “participation bonus” e il “performance bonus” tra i ricavi da gare. Tra i ricavi da gare del bilancio 2014/15 di AS Roma SpA sono contabilizzati 8,6 milioni di euro, relativi al participation bonus, 2 milioni di euro relativi al performance bonus; mentre tra i ricavi TV sono stati allocati Euro 31,6 milioni relativi al Market Pool delle Champions League 2014/15.

Conclusioni

Tra Juve e Roma si può parlare di una diversa considerazione circa la natura dei proventi UEFA, che la Juve considera tutti come proventi televisivi e la Roma li distingue ulteriormente tra proventi televisivi (Market Pool) e proventi da gare (quelli legati alla performance e alla semplice partecipazione).

La differenza tra queste e la Lazio riguarderebbe anche la competenza. In base all’interpretazione della Lazio la competenza economica scatta al sorgere del diritto incondizionato a ricevere il compenso, mentre, per Juve e Roma occorre che vi sia correlazione con lo svolgimento della prestazione e quindi della competizione. 

I Ricavi UEFA 2015/16 portano in utile il bilancio 2014/15 della LAZIO.


Luca Marotta


La S.S. Lazio SpA ha chiuso il bilancio consolidato, al 30 giugno 2015, con un utile di € 5.812.193. Il risultato è in peggioramento rispetto all’utile di € 7.068.790 della stagione precedente.
Per l’esposizione del risultato positivo appaiono decisivi i ricavi televisivi per la partecipazione alle competizioni UEFA passati da € 4.031.981 a € 22.329.997. Invero, anche i ricavi da L.N.P sono aumentati da € 7.034.238 a € 15.173.702. Tuttavia, per l’esposizione dell’utile sembrano decisivi i 20,99 milioni di ricavi per le competizioni UEFA 2015/16.
La S.S. Lazio SpA rileva i ricavi “ai sensi del Principio contabile IAS 18 (Revenues – Ricavi), quando
è probabile che i benefici economici derivanti dalle operazioni di prestazione dei servizi affluiranno all’entità e il loro ammontare può essere attendibilmente valutato”. Occorre evidenziare che anche le società Juventus F.C. SpA e AS Roma SpA, essendo quotate in borsa, adottano gli IAS, ma non hanno rilevato nei bilanci 2014/15 i ricavi già maturati relativi alle competizioni UEFA 2015/16.
Mentre il Patrimonio Netto Consolidato del Gruppo SS Lazio è pari a € 21.544.400, il Patrimonio Netto esposto nel bilancio di Esercizio 2014/15 di  SS Lazio è pari a € 78.593.183.
Il Gruppo è sottoposto alla direzione e coordinamento della Lazio Events S.r.l., che è l’unico azionista con una partecipazione superiore al 2% del capitale sociale. Lazio Events S.r.l. possiede n. 45.408.929 azioni ordinarie corrispondenti al 67,035% del capitale sociale.


La Capitalizzazione di Borsa.

Considerando la Capitalizzazione di Borsa, come valore puramente indicativo della società, si può notare come dal 2013, tale valore sia oscillato tra i 26 milioni di Euro del 20 marzo 2013 e i 70 milioni di Euro del 16 ottobre.


Per quanto riguarda il 2015, il valore della capitalizzazione di Borsa di S.S. Lazio è oscillato tra i 32,6 milioni di Euro del 13 gennaio 2015 e i 62,99 milioni di Euro del 13 aprile 2015.
Il grafico seguente mostra l’andamento del titolo da novembre 2014 a novembre 2015.


Grafico tratto da: http://www.borsaitaliana.it/

Rapporti con parti correlate.

Durante il 2014/15, il Gruppo ha intrattenuto rapporti con parti correlate, che hanno comportato il sostenimento di costi per € 5,1 milioni (€9,42 milioni nel 2013/14) e pagamento di acconti su lavori per € 1,64 milioni.


Con la società Roma Union Security, sono stati sostenuti costi per € 630 mila (€ 550 mila nel 2013/14) e figurano debiti per circa € 10 mila, riferiti sostanzialmente al servizio di vigilanza del centro sportivo di Formello.
Con la Gasoltermica Laurentina S.p.A. i costi sono stati pari a € 0,84 milioni (€ 1,71 milioni nel 2013/14), mentre i debiti ammontano a circa 90 mila Euro, e sono relativi alla manutenzione del centro sportivo di Formello e alla gestione del magazzino merci della SS Lazio Marketing.
Il rapporto con la Us Salernitana ha determinato un costo complessivo di € 1,45 milioni (€ 1,45 milioni nel 2013/14) e un debito di 510 mila Euro, per l’utilizzo di diritti commerciali e pubblicitari.
Con la Bona Dea (socio al 20% di Lazio Events S.r.l.) si sono registrati costi per € 200 mila (€ 1 milioni nel 2013/14), per servizi di assistenza alle procedure di amministrazione del personale.
Con la società Omnia Service, sono stati sostenuti costi per € 1,05 mila (€ 610 mila nel 2013/14), per il servizio di mensa sia giornaliero che in occasione dei ritiri per i tesserati presso il centro Sportivo di Formello.
Con la società Linda, sono stati sostenuti costi per € 0,54 milioni (€ 1,8 milioni nel 2013/14), a fronte servizi di assistenza ai sistemi informatici, processi organizzativi e logistici aziendali e magazzino area tecnica.
Con la società Snam Lazio Sud sono stati sostenuti costi per € 0,39 milioni (€ 2,3 milioni nel 2013/14), per  servizi di assistenza gestionale e sono stati pagati acconti su lavori per Euro 1,64 milioni.

La continuità aziendale.

Il Regolamento del Fair Play Finanziario richiede che il bilancio consolidato sia certificato da un revisore esterno, e non presenti eccezioni relative alla continuità aziendale (‘going concern’).
Per Continuità Aziendale si può intendere la capacità di onorare gli impegni, ovvero l’attitudine dell’impresa a durare nel tempo.
Come fatto nell’esercizio precedente, la Società di Revisione PricewaterhouseCoopers Spa, nella sua Relazione, al punto 4, ha riportato un richiamo di informativa, riguardante il fatto che la SS Lazio SpA, aderendo all'impostazione fornita dalla Lega Nazionale Professionisti, nonostante l’orientamento contrario espresso dall'Agenzia delle Entrate, ritiene di non dover assoggettare a tassazione ai fini IRAP le plusvalenze generate dalla cessione dei calciatori. Per questo motivo, la SS Lazio SpA ha ricevuto alcuni avvisi di accertamento e cartelle di pagamento da parte dell'Agenzia delle Entrate. Su tali avvisi, sono stati accolti i relativi ricorsi, ma tali sentenze non sono ancora passate in giudicato. I Revisori hanno evidenziato che la SS Lazio SpA, in forza delle sentenze e del parere di un professionista, non ha provveduto ad effettuare accantonamenti.

Comunque, come fatto nell’esercizio precedente, gli Amministratori hanno scritto che il bilancio consolidato è stato redatto sul presupposto della continuità aziendale, “in quanto vi è la ragionevole aspettativa che la SS Lazio continuerà la sua attività operativa in un futuro prevedibile (e comunque con un orizzonte temporale superiore ai 12 mesi)”.

La struttura dello Stato Patrimoniale.

Il totale dell’attivo è aumentato di € 2,5 milioni, da € 174,9 milioni a € 177,4 milioni. E’ presente una forte incidenza sull’attivo per il 33,3% della voce terreni e fabbricati. Il  valore contabile netto dei diritti pluriennali alle prestazioni dei calciatori, incide per il 21,2%.  Il capitale circolante netto è negativo per 25,5 milioni di Euro. Il capitale investito netto pari a € 39,50 milioni (€ 32,58 milioni nel 2013/14) è finanziato per il 54,54% dal Patrimonio Netto e per il 45,46% dall’Indebitamento Finanziario Netto.


L’INDICE DI INDEBITAMENTO
Il rapporto tra patrimonio netto e il totale delle passività determina l’indice di indebitamento. Tale valore deve muoversi all’intorno di 1. Nel caso in questione, l’indice di indebitamento è pari a 0,14.
Infatti, l’equity ratio è pari al 12,1%. Il ricorso al capitale di terzi, anche grazie alla rateizzazione tributaria, prevale di molto sull’apporto dei mezzi propri.
L’indice di indebitamento potrebbe essere un nuovo parametro da considerare in chiave modifica del Regolamento del Fair Play Finanziario, se si adottasse il principio di favorire la capitalizzazione dei club con i mezzi propri, evitando il ricorso all’indebitamento.

L’INDICE DI SOLVIBILITA’ TOTALE
Il rapporto tra attività totali e debiti totali determina l’indice di solvibilità totale. Una società è solvibile quando il totale dell’attivo è superiore al totale dei suoi debiti. Quanto maggiore risulta tale indice, tanto più la società è solvibile. Nel caso in questione, l’indice di solvibilità totale è pari a 1,14, ciò vuol dire che, in base alle valutazioni effettuate degli elementi dell’attivo, il club possiede dei beni il cui valore sarebbe sufficiente a pagare i debiti.

I Terreni e i fabbricati.

La voce complessiva, composta da terreni e fabbricati strumentali e investimenti immobiliari, ammonta a € 59.015.914 (€ 58,1 milioni nel 2013/14). I terreni e fabbricati strumentali, corrispondenti al centro sportivo di Formello, sono esposti in bilancio per € 37,1 milioni (€ 36,2 milioni nel 2013/14), l’incremento è dovuto al progetto Academy.  Il l centro sportivo è gravato da ipoteca legale iscritta in data 31 marzo 2004 dal Concessionario del servizio della riscossione della Provincia di Roma. Tale garanzia rimarrà operativa sino alla definitiva esecuzione della transazione con l’Agenzia delle Entrate. Gli investimenti immobiliari riguardano l’immobile sito in via Valenziani a Roma, che è stato valutato in base al fair value per € 21.900.000. Si tratta di un immobile di proprietà della società "Cirio Lazio Immobiliare S.r.l.”, che ha come unica attività la gestione di tale immobile, in leasing finanziario, diviso in tre fabbricati di circa 2.920 mq complessivi e suddivisi in circa 2.259 mq con destinazione uffici, circa 179 mq a destinazione negozi, circa 394 mq per uso terrazzi e circa 88 mq adibiti ad altre aree depositi. Il prezzo di valutazione al metro quadro complessivo sarebbe di 7.500 €/mq.

Il Valore della Rosa.

Il valore dei diritti alle prestazioni sportive, comprensivi dei costi di intermediazione capitalizzati, aumenta da € 35,9 milioni a € 37,6 milioni. La variazione positiva di € 1,7 milioni circa è dipesa dall’acquisto dei diritti alle prestazioni sportive dei giocatori per € 15,3 milioni, dalla quota di ammortamento del periodo per un importo di € 13,5 milioni e da svalutazioni per circa 94 mila Euro.
Tra i calciatori acquistati figurano: De Vrij per € 6.986.227,27 dal Feyenoord, Djordjevic per € 1.798.759,19 come costo di intermediazione e Parolo per € 4.454.257,63 dal Parma.
Al 30 giugno 2015, i calciatori col valore contabile residuo più elevato sono: De Vrij per € 5,4, Biglia con € 5,16 milioni; Anderson con € 5,3 milioni e Zarate con € 4.043.318,73.

Il Patrimonio Netto.

Il patrimonio netto al 30 giugno 2015 risulta essere positivo per € 21,5 milioni. Al 30 giugno 2014 era ugualmente positivo, ma per € 15,7 milioni. La variazione è stata causata essenzialmente dal risultato dell’esercizio.
Essendo non negativo risulta conforme a quanto stabilito dal Regolamento sul Fair Play Finanziario. I “mezzi propri” finanziano il 12,1% di tutte le attività (9% nel 2013/14). Tra le riserve che compongono il Patrimonio netto consolidato spicca la “Riserva da prima applicazione IAS”, che risulta negativa per € 69.317.566.

L’Indebitamento Finanziario.

L’indebitamento finanziario netto aumenta da € 16.859.000 a € 17.957.000. A determinare l’aumento dell’indebitamento è stata soprattutto la diminuzione delle disponibilità liquide.


I debiti finanziari non correnti al 30 giugno 2015 sono pari ad Euro 7,15 milioni e si riferiscono all’importo oltre i 12 mesi del debito per l’erogazione da parte dell’Istituto per il Credito Sportivo di € 8,1 milioni a seguito della stipula di un mutuo quindicinale al tasso fisso del 6% sull’immobile di Via Valenziani, che risidua per Euro 6.999.000.
I debiti finanziari a breve ammontano, al 30 giugno 2015, a Euro 2,05 milioni, i debiti verso altri finanziatori a breve ammontano a € 11,7 milioni. Tale voce include sia l’esposizione verso Unicredit Factoring per la cessione dei crediti relativi ai diritti televisivi della stagione 14/15, sia l’importo entro i 12 mesi del debito per il mutuo quindicinale.
Le disponibilità liquide ammontano a € 2.940.539 (€ 3.958.477  nel 2013/14) e risultano in diminuzione rispetto all’esercizio precedente di € 1 milione circa. I crediti verso LNP, pari a € 3.379.000 (€ 1.800.000 nel 2013/14) riguardano: il saldo del conto trasferimenti; la cessione del diritto di accesso al segnale del Campionato di Serie A e Tim Cup e il diritto alla partecipazione della SuperCoppa.
I crediti verso enti-settore specifico ammontano a € 28,9 milioni (€ 24,8 milioni nel 2013/14).  La cifra risente dell’allocazione dei crediti verso la UEFA per le competizioni 2015/16 per € 20.990.000. L’importo del credito verso l’UEFA è così composto: Euro 3 milioni per l’eliminazione dai play-off della Champions League; Euro 11 milioni quale quota di market-pool spettante per la partecipazione al preliminare della Champions League; Euro 2,40 milioni per aver conseguito il diritto di accedere al group stage della Europa League; Euro 4,59 milioni quale quota spettante alla Società del primo 50% del market pool della Europa League spettante alle tre società italiane. I Crediti Verso Società Calcistiche ammontano a € 4.330.000 (€ 22.569.000 nel 2013/14) di cui € 814 mila verso società estere.
I Debiti verso enti settore specifico ammontano complessivamente a € 15,26 milioni (€ 21,86 milioni nel 2013/14). L’importo con scadenza oltre i 12 mesi è di € 7,1 milioni (€ 7,6 milioni nel 2013/14).
L’indebitamento finanziario netto aumentato del saldo tra debiti e crediti verso Enti Settore Specifico, che negli anni precedenti per la maggior parte riguardavano squadre di calcio, non supera in ogni caso il valore del fatturato netto, pertanto è conforme a quanto auspicato dal Regolamento sul Fair Play Finanziario.

L’Indebitamento Fiscale.

E’ bene sempre ricordare che nel corso dell'esercizio 2004/05 1a SS Lazio SpA ha stipulato con l'Agenzia delle Entrate un atto di transazione con rateizzazione del debito tributario relativo a IRPEF e IVA dovute a tutto il 31 dicembre 2004. Al 30 giugno 2015, 1a SS Lazio SpA ha provveduto al regolare versamento delle rate previste ed il debito residuo ammonta a € 55.508.000, di cui € 3,8 milioni entro l’esercizio successivo. L’importo complessivo dovuto era di 108,78 milioni (Oltre 140 milioni di Euro con gli interessi e le sanzioni). Secondo i Consiglieri di Gestione, la SS Lazio SpA è in grado di far fronte agli impegni finanziari derivanti dalla dilazione concessa dal fisco.


Le prime dieci rate delle 23 previste, sono state pagate entro i termini richiesti. Gli importi dovuti sono garantiti dalla cessione prosolvendo dei crediti rivenienti dagli incassi da biglietteria.

L’importo dei debiti tributari allocato tra le passività non correnti è di € 51.705.097 (€ 55.874.984 nel 2013/14) e finanzia il 29,2% dell’attivo. Il totale dei debiti tributari, sia correnti che non correnti, pari a € 59,5 milioni (€ 59,9 milioni nel 2013/14), “finanzia” il 33,55% delle attività. Tali debiti, pur riferendosi a esercizi precedenti, non sono da considerarsi “debiti scaduti” in quanto oggetto, per la maggior parte, di transazione, e perciò non rilevano ai fini del Fair Play Finanziario.
Le problematiche fiscali, almeno di natura interpretativa, continuano a caratterizzare anche l’attuale gestione. Come già scritto, i revisori hanno evidenziato, la problematica della tassazione ai fini IRAP delle plusvalenze generate dalla cessione dei calciatori e dei contenziosi in essere.

Gli Altri Debiti.

La voce “Altri Debiti” è leggermente aumentata, rispetto al 30 giugno 2014, di € 526 mila, ed ammonta a € 22.032.554. Nel bilancio si legge che tale variazione dipende principalmente dall’è imputabile all’incremento dei debiti verso intermediari.
I debiti verso tesserati e dipendenti sono diminuiti da € 13 milioni a € 11.949.000. I debiti verso intermediari aumentano da € 7,24 milioni a € 8,94 milioni, di cui € 5,49 milioni condizionati e € 3,45 milioni non condizionati.
Per quanto riguarda i debiti verso intermediari “condizionati”, l’unica variabile prevista nei contratti condizionati è quella legata alla presenza del giocatore di riferimento nell’organico della S.S. Lazio S.p.A..
I debiti verso tesserati sono principalmente costituiti: dagli stipendi del mese di giugno dei calciatori della prima squadra pagabili entro il 30 settembre 2015, pari a € 4.080.000, al lordo di imposte; da premi individuali a tesserati pagabili entro il 30 settembre 2015, pari a € 6.502.000, al lordo di imposte.
Per quanto riguarda le passività potenziali, la SS Lazio ha evidenziato che nei mesi di dicembre 2012 e ottobre 2014 sono stati notificati due decreti ingiuntivi per un importo complessivo di Euro 3,2 milioni, a fronte delle competenze richieste da un intermediario.
Nel corso del 2013/14 è stata emessa sentenza di primo grado avversa alla SS Lazio, la società ha successivamente proposto opposizione in secondo grado. Sulla base del parere del legale della Società, il rischio di soccombenza finale è valutato ancora solo come possibile, perciò non si è provveduto ad effettuare accantonamenti a tale titolo.
Nel mese di settembre 2014 è stato notificato un ricorso avverso il licenziamento di un tesserato del settore tecnico per Euro 1,1 milioni. Tenuto conto della proposta transattiva formulata dal Giudice e sulla base del parere del legale della Società, il rischio è stato quantificato in una somma massima di circa Euro 300 mila; la Società ha provveduto ad effettuare accantonamenti a tale titolo.

I Ricavi.

Il totale dei ricavi, compresa la gestione economica dei diritti alle prestazioni dei calciatori, ammonta a € 110,9 milioni (€ 107,5 milioni nel 2013/14) e risulta in aumento del 3,1%.


I Ricavi da gare aumentano da € 7,3 milioni a € 9,7 milioni, con una variazione positiva di € 2,4 milioni circa.
SS Lazio contabilizza i ricavi da gare in base all’effettivo svolgimento della gara. L’incremento registrato è dipeso dall’ottimo andamento della squadra sia in campionato che in coppa Italia Tim. Infatti, i ricavi da abbonamenti sono diminuiti da € 3.039.000 a € 1.910.000. L’incidenza dei ricavi da gare sul totale dei ricavi è del 8,7%.
I Ricavi da diritti televisivi e proventi media sono aumentati del 49,82%, da € 56,3 milioni a € 84,3 milioni con una variazione positiva di € 28 milioni, causata principalmente dai ricavi per le competizioni europee. I ricavi televisivi relativi al campionato sono aumentati da € 45,2 milioni a € 46,8 milioni. I ricavi riconosciuti dalla Lega Calcio sui vari diritti negoziati a livello centrale, sono pari a € 7.092.000 (€ 6,15 milioni nel 2013/14). La partecipazione alla Coppa Italia ha fruttato Euro 1.889.000 (€ 476.000 nel 2013/14) e il diritto a partecipare alla Supercoppa, Euro 1.485.000.
La S.S. Lazio S.p.A. ha contabilizzato ricavi da diritti televisivi da partecipazioni a competizioni UEFA  per Euro 22,33 milioni, di cui Euro 20.990.000 relativi alle competizioni 2015/16. Precisamente, la Lazio ha contabilizzato: Euro 3 milioni per l’eliminazione dai play-off della Champions League; Euro 11 milioni quale quota di market-pool spettante per la partecipazione al preliminare della Champions League; Euro 2,40 milioni per aver conseguito il diritto di accedere al group stage della Europa League; Euro 4,59 milioni quale quota spettante alla Società del primo 50% del market pool della Europa League spettante alle tre società italiane; Euro 1,34 milioni da conguagli di diritti UEFA Europa League, incassati nella stagione 2014/2015, relativi alla stagione 2013-2014.
Nel comunicato stampa ex art. 114 co.5 D.Lgs.58-1998 del 28 ottobre 2015 SS Lazio SpA ha precisato che ha iscritto nei bilanci in oggetto i citati ricavi, perché il trattamento contabile adottato “è in linea con lo IAS 18, in quanto la società ha maturato definitivamente, alla data del 30 giugno 2015, un diritto a ricevere somme per il solo fatto di essere stata ammessa alle competizioni europee, diritto che non è condizionato, né correlato all’esito delle partite che si svolgeranno nell’ambito delle competizioni europee 2015-2016, bensì ai risultati conseguiti nel campionato domestico 2014/2015”. Inoltre, il diritto a ricevere gli importi contabilizzati è incondizionato e, in base al principio della correlazione tra costi e ricavi riportato dalla IAS 18, la SS Lazio ha iscritto anche gli oneri rivenienti dai bonus riconosciuti ai calciatori.
I Ricavi da sponsorizzazione e pubblicità sono diminuiti a € 8,8 milioni (€ 11,8 milioni nel 2013/14), con una variazione negativa del 25,1% e un’incidenza del 7,94% sui ricavi totali. I ricavi per le sponsorizzazioni ammontano a € 1.287.000 e sono principalmente rappresentati dai ricavi del contratto con la Macron S.p.A. per la sponsorizzazione tecnica. I proventi pubblicitari ammontano a € 5,4 milioni e sono dovuti principalmente ai proventi derivanti dal contratto stipulato con la Infront Italy S.r.l., per € 4.393.000. I canoni per licenza, marchi e brevetti ammontano ad € 2.125.000 e riguardano essenzialmente le royalties derivanti dal contratto stipulato con la Macron S.p.A., per € 1.571.000.
Il motivo della riduzione della voce di ricavo per Euro 2.970.000 è da ricercare soprattutto nei minori introiti rivenienti dal contratto con la Infront Italy S.r.l..

I Ricavi da gestione diritti calciatori risultano pari a € 551 mila (€ 23,4 milioni nel 2013/14), con un decremento rispetto alla stagione precedente di € 22,9 milioni e con un’incidenza sul totale dei ricavi dello 0,5% circa. Tale variazione è dipesa, principalmente, dall’assenza di plusvalenze per la cessione dei diritti alle prestazioni sportive. Le plusvalenze, nel 2013/14, erano pari a € 22.985.000. Le Cessioni temporanee risultano pari a € 537.000 e hanno riguardato il contributo ricevuto dalla F.I.F.A. per i giocatori della S.S. Lazio utilizzati dalle rispettive nazionali nel mondiale Brasiliano.

La voce “Altri Ricavi” è pari a € 5,99 milioni (€ 7,7 milioni nel 2013/14) con un decremento rispetto alla stagione precedente di € 1,7 milioni. A differenza del 2013/14, mancano i contributi in conto esercizio LNP che ammontavano € 2.632.000, a causa della mancata partecipazione alla Europa League 2014/2015. Le transazioni con i creditori sono pari a € 500.000 e i ricavi da scuola calcio sono pari a 291 mila Euro.

I ricavi da merchandising sono pari a € 1,44 milioni e segnano un incremento di circa 495 mila Euro, causato maggiore fatturato dei negozi imputabile principalmente alle vendite della maglia celebrativa..

In definitiva, i ricavi della Lazio dipendono in gran parte dai ricavi per la vendita dei diritti TV, che incidono per il 76%.

Anche l’evoluzione storica del fatturato netto dimostra come la Lazio dipenda dai diritti TV e non sia riuscita a “spiccare il volo”, soprattutto a causa dei ricavi da gare molto bassi e anche a causa di ricavi commerciali non esaltanti, per la mancanza di un “main sponsor”. Tali voci di ricavo risentono, molto probabilmente, del rapporto esistente con la tifoseria.


I costi.

Il costo del personale aumenta da € 52,5 milioni a € 60,9 milioni. L’incremento è dovuto per € 4,5 milioni alle retribuzioni fisse dei calciatori e, per € 3,2 milioni alle retribuzioni variabili. L’incidenza sul fatturato netto è del 55,25%, quella sul totale dei ricavi è del 54,92%. Entrambe risultano inferiori al 70%. Il costo per calciatori e tecnici è stato di 58,8 milioni di Euro. La Quota variabile legata ai risultati sportivi aumenta a 6,7 milioni da € 3.5 milioni. Il personale in forza al 30.06.15 risulta composto da 171 unità (164 nel 2013/14) di cui 45 Calciatori (49 nel 2013/14) e 58 Allenatori (58 nel 2013/14).
Gli ammortamenti e svalutazioni delle immobilizzazioni sono pari a € 14,51 milioni (€ 14,66 milioni nel 2013/14). La quota di ammortamento sui diritti alle prestazioni sportive dei calciatori diminuisce da € 13,7 milioni a € 13,5 milioni.
Gli ammortamenti delle immobilizzazioni materiali sono pari a € 924 mila. Il Centro Sportivo di Formello comporta una quota di ammortamento di € 772 mila.
Il costo del lavoro allargato (salari + ammortamenti) sui ricavi è del 67,08% e sarebbe del 65,17 ove si considerassero solo i calciatori e i tecnici.
Gli accantonamenti e altre svalutazioni sono positive per € 2 mila a causa dello storno del fondo rischi precedentemente accantonato per sanzioni tributarie relative al condono 2004 oramai prescritto.
Gli oneri per godimento di beni di terzi ammontano a circa € 3,5 milioni e sono principalmente costituiti dall’affitto dello stadio Olimpico per € 2.957.000. Fra i debiti verso fornitori nazionali, figura quello verso il CONI per € 367.000, inoltre esistono debiti verso il CONI per fatture da ricevere per € 887.000. Tali debiti si riferiscono all’utilizzo dello stadio Olimpico. Da notare che, in virtù del contratto di fitto stadio, il Coni beneficia di biglietti omaggio.
Le spese per omaggi biglietteria, sono pari a 69 mila euro e sono allocate all’interno della voce spese pubblicitarie, che complessivamente sono pari a € 4,5 milioni. Tale voce comprende anche i costi di produzione audiovisiva e distribuzione delle immagini del campionato di serie A e Coppa Italia TIM , per Euro 1.042.000.
I costi per servizi risultano pari a € 15 milioni (€ 21,3 milioni nel 2013/14). All’interno di tale voce, i Costi per intermediazione tesserati diminuiscono del 32,94%, da € 2.457.000 a € 1.648.000. Le spese amministrative risultano diminuite da € 10,5 milioni a € 5,4 milioni e per la maggior parte riguardano spese per consulenze e prestazioni di servizio.

Il “Breakeven Result”.

Il bilancio consolidato 2014/15 espone un risultato prima delle imposte positivo per Euro 8.311.309 quello del 2013/14 era positivo per Euro 8.828.674, mentre quello del 2012/13 era negativo per € 8.843.475. Il risultato aggregato dei tre esercizi è comunque inferiore alla perdita tollerata dal Regolamento del Fair Play Finanziario.
Il risultato netto 2014/15 evidenzia un utile consolidato netto di Euro 5.812.193, mentre nel 2013/14 era esposta  un utile di € 7.068.190.

Conclusioni.

Rimane la sensazione che l’esercizio 2014/15 si sarebbe chiuso con una perdita rilevante, se non si fossero contabilizzati i ricavi già maturati relativi alle competizioni UEFA 2015/16. Da notare che le altre due società quotate in borsa contabilizzano in modo differente i ricavi UEFA già maturati relativi alla stagione sportiva successiva. Altro elemento caratterizzante il bilancio è la forte dipendenza dai diritti televisivi. 
Secondo quanto scritto dagli amministratori, come nell’esercizio precedente, per il prossimo esercizio è ragionevole aspettarsi il conseguimento degli obiettivi prefissati e l’adempimento relativo agli impegni finanziari assunti, grazie all’affermarsi di giovani calciatori, al settore giovanile, alla ristrutturazione della rosa della prima squadra e alle norme nazionali entrate in vigore che prevedono una rosa massima di 25 elementi
per la prima squadra.